5. 해외금융계좌납세협력법(FATCA) 준수
❏ FATCA 개요
➤ 미국은 2010. 03. 해외금융기관에 대해 자국 납세자의 금융정보 보고를 의무화하는 조항(일명 ‘해외금융계좌납세협력법*')을 미국 내국세법(Internal Revenue Code)에 신설하고 동법 시행령('13. 01. 28. 시행)을 발표함.
| * | 해외금융계좌납세협력법(Foreign Account Tax Compliance Act) : 미국납세자 계좌를 보유한 전세계 금융기관은 미국인 계좌정보를 제공하고, 동 정보를 제공하지 않는 비참여금융기관은 미국내 원천소득 30% 원천징수 |
❏ FATCA 경과
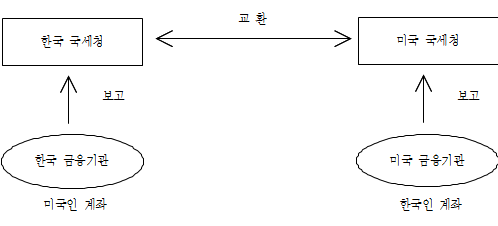
➤ 이에 따라 미국은 금융정보를 양국간 상호교환하거나 미국만 외국금융기관으로부터 금융정보를 제공받는 방식으로 정부간 협정(IGA)을 추진하고 있으며, 협정 체결시 해당국의 모든 금융기관은 참여 금융기관으로 분류되고 미국내 원천소득에 대한 30% 원천징수 의무가 면제됨.
➤ 그러나, 국가간 협약 미체결시 해당 금융기관과 미국 국세청(IRS)간 개별적으로 협약체결이 필요하고, '14. 03. 15. 현재 총19개 국가 및 5개 지역이 미국과의 협정에 서명함.
| * | 상호교환방식 : 영국, 프랑스, 독일, 네덜란드 등 16개 국가ㆍ3개 지역 |
일방제공방식 : 일본, 스위스, 칠레, 버뮤다 등 3개 국가ㆍ2개 지역
❏ FATCA 주요 내용
➤ FATCA 주요 내용
- FATCA 대상 금융기관은 당해 금융기관이 보유한 계좌의 정보를 수집하고 미국인계좌 여부를 식별하여 미국계좌 등을 매년 미국 국세청(IRS)에 보고할 의무가 있고, 비협조계좌 및 미참여금융기관에 대한 지급금액에 대하여 30%의 세율로 원천징수할 의무를 부담함.
➤ 한미 조세정보자동교환협정 내용
- 금융기관이 국세청에 전년도말 기준으로 보고한 금융계좌정보를 양국 국세청이 9월까지 매년 정기적으로 상호교환
| 미국 → 한국 | 한국 → 미국 | ||
| 보고 대상 계좌 | 개인 | ◦연간이자 10달러 초과 예금계좌 ◦미국원천소득관련 기타 금융계좌 | ◦5만달러(기존저축성보험: 25만달러) 초과 금융계좌 |
| 법인 | ◦미국원천소득과 관련된 금융계좌 | ◦25만달러 초과 금융계좌 (신규계좌는 제한 없음) | |
| 보고대상 금융정보 | ◦이자, 배당, 기타 원천소득 | ◦이자, 배당, 기타 원천소득, 계좌잔액 | |
| 보고대상 금융기관 | ◦은행, 금융투자회사, 보험회사 등 ◦정부기관, 중앙은행, 국제기구, 공적연금 등은 원칙적으로 제외 | ||
| 정보교환 시기 | ◦전년도말 금융정보를 매년 9월까지 상호교환('15년부터 시행) | ||
| 정보교환 방식 | ◦정보교환 관련 구체적 절차는 양국 국세청간 협의를 통해 결정 | ||
| 금융계좌 소유자식별 | ◦국적, 주소, 출생지, 전화번호 등을 감안하여 식별 | ||
❏ 자산운용업관련 FATCA 의무 내용
➤ FATCA 의무 적용범위
- 정기 금융정보교환을 위한 조세조약 이행규정(이하 ‘이행규정'이라 한다)에 따라 집합투자업자와 집합투자기구는 FATCA 의무를 이행할 금융기관에 포함되며, 집합투자기구는 일정한 요건(CIV 요건)을 충족하는 경우에는 이행간주금융기관으로 분류되어 별도로 미국 국세청(IRS)에 등록/실사/보고의무가 없음.(이행규정 §2 ②, §21 8.)
| 이행규정 제2조(금융회사) ② 이 규정에서 "국내 금융회사"이란 다음 각 호의 어느 하나에 해당하는 금융회사를 말한다. 다만, 우리나라에 소재하지 아니하는 단체나 지점은 제외한다. 6.「자본시장과 금융투자업에 관한 법률」에 따른 투자매매업자·투자중개업자·집합투자업자·투자자문업자·투자일임업자·신탁업자ㆍ집합투자기구(같은 법 제251조제1항에 따라 투자신탁으로 간주되는 보험회사의 특별계정은 포함하지 아니하고, 같은 법 제6조제5항 각 호의 어느 하나에 해당하는 경우를 포함하며, 이하 같다). 다만, 다음 각 목의 요건을 모두 충족하는 단체(이하 "실물자산투자단체"라 한다)는 제외한다. 가. 총 소득의 100분의 50 미만이 금융자산에 대한 투자, 재투자 또는 매매에서 발생할 것 나. 집합투자기구 또는 금융자산에 대한 투자, 재투자, 거래와 같은 투자전략에 따라 설립된 투자단체로서 기능하지 아니할 것 제21조(이행간주 금융회사) 다음 각 호의 어느 하나에 해당하는 금융회사는 미국 세법 제1471조의 목적상 이행간주 금융회사에 해당하며, 미국 국세청웹사이트의 관련 등록요건을 따를 수 있다. 8. 우리나라에서 설립된 집합투자기구로서 모든 지분(미화 5만 달러를 초과하는 채권지분 포함)이 다음 각 목의 어느 하나에 해당하는 자에 의하여 또는 다음 각 목의 어느 하나에 해당하는 자를 통하여 보유되는 경우 가. 적용면제 실질 소유자 나. 능동적 비금융외국단체 다, 특정미국인이 아닌 미국인 라. 비참여금융회사가 아닌 금융회사 |
| CIV(Collective Investment Vehicle) 요건 |
| 가. 해당국가에서 집합투자기구로 규제 나. 집합투자기구의 지분증권 또는 채무증권은 면제대상수익자, 능동적 비금융법인, 특정미국인이 아닌 미국인, 협약불이행금융기관이 아닌 금융기관 |
➤ 미국 국세청(IRS) 등록 및 한국 국세청 보고 의무
- 직판하는 자산운용사는 미국 국세청(IRS)의 등록요건에 따라 등록하고 ‘15. 01.15.과 등록일부터 1월이 경과한 날 중 나중에 도래하는 날까지 해당 금융 회사의 글로벌 금융기관 등록번호[GIIN(Global Intermediary Identification Number)]와 법인세법에 따른 사업자등록번호를 국세청에 보고하여야 함.(이행규정 §16)
| 이행규정 제16조(등록) ① 보고 금융회사는 미국 국세청의 미국 세법 제4장을 준수하기 위한 등록 웹사이트(이하 "미국 국세청 웹사이트"라 한다)의 관련 등록요건을 따라야 한다. ② 국내 금융회사가 제1항에 따라 등록을 마친 경우 2015년 1월 15일과 등록일로부터 1월이 경과한 날 중 나중에 도래하는 날까지 해당 금융회사의 글로벌 금융기관 등록번호와 「법인세법」에 따른 사업자등록번호를 국세청에 보고하여야 한다. |
➤ 투자자에 대한 실사
- ‘14.06.30. 이전 계좌를 개설한 기존 개인계좌(잔액 미화5만불 이상) 및 법인계좌(잔액 미화25만불 이상)에 대해서 미국인 해당여부에 대한 실사(필요시 본인확인서 등 수취)를 하고, ‘14.07. 01.이후 신규로 계좌를 개설한 개인 및 법인계좌(금액제한 없음)에 대해서는 본인확인서 등을 수취하는 방법으로 실사의무를 이행하여야 함.(이행규정 §6)
| 이행규정 제6조(실사) ⑤ 보고 금융회사는 2014년 6월 30일 기준으로 금융계좌를 보유하고 있는 자가 2014년 7월 1일 이후 신규로 개설한 금융계좌를 제7조제1항 본문에 따른 소액 기존 개인계좌, 제7조제1항 각 호의 어느 하나에 해당하는 금융계좌, 제8조제1항에 따른 고액 기존 개인계좌 또는 제10조제1항에 따른 기존 단체계좌(이하 "기존계좌"라 한다)로 볼 수 있다(보고 금융회사에서 계좌보유자가 2014년 7월 1일 이후 신규로 개설한 금융계좌에 대해 그 계좌보유자가 2014년 6월 30일 기준으로 보유하고 있는 금융계좌와 함께 「특정 금융거래정보의 보고 및 이용 등에 관한 법률」 제5조의2제1항제1호에 따른 고객 확인의무를 이행할 수 있는 경우로 한정한다). 이 경우 기존계좌는 제9조제1항에 따른 신규 개인계좌 또는 제11조제1항에 따른 신규 단체계좌(이하 "신규계좌"라 한다)에 해당하지 아니한다. |
➤ 보고의무
- 직판하는 자산운용회사는 매년말을 기준으로 보고대상 금융계좌 정보를 익년 7월 31일까지 납세지관할 세무서장에게 제출하여야 함.(이행규정 §15)
| 이행규정 제15조(보고) ① 보고 금융회사는 조세조약에 따라 체약상대국과 상호주의에 따른 정기적인 금융정보의 교환을 위하여 영 제31조제5항·제6항·제7항·제9항에 따라 보고 금융계좌 관련 정보를 보고할 때 보고 금융회사의 납세지 관할 세무서장에게 「국세기본법」 제2조제18호에 따른 정보통신망에 의하여 제출하거나 디스켓 등 전자적 정보저장매체로 제출하여야 한다. ② 보고 금융회사는 2014년 12월 31일까지 보고 금융계좌로 확인한 소액 기존 개인계좌, 고액 기존 개인계좌 및 기존 단체계좌와 관련하여 확인한 연도 및 후속 연도의 마지막 날 기준 다음 각 호에 따른 정보를 확인한 연도 및 후속 연도의 다음 연도 7월 31일까지 제출하여야 한다. |
<자산운용업계의 FATCA의무 요약>
| 구 분 | FATCA상 주요 의무 | ||
| 등 록 | 계좌 실사 | 보 고 | |
| 펀 드(집합투자기구) | X | X | X |
| 직판없는 자산운용사 | X | X* | X |
| 직판하는 자산운용사 | O | O | O |
| * | 판매사(은행ㆍ증권 등)가 계좌 실사ㆍ보고를 이행하는지에 대한 실사는 필요 |
➤ 투자설명서, 위탁판매계약서, 투자신탁기본약정서 등의 변경 필요성
- 투자설명서
· FATCA 의무는 펀드 자체에 대한 위험이라기보다는 펀드 투자자에 대한 각 판매회사의 의무로서 조세조약 등에 따른 법률상 의무이므로 반드시 투자설명서를 개정할 필요성은 없다고 사료됨.
- 위탁판매계약서
· 펀드가 비보고 금융기관(이행간주 금융기관)으로 인정되기 위해서는 CIV 요건(자본시장법상의 펀드로서 협약이행금융기관을 통해 보유될 것)을 충족해야 하므로 판매사와의 협의로 FATCA 준수의무 및 미이행시 사전통보의무를 명시하는 것이 바람직함.
- 투자신탁기본약정서
· 집합투자기구(투자신탁)는 대외적인 명의자가 수탁회사이므로 수탁회사가 대외적으로 지급받는 소득에 대해 FATCA 준수의무가 있으므로 수탁회사(신탁업자)와 상호 FATCA 준수의무 및 미이행시 사전통보의무를 명시하는 것이 바람직함.

