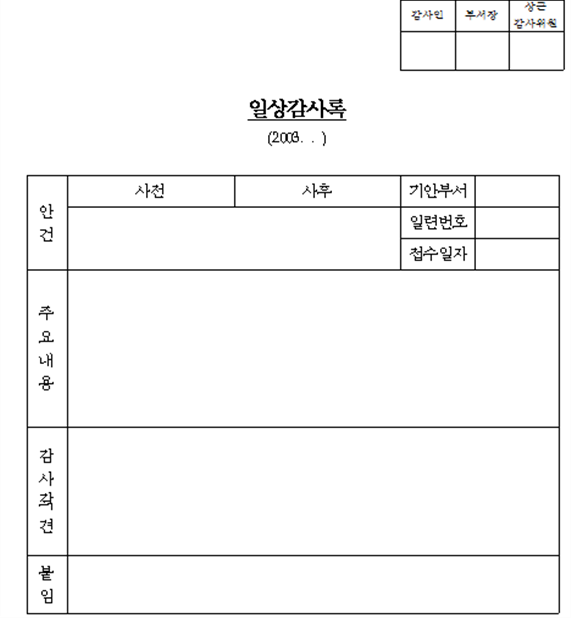
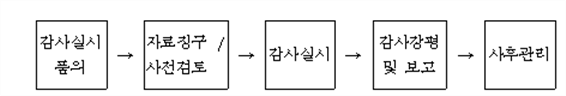
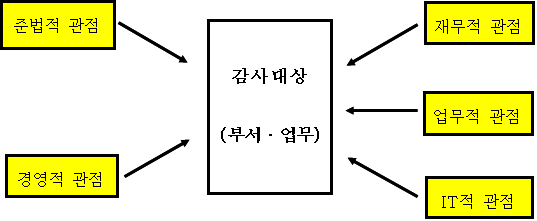
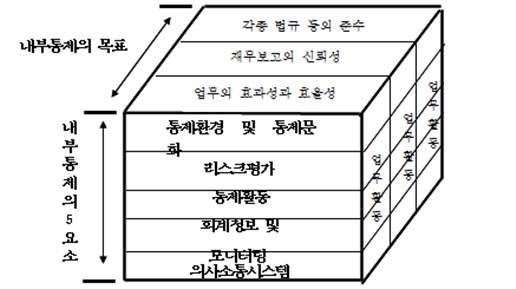
금융회사의 감사업무를 위한 실무지침서
| 1. 監査制度 개요 |

|
| ◦ | 監査(audit)란 각 시대의 요구 등에 따라 그 개념이 달라질 수 있으나 일반적으로 "특정 경제실체의 경제적 행위와 사건에 대한 주장이 미리 설정되어 있는 기준과 합치하는지를 확인하기 위하여 그 주장에 관한 증거를 객관적인 방법으로 수집하고 평가하여 그 결과를 이해관계자들에게 전달하는 체계적인 과정"을 일컫는 것으로 정의됨 -미국회계학회(AAA) |
| * | 우리나라 감사원은 ‘공공감사 용어집''에서 監査란 법령이나 계약 등에 의거 임명된 감사인이 어떤 조직체의 운영ㆍ활동이나 회계 등 부여된 감사범위에서 설정된 판단기준 하에 독립적으로 제반 정보ㆍ자료ㆍ기록 등을 수집ㆍ평가ㆍ확인ㆍ분석하고, 증거에 의거 입증된 조사결과를 보고ㆍ처리하는 체계적인 처리과정이라고 정의함. |
| ◦ | 조직의 영업활동, 내부통제시스템 및 경영정보시스템(MIS)의 운영에 대해 독립적이고 객관적인 입장에서 검토하고 평가의견을 제시 |
| ◦ | 조직의 리스크관리 절차, 내부통제시스템 및 경영지배구조의 유효성을 보전하고 제고하도록 지원 |
| ◦ | 이해관계자에 대하여 조직의 각종 기록 및 보고서의 정확성과 완전성(completeness)을 합리적인 범위 내에서 확인 |
| - | 재무제표 감사(audit of financial statements) |
재무제표가 사전에 설정된 평가기준(GAAP, 기업회계기준)에 따라 적정하게 작성되었는지에 대한 의견을 표명할 목적으로 수행되는 감사임.
재무제표 감사는 주로 외부의 독립된 공인회계사에 의해 이루어지며 감사 또는 감사위원회도 결산재무제표에 대한 감사보고서를 작성하기 위하여 실시함.
| - | 업무감사(operational audit) |
어떤 조직이나 기업의 영업활동 및 업무절차에 대하여 그 능률과 효과를 평가할 목적으로 실시하는 감사임. 조직의 목표 또는 경영절차에 따라 업무가 수행되고 있으며 인적ㆍ물적 자원이 효율적으로 관리되고 있는지 평가하고 그 결과를 경영진 등에게 통보하여 업무 및 제도를 개선하기 위해 실시하며, 주로 내부감사인에 의해 실시됨.
정부, 기타 감독기관에서 정한 특정 법률, 절차, 의무규정 등을 이행(또는 준수)하였는지를 확인할 목적으로 실시하는 감사임. 준법감사 결과 정보이용자는 상급기관이나 조직내부 상급자에 한정되며 내부감사인 또는 외부감사인에 의해 실시됨.
| - | 종합감사(comprehensive auditing) |
위에서 설명한 세 가지 목적을 모두 포함하는 광의의 의미로서의 감사임.
특정 기업이나 조직의 외부인(정부기관이나 공인회계사 등)이 법령 또는 계약에 근거하여 실시하는 감사를 말함 외부감사 실시결과는 외부감사를 실시한 당사자(외부감사인)가 이해관계자들에게 보고함.
특정 조직이나 기업에 소속된 자가 법령 또는 내규 등에 의해 실시하는 감사를 말함.
| 2. 내부감사제도 |
|
| □ | 내부감사(Internal Audit)란 특정 조직이나 기업 외부의 감사전문가가 실행하는 외부감사와는 달리 조직 내부에 있는 감사 담당자가 조직의 목표를 효율적으로 달성하기 위하여 내부통제조직을 조사ㆍ평가하고 조직 내부의 각 단위의 효율성을 측정하는 한편 회계기록 및 기타 경영에 관한 모든 기록을 점검하여 그 결과를 경영진, 주주 등 이해관계자에게 전달하고 필요시 적절한 조치를 하도록 하는 과정임. |
| * | IIA(The Institute of Internal Auditors)의 내부감사의 정의(1999 6월 IIA 이사회) |
내부감사(Internal Audit)는 기업의 가치를 제고하고 업무운영을 개선하기 위해 독립적, 객관적으로 운영되는 확신 및 컨설팅 활동(assurance and consulting activity)이며 동 제도는 리스크 관리, 내부통제 및 지배구조 운영의 유효성에 대해 체계적, 전문적으로 평가하고 개선토록 함으로써 기업의 목표를 달성할 수 있도록 지원함.
| ◦ | 따라서 상법상 회사의 기관인 監事나 감사위원회가 주관하여 실시하는 감사 외에 경영진이 필요에 의해 자체적으로 운영하는 감사도 내부감사에 포함됨. |
| - | 영미법 계통의 국가에서는 내부감사가 최고경영자를 보조하는 역할을 수행하며 감사결과를 최고경영자에게 보고하도록 하고 있어 감사가 주주총회에서 선출되고 주주에게 최종 책임을 지도록 하는 우리나라의 감사제도와는 차이가 있음. |
| □ | 내부감사제도를 운영하는 목적은 일반적으로 다음과 같음. |
| ◦ | 회사의 회계, 업무 및 경영 등에 대한 관리(accounting, operational and administrative controls)의 신뢰성, 적정성 및 유효성을 평가 |
| ◦ | 내부통제시스템에 의해 각종 거래가 신속ㆍ정확하게 기록되고 회사 자산이 적절하게 보존되는지를 확인, 평가 |
| ◦ | 조직내의 모든 활동이 관련 법규나 내부지침을 준수하고 경영정책에 부합하게 이루어지고 있는지, 그리고 경영진이 내부통제의 취약점을 해결하기 위한 적절한 조치를 취하고 있는지를 확인, 평가 |
| ◦ | 이러한 평가결과를 경영진 및 주주 등 관계자에게 통보하여 필요한 조치를 취하도록 하거나 의사결정에 반영토록 함으로써 조직의 목표를 효율적으로 달성하고 이해관계자를 보호 |
| □ | 최근의 내부감사는 이러한 목적 외에도 경영진에 대해 조언하고 컨설팅하는 기능을 수행하는 방향으로 나아가고 있어 그 중요성이 증대하고 있음. |
| ◦ | 경영진이 새로운 경영정책 또는 절차를 개발하거나 기존의 경영정책이나 절차를 변경하고자 할 때 또는 새로운 상품이나 서비스를 개발할 때 건설적인 조언을 함. |
| ◦ | 이사회 또는 경영진이 은행의 합병, 영업양수도 등 전략적 경영의사결정을 하거나 이를 추진하는 과정에서 회사의 자산보전 및 내부통제가 제대로 이루어질 수 있도록 컨설팅하는 역할을 수행 |
<참고>
| 은행의 내부감사 업무내용 (바젤위원회)*
|
|
|
|
① 내부통제시스템의 적정성 및 유효성에 대한 감사 및 평가
② 리스크관리 절차 및 리스크 평가 기법의 운용 및 그 유효성에 대한 검토
③ MIS 및 재무정보시스템과 전자정보시스템, 전자금융서비스에 대한 검토
④ 회계기록 및 재무보고서의 정확성 및 신뢰성 검토
⑤ 자산보전 방안에 대한 검토
⑥ 리스크를 감안한 자기자본 평가 시스템의 적정성 검토
⑦ 영업활동의 경제성 및 효율성 평가
⑧ 거래내용 및 관련 내부통제절차의 작동상태에 대한 감사
⑨ 관련법규 및 윤리기준의 준수, 경영방침 및 절차의 이행 시스템의 검토
⑩ 감독당국앞 보고(regulatory reporting)의 신뢰성과 적시성에 대한 감사
⑪ 특별조사(special investigation) 업무
|
| * | 바젤위원회의 "은행의 내부감사기능 및 감독당국과 감사인간의 관계"("Internal Audit in Banks and the Supervisor''s Relationship with Auditors", 2001 8월) |
| ◦ | 회계제도와 정보 및 재무제표의 신뢰성을 평가하기 위해 수행하는 감사 |
| ◦ | 특정 조직이 준수하여야 할 법률이나 규칙 또는 자체 설정한 정책이나 절차를 제대로 준수하고 있는지 여부를 점검하고 평가하는 감사 |
| □ | 업무감사(operational audit) |
| ◦ | 조직의 목표 달성과 관련하여, 시스템과 절차가 얼마나 효과적이고 효율적으로 작동되고 있는가, 조직 구조는 적정한가, 방법과 자원은 적정한가 등을 평가할 목적으로 수행하는 감사 |
| ◦ | 조직의 목적과 관련하여 경영진의 위험에 대한 접근과 통제방식의 적정성을 평가하기 위해 실시하는 내부감사 |
| □ | 회사는 그 규모와 활동범위가 확대되고 업무가 전문화됨에 따라 권한의 위임 등에 의해 분권관리를 하는 것이 일반적임. |
| ◦ | 분권관리 하에서 회사가 목표를 효율적으로 달성하기 위해서는 적절한 내부통제시스템을 구축하여 운영하여야 함. |
| ◦ | 내부감사는 객관적인 입장에서 이러한 내부통제시스템의 구축 및 운영의 적정성을 평가하여 개선방안을 제시하는 기능을 담당하므로 결국 회사의 목적을 원활히 달성하는데 중요한 역할을 함. |
| □ | 이를 좀 더 세부적으로 설명하면 내부감사의 기능은 다음과 같은 측면에서 중요성이 있음. |
| ① | 회사의 모든 임직원들이 경영목표를 철저히 이해하고 있고, 목표에 부합하는 시책을 마련하여 효과적으로 시행하고 있는지 검토ㆍ평가하여 회사의 원활한 목표달성을 촉진 |
| ② | 내부통제 시스템의 구축ㆍ운영상황을 검토ㆍ평가하여, 시스템을 충실하고 효율적ㆍ효과적으로 작동될 수 있도록 정비 |
| ③ | 업무활동을 검토ㆍ평가하여 경영활동이 한층 합리적으로 이루어지도록 촉진 |
| ④ | 다수의 부서가 관련되는 업무수행 상황과 유기적 협조 여부를 검토ㆍ평가하여, 조직전체의 원활한 업무운영과 효율화를 촉진 |
| ⑤ | 정보시스템의 신뢰성, 안전성, 효율성을 제고하는 방향으로 운영될 수 있도록 촉진 |
| □ | 한편 금융회사는 일반제조업과 달리 고객에 대한 신용이 무엇보다 중요하므로 신용 유지를 위해서는 금융사고 예방이 매우 중요함. |
| ◦ | 금융회사는 현금 및 유동자산의 비중이 매우 높고 거래 규모 및 횟수가 많아 금융사고의 개연성이 매우 많고 사고 규모도 상대적으로 큰 편임. |
| ◦ | 금융회사에 사고가 발생하면 사고로 인한 직접적 손실도 클 뿐만 아니라 신용상태가 악화되어 고객의 외면을 받게 되므로 해당 금융회사의 생존이 위협을 받게 됨. |
| ◦ | 따라서 금융사고를 미연에 방지하여 사고에 따른 손실을 예방하고 고객의 신뢰를 쌓아 건전한 금융회사로 계속 발전하기 위해서는 적정한 내부통제제도를 구축ㆍ운영하여야 할 뿐 아니라 이에 대한 평가 및 조언을 담당하는 감사기능이 원활히 작동될 수 있어야 함. 이러한 측면에서 금융회사 내부감사의 중요성이 강조되어야 함. |
(Internal audit in banks and the supervisor''s relationship with auditors - 2001.8월 바젤위원회)
| * | 본 내부감사 운영원칙은 바젤위원회에서 은행을 대상으로 마련한 것이나 실제내용 면에서 모든 금융회사에 대해 적용 가능한 일반원칙임 |
| 1) | 지속성(Permanent Function - Continuity) |
| □ | 은행은 영속적인 내부감사기능을 갖추어야 하며, 고위 경영진은 내부감사기능이 영업규모 및 영업특성 등에 따라 적정하게 계속 유지될 수 있도록 인적 및 물적 자원을 지원하는 등 필요한 조치를 취하여야 함. |
| ◦ | 대형은행의 경우에는 내부감사부서에 전담인력을 두어 내부감사업무를 수행토록 하여야 하며, 소형은행의 경우에는 내부감사기능을 외부전문기관에 아웃소싱하거나 핵심 내부통제에 대한 독립적인 검토시스템을 운영함으로써 내부감사를 대체할 수도 있음. |
| 2) | 독립성(Independent Function) |
| □ | 내부감사기능은 감사대상이 되는 영업활동 기능 및 일상적인 내부통제과정상의 여러 기능과 독립적으로 운영되어야 함. 이는 내부감사조직이 조직 내에서 독립적인 지위를 보장받아 객관적이고 공정하게 임무를 수행해야 함을 의미 |
| ◦ | 내부감사부서는 모든 부서, 설비 및 기능에 대해 독자적인 판단 하에 감사활동을 수행할 수 있어야 하고, 발견사항 및 평가결과를 은행 내에서 자유롭게 보고하고 공개할 수 있어야 함. |
| - | 이러한 독립성 보장을 위해 내부감사부서는 감사위원회의 직접적인 통제 하에서 감사활동을 수행하여야 함. |
| ◦ | 내부감사 부서장은 자신이 원할 경우 내부 감사규정에서 정하는 바에 따라 언제든지 직접 이사회, 이사회 의장, 감사위원회 위원 또는 외부감사인과 협의 또는 보고할 수 있어야 함. 동 협의나 보고내용에는 경영진의 관련법규에 위배되는 의사결정 등도 포함되어야 함. |
| ◦ | 내부감사인은 독립성을 유지하기 위해 은행과 이해상충의 관계를 가져서는 안되며, 내부감사인에 대한 보상계획은 내부감사의 목적과 일치해야 함. |
| - | 한편, 은행은 내부감사기능이 적절하게 운영되고 있는지를 독립적으로 검토하는 시스템을 구축해야 하며, 외부감사인과 같은 독립적인 제3자 또는 감사위원회가 이러한 업무를 수행할 수 있음. |
| 3) | 명료성 - 권한과 책임의 문서화(Audit Charter) |
| □ | 내부감사기능이 조직 내에서 가지는 지위 및 권한을 규정하는 내부감사규정을 마련하여 시행하여야 함. |
| - | 조직 내에서의 내부감사부서의 지위, 권한 및 책임, 여타 내부통제기능과의 관계 |
| ◦ | 내부감사부서는 감사규정을 작성하고 주기적으로 검토하여 수정ㆍ보완하여야 함. 규정은 이사회 또는 감사위원회의 승인을 받아야 함. |
| ◦ | 감사규정에는 내부감사부서가 감사업무를 수행하는 데 필요한 임직원과의 의사소통, 모든 영업활동 및 영업부서의 업무에 대한 감사, 경영정보 및 의사결정 기구의 의사록 등 모든 기록 및 자료에 대한 접근 등의 권한을 명시하여야 함. |
| - | 또한, 감사규정에는 내부감사부서가 컨설팅 및 조언기능을 수행하거나 기타 특별한 임무를 수행해야 하는 조건과 상황을 명시하여야 함. |
| ◦ | 은행의 모든 임직원은 감사규정을 숙지하여 내부감사기능의 은행내 지위 및 역할에 대해 이해하고 감사활동에 적극 협조하여야 함. |
| □ | 내부감사기능은 편견이나 외부의 간섭 없이 객관적이고 공정하게 수행되어야 함. |
| ◦ | 객관성과 공정성은 내부감사부서가 감사업무 수행과 관련하여 이해상충관계가 없어야 한다는 것을 의미함. |
| - | 이를 위해 내부감사 부서 직원의 담당업무를 가능한 정기적으로 교대하고, 타부서에서 내부감사부서로 전입한 직원은 과거 12개월 이내에 자신이 수행했던 업무나 기능에 대해 감사하지 못하도록 하여야 함. |
| ◦ | 내부감사부서는 은행의 영업활동이나 내부통제수단의 선택이나 시행에 관여하지 말아야 함. 이는 영업활동 등에 관여할 경우 이러한 활동에 대한 책임을 부담하게 되어 감사와 관련한 판단상의 독립성이 저해될 수 있기 때문임. |
| - | 경영진은 중요한 조직구조의 변경, 위험이 큰 신규사업 투자나 신규업체의 신설, 위험관리시스템ㆍ경영정보시스템 또는 정보기술시스템의 구축 및 수정 등 내부통제기준과 관련한 특정사안에 대하여 내부감사부서에 의견을 요청할 수 있고 내부감사부서는 이에 응할 수 있음. |
| - | 그러나 이와 관련한 의사결정의 최종책임은 고위경영진에게 있으며, 내부감사부서의 컨설팅 기능은 내부감사부서의 기본적인 직무와 책임, 그리고 업무수행의 독립성을 침해하지 않는 범위 내에서 수행되어야 함. |
| 5) | 전문성(Professional Competence) |
| □ | 감사업무의 적절한 수행을 위해서는 각 내부감사인 및 내부감사부서가 감사업무에 대한 전문성을 갖추어야 함. |
| ◦ | 각 내부감사인이 지속적인 교육을 통해서 전문성을 갖춤과 동시에 내부감사부서 전체 차원에서도 은행이 수행하는 모든 업무분야를 감사할 수 있는 충분한 자질, 지식 및 경험을 가진 직원을 고르게 채용하여야 내부감사기능이 효율적으로 운영될 수 있음. |
| ◦ | 내부감사인의 전문성을 평가할 때는 담당 감사업무와 관련 정보 수집능력, 감사ㆍ평가능력 및 관계자와의 의사소통 능력 등을 종합적으로 감안하여야 함. |
| - | 또한, 은행 업무가 갈수록 복잡해지고, 금융산업이 발전함에 따라 감사 기법도 다양해질 수밖에 없는 점도 고려하여야 함. |
| * | 내부감사인이 감사업무를 효과적으로 수행하기 위해 갖추어야 하는 필수적인 자질에는 통상 다음과 같은 사항이 포함됨(OCC; Comptroller''s Handbook) |
| - | 부여된 임무를 완수할 수 있는 조직관리 능력 및 기법 보유 |
| - | 구두 또는 서면에 의한 능숙한 의사소통능력 |
| - | 회계기준 및 원칙, 감사기준 및 원칙, 감사기법 등에 대한 이해 |
| - | 건전한 업무처리 관행으로부터 벗어난 특정 상황의 중요성을 인식하고 평가하는 능력 |
| - | 이미 드러났거나 내재되어있는 문제점을 발굴하여 해결방안을 강구하는 능력 |
| ◦ | 내부감사인이 유사한 업무나 단순 반복적인 업무를 장기간 계속 수행하는 경우 중요사항에 대한 판단능력이 저하될 수 있음. |
| - | 이러한 현상을 방지하기 위해 내부감사인력을 감사부서 내에서 순환배치하는 것이 바람직하며, 이러한 직무순환시에는 내부감사인의 독립성이 침해되지 않도록 유의하여야 함. |
| ◦ | 은행은 내부감사인력이 전문성을 유지토록 하기 위해 교육을 지속적으로 실시하여야 하며, 이들이 감사기법 및 은행업무에 대한 최신 지식을 충분히 습득할 수 있도록 지원하여야 함. |
| 6) | 내부감사 대상범위(Scope of Activity) |
| □ | 내부감사는 조직 내 모든 업무 및 모든 부서(지점 및 자회사, outsourcing된 업무 등 포함)를 대상으로 하여야 함. 또한, 내부감사부서는 업무 수행에 필요한 경우 경영정보 및 의사결정기구의 의사록 등 은행의 모든 기록, 문서 또는 자료에 접근할 수 있어야 함. |
| ◦ | 일반적으로 내부감사에서는 내부통제시스템과 직무수행방법의 적정성 및 효율성에 대한 감사 및 평가를 하며, 이는 주로 은행의 내부통제시스템 운영측면에서의 리스크 요인 분석을 의미함. |
| ◦ | 내부감사를 실시할 때 특히 다음 사항을 중점 평가하여야 함. |
| - | 경영정책의 이행상황 및 계량ㆍ비계량 리스크의 통제상황 |
| - | 지원부서(staff departments) 기능의 원활한 작동여부 |
| ◦ | 내부감사부서는 감사업무 수행시 금융감독 관련 법규(감독당국의 감독정책, 규정, 기준 등 포함)의 준수여부에 대하여도 관심을 기울여야 함. |
| - | 다만 이런 경우에도 내부감사부서가 준법기능(compliance function)에 대한 책임을 지는 것은 아님. |
| ◦ | 금융회사가 별도의 통제담당 부서를 두어 업무활동이나 자회사 등을 통제하고 모니터링하는 경우에도 내부감사부서는 통제부서의 통제대상 업무나 자회사 등에 대한 감사를 실시하지 않아도 되거나 동 감사관련 책임이 면제 또는 완화되는 것은 아님. |
| - | 내부감사부서는 효율적인 업무 수행을 위해 통제담당 부서의 통제활동 결과 보고서 내용을 활용할 수는 있으나 관련 업무 및 자회사 등의 내부통제시스템 구축ㆍ운영의 적정성을 감사하고 평가할 책임은 내부감사부서가 부담해야 함. |
| ◦ | 경영상 중요한 해외지점을 운영하고 있는 경우 효율적이고 지속적인 감사업무 수행을 위해 현지에 감사조직을 운영하는 것이 바람직 함. |
| - | 현지 감사조직은 내부감사조직의 일부로서 내부감사부서와 동일한 기준에 의해 조직되고 운영되어야 함. |
| ◦ | 금융회사가 지주회사 또는 모회사의 자회사인 경우에도 법적으로 독립된 실체로서 독자적인 내부통제시스템과 내부감사기능을 구축하여야 함. |
| - | 다만 지주회사 또는 모회사의 내부감사부서가 자회사의 내부감사를 수행할 수는 있음. |
| - | 자회사의 내부감사부서는 내부감사 결과를 지주회사 또는 모회사의 내부감사부서에 보고하여야 하며, 지주회사 또는 모회사는 동 내부감사부서가 자회사의 모든 업무 및 부서에 대해 제약없이 접근하고, 정기적으로 임점감사를 수행할 수 있도록 필요한 모든 조치를 취해야 함. |
| ◦ | 모회사는 해외에 있는 지점 및 자회사에 대하여 통일된 내부감사 기준을 제시하여야 함. |
| - | 모회사가 그룹 전체의 감사지침을 마련하고 모회사 내부감사부서는 현지 내부감사인의 임명 및 평가에 관여하여야 함. |
| 7) | 내부 자본평가절차(Internal Capital Assessment Procedure) |
| □ | 내부감사부서는 내부자본이 리스크와 연계되어 적정하게 유지될 수 있도록 리스크관리시스템과 적정자본 유지 모니터링 시스템에 대해 정기적, 독립적으로 평가를 실시해야 함. |
| ◦ | 금융회사의 리스크 인식 및 자본 평가과정은 리스크관리 과정과는 상이함. |
| - | 리스크 관리과정은 리스크와 보상간 상충관계(risk/reward trade-off) 하에서 이윤 극대화를 추구하는 영업전략의 적정성을 검토하는데 중점을 둠. |
| ◦ | 금융회사는 자본 평가절차의 적정성 검토를 담당할 직원 또는 부서를 명확히 지정하여야 함. |
| - | 내부감사부서 또는 금융회사의 일상 업무와는 독립된 다른 직원이나 부서로 하여금 수행토록 할 수 있음. |
| 바. | 내부통제(internal control)와 내부감사(internal audit) |
― COSO(Committee of Sponsoring Organization of the Treadway Commission)보고서 내용을 중심으로 ―
| □ | 내부통제의 기본 구성요소는 통제환경(control environment), 위험평가(risk assessment), 통제활동(control activities), 정보와 의사소통(information and communication), 모니터링(monitoring) 등 5가지임. |
(세부내용은 제 II편 제5장 내부통제시스템의 적정성 평가 참조)
| ◦ | 내부통제시스템 구축 및 운영의 기본적 책임은 이사회에 있으며 이사회는 내부통제에 관한 기본정책을 정하고 경영진은 이사회가 정한 내부통제 기본정책을 기준으로 세부적인 이행방안을 마련하여 제도를 운영할 책임이 있음. |
| ◦ | 내부감사는 내부통제의 5번째 기본 요소인 모니터링에 포함된다고 할 수 있으며, 모니터링은 일상적 모니터링과 수시ㆍ독립적 모니터링으로 구분될 수 있음. |
| - | 일상적 모니터링은 매일매일 일상적으로 행해지는 사무에 대한 감사, 즉 부서 자체감사 및 경영진에 의한 자점감사 등을 의미함. |
| - | 수시ㆍ독립적 모니터링은 일상적 모니터링에서 커버할 수 없는 부분을 독립적인 감시기구를 통해 감사하는 것을 말함. |
| * | 감사조직에 의해 실시되는 내부감사는 이 범주에 속한다고 할 수 있으며, 일상적인 모니터링이 제대로 기능하고 있는지를 검토하는 것도 내부감사의 의무라 할 수 있음 |
| □ | 바꾸어 말하면, 내부통제(internal control)는 내부감사(internal audit)는 물론 통제환경의 구축, 위험평가체제, 통제활동, 정보와 의사소통체계 등 조직의 풍토와 구조를 망라한 매우 포괄적인 개념으로써 내부감사기능의 제고가 내부통제의 강화로 직결되지는 않음. |
| ◦ | 다만 내부감사기능은 내부통제시스템의 구축 및 운영의 적정성에 대하여 객관적이고 독립적인 입장에서 평가하고 적절한 개선방안을 제시하는 역할을 담당하므로 내부감사기능을 강화함으로써 내부통제시스템의 효율화를 도모할 수 있음. |
(The Office of the Comptroller of the Currency(OCC)의 Comptroller''s Handbook 참조)
| □ | 금융회사의 업무에 수반되는 리스크의 내용이 점차 복잡해짐에 따라 금융회사의 감사기능도 금융회사의 리스크를 평가(risk assessment)하고 동 리스크를 기초로 한 감사(risk-based audit)를 운영하는 것이 필요함. |
| ◦ | 리스크 평가는 금융회사가 직면하고 있는 각종 리스크를 측정하고, 동 리스크에 상응하여 리스크를 관리, 통제하기 위한 시스템을 적정하게 구축하여 운영하고 있는지를 평가하는 것이며, |
| ◦ | 리스크 중심의 감사는 이러한 리스크 및 그 관리시스템에 대한 평가결과를 기초로 리스크가 큰 부문에 감사업무의 우선순위를 두고 집중적으로 감사를 함으로써 제한된 감사자원을 효율적으로 활용하고자 하는 것임. |
| □ | 금융회사는 모든 업무를 대상으로 리스크 중심의 감사제도를 운영하는 것이 바람직하며, 업무별 리스크 평가결과인 리스크 매트릭스(Risk Matrix)를 바탕으로 해당 분야에 대한 감사 빈도 및 감사의 강도(depth) 등 세부적인 감사계획을 수립ㆍ운영하여야 함. |
| ◦ | 또한, 분야별 리스크 동향을 지속적으로 모니터링하여 기존의 리스크 매트릭스에 반영하여 수정ㆍ보완하고 이에 따라 감사계획 등을 적의 수정함으로써 변화하는 환경에 적절히 대응해야 함. |
| □ | 금융회사는 영업규모, 업무의 복잡성 및 범위, 직원의 자질, 내부통제기능의 적정성 등 회사별 특성에 적합한 리스크 중심의 감사제도를 개발 운영함이 바람직함. |
| ◦ | 이러한 리스크 중심의 감사제도를 적절히 구축ㆍ운영함으로써 감사업무의 효율성을 증대시킬 수 있음. |
| □ | 리스크 중심의 감사프로그램은 금융회사의 규모 및 영업특성 등에 따라 다양한 형태를 가질 수 있으나 기본적으로 다음의 시스템 및 절차를 포함하여 수행될 수 있도록 프로그램을 설계하여야 함. |
| ① | 금융회사의 사업, 상품, 서비스 및 기능을 세부적으로 구분 |
| ② | 세분된 사업부, 상품, 서비스 및 기능 가운데서 감사대상 분야를 선정 |
| ③ | 중요한 사업부, 부서 및 상품의 세부 내용과 관련 리스크에 관한 사항을 세부적으로 기록하고 리스크관리 및 내부통제 시스템의 구조를 문서화 |
| ④ | 중요한 사업단위의 업무관련 리스크 및 리스크 통제에 대한 등급을 부여하고 평가를 실시한 후 그 결과를 바탕으로 리스크 매트릭스를 작성 |
| ⑤ | 감사대상 분야에 대해 리스크 매트릭스를 기초로 감사일정, 감사주기, 감사업무의 범위 및 감사자원의 배분 등 감사계획을 마련 |
| ⑥ | 감사계획 수립, 감사실시, 감사결과보고 및 사후관리 등을 이행 |
| ⑦ | 중요한 사업단위별, 부서별, 상품별 리스크 평가상황을 1년에 1회 이상 정기적으로 모니터링하여 리스크 매트릭스를 수정ㆍ보완하는 시스템을 운영 |
| 3) | 리스크 스코어링 시스템(Risk Scoring System) |
| □ | 리스크 중심의 감사프로그램이 성공적으로 운영되기 위해서는 객관적으로 리스크를 인식ㆍ평가할 수 있는 효과적인 리스크 스코어링 시스템이 구축되어야 함. |
| ◦ | 리스크 스코어링 시스템을 구축할 때 주관적 판단을 최소화하고 객관성을 높일 수 있도록 연관성이 있는 리스크 요인(risk factor)을 모두 고려하여야 함. |
| □ | 리스크 스코어링 시스템 구축시 고려하여야 할 일반적인 리스크 요인(risk factor)은 다음과 같음. 각 금융회사는 영업특성 등에 따라 적절한 리스크 요인을 선정하여야 함. |
| ① | 거래의 특성(거래빈도, 거래규모 및 유동성 등) |
| ② | 영업환경의 특성(거래의 복잡성, 거래규모의 변화, 업무처리 및 보고시스템의 중앙집중화 정도, 경제환경 및 규제환경 등) |
| ④ | 인적자원(경영진 및 직원의 경력, 이직률, 자질, 권한의 위임정도 등) |
| □ | 리스크 관리제도 운영과 관련하여 리스크 요소와 리스크 평가수단의 선정 및 운영에 관한 기준을 명문화하여 이사회의 승인을 받아야 하며, 감사인은 동 기준에 따라 주요 업무분야별로 평가결과를 바탕으로 리스크 매트릭스를 작성함. |
| ◦ | 이러한 평가기준의 형식이나 세부 내용은 금융회사의 규모, 업무의 복잡성 및 업무범위 등에 따라 달라짐. |
| ◦ | 평가기준에는 동일 권역 금융회사의 관행 또는 자사의 과거 사례 등을 고려하여 평가결과를 점수화하는 기준을 설정 |
| - | 평가결과 등급을 3단계(low, medium, high) 또는 5단계(1~5등급) 등으로 구분하여 정의하여야 함 |
| □ | 리스크 평가기준은 다음 사항에 관해 세부적으로 규정하여야 함 |
| ① | 리스크 평가결과 등급 및 점수에 따른 감사주기의 결정 |
| - | 통상 리스크가 높은 업무분야에 대해서는 12개월 미만, 리스크가 보통인 업무분야에 대해서는 24개월 미만, 리스크가 낮은 업무분야에 대해서는 24개월 이상의 주기로 감사를 실시하며, 다만 금융회사가 처한 여건과 자체 판단에 따라 감사주기가 달라질 수 있음. |
| ② | 리스크 평가업무의 예외 운영이 가능한 경우 및 예외 운영시 이의 승인권자(이사회, 감사위원회 또는 상근감사위원 등)에 대한 기준, 예외사항 운영시 관련내용을 보고하고 문서화하기 위한 기준 |
| ③ | 개별부서 또는 영업활동 단위별 리스크 평가의 시기 |
| - | 원칙적으로 매년 1회 이상 리스크를 평가하여야 하며 금융회사의 외형 또는 특정상품이 과도하게 성장하고 있거나, 업무 담당자 구성 또는 업무 내용에 상당한 변화가 발생한 경우에는 보다 평가주기를 단축하도록 하는 것이 바람직 |
| ④ | 점수(등급) 및 평가결과에 관한 입증서류의 문서화 기준 |
| □ | 일상적인 리스크 중심 감사업무를 관리ㆍ운영할 책임은 상근감사위원 또는 감사부서장에게 있으며, 상근감사위원이나 감사부서장은 감사범위와 리스크 상황을 점검ㆍ평가하여 감사에 포함되는 범위가 적절히 유지되도록 해야 함. |
| ◦ | 상근감사위원 또는 감사부서장은 각 업무분야에 대한 리스크 평가등급, 감사범위에 관한 계획 및 감사주기에 대하여 보고하여야 함. |
| ◦ | 감사부서장은 매년 1회 이상 리스크 스코어링 시스템과 리스크 매트릭스의 신뢰성을 검증하여야 하며 부서 또는 기능에의 중요한 변화가 발생한 때에도 검증을 실시하여야 함. |
| □ | 내부감사인은 리스크를 평가할 때 금융회사내 각 부서 또는 업무단위별 관리자와 상호 긴밀히 협력하여야 함. |
| ◦ | 각 부서의 관리자는 동 부서에 대한 리스크 평가결과가 적정한지를 검토해야 하며, |
| ◦ | 내부감사인은 주기적으로 내부통제과정에서 나타난 결과를 검토하고, 재무 및 업무관련 데이타를 분석하여 이들이 리스크 평가 또는 가중치 적용 등에 미치는 영향을 평가해야 함. |
| ◦ | 따라서, 은행 경영진은 내부감사인이 이러한 역할을 원활히 수행할 수 있도록 신상품의 도입, 새로운 시스템의 운영, 조직 혹은 인력 운영의 변경 등과 같은 경영활동상의 중요한 변화가 있을 경우 그 내용을 내부감사인에게 즉시 통보하여야 함. |
| 1. 회사기관으로서 감사(監事)의 주요업무 |
|
| □ | 監事란 회사의 업무감사 및 회계감사를 주된 직무로 하는 주식회사의 필요적 상설기관임. |
| ◦ | 입법례에 따라서는 필요적 상설기관으로서의 감사를 두지 아니하고 이사회내의 내부감사기구로서 감사위원회(audit committee)를 두기도 하고(미국), 혹은 복수의 감사로 감사회(Aufsichtsrat)를 구성하고 이로 하여금 이사를 선임ㆍ감독하게 하기도 함.(독일) |
| □ | 따라서 일반적으로 감사는 회사의 내부감사를 담당한다고 할 수 있음 |
| ◦ | 내부감사는 회사 내부인이 실시하는 모든 감사를 포괄함. 따라서 회사 내부의 독립된 감사조직에 의해 실시되는 내부감사 외에 경영진에 의해 자체적으로 실시하는 감사도 포함되므로 내부감사 전체를 모두 감사가 담당하는 것은 아님을 유의하여야 함. |
| □ | 감사제도는 영미식의 일원적 시스템과 독일식의 이원적 시스템으로 구별할 수 있음. |
| ◦ | 영미식의 일원적 시스템(one-tier system) : 회사의 기관이 주주총회와 이사회로 구성되며 별도의 감독기구를 두지 않고 이사회에서 감독기능을 수행하는 방식 |
| ◦ | 독일식의 이원적 시스템(two-tier system) : 주식회사의 운영기관을 이사회와 감사회로 분리하여 이사회는 경영을 담당하고 감사회는 그에 대한 감독을 하도록 하여 경영지배구조의 구성이나 권한 분배에 있어 엄격한 독립성을 유지하는 방식 |
| ◦ | 영미권에서는 주주를 투자자로서 파악하고 그의 재산권 보호에 중점을 두어 있음. 따라서 회사의 경영과 감독의 일차적 목표는 주주이익을 극대화하는 것이 되고, 주주의 이익을 대표하는 기구인 이사회에서 업무집행에 대한 감독을 담당함. |
| ◦ | 독일은 회사를 인적 결합체인 단체로 파악하여 주주는 단순한 투자자가 아니라 단체의 구성원인 사원이 됨. 따라서 회사법의 규정들은 회사의 모든 사원들에 의하여 공동으로 추구되는 목적을 달성하기 위해 필요한 조직적 구조를 형성하고 있음. |
| ◦ | 우리나라 상법은 종전에는 감사업무만을 전담하는 기관으로 감사를 두도록 하였는데 이는 우리나라와 일본의 독특한 제도였음. |
| - | 그러나 1999년 상법개정으로 미국식의 감사위원회제도를 도입하여 주식회사가 감사 또는 감사위원회를 선택하여 운영할 수 있도록 하고 감사위원회를 설치한 경우에는 감사를 둘 수 없도록 함. |
| ◦ | 미국은 주식소유의 분산을 전제로 소유와 경영을 분리하고 회사의 기관을 주주총회와 이사회로 구성하여 별도의 감사기관을 두지 않고 있는 것이 특징 |
| ◦ | 주주총회에서 선임된 이사로 구성된 이사회에서 업무집행에 대한 주요 의사결정 및 이사와 임원의 업무집행에 대한 감독과 감사를 담당함. |
| ◦ | 이사회가 업무집행기능과 감독기능을 담당하는 경영관리구조를 채택하고 있으나 실제 운영상 이사회가 스스로 업무집행을 하지 않고 부속정관 또는 이사회 결의에 의하여 선임된 집행위원(officer)에게 업무집행을 위임 |
| ◦ | 이사회는 하부조직으로 집행위원회, 보수위원회, 지명위원회, 감사위원회 등의 각종 위원회를 설치하여 경영진의 업무집행을 지시, 감독함으로써 중요한 회사정책을 결정하고 집행임원들의 업무집행을 감독하는 임무를 수행 |
| ◦ | 대부분의 공개회사는 이사회의 감독기능을 보완하기 위하여 감사위원회를 두고 회계관련서류의 작성 및 그에 대한 통제, 외부감사인의 독립성의 확보를 정기적으로 검토함. |
| ◦ | 각 주의 회사법은 감사위원회의 설치를 의무화하고 있는 것은 아니므로 감사위원회는 법률상 필요기관이 아니라 임의기관임. |
| - | 하지만, NYSE(New York Stock Exchange)를 비롯한 각 증권거래소에서 감사위원회의 설치를 상장요건으로 하고 있고, 1992년 미국법률가협회(ALI)의 회사지배구조의 원칙(Principles of Corporate Governance)에서 감사위원회의 설치를 실무관행으로 채택하기를 권고하고 있어 감사위원회의 설치는 강제되고 있음. |
| ◦ | 감사위원회는 최소 3인 이상으로 구성하고, 최근 2년 간 회사와 고용관계가 없는 이사만이 감사위원이 될 수 있으며, 감사위원회 구성원의 과반수는 상급집행임원과 중요한 관계를 가진 자가 아니어야 함. |
| ◦ | 감사위원회의 주된 임무는 외부감사인의 선임 및 보수 결정 등을 통한 외부감사인의 독립성 제고, 내부통제시스템 평가ㆍ검토, 그리고 회사와 외부감사인 사이의 창구역할을 수행 등을 통하여 효율적인 감사가 이루어지도록 하는 역할을 담당함. |
| ◦ | 감사위원회를 구성하고 있는 사외이사는 이사회의 의사결정에 참여할 수 있으므로 다른 이사와 의사소통이 가능하고 이를 통해서 이사회의 정책 결정을 적법하고 타당하게 이끌도록 유도하는 기능 담당 |
| ◦ | 영국 기업의 지배구조는 미국과 유사하게 기본적으로 단일 이사회제도를 채택하여 이사회 내에 감사위원회 등의 소위원회를 설치하여 운영하고 있으며, 회사법(Companies Act)상 필요기관으로 1인 이상의 회계감사인을 선임하도록 하고 있음. |
| - | 미국의 경우 사외이사로 구성된 감사위원회에서 회계감사인을 선임하도록 되어 있으나 영국에서는 회계감사인을 주주총회에서 선임 |
| ◦ | 회계감사인이 되기 위한 일반자격(qualification)과 특정회사의 회계감사인으로 선임될 수 있는 선임자격(eligibility)에 관한 규정이 별도로 있으며 회계감사인은 공인회계사로 한정함. |
| ◦ | 회사와 다음의 관계에 있는 자는 그 회사의 회계감사인으로 선임할 수 없음. |
| - | 회사의 임원이나 사용인과 조합관계에 있는 자 또는 그의 피용자 |
| - | 법인(유한책임회사 포함)은 당해 회사의 회계감사가 되지 못하며, 당해 회사의 지배회사, 종속회사 또는 자매회사의 회계감사인도 될 수 없음. |
| ◦ | 일반적인 경영 감독은 이사회 및 3인 이상의 비업무집행 이사로 구성된 감사위원회에서 담당함. |
| ◦ | 영국의 감사제도는 회계감사인이 법률에 의한 필요기관이며 경영감시기구의 조직ㆍ구성ㆍ권한 등에 대한 회사의 자율성을 최대한 보장되는 것이 특징 |
| ◦ | 업무집행기능은 이사회가 수행하고 감독기능은 감사회가 담당하는 이원적 감사제도를 가지고 있으며 업무집행에 대한 감독권은 합의체 기관인 감사회에 귀속 |
| ◦ | 효율적인 경영감독을 위해 감사회 산하에 감사위원회 등의 각종 위원회를 설치할 수 있으나 위원회의 법적 권한은 제약됨. |
| ◦ | 감사회는 기업의 규모와 업종에 따른 주식법(Aktiengesetz)과 "노동자의 공동결정에 관한 특별법"의 적용여부에 의해 그 규모와 구성이 달라짐. |
| - | 일반적인 감사회는 3인 이상, 21인 이하의 주주대표로 구성되며 감사의 선임과 해임은 주주총회에서 결정 |
| - | 특별법이 적용되는 주식회사의 감사회는 주주대표감사와 노동자대표감사로 구성되어 기업경영에 있어서 노동자의 공동결정제도가 실시되는 것이 특징 |
| ◦ | 감사는 행위능력이 있는 자연인에 한하고 이미 10개 이상의 다른 회사의 감사인자, 당해 회사의 이사나 종속기업의 이사인 자는 감사로 선임될 수 없으며, 회사의 이사는 다른 회사의 이사가 자신의 회사의 감사인 경우 그 다른 회사의 감사가 될 수 없음. |
| ◦ | 독일에서는 감사회에 이사의 선임ㆍ해임권과 이사회의 감독권, 이사와 회사간의 법률관계에 있어 회사대표권을 부여하고 있으며 정관에서 정한 경우 업무집행에 대한 동의권을 가질 수도 있음. |
| ◦ | 일본의 감사회 제도는 협의체(meeting)로서 감사의 주체는 감사이고 감사회는 단지 감사회의 권한 행사를 용이하도록 보좌하는 기능만을 담당 |
| - | 독일은 감사회가 감사의 주체이고, 감사는 단지 그 구성원으로 의미를 갖는 합의체(board) 형식 |
| ◦ | "주식회사의 감사 등에 관한 상법의 특례에 관한 법률"(상법특례법)에 의해 주식회사의 자본규모를 기준으로 감사제도가 차등적으로 적용 |
| - | 대회사와 중회사의 경우 감사는 업무감사와 회계감사를 수행 |
| - | 소회사의 경우에는 회계감사로 그 권한을 국한 |
| - | 대회사의 경우에는 감사에 의한 감사 외에도 회계감사인의 감사실시 |
| ◦ | 대회사에서는 감사전원으로 감사회를 조직하되 감사는 개별감사가 직무를 집행하고 권한을 행사하는 독임제의 기관임. |
| ◦ | 감사는 다수가 될 수 있으며 취임 직전까지 그 회사 또는 자회사의 이사ㆍ지배인, 기타 사용인이었던 자와 비상근인 자도 감사로 선임 될 수 있음. |
| - | 상법특례법상의 대회사에 있어서는 감사는 3인 이상이며 1인 이상은 그 취임전 5년간 회사 또는 자회사의 이사 또는 지배인 기타 사용인이 아니었던 사외감사이어야 하고, 감사의 호선에 의하여 상근감사를 정함. |
| ◦ | 상법특례법상 대회사의 경우 이사회내 위원회를 설치하는 경우 감사에 갈음하여 3인 이상으로 구성되는 감사위원회를 설치할 수 있도록 하여 미국식의 감사제도를 도입하고 있음. |
| ◦ | 감사 및 감사위원회는 영업보고 청구권 및 영업조사권, 자회사에 대한 조사권, 그리고 이사와 회사간의 소송대표권등의 권한을 가짐. |
< 국가별 감사제도 비교 >
| 이사회 중심의 일원적 시스템
| 감사회 중심의 이원적 시스템
|
국 가
| 미국
| 영국
| 독일
| 일본
|
관계법령 및 규준
| 각주 회사법,
회사지배구조원칙
(ALI)
| 회사법,
런던 증권거래소 모범규준
| 주식법, 노동자의 공동결정법
| 상법, 주식회사의 감사 등에 대한 상법 특례법
|
감사(위원)회구성
| 3인 이상으로
감사위원회 구성
| 3인 이상의 감사위원회와 회계감사인
| 3인 이상 21인 이하의 감사로 구성
| 1인 이상으로 감사 선임
|
감사(위원)회
역할
| 회계감사인의 선임 내부통제 점검 등
| 업무감독권(감사위원회)
회계감사권(회계감사인)
| 이사의 선ㆍ해임
업무감사권 등
| 업무감사권
회계감사권
|
특 징
| 이사회 중심의 감독
| 필요기관으로 회계감사인 선임
| 특별법에 의해 노동자가 감사인으로 선임
| 협의체의 감사회,
감사는 독임제 기관
|
| 1. 감사제도의 연혁 |
|
| □ | 우리나라에서 주식회사의 감사는 회계 및 업무의 감사를 임무로 하는 주식회사의 상설기관임. |
| ◦ | 우리나라는 해방후 일제시대의 상법(依用商法)을 그대로 적용하는 과정에서 일본식 감사제도를 도입함. |
| - | 동 제도는 독일식의 이원적 감사제도이지만 다수의 감사로 구성되는 감사회를 두어 이로 하여금 이사를 선임 및 감독하게 하는 독일의 제도와는 달리 우리나라의 감사는 감사업무만을 전담하며 수인의 감사를 두더라도 개별 감사가 각각의 권한과 책임을 가지고 감사업무를 수행하는 점에서 차이가 있음. |
| - | 의용상법에서는 감사에게 회계감사권 및 업무감사권을 부여하였음. |
| ◦ | 그런데 1962년 개정된 구상법에서는 이사회 제도를 도입하면서 업무집행에 대한 감독권한은 업무내용을 잘 아는 이사회에 있는 것으로 해석하여 감사는 회계감사만을 담당하는 기관으로 지위가 약화됨. |
| ◦ | 그 후 1984년 개정상법에서는 감사의 지위를 강화하여 감독의 실효를 거둘 수 있도록 감사에게 회계감사권 및 업무감사권을 부여하고 임기를 연장하고 각종 권리와 의무에 관한 규정을 보완하여 감사를 효과적으로 수행할 수 있도록 하였음. |
| ◦ | 1995년 개정상법에서는 다음과 같이 감사의 지위를 더욱 강화하였음. |
| - | 감사의 임기를 2년에서 3년으로 연장(제410조) |
| - | 감사해임의 경우 감사에게 주주총회에서 해임에 관하여 의견을 진술할 수 있는 권리 인정(제409조의2) |
| - | 감사에게 총회소집청구권 부여(제412조의3) |
| - | 이사가 현저하게 손해를 미칠 염려가 있는 사실을 발견한 때에는 즉시 감사에게 보고토록 의무화(제412조의2)함으로써 감사가 이사로부터 보고를 받을 권리 명시 |
| - | 자회사를 이용한 분식결산 등의 방지를 위해 모회사의 감사에게 자회사에 대한 조사권을 부여(제412조의4) |
| ◦ | 1997년에는 증권거래법을 개정하여 주권상장법인 또는 협회등록법인의 감사의 지위를 강화하였음. |
| - | 감사 선임과 관련하여 의결권 있는 발행주식총수의 3% 산정에 있어서 주주 본인뿐만 아니라 본인과 그 특수관계인 기타 본인 또는 그 특수관계인의 계산으로 주식을 소유하는 자, 본인 또는 그 특수관계인에게 의결권을 위임한 자가 소유하는 주식을 합계하도록 하여 그 초과부분에 관한 의결권 행사를 금지함으로써 종래의 자회사나 계열회사 등을 통하여 감사 선임에 영향을 미치는 것을 차단(증권거래법 제191조의 11 제1항) |
| - | 감사의 선임뿐만 아니라 해임시에도 선임시와 동일하게 규정(동법 제191조의11 제1항) |
| - | 주권상장법인은 1인 이상의 상근감사를 두도록 함(동법 제191조의 12 제1항)으로써 종전의 주권상장법인의 절반 이상이 비상근감사만 두는 것을 시정 |
| - | 감사의 결격사유를 법으로 정함.(동법 제191조의12 제3항) |
| - | 감사의 선임과 보수의 결정은 이사와 분리하여 별도로 의결토록 함.(동법 제191조의11 제2항) |
| ◦ | 1999년 12월 31일 공포, 시행된 개정상법에서는 감사에 갈음하여 감사위원회를 둘 수 있도록 함으로써 모든 주식회사는 감사 또는 감사위원회 중 선택하여 운영할 수 있도록 함. |
| - | 즉, 회사는 정관에 의하여 감사위원회를 설치할 수 있고 감사위원회를 설치할 경우에는 감사를 둘 수 없도록 하였음.(상법 제451조의 2 제1항) |
| - | 1999년 개정전 상법 하에서 감사는 업무감시기구로서 필요적 상설기관임에도 이사회에 이사의 업무집행에 대한 감독권을 부여함으로써 감사의 기능 강화를 저해한 측면이 있음. |
| - | 또 기업의 소유와 경영이 분리되지 않아 감사의 선임과 해임에 있어 대주주 또는 최고 경영진의 영향력을 배제할 수 없는 현실 여건 하에서 단독기관으로서의 감사가 경영진과 독립적인 입장에서 견제기능을 발휘하기가 곤란하였고 감사의 전문성도 미흡하여 실효성 있는 감사업무를 수행하기 어려웠음. |
| - | 특히 금융회사의 경우 제1금융권에서는 대부분 최고 경영자를 중심으로 운영됨에 따라 감사의 경영투명성 확보 및 경영감시기능이 미흡하였고, 제2금융권에서는 대부분 대주주의 영향력이 강하여 금융회사가 대주주 소유기업의 자금조달 창구로서의 기능을 하는 경우에도 감사가 이를 견제하지 못해 관련기업이 부실화할 경우 금융회사도 동반 부실화되는 결과를 초래함. |
| - | 결국 IMF 외환위기의 극복과정에서 내부감사기능 미흡에 따른 기업들의 경영투명성 결여, 회계정보에 대한 신뢰성 부족, 경영진에 대한 견제기능 미흡 등이 외환위기 초래의 주요 요인 중의 하나로 부각되었으며 이러한 문제점을 해결하기 위해 내부통제기능을 제고하고 내부감사의 역할을 강화하여 경영의 투명성과 효율성을 향상시킬 수 있는 제도적 장치 마련이 필요하다는 사회적인 공감대가 형성됨. |
| - | 이에 따라 IBRD 등 국제기관 및 기업지배구조개선위원회(기업지배구조모범규준) 등에서 감사위원회제도의 도입을 권고하였고, 정부가 이를 긍정적으로 검토하여 1999년 개정상법에서 미국의 감사위원회를 본받아 이사회 내부의 감사위원회를 둘 수 있도록 함. |
| - | 또한 2000년 1월에는 증권거래법 및 은행법 등 금융관련법률을 개정하여 금융회사에 대하여는 다음과 같이 감사위원회를 두도록 하였음. |
모든 은행 및 종합금융회사
자산 2조원 이상의 증권, 보험 및 여신전문회사
수탁고 6조원의 이상 투신운용사
자산 3,000억원의 이상 상호저축은행
|
| ◦ | 감사위원회제도 도입으로 감사기능의 원활한 작동을 위한 제도적 기반이 마련되었음. |
| 2. 감사기능 강화 추진배경 |
|
| □ | 종전 우리나라의 금융회사는 상법에 의한 감사제도를 운영하여 왔으나 감사의 경영진에 대한 견제 및 감시기능은 크게 미약한 편이었음. |
| □ | 외환위기 극복과정에서 내부감사기능 미흡에 따른 기업들의 경영투명성 결여, 회계정보에 대한 신뢰성 부족, 경영진에 대한 견제기능 미흡 등이 외환위기 초래의 주요 요인 중의 하나로 부각되었음. |
| ◦ | 이러한 문제점을 해결하기 위해 내부통제기능을 제고하고 내부감사의 역할을 강화하여 경영의 투명성과 효율성을 향상시킬 수 있는 제도적 장치 마련이 필요하다는 사회적인 공감대가 형성됨. |
| □ | 이에 따라 금융회사 및 금융지주회사에 대한 지배구조개선의 일환으로 상법(1999.12월) 및 금융관련법률 개정(2000.1월)을 통하여 사외이사제도, 준법감시인제도와 함께 감사위원회제도를 도입ㆍ시행하였음. |
| ◦ | 감사위원회제도 도입으로 감사기능의 원활한 작동을 위한 제도적 기반이 마련되었음. |
| □ | 그러나 동 제도의 실제 운영측면에서는 다음과 같은 문제점이 나타남. |
| ◦ | 최고경영진 중심으로 운영되는 조직문화의 특성 또는 소유ㆍ경영의 실질적 분리가 미흡한 상태에서 대주주의 독단에 의한 우호적인 인사 선임 등에 기인하여 감사위원회가 형식적으로 운영 |
| ② | 감사기능의 전문성ㆍ독립성 제고를 위한 소프트웨어 미흡 |
| ◦ | 감사기능의 적정성에 대한 이사회의 평가 및 통제 미흡 |
| ◦ | 감사(위원)가 실질적으로 집행임원의 업무를 동시에 수행함으로써 감사의 독립성을 저해하는 사례 산견 |
| ③ | 감사기능 수행을 위한 전문 인력 Pool의 취약 |
| ◦ | 자격과 경험을 갖춘 유능한 감사(위원) 물색 곤란 |
| ◦ | 전문직이 아닌 일반 영업부서 직원이 감사부서에 순환근무함으로써 전문성이 부족 |
| ④ | 감사(위원회) 기능의 중요성에 대한 인식 부족 |
| ◦ | 특히 경영진이 감사기능을 불필요한 기능으로 인식하는 경향 |
| ◦ | 감사위원회 개최실적 미미, 감사위원의 감사위원회 회의 불참 사례 |
| ◦ | 중요사항에 대하여 감사위원회 부의를 생략하거나 단순 사후보고사항으로 처리 |
| □ | 이에 따라 감사제도 운영상의 문제점을 해결하고 선진 감사기능을 조기 정착시키는 한편 감사기능이 원활하게 작동될 수 있는 방안을 마련하여 추진할 필요성이 대두됨 |
| □ | 이와 같은 현행 금융회사 감사제도 운영상의 문제점을 해소하여 감사의 경영진에 대한 견제기능을 강화하기 위해서는 감사(위원)직무내용을 금융회사 내규상에 명시하는 등 감사기능의 원활한 작동을 위한 여건개선이 선결되어야 할 과제 |
| □ | 이에 따라 금융감독원은 감사(위원)직무내용 등에 대한 모범규준(Best Practice) 마련을 위하여한국금융연구원에 용역의뢰(2001.10.18) |
| ◦ | 연구 과제 : 국내 금융회사의 감사기능 제고방안 |
| ◦ | 2002.2.14 : 금융연구원이 수정ㆍ보완한 최종 보고서 접수 |
| □ | 금융감독원은 2002.3.5 금융권별협회 임원회의를 개최하여 각금융권별 협회 주관하에 한국금융연구원 보고서를 기반으로 감사의 직무내용 및 감사조직에 대한 금융권별 표준안을 마련토록 지도 |
| □ | 이에 따라 각 금융협회는 금융회사의 감사기능 제고를 위하여 모범규준을 토대로 회원사 직원 또는 협회 직원들로 실무작업반을 구성하여 표준(안)을 마련 |
| □ | 각 협회는 작성한 표준(안)에 대한 소속 금융회사의 의견을 수렴, 최종(안)을 마련하기 위하여 CEO 및 감사를 대상으로 Workshop을 개최(‘02. 5~6월) |
| □ | 각 협회는 Workshop에서 논의된 내용을 반영하여 최종 표준안을 확정하고 이를 소속 개별 금융회사앞 통보(‘02. 7~8월) |
| ◦ | 개별 금융회사는 협회의 표준안을 바탕으로 자체실정에 맞는 감사직무내용을 내규에 반영 |
| □ | 각 금융회사가 금융권별 협회의 표준(안)을 내규에 반영함으로써 감사기능의 독립성 및 전문성을 제고하고 감사(위원)에 대한 책임을 강화할 수 있는 토대를 마련하였음. |
| □ | 따라서 각 금융회사는 표준안 마련 취지에 맞게 예방적 통제 중심의 감사를 수행할 수 있도록 업무 개선, 인력 양성 및 감사기법 개발 등을 위하여 노력하고 감사조직에 대한 인력 및 예산 등을 적극 지원할 필요가 있음. |
| □ | 금융회사의 감사(위원)은 본 지침서에 따라 감사(위원)직무규정 표준안에서 정한 바를 충실히 이행할 것이 요구되며 내부감사 업무수행을 위한 전문적인 지식을 소유해야 할 것임. |
| □ | 금융회사의 내부감사기능이 제대로 작동되지 않을 경우 금융감독당국의 내부통제부문 평가시 반영되어 MOU체결을 통한 개선요구 등 필요한 조치를 요구받게 될 수도 있을 것임. |
| < 금융연구원 보고서 주요내용 >
|
|
|
|
□국내금융회사 감사제도의 문제점
◦ 일상적인 업무감사에 치중한 사후 적발중심의 감사 수행으로 예방적 통제(preventive control) 기능 취약
◦ 대주주관련 인사나 사회명망가 중심의 감사 선임으로 책임 있는 감사 역할 수행을 기대하기 곤란
◦ 감사와 준법감시인간의 권한과 책임 등 업무분장이 불명확
◦ 감사보조조직의 전문인력 부족 등으로 실질적인 감사수행이 곤란 등
□감사기능의 선진화를 위한 기본방향
◦ 예방적 통제(preventive control) 중심의 감사업무 추진
◦ 리스크관리 중심(risk-focused)의 내부감사체제 확립
◦ 감사, 준법감시인(compliance officer) 등 리스크관리 조직간의 업무분장 및 상호협조체제 확립
◦ 각 금융회사의 실정에 맞는 자율적인 감사제도 운용 유도
□동 기본방향에 따른 구체적 실천방안
◦ 감사(위원회) 관련 직무규정 정비에 의한 감사 직무범위의 명확화로 감사의 역할 및 책임의식 제고
◦ 내부통제시스템 평가를 위한 최소한의 점검 대상 범위를 구체적으로 제시하여 실질적인 내부통제시스템 감사 유도
◦ 경영진의 지휘아래 법규준수여부를 감시 및 자문하는 준법감시인의 직무를 감사(위원)의 감사대상에 포함
◦ 일상감사업무의 원활한 수행을 위하여 경영활동에 관한 중요한 정보는 감사에게 보고토록 의무화
◦ 금융회사의 규모 및 업무특성에 부합하는 감사조직 운영
◦ 감사조직내 인사권의 독립성 확보
◦ 감사자격 요건 및 집행임원 겸직금지를 자체내규에 구체적으로 규정화
◦ 감독당국은 각 금융권별 감사직무규정 및 감사조직의 개선내용에 대해 자율성과 형평성 측면을 감안하여 집중점검
◦ 감사가 직무를 해태하여 경영진의 위법부당행위 또는 경영부실이 발생한 경우 감사에 대해 엄중한 감독책임을 부과
|
제2편 감사(위원회)직무규정에 의한 업무수행 지침
| 1. 목 적 |
|
| □ | 감사위원회 및 감사(위원회)직무규정을 제정하여 포괄적으로 되어 있는 상법상 감사(위원회)의 역할과 권한을 구체화함으로써, 감사(위원회)의 실질적 기능을 활성화하는 동시에 경영진*의 경영활동에 대해 객관적이고 독립적인 측면에서의 견제하는 역할을 수행할 수 있도록 하고자 함. |
| * | 본 지침서에 경영진 또는 임원이란 등기이사를 비롯하여 실제 경영집행업무를 담당하고 회사 내규 등에 의해 임기가 정해진 비등기이사(부행장, 부사장, 전무, 상무, 본부장 등)를 모두 지칭하는 것으로 정의함. |
| ◦ | 이 중 감사위원회규정은 감사위원회의 구성과 역할, 운영에 관한 중요 사항을, 감사(위원회)직무규정에서는 감사(위원회)의 직무수행에 있어서의 기준과 절차를 구체적으로 정함으로써 업무의 표준화 및 효율성을 제고하는 것을 목적으로 함. |
| □ | 감사의 궁극적인 목적은 자체 내부통제시스템의 효율화를 통하여 회사의 목표를 원활하게 달성하고자 하는 것이므로 내부통제제도 구축 및 운영에 대하여 평가하고 개선방안을 제시하는 것이 감사(위원회)의 가장 중요한 임무라 할 수 있음. |
| ◦ | 비효율적이고 불합리한 업무를 지적ㆍ개선하여 업무의 효율화 및 경영합리화를 달성 |
| ◦ | 회계의 정확성 투명성 제고를 통한 회사 재무제표의 신뢰도를 제고 |
| ◦ | 금융관련 위험요소를 사전에 점검하고 리스크의 발생을 예방하는 등 제반 리스크의 최소화 |
| ◦ | 적정한 내부통제제도를 구축ㆍ운영하여 회사의 목표를 효율적ㆍ효과적으로 달성할 수 있도록 지원함으로써 궁극적으로는 기업의 본질적 가치를 높이는데 기여 |
| ※ | 금융권역별 표준안은 각 금융협회에서 마련한 감사위원회규정, 감사위원회직무규정, 감사직무규정을 의미하며, 은행의 "상근감사위원직무규정"은 타 금융권역의 감사위원회직무규정과 내용이 유사하므로 본 지침서에서는 감사위원회직무규정으로 통일하여 수록하였음. |
| (1) | 감사위원회규정(은행§1, 증권§1, 투신운용§1, 보험§1, 저축은행§1, 여신전문§1) |
(목적)
이 규정은 정관 및 이사회 규정에서 정한 감사위원회(이하"위원회"라 한다)의 구성 및 운영에 관한 사항을 정함을 목적으로 한다.
|
| (2) | 감사위원회직무규정(은행§1, 증권§1, 투신운용§1, 보험§1, 저축은행§1, 여신전문§1) |
(목적)
이 규정은 감사위원회의 직무수행 기준과 절차를 정함으로써 내부감사를 통한 업무의 효율화, 재무제표의 신뢰도 제고, 금융관련 제반 리스크의 최소화, 회사의 경영합리화에 기여함을 목적으로 한다.
|
| (3) | 감사직무규정(증권§1, 투신운용§1, 보험§1, 저축은행§1, 여신전문§1, 신협§1) |
(목적)
이 규정은 상근감사(이하"감사"라 한다)의 직무수행과 기준과 절차를 정함으로써 회사의 내부통제제도의 적정성을 기하여 업무의 효율화, 재무제표의 신뢰도제고, 금융관련 제반 리스크의 최소화, 회사의 경영합리화에 기여함을 목적으로 한다.
|
| 2. 적용범위 |
|
| □ | 감사(위원회)에 관한 사항은 법령, 정관, 이사회규정 등 상위법규에서 정한 사항 이외에는 감사(위원회)규정에서 정하며 여기에 정한 바가 없거나 적용에 있어 이의가 있는 경우는 감사(위원회)의 결정을 따르도록 함으로써, 감사(위원회)에 관하여서는 감사(위원회)규정과 감사(위원회)의 결정이 경영진의 결정 및 다른 규정 등에 우선토록 하여 감사(위원회)의 독립성을 확보하고자 함. |
| 나. | 법령 등 타 규정과의 감사(위원회)규정 적용 순위 |
| □ | 감사(위원회)규정은 법령, 회사 정관, 이사회규정보다 하위규정이므로 이러한 상위규정에 명시된 사항은 이를 따르며 여기에 별도로 정함이 없는 경우 감사위원회에 관한 사항은 감사위원회규정에 의하고, 내부감사의 기준과 절차는 다른 규정(감사 또는 감사위원회가 감사업무와 관련하여 별도로 정한 규정을 의미하며 경영진이 정한 규정은 제외)에서 별도로 정한 바가 없는 경우 감사(위원회)직무규정에 의함. |
| 다. | 규정에 명문이 없거나 이의가 있는 경우의 우선순위 |
| □ | 감사(위원회)규정에 명문이 없거나 그 적용에 이의가 있을 때에는 감사(위원회)의 결정에 따르도록 함으로써 감사위원회와 관련해서는 감사위원회의 결의가 다른 규정 등 보다 우선된다고 보고 있으며, 보험권은 별도로 내부감사에 관한 감사(위원회)직무규정에 있어서도 「감사업무와 관련한 다른 규정이나 지침, 기타 지시사항 중 본 규정과 상충되는 내용이 있을 경우에는 본 규정을 우선하여 적용한다」라고 명시하여 감사업무에 있어서 감사(위원회)직무 규정의 우선권을 부여하고 있음. |
| (1) | 감사위원회규정(은행§2, 증권§2, 투신운용§2, 보험§2, 저축은행§2, 여신전문§2) |
(적용범위)
위원회에 관한 사항은 법령, 정관 및 이사회규정에 따로 정함이 없으면 이 규정이 정하는 바에 의한다. 다만, 이 규정에 정함이 없거나 그 적용에 관하여 이의가 있을 때에는 위원회의 결의에 따른다.
|
| (2) | 감사위원회직무규정(은행§2, 증권§2, 투신운용§2, 보험§2, 저축은행§2, 여신전문§2) |
(적용범위)
회사의 내부감사(이하"감사"라 한다)기준과 절차에 대하여 법령, 감사위원회규정 또는 기타 별도로 정함이 없으면 이 규정에 의한다.
|
| ※ | 투신운용 표준안에는 이사회규정이라는 항목이 추가되어 있음 |
| (3) | 감사직무규정(증권§2, 투신운용§2, 보험§2, 저축은행§2, 여신전문§2, 신협§2) |
(적용범위)
감사기준과 절차에 대하여 법령 및 기타 별도로 정함이 없으면 이 규정에 의한다.
|
| ※ | 투신운용 표준안에는 정관, 이사회규정이라는 항목이 추가되어 있음 |
| 3. 직 무(역할) |
|
| □ | 감사(위원회)가 경영진에 대하여 독립적이고 객관적인 입장에서 검증 및 컨설팅 활동(Assurance and consulting activity)을 수행하여 당해 회사의 설립 및 운영목표를 달성할 수 있도록 지원함으로써 기업의 가치를 제고하고 업무운영을 개선하는데 기여할 수 있도록 하기 위해 다음과 같은 역할을 규정에 명시함. |
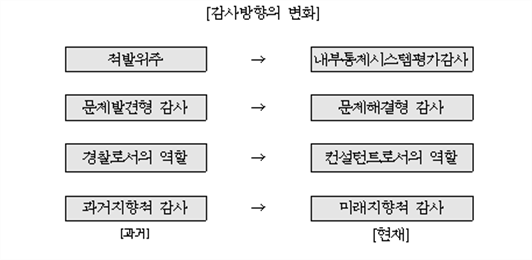
| ◦ | 적발 중심의 감사를 지양하고 사전 예방적 통제기능과 같은 선진금융회사 수준의 감사업무 수행 |
| ◦ | 감사(위원회)가 책임 있는 감사의 역할을 수행할 수 있도록 포괄적으로 표현되고 있는 현행 제도의 규정을 구체적으로 명시하여 감사(위원회)의 직무와 권한을 명확히 함. |
| ◦ | 준법감시인과의 업무구분을 명확히 하고 경영진의 견제기능을 제대로 수행하기 위한 독립성 확보 등 |
| 1) | 감사계획의 수립, 집행, 결과평가, 사후조치, 개선방안 제시 |
| □ | 감사(위원회)가 법률상 명시된 회계감사 및 업무감사와 아울러 내부통제시스템의 적정성 평가 등 감사업무를 수행하기 위하여 다음과 같은 업무를 수행함. |
| ◦ | 분기 또는 월간 단위의 세부 감사계획 수립 |
| ◦ | 기능별감사 : 재무감사, 준법감사, 업무감사, 경영감사, IT감사 등 |
| ◦ | 감사방법 : 일상감사, 종합감사, 특별감사 |
| ◦ | 종래 위규 적발 위주의 내부감사에서 벗어나 경영진에 대한 컨설팅 역할 수행 |
| ◦ | 감사결과 지적사항(조치요구, 개선방안 제시)에 대한 경영진의 조치결과 확인 |
| 바) | 감사규정 제ㆍ개정 및 감사 프로그램 매뉴얼 작성 |
| ◦ | 감독기관의 검사수감 업무처리 및 대외제출 중요자료 및 문서 사전검토 |
| 2) | 내부통제시스템에 대한 평가 및 개선방안 제시 |
| □ | 연1회 이상 내부통제시스템의 적절한 작동여부를 평가하고 개선책을 제시하는 내부통제시스템에 대한 평가보고서를 이사회에 제출 |
(내부통제시스템 평가보고서에 대한 내용은 제5장 참조)
| 3) | 감사보조조직의 구성원에 대한 인사관련 독립성 |
| □ | 감사활동의 독립성 확보를 위해 감사보조조직의 장에 대한 임면은 감사(위원회)의 결의에 의한 동의 절차를 거치도록 함. |
| ◦ | 감사의 직무 수행상 필요한 직원에 대해서도 임면에 대한 동의 절차를 거치도록 할 수 있으며 (은행 감사위원회규정),감사인의 보직 및 전보는 감사(상근감사위원)의 서면요청에 의해 행하여짐. |
| ◦ | 금융회사가 외부감사인을 선임할 때 감사선임위원회의 승인을 받아야 하는 바, 감사위원회가 설치된 경우에는 감사위원회를 감사인선임위원회로 간주하므로 감사위원회가 외부감사인 선임에 대한 승인권을 가짐(주식회사의 외부감사에 관한 법률 제4조) |
| ◦ | 외부감사인과 경영진간의 의견불일치 사항 조정 |
<주식회사 외부감사에 관한 법률 제4조>
① 회사는 매 사업연도 개시일부터 4월 이내에 감사인을 선임하여야 한다. 이 경우 재무제표ㆍ연결재무제표 및 결합재무제표의 감사인은 동일하여야 한다.
② 회사가 감사인을 선임함에 있어서는 감사 또는 전문성과 독립성이 확보된 감사인선임위원회(이하"감사인선임위원회"라 하며, 상법 제415조의2의 규정에 의한 감사위원회를 설치한 때에는 이를 감사인선임위원회로 본다)의 승인을 얻어야 한다. 다만, 주권상장법인ㆍ협회등록법인 및 직전 사업연도에 제1조의3제2항에의 규정에 의하여 증권선물위원회로부터 결합재무제표작성회사로 통보 받은 회사가 속한 기업집단의 계열회사는 감사인선임위원회의 승인을 얻어야 한다.
③ 회사는 제2항의 규정에 의하여 감사인을 선임한 때에는 감사인을 선임한 후 최초로 소집되는 상법 제365조의 규정에 의한 정기총회(이하"정기총회"라 한다)에 그 사실을 보고하여야 한다.
④ 회사가 다음 각호의 1에 해당하게 되어 감사인을 다시 선정하는 경우에는 제1항ㆍ제2항 및 제4조의 제1항 전단의 규정을 적용하지 아니한다. 다만, 제2항 단서에 규정된 회사가 제2호에 해당하게 되어 감사인을 다시 선정하는 경우에는 감사인선임위원회의 승인을 얻어야 한다.
1. 제4조의3제1항의 규정에 의하여 증권선물위원회가 지명하는 자를 감사인으로 변경선임 또는 선정하는 경우
2. 이미 선정된 감사인이 사업연도중에 해산 등 대통령이 정하는 사유의 발생으로 감사를 수행하는 것이 불가능한 경우
⑤ 회사가 제4항 각호의 규정에 의한 사유의 발생으로 감사인을 다시 선정하는 경우에는 그 사유발생일부터 2월 이내에 감사인을 선임하여야 한다.
⑥ 제2항의 규정에 불구하고 주권상장법인ㆍ협회등록법인 및 직전 사업연도에 제1조의3제2항의 규정에 의하여 증권선물위원회로부터 결합재무제표 작성회사로 통보받은 회사가 속한 기업집단의 계열회사가 아닌 회사가 직전사업연도의 감사인을 다시 감사인으로 선임하고자 할 때에는 감사 또는 감사인선임위원회의 승인을 얻지 아니할 수 있다.
⑦ 제2항의 규정에 의하여 회사가 감사인을 선임하는 때에는 감사인의 감사보수 및 감사시간에 관하여 미리 감사 또는 감사인선임위원회와 협의하여야 한다.
⑧ 제2항의 규정에 의한 감사인선임위원회의 구성 및 운영 등에 관하여 필요한 사항은 대통령령으로 정한다.
|
| ◦ | 감사위원회가 각종 부의사항을 적기에 처리하고 필요한 보고를 받는 등 실질적인 감사기능을 발휘하기 위해서는 가급적 자주 위원회를 개최할 필요가 있으므로 정기회의를 분기당 1회 이상 개최하고 필요시 수시회의를 개최하도록 함. |
| ◦ | 감사위원회는 매 회의마다 회의록을 작성하여야 하는 바, 회의록에는 주요 심의사항(감사위원의 발언내용 포함)과 결의사항을 상세하고 명확하게 기재하여야 함. |
| ◦ | 준법감시인이 내부통제기준 준수여부에 대한 점검결과를 보고하는 경우, 또는 임직원의 위법ㆍ부당행위나 내부통제기준위반 행위에 대한 조사결과를 보고하는 경우 감사위원회는 이사회 또는 경영진에 대하여 관련 임직원 제재 및 재발방지대책 수립 등 필요한 조치를 할 것을 요구할 수 있음. |
| ◦ | 감사위원회는 준법감시인이 수행한 준법관련 업무에 대하여 추가적인 감사가 필요하다고 판단하는 경우 준법감시인의 업무 등을 대상으로 감사보조조직으로 하여금 감사를 실시하게 할 수 있음. |
| □ | 관계법령 또는 정관에서 정한 사항과 이사회가 위임한 사항의 처리 |
| ◦ | 이사가 법령 또는 정관에 위반하는 행위를 하거나 그 행위를 할 염려가 있다고 판단되는 경우 이사회(상법 제391의2조 제2항) 및 감독당국에 보고하여야 함. 또 필요한 경우에는 회의의 목적과 소집이유를 기재한 서면을 이사회에 제출하여 임시주주총회의 소집을 청구할 수 있음.(상법 제412의3조) |
| ◦ | 매결산기 이사가 제출하는 재무제표 및 영업보고서에 대한 감사보고서의 제출(상법 제447조의2) |
| ◦ | 내부회계관리제도의 운용실태를 평가하여 이사회에 보고(기업구조조정 촉진법 제4조 5항) 등 |
| □ | 기타 감독기관 지시, 이사회, 감사위원회가 필요하다고 인정하는 사항에 대한 감사실시. |
<민법 제67조의 감사의 직무>
1. 법인의 재산상황을 감사하는 일
2. 이사의 업무집행의 상황을 감사하는 일
3. 재산상황 또는 업무집행에 관하여 부정, 불비한 것이 있음을 발견한 때에는 이를 총회 또는 주무관청에 보고하는 일
4. 전호의 보고를 하기 위하여 필요 있는 때에는 총회를 소집하는 일
|
| (1) | 감사위원회규정(은행§3, 증권§3, 투신운용§3, 보험§3, 저축은행§3, 여신전문§3) |
(역할)
위원회는 내부통제시스템의 적정성과 경영성과의 평가 및 개선 등을 위한 다음 각 호의 역할을 수행한다.
1. 재무감사, 업무감사, 준법감사, 경영감사, IT감사 등으로 구분되는 내부감사계획의 수립, 집행, 결과평가, 사후조치, 개선방안 제시
2. 회사의 전반적인 내부통제시스템에 대한 평가 및 개선방안 제시
3. 내부감사부서장과 감사의 직무 수행상 필요한 직원의 임면에 대한 동의
4. 외부감사인 선임에 대한 승인
5. 외부감사인의 감사활동에 대한 평가
6. 감사결과 지적사항에 대한 조치 확인
7. 관계법령 또는 정관에서 정한 사항과 이사회가 위임한 사항의 처리
8. 기타 감독기관 지시, 이사회, 감사위원회가 필요하다고 인정하는 사항에 대한 감사
|
| ※ | 증권, 보험, 저축은행, 여전협회 규정에는 3호의 규정이 없음 |
| (2) | 감사위원회직무규정(은행§3, 증권§3, 투신운용§3, 보험§3, 저축은행§3, 여신전문§3) |
(상근감사위원의 직무)
① 감사위원회규정에 의거 상근감사위원이 수행할 직무는 다음 각 호와 같다.
1, 경영진의 일상업무 집행에 대한 사전ㆍ사후감사
2. 감사실시 등 내부감사업무 수행에 관한 전반적인 사항
3. 감사결과 지적사항에 대한 조치 확인
4. 감사인의 보직, 전보 등 인사시 사전협의 및 근무평정
5. 감사위원회규정 및 이 규정을 제외한 감사관련 규정의 제정, 개폐
6. 감사위원회가 지시하거나 별도로 결의하여 위임한 사항
7. 기타 감사업무 수행에 관한 사항
② 제1항 제1호의 일상감사대상 이외의 서류 중 은행장의 결재를 받은 서류가 있을 경우 관련 부서장은 이를 상근감사위원에게 공람토록 하여야 한다.
※ 단, 상근감사위원이 없는 금융기관의 경우에는 감사위원회로부터 감사업무를 위임받은 책임자는 동 직무규정에 근거하여 내부감사를 주관하여 수행한다.(투신운용, 보험, 저축은행, 여신전문)
|
(가) 증권, 투신운용, 보험, 저축은행, 여신전문(§3)
(상근감사위원 및 주관부서)
감사에 관한 사항은 위원회의 지시 또는 위임을 받아 상근감사위원이 주관하고 감사위원회규정에 의해 설치된 감사보조조직은 감사활동의 수행을 보조한다.
|
| (3) | 감사직무규정(증권§3, 투신운용§3, 보험§3, 저축은행§3, 여신전문§3) |
(직무)
감사의 직무라 함은 다음 각 호의 업무를 말한다.
1. 재무감사, 준법감사, 업무감사, 경영감사, IT감사 등으로 구분되는 내부감사 계획의 수립, 집행, 결과평가, 사후조치 개선방안 제시
2. 회사의 전반적인 내부통제시스템에 대한 평가 및 개선방안 제시
3. 감사보조조직의 부서장의 임면에 대한 동의
4. 외부감사인 선임에 대한 승인
5. 외부감사인 활동에 대한 평가
6. 감사결과 지적사항에 대한 조치 확인
7. 관계법령 또는 정관에서 정한 사항과 이사회가 위임한 사항의 처리
8. 기타 감독기관 지시, 이사회, 감사가 필요하다고 인정하는 사항
|
| ※ | 투신운용 표준안에는 감사직무수행상 필요한 직원의 임면에 대한 동의도 감사의 업무로 포함 |
(가) 신협(§8)
(감사의직무)
감사의 직무라 함은 다음 각 호의 업무를 말한다.
1. 회계 및 이와 관련된 업무감사
2. 관련법규 및 정관이 정하는 여부에 관한 감사
3. 기타 감독기관이 요청하거나,감사가 필요하다고 인정하는 사항에 대한 감사
4. 내부통제시스템의 적정성에 대한 감사
|
| 4. 권한 |
|
| □ | 감사(위원회)의 권한에는 이사의 직무집행에 대한 감사, 영업에 관한 보고 요구 및 회사의 업무와 재산상태 조사의 기본적인 법적 권한을 포함한 많은 권한이 있으나, 이러한 권한이 법에서는 포괄적으로 규정되어 있어 실질적인 권한행사에 제약이 되는 경우가 있으므로 감사의 권한을 실질적으로 강화하기 위해 이를 구체적으로 명시함. |
| □ | 감사(위원회)는 이사의 직무집행을 감사하며 이사에 대하여 언제든지 영업에 관한 보고를 요구하거나 회사의 업무와 재산상태를 조사할 수 있는 권한이 있음.(상법 제412조) |
| ◦ | 경영진은 감사(위원회)의 요구, 조사 등에 대해 특별한 사유가 없는 한 응해야 하며, 이러한 특별한 사유로 요구에 응할 수 없는 경우 요구를 받은 경영진은 그 사유를 감사(위원회)에게 서면으로 제출하여야 함. |
| - | "특별한 사유”란 요구받은 자료제출, 출석, 봉인이 현실적으로 불가능한 경우 등을 의미 |
| ◦ | 회계 및 업무 감사권의 구체적 권한은 다음과 같음. |
| - | 감사업무 수행에 필요하다고 판단되는 회사내 모든 정보에 대한 요구 권한이며, "모든 정보”는 재무ㆍ회계ㆍ영업ㆍ조직ㆍ인사 등 회사내의 공식ㆍ비공식 문서, 기록, 자료 등의 일체를 의미함. |
| - | 감사업무의 수행 및 영업에 관한 보고, 회사의 업무ㆍ재산상태에 대한 조사시에 필요로 하는관계자*의 출석 및답변을 요구*할 수 있는 권한임. |
| - | 여기서 "관계자”란 감사의 직접적인 대상자는 물론 감사에 필요한 경우 조사대상 사안과 관련이 있는 회사 및 자회사의 모든 임직원이 되며, "요구하는 답변”은 감사목적 달성을 위한 감사업무수행과 관련한 사항 일체임. |
| - | 이사의 직무집행 감사 및 회사의 업무ㆍ재산상태에 대한 감사에 있어 필요한 경우 대상이 되는 창고, 금고, 장부 및 물품을 봉인할 수 있는 권한으로, 봉인된 이후에는 감사인의 승인 없이 접근하거나 사용할 수 없음. |
| - | 감사업무 수행에 있어서 회계관련 거래가 있는거래처의 자료가 필요한 경우 회사의 거래처에 대한조사자료의 징구권한임. |
| - | 여기서“회계관계 거래처”란 회사의 업무와 관련된 금전적 거래 등으로 회사의 회계에 영향을 미치는 대상처를 의미하며, "조사자료 징구”는 회사와 거래처간의 거래와 관련하여 거래처 또는 제3자에게서 잔고증명서, 거래확인서와 같은 각종 확인서, 증명서 등의 문서 및 자료를 징구할 수 있음. |
| - | 기타 감사업무 수행에 필요하다고 인정되는 모든 사항의 요구 권한. |
< 경영진에 대한 직접적인 보고 요구 >
감사(위원회)는 필요한 경우 직원뿐만 아니라 임원에 대하여도 회사의 영업 및 재산상태에 관련된 자료, 정보 등을 감사(위원회)에 직접 제출 또는 보고토록 할 수 있는 바, 임원이 직접 수행한 업무에 대한 감사를 위해 필요하거나 임원이 감사대상 업무에 대한 관심과 주의를 기울일 필요가 있다고 판단할 경우 임원의 직접 보고 등을 요구하는 것이 바람직함.
|
| □ | 감사(위원회)는 그 직무를 수행하기 위하여 필요한 때에 자회사에 대하여 영업의 보고를 요구할 수 있으며, 자회사가 지체없이 보고를 하지 아니할 때 또는 그 보고의 내용을 확인할 필요가 있는 때에는 자회사의 업무와 재산상태를 조사할 수 있음. 자회사는 정당한 이유 없이 이를 거부할 수 없으며(상법 제412조의4) 이를 위배한 경우는 5백만원 이하의 과태료에 처함.(상법 제635조 제1항 제21의2호) |
| ◦ | 이사는 회사에 현저하게 손해를 미칠 염려가 있는 사실을 발견한 때에는 즉시 이를 감사(위원회)에게 보고할 의무가 있음. |
| □ | 이사회 출석 및 의견 진술권 (상법 제390조, 제391조의2) |
| ◦ | 감사는 이사회 소집통지를 받을 권한이 있으며, 이사회에 출석하여 의견을 진술할 수 있음. |
| ※ | 감사위원회의 위원은 기본적으로 이사의 신분을 갖고 있어 당연히 이사회의 참석대상으로 소집통보를 받고 이사회에 출석하여 의견을 진술할 수 있으므로 본 조항을 감사위원에는 준용하지 않음. |
| □ | 이사의 불법행위에 대한 유지(留止)청구권 (상법 제402조) |
| ◦ | 감사(위원회)는 이사가 법령 또는 정관에 위반한 행위를 하여 이로 인하여 회사에 회복할 수 없는 손해가 생길 염려가 있는 경우에는 회사를 위하여 이사에 대하여 그 행위를 유지하도록 청구할 권한이 있음. |
| □ | 감사의 해임에 관한 의견 진술권 (상법 제409조의2) |
| ◦ | 감사는 주주총회에서 감사의 해임에 관하여 의견을 진술할 수 있음. |
| □ | 주주총회소집 청구권 (상법 제412조의3) |
| ◦ | 감사(위원회)는 회의의 목적사항과 소집의 이유를 기재한 서면을 이사회에 제출하여 임시총회의 소집을 청구할 수 있음. |
| □ | 이사와 회사간의 소에 관한 회사 대표권 (상법 제394조) |
| ◦ | 회사가 이사에 대하여 또는 이사가 회사에 대하여 소를 제기하는 경우에 감사(위원회)는 그 소에 관하여 회사를 대표함. |
| □ | 각종 소권(訴權) (상법 제376조, 제429조, 제445조, 제328조) |
| ◦ | 감사(위원회)는 주주총회결의취소의 소, 신주발행무효의 소, 자본감소무효의 소, 합병무효의 소 및 설립무효의 소 등 각종 소를 제기할 수 있음. |
| □ | 회사비용으로 전문가의 조력을 구할 권리(상법 제415조의2) |
| ◦ | 감사위원회는 회사의 비용으로 전문가의 조력을 구할 수 있음. |
| (1) | 감사위원회규정(은행§4, 증권§4, 투신운용§4, 보험§4, 저축은행§4, 여신전문§4) |
(권한)
① 위원회는 그 직무를 수행하기 위하여 필요한 경우 다음 각 호의 권한을 가진다.
1. 제 증명서, 확인서, 문답서 및 기타 관계자료와 물품의 요구
2. 창고, 금고, 장부 및 물품 및 보관장소 등의 봉인
3. 관계자의 출석 및 답변요구
4. 은행 및 자회사의 모든 정보에 대한 자료제출 요구
5. 회계관계 거래처에 대한 조사자료 요구
6. 기타 감사업무 수행에 필요한 사항의 요구
② 위원회로부터 제1항 각 호의 요구를 받은 자는 특별한 사유가 없는 한 이에 응하여야 한다.
|
(가) 증권, 투신운용, 저축은행, 여신전문(§4)
.1. 원칙적으로 회사내 모든 정보에 대한 요구권 (경영진은 위원회의 원활한 업무수행을 위하여 중요한 경영활동에 관한 정보를 사전 또는 사후적으로 공유하여야 한다.)
2. 관계자의 출석 및 답변요구
3. 창고, 금고, 장부 및 물품의 봉인
4. 회계관계 거래처에 대한 조사자료 징구
5. 기타 감사업무수행에 필요한 사항의 요구
|
| ※ | 보험 표준안에는 제장부 증빙서 및 관계서류의 제출 요구, 자회사에 대한 조사 항목이 추가되어 있음 |
(권한과 의무)
① 감사위원회 및 상근감사위원 지시 또는 위임을 받아 감사업무를 수행하는 자(이하"감사인"이라한다)는 그 직무를 수행하기 위하여 감사위원회규정 제4조의 권한을 가진다.
② 상근감사위원 및 감사인은 감사를 행함에 있어 감사위원회규정 제5조의 의무사항을 성실하게 이행하여야 한다.
|
| (3) | 감사직무규정(증권§4, 투신운용§4, 보험§6, 저축은행§5, 여신전문§5) |
(권한)
감사는 다음 각 호의 권한을 갖는다.
1. 원칙적으로 회사내 모든 정보에 대한 요구권 (경영진은 감사의 원활한 업무수행을 위하여 중요한 경영활동에 관한 정보를 사전 또는 사후적으로 공유하여야 한다.)
2. 관계자의 출석 및 답변요구
3. 창고, 금고, 장부 및 물품의 봉인
4. 회계관계 거래처에 대한 조사자료 징구
5. 기타 감사업무수행에 필요한 사항의 요구
|
| ※ | 보험 표준안에는 제장부 증빙서 및 관계서류의 제출 요구, 자회사에 대한 조사 항목이 추가되어 있음 |
(가) 신협(§11)
(인원ㆍ감사자료ㆍ설명ㆍ입회요구)
감사는 이사장에게 감사상 필요한 직원의 지원을 요구하거나 각종 장부ㆍ서류ㆍ물건의 제시, 조서의 작성 및 관계자의 출석ㆍ답변을 요구할 수 있다.
|
| 5. 의무 |
|
| □ | 상법에서 감사(위원회)는 감사보고서의 제출, 이사의 위법행위에 대한 이사회 보고 등의 의무와 책임을 명시하고 있으나 감사업무 수행에 대한 기본적 사항은 명시하고 있지 않음. |
| □ | 감사(위원회)규정에서는 법적으로 규정된 의무와 책임 이외의 내부감사업무 수행과 관련된 세부 사항만을 명시하여 감사(위원회)의 직무수행에 있어서의 행동지침으로 삼고 있음. |
| □ | 감사위원회의 감사위원은 감사의 역할뿐만 아니라 이사의 신분을 갖는 이중적 신분임에 따라 이사로서의 기본적인 의무와 책임도 부담하게 됨. |
| □ | 감사(위원회)는 그 직무를 수행함에 있어 회사에 대하여 선량한 관리자의 주의 의무를 지며, 감사(위원회)규정은 감사(위원회)의 감사업무 수행과 관련하여 이행하여야 할 의무를 다음과 같이 명시함. |
| ◦ | 공정한 감사를 위해서는 편견, 사견, 부정확한 정보, 특정한 입장 등의 영향을 배제하고 중립적 입장에서 객관적 시각으로 감사하여야 함. |
| 나) | 감사(위원회)는 직무상 알게된 기밀을 정당한 이유 없이 누설하거나 직무목적 이외로 사용할 수 없음 |
| ◦ | 직무를 수행하면서 지득하게된 “기밀”이란 『금융실명거래 및 비밀보장에 관한 법률』,『신용정보의 이용 및 보호에 관한 법률』등에 의한 개인정보 또는 회사의 업무와 관련한 사항 등이며, 이러한 기밀을 법적인 요건 또는 당사자의 승인 없이 감사업무 수행과 관련된 이외의 용도로 제3자에게 유출 또는 사용하여서는 안됨. |
| 다) | 직무수행에 있어 관계법규 및 지시사항에 따라 사실과 증거에 의하여 직무를 행하여야 하며, 감사사항에 대하여는 충분한 기록과 입증자료를 확보하여야 함 |
| ◦ | 공정한 감사수행을 위해서는 관련 법규, 규정, 지침 및 지시사항 등의 객관적인 기준과 실증에 의한 감사를 해야하며 주관적 추측, 판단, 정황 등의 불명확한 요인은 배제함이 원칙이고, 판단의 근거 및 사후조치, 개선권고 등을 위해서는 이를 뒷받침할 충분한 기록과 입증자료가 확보되어야 함. |
| □ | 이사의 위법행위에 대한 감사(위원회)의 이사회 보고 (상법 제391조의2) |
| ◦ | 감사(위원회)는 이사가 법령 또는 정관에 위반한 행위를 하거나 그 행위를 할 염려가 있다고 인정하는 때에는 이사회에 이를 보고하여야 함. |
| ◦ | 감사(위원회)는 이사가 주주총회에서 제출한 의안 및 서류를 조사하여 법령 또는 정관에 위반하거나 현저하게 부당한 사항이 있는지 여부에 관하여 주주총회에 그 의견을 진술하여야 함. |
| □ | 감사보고서의 제출 (상법 제447조의4, 증권거래법 제191조11 제3항) |
| ◦ | 감사(위원회)는 이사가 정기총회일의 6주간전에 제출한 재무제표와 영업보고서를 받은 날로부터 4주간내에 감사보고서를 이사에게 제출하여야 함 |
| ◦ | 상장법인 또는 등록법인의 감사(위원회)는 이사에 대하여 감사보고서를 주주총회일의 1주전까지 제출할 수 있음. |
| ◦ | 감사(위원회)는 감사에 관하여 감사록을 작성하여야 하며 감사록에는 감사의 실시요령과 그 결과를 기재하고 감사를 실시한 감사(위원회)가 기명날인 또는 서명하여야 함. |
| □ | 부정행위 등의 보고수령 및 통보 (주식회사의 외부감사에 관한 법률 제10조 제3항) |
| ◦ | 감사(위원회)는 이사의 직무행위에 관한 부정행위 또는 법령이나 정관에 위반되는 중대한 사실을 발견한 때에는 이를 외부감사인에게 통보하여야 함. |
| ◦ | 이사는 법령과 정관의 규정에 따라 회사를 위하여 그 직무를 충실하게 수행하여야 함. |
| □ | 이사의 비밀유지의무 (상법 제382조의4) |
| ◦ | 이사는 재임중 뿐만 아니라 퇴임후에도 직무상 알게된 비밀을 누설하여서는 안됨. |
| ◦ | 감사(위원회)가 그 임무를 해태한 때에는 그 감사(위원회)는 회사에 대하여 연대하여 손해를 배상할 책임을 부담함. |
| ◦ | 감사(위원회)가 악의 또는 중대한 과실로 인하여 그 임무를 해태한 때에는 그 감사(위원회)는 제3자에 대하여 연대하여 손해를 배상할 책임을 부담함. |
| ◦ | 감사(위원회)가 회사 또는 제3자에 대하여 손해를 배상할 책임이 있는 경우에 이사도 그 책임이 있는 때에는 감사(위원회)와 이사는 연대하여 배상할 책임이 있음. |
| ◦ | 감사(위원회)등이 임무에 위배한 행위로써 재산상의 이득을 취하거나 회사에 손해를 가한 때에는 10년 이하의 징역 또는 3천만원 이하 벌금. |
| □ | 회사재산을 위태롭게 하는 죄 (상법 제625조) |
| ◦ | 감사(위원회)등이 주식 또는 출자에 관한 부실보고 및 사실은폐를 한 경우, 부정한 방법에 의한 주식 취득, 위규행위에 의한 이익이나 이자배당, 투기행위 목적의 재산 처분시 5년 이하의 징역 또는 1천5백만원 이하의 벌금. |
| ◦ | 감사(위원회)등이 주식 또는 사채모집시 중요한 사항에 관한 부실 기재가 있는 주식청약서 등의 문서작성시 5년 이하의 징역 또는 1천5백만원 이하의 벌금 |
| ◦ | 감사(위원회)등이 납입 또는 현물출자의 이행을 가장하는 행위를 한 경우 5년 이하의 징역 또는 1천5백만원 이하의 벌금 |
| ◦ | 감사(위원회)등이 직무에 관한 부정한 청탁을 받고 재산상의 이익을 수수ㆍ요구ㆍ약속한 때에는 5년 이하의 징역 또는 1천5백만원 이하의 벌금 |
| □ | 주주의 권리행사에 관한 이익공여의 죄 (상법 제634조의2) |
| ◦ | 감사(위원회)등이 주주의 권리행사와 관련하여 회사의 계산으로 재산상의 이익을 공여한 경우 10년 이하의 징역 또는 3천만원 이하의 벌금 |
| ◦ | 감사(위원회)등이 관청ㆍ총회 등에 부실보고 또는 사실을 은폐한 때, 감사(위원회) 員數가 부족한 경우에 그 선임절차를 해태한 때, 의사록ㆍ감사록ㆍ감사보고서 등에 기재할 사항을 기재하지 아니하거나 부실기재 한 때 등의 경우 5백만원 이하의 과태료 부과 |
| (1) | 감사위원회규정(은행§5, 증권§5, 투신운용§5, 보험§5, 저축은행§5, 여신전문§5) |
(의무)
위원회는 감사를 행함에 있어서 다음 각 호의 사항을 이행하여야 한다.
1. 위원회는 공정하게 감사하여야 한다.
2. 위원회는 직무상 알게된 기밀을 정당한 이유 없이 누설하거나 직무목적 이외로 사용할 수 없다.
3. 위원회는 직무수행에 있어 관계법규 및 지시사항에 따라 사실과 증거에 의하여 직무를 행하여야 하며, 감사사항에 대하여는 충분한 기록과 입증자료를 확보하여야 한다.
|
| (2) | 감사직무규정(증권§5, 투신운용§5, 보험§7, 저축은행§6, 여신전문§6, 신협§10) |
(의무)
위원회는 감사를 행함에 있어서 다음 각 호의 사항을 이행하여야 한다.
1. 위원회는 공정하게 감사하여야 한다.
2. 위원회는 직무상 알게된 기밀을 정당한 이유 없이 누설하거나 직무목적 이외로 사용할 수 없다.
3. 위원회는 직무수행에 있어 관계법규 및 지시사항에 따라 사실과 증거에 의하여 직무를 행하여야 하며, 감사사항에 대하여는 충분한 기록과 입증자료를 확보하여야 한다.
4. 피감사인의 업무상 창의와 활동기능이 위축되거나 침체되지 않는 범위내에서 감사를 실시하여야 한다.(보험, 저축은행, 여신전문)
|
(가) 신협(§10)
(감사 준수사항)
감사와 검사원은 직무를 수행함 에 있어서 다음 각호의 사항을 준수하여야한다.
1. 관계 법령, 정관, 규약 및 규정을 준수하고 독립하여 공정하게 감사를 하여야 한다.
2. 직무상 알게 된 기밀을 부당하게 공개하거나 목적 외에 사용할 수 없다.
3. 직무수행에 있어 관계법규 및 지시사항에 따라 사실과 증거에 의해 행하여야 한다.
4. 감사는 감사로 인한 조합 업무불편을 최소화 하여야 한다.
|
| 6. 독립의 원칙 |
|
| □ | 감사(위원회)는 경영진의 직무를 견제ㆍ감시하는 기능을 수행하므로 자신의 직무를 공정하게 집행하기 위해서는 경영진과 독립된 위치에서 업무를 수행할 수 있어야 하며, 감사업무에 필요한 모든 자료 및 정보에 대하여 접근할 수 있고 이를 제공받을 수 있어야 함. |
| ◦ | 이를 위해서는 실질적으로 감사업무를 수행하는 감사(위원회) 및 감사인이 경영진의 간섭과 지시에 자유로울 수 있도록 제도적 장치를 갖추어야 하며, |
| ◦ | 감사(위원회)가 제대로 기능하기 위해서 이러한 감사(위원회)가 경영진 및 대주주로부터의 독립성 유지와 더불어 회계 및 감사업무에 대한 전문성을 보유하는 것이 필요함. |
| □ | 미국의 경우 이사회는 이사의 직무를 감시ㆍ감독하는 기능에 충실하여 경영진을 견제하는 역할을 하나, 우리나라는 미국과 달리 이러한 역할보다는 이사회가 경영의 최고 의사기구로서 경영진을 대표하는 역할을 하는 경우가 많음. |
| ◦ | 감사위원회가 이사회내의 위원회이며 감사위원이 이사의 신분을 함께 갖고 이사회에 참여하는 현행제도 하에서, 이사회의 기능이 미국과 달리 견제 기능이 취약한 현실에서는 감사위원회가 경영진으로부터 충분한 독립성을 확보하여 경영진을 견제하는 고유의 기능을 수행하기에는 어려운 점이 있음. |
| □ | 감사(위원회)는 경영진을 견제하기 위한 이사의 직무집행 감사가 기본적인 고유 기능이므로 이러한 역할 수행에 지장을 줄 수 있는 어떠한 간섭에서도 독립되어 업무수행을 할 수 있어야 함. |
| □ | 감사위원회는 이사회내 위원회이기는 하나 이사회에 대해 독립적인 감사에 갈음하는 기구이며, 다른 위원회와 달리 상법상 별도의 규정으로 명시되어 있고, 감사위원회의 위원은 다른 이사와는 선임절차가 다르므로 다른 위원회와 달리 성격과 기능에서 독립적이라고 보아야 할 것임. |
| □ | 상법상 이사회내 위원회가 결의한 사항에 대하여 이사회는 다시 의결할 수 있으나(상법 제393조의2 제4항) 감사위원회는 이사의 직무를 독립적인 입장에서 감사하고 견제하여야 한다는 점을 감안하여 이사회는 감사(위원회) 의결사항 등 업무 수행과 관련하여 감사위원회의 의견을 최대한 존중하는 것이 바람직함. |
| 3) | 감사(위원) 선임 및 해임 관련 독립성 확보 |
| □ | 감사(위원회)는 이사회와 경영진을 견제하기 위한 독립성 확보 측면에서 선임 및 해임과 관련하여 별도의 규정을 두고 있음. |
(세부사항은 제2장의 관련 내용 참조)
| ◦ | 감사위원회는 2/3 이상을 사외이사로 구성하고, 경영진 및 주주와 관련된 특수관계자의 비율을 1/3 이내로 하여 경영진 및 소수 대주주의 영향에 의한 감사위원회위원 선임을 최소화하고 있음.(상법 제415조의2 제2항) |
| ◦ | 상법상 감사는 주총에서 선임하며 감사 선임시 소수 대주주의 전횡을 방지하고자 발행주식총수(의결권 없는 주식 제외)의 100분의3을 초과하는 주식 소유주주는 감사의 선임시 초과 주식에 대한 의결권 행사를 하지 못하게 함.(상법 제409조) |
| ◦ | 증권거래법에서는 감사(위원) 선임시 최대주주와 특수관계인 기타 대통령이 정하는 자가 소유하는 주권상장법인 또는 협회등록법인의 의결권 있는 주식의 합계가 당해 법인의 의결권 있는 발행주식 총수의 100분의3을 초과하는 경우 그 초과하는 주식에 관하여 의결권을 행사하지 못하도록 함. (증권거래법 제191조의11) |
| - | 또한 감사위원 선임시 총자산 2조원 이상인 주권상장법인 또는 협회등록법인의 의결권 없는 주식을 제외한 발행주식 총수의 100분의3을 초과하는 수의 주식을 가진 주주는 그 초과하는 주식에 관하여 의결권을 행사하지 못함.(증권거래법 제191조의17) |
| ◦ | 상법상 감사의 경우 주총에서 해임될 수 있으나 이에 관해 의견을 진술할 수 있으며(상법 제409조의2), 감사위원회위원의 경우는 이사회에서 이사 총수의 2/3 이상의 결의를 필요로 하도록 함으로써(상법 제415조의2 제3항) 감사나 감사위원의 해임 결정과정에 제약을 두고 있음. |
| ◦ | 한편 증권거래법에서는 상근감사위원에 대하여 해임시에도 선임의 경우와 마찬가지로 의결권 있는 발행주식 총수의 100분의3을 초과하는 주식에 대한 의결권을 제한하는 등 특정 대주주나 이사회가 임의로 상근감사위원을 해임하지 못하도록 하고 있음.(증권거래법 제191조의 11) |
| 다. | 감사(상근감사위원) 및 감사인의 독립성 확보 방안 |
| □ | 이사와 감사위원으로서의 이중 신분인 감사위원의 직무 독립성 |
| ○ | 감사위원은 기본적으로 이사의 신분을 가지므로 이사회에 참석하여 이사회의 의결에 참여하게 되는데, 이는 경영진을 감사해야 하는 감사위원회위원의 업무독립성에 배치될 수 있음. |
| ○ | 증권거래법의 적용을 받는 경우 감사위원회위원은 일반 이사와 다른 조건으로서 이사에 선임될 뿐 아니라, 감사의 기능을 갈음하는 감사위원회의 위원으로서 독립적 업무수행을 위해서는 이사회의 의결에 참여하는 것이 적정치 않을 수 있음. |
| ○ | 이사회에 참석하여 의결을 행사하더라도 이는 이사로서의 입장에서 행하는 것이고 감사위원회에 참석하는 것은 감사위원회의 일원의 자격으로 참여하는 것이므로 각각 별개의 행위로 간주해야 하며, 설사 감사위원회위원 또는 상근감사위원으로서 행한 것과 이사회에 참석하여 표시한 의견이 다르거나 본인이 이사회의 일원으로 참여한 이사회의 의견과 다른 의견을 감사위원회에서 제기한다 하더라도 이는 각기 다른 입장에서 행한 것이므로 禁反言의 원칙에 反하지 않는 것으로 보아야 함. |
| ◦ | 감사(위원회)는 경영진을 감사하는 고유 기능을 수행하므로 타직무를 겸직하면 자신이 처리한 업무를 감사해야 하는자기감사의 문제,겸직한직무에서 발생한 문제에 대한책임의 문제, 업무의 집행과 이에 대한 감사가 일인에게 집중되는권한집중의 문제등이 발생하게 됨. |
| ◦ | 감사는 회사 및 자회사의 이사 또는 지배인 기타의 사용인으로 겸임이 금지되고(상법 제411조), 은행의 경우 상근감사위원도 감사위원회 외의 직무를 겸직할 수 없도록 되어 있으며(은행업감독규정 제23조 1항), 감사(상근감사위원)는 2년내 상근임직원 이었던 자와 주요 주주 등의 선임을 금지하고 있고(증권거래법 제191조의12, 제54조의6), 보험업권의 감사위원회직무규정은 별도로 상근감사위원의 타직무 겸임을 금지하는 규정을 두고 있음. |
| ◦ | 이와 같은 맥락에서 감사(위원)는 경영진과 독립적인 위치에서 경영진을 견제할 수 있도록 하기 위해 이사회를 제외한 어떠한 경영진의 기구 조직의 구성원으로 참여하지 말아야 함. |
| - | 예를 들어 이사회의 위임을 받은 이사 또는 집행임원이 모여 경영집행을 논의하는 기구인 상임위원회, 경영위원회 뿐 아니라 사외이사가 함께 하는 보상위원회, 리스크관리위원회와 같은 경영집행기구에 감사(위원)가 위원으로 참석하여 의결에 참여하는 것은 경영진의 활동을 견제ㆍ감사해야 하는 감사(위원)에게 자기감사의 문제, 책임의 문제, 권한집중의 문제가 발생하므로 독립의 원칙에 위배된다 할 것임. |
| - | 다만, 의사결정에 참여하지 않고 정보의 공유를 위해 참석하는 것은 가능할 것임. |
| □ | 감사(상근감사위원) 및 감사인의 업무 독립성 |
| ◦ | 감사(상근감사위원) 및 감사보조조직(감사인)은 내부감사업무와 관련하여 자신의 직무를 독립적으로 수행할 수 있어야 하며, 내부감사업무에 관하여 경영진 등 어떠한 부서로부터 부당한 간섭이나 지시를 받아서는 안됨. |
| ◦ | 감사인은 감사인이 근무했던 부서의 감사를 할 경우 일정기간(적어도 1년)이 경과하기 전에는 감사에 참여하지 않는 것이 바람직함. |
| ◦ | 준법감시인 및 준법감시조직은 경영진에 속하므로 감사인이 준법감시인 또는 준법감시업무를 겸직하는 것은 원칙적으로 바람직하지 않음. |
| ◦ | 감사 또는 (상근)감사위원의 보수는 상법 제415조 및 제388조에 의하여 정관에 정하거나 주주총회 결의로 결정하여야 하며 경영진이 그 보수를 정하거나 정하는데 관여하여서는 안됨. |
< 감사와 감사위원의 보수에 관한 상법조항 >
第388條 (理事의 報酬) 理事의 報酬는 定款에 그 額을 定하지 아니한 때에는 株主總會의 決議로 이를 定한다.
第415條 (準用規定) 제382조제2항, 제382조의4, 제385조, 第386條, 第388條, 第400條, 第401條와 第403條 乃至 第407條의 規定은 監事에 準用한다.<改正 1984.4.10, 2001.7.24>
|
| ◦ | 감사(위원회)의 실질적 역할 활성화를 위해 감사(위원)을 감사, 회계업무 등에 대한 전문적 지식과 경험을 보유한 자 중에서 선임토록 정관 등에 규정함이 바람직하며 감사위원회규정에서는 감사위원의 적극적 자격요건을 예시하고 있음.(감사위원회규정 제8조(구성)) |
| ◦ | 은행의 경우 감사위원회의 감사위원은 사외이사 전원으로 구성된 "후보추천위원회"의 추천을 거쳐 선임(은행법 제24조)하도록 규정되어 있고, 증권거래법에서는 동법 적용대상 기업의 경우 사외이사가 2분의 1 이상 되는 사외이사후보추천위원회에서 추천하는 자를 주주총회에서 사외이사인 감사위원으로 선임하도록 하고 있는 바(증권거래법 제191조의16, 54조의5, 동법시행령 제84조의23), 여타 금융회사도 이러한 방식의 절차를 통해 공정한 선임이 이뤄지도록 함이 바람직함. |
| ◦ | 감사위원회를 설치하는 경우에 감사위원회가 상근감사위원이 없이 전원이 사외이사로만 구성되면 감사위원회 자체가 주기적으로 개최되는 회의체 성격일 뿐 상시적으로 감사업무를 수행하는 자가 없음에 따라, 감사업무의 신속한 처리 및 효율적 처리가 어려울 수 있으며 감사보조조직이 경영진에 종속되어 독립적 업무수행이 위축될 수 있음. |
| ◦ | 감사업무의 효율적 수행 및 감사담당부서의 지휘, 감독 등을 위하여 "상근감사위원"을 선임하는 것이 바람직하며, 이 경우에는 회사의 정관 등에 선임관련사항을 규정화하여 선임하는 것이 바람직함. |
| ◦ | 감사위원회가 설치되어 있으나 부득이하게 상근감사위원을 둘 수 없는 경우 또는 비상근감사를 두는 경우에는 상근감사(위원)에 준하여 감사업무의 효율적 수행 및 감사담당부서의 지휘, 감독 등을 할 수 있도록 업무대행자를 임명하는 등 대응책을 마련하여 실질적인 감사기능이 작동되도록 하여야 하는 것이 바람직함. |
| ◦ | 감사결과보고서 등 감사업무 수행결과에 따른 문서의 결재는 감사나 감사위원회 또는 권한 위임을 받은 상근감사위원의 전결로 처리완료하는 것이 원칙이며, 대표이사 등에게 결재를 받는 것은 감사(위원회)가 대표이사 하부 기구가 되는 것이므로 지양해야 함. 그러나 금융사고 등 긴급하고 중대한 사안의 경우 정보제공 차원에서 통지(열람)는 가능. |
| ◦ | 감사(위원회)의 경영진에 대한 견제기능 및 독립성 차원에서 감사결과 및 개선ㆍ조치요구 등은 감사(위원회) 또는 상근감사위원의 명의로 경영진에 통지하는 것이 적정함. |
| ◦ | 감사 또는 감사위원회가 내부감사조직을 효율적으로 통제하고 또 내부감사조직의 독립성을 확보하기 위해서는 감사인의 선발ㆍ전출ㆍ보직변경과 평가ㆍ승진 등과 같은 인사나 업무평가 등에 대한 권한을 실질적으로 확보하여 동 업무가 경영진이나 집행부서와는 독립적으로 이루어져야 함 |
| ◦ | 감사 또는 감사위원회가 감사인력에 대한 인사를 위해 필요한 자료를 요구하는 경우 경영진은 관련 자료를 충분히 제공하여야 할 것임. |
| ◦ | 원활한 감사업무 수행을 위하여 감사보조조직의 예산에 대해서 독자적인 예산을 편성하여 집행부에 요구하고 독립적 집행이 될 수 있도록 하는 것이 바람직함. |
| ◦ | 감사위원회는 그 소속위원의 경력에 관한 사항과 주요 활동내용을 주주총회에 보고하여야 하며, 대표이사는 사업보고서를 통해 이를 공시하여야 함. |
| ◦ | 사업보고서에는 감사위원회 위원들의 경력, 기업과의 중요한 거래의 유무, 기타 독립성에 관련되는 기업과의 이해관계, 관련 법령 및 감사위원회운영규정 등에서 정한 감사위원회 의무의 이행 여부 및 기타 주요 활동 등을 별도로 구분하여 공시하여야 함. |
| □ | 감사(위원회)규정상 제시된 감사보조조직의 독립성 및 전문성 확보를 위한 구체적인 제도 |
| ◦ | 상근감사위원의 요청에 의해서만 감사인의 보직 및 전보가 가능 |
| ◦ | 감사인에 대한 별도의 인사평가 기준 운영 및 평가 우대 |
| ◦ | 감사업무 수행에 관련하여 신분상 불이익 처분 금지 |
| ◦ | 전문감사인력(공인회계사, 공인내부감사사 등)의 적정 확보 |
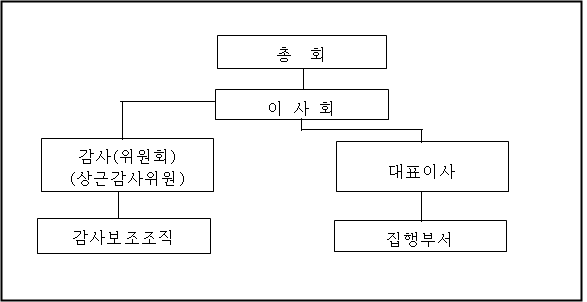
< 감사위원회와 경영진의 관계 >
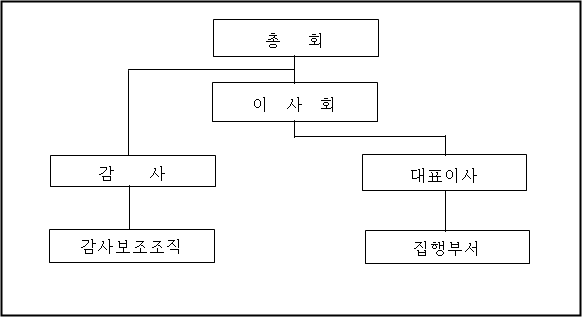
< 감사와 경영진의 관계 >
| (1) | 감사위원회규정(은행§6, 증권§6, 투신운용§6, 보험§6, 저축은행§6, 여신전문§6) |
(독립의 원칙)
위원회는 그 직무를 이사회의 의결 및 집행기구와 타부서로부터 독립된 위치에서 수행하여야 한다.
|
| (2) | 감사위원회직무규정(은행§5, 증권§6, 투신운용§6, 보험§6, 저축은행§6, 여신전문§6) |
(독립의 원칙)
상근감사위원 및 감사인은 집행기구로부터 독립된 위치에서 그 직무를 수행하여야 한다.
|
| ※ | 보험 표준안에는 상근감사위원의 타직무 겸임을 금지함. |
| (3) | 감사직무규정(증권§6, 투신운용§6, 보험§5, 저축은행§7, 여신전문§7, 신협§3) |
(독립의 원칙)
감사및 감사보조조직내의 감사전문인력은 그 직무를 이사회 및 경영진으로부터 독립된 위치에서 수행하여야 하며, 경영진은 감사가 감사업무를 원활히 수행할 수 있도록 적극적으로 협력하여야 한다.
|
| ※ | 보험 표준안에는 감사가 타직무를 겸임할 수 없고 부사장에 준하는 대우를 하여야 한다는 항목이 추가되어 있음. |
| 7. 보고 |
|
| □ | 감사(위원회)는 이사가 법령 또는 정관에 위배되는 행위를 하거나 그 행위를 할 염려가 있다고 인정한 때에는 이사회에 이를 보고하여야 함.(상법 제391조의2 제2항) |
| □ | 감사는 상법상 독립적 기구이므로 이사의 위법행위에 대한 보고 등과 같이 법에 의한 사항을 제외하고는 감사결과에 대한 이사회 보고 의무는 없음. |
| □ | 그리고 감사위원회는 제도적으로 이사회 소속 위원회이나 다른 위원회와 달리 감사에 갈음하는 독립적 성격의 기구이므로 이사의 위법행위에 대한 보고 등과 같은 법규에 의한 사항 외의 이사회에 대한 보고의무가 없다고 보아야 함. |
| ◦ | 그러나 미국식 감사위원회 제도가 이사회의 감독기능을 보조하는 역할을 수행하는 점을 감안할 때 이사회와의 정보공유, 제도개선 및 감사결과 조치요구사항의 원활한 처리 등을 위해 감사위원회의 판단에 따라 필요한 사항에 대하여는 적극적으로 보고하는 것이 바람직함. |
| - | 감사위원회가 연간 1회 이상 이사회에 감사결과를 보고하거나 내부통제시스템의 평가보고서를 제출하는 것은 이와 같은 정보제공 및 의사소통 성격으로 보아야 할 것임. |
| ◦ | 감사결과를 이사회에 보고시 보고 내용은 연간 감사활동 결과, 중요한 사항(사고, 조치 및 개선요구) 등 전반적 내용이 될 것이며, 보고 주기는 분기ㆍ반기ㆍ연간 등 자유롭게 할 수 있음. 여신전문금융사의 감사직무규정은 정기적 보고 대신 중요 지적사항에 대해 수시 보고하도록 규정하고 있음. |
| ◦ | 정례적 보고 외에 중요한 사안 등 필요하다고 인정되는 경우에는 이사회에 별도로 보고하는 것도 가능하며, 은행권역의 감사위원회규정은 위원회의 심의 사항 중 이사회 부의 사항과 검토결과 시정 또는 개선이 필요하다고 판단되는 경우에는 이를 이사회에 부의 또는 보고하도록 명시하고 있음. |
| 나. | 부당행위에 대한 이사회 및 감독 당국에의 보고 |
| □ | 감사(위원회)는 경영진 및 이사가 법령 또는 정관에 위반하는 행위를 하거나 그 행위를 할 염려가 있다고 판단되는 경우 이사회에 보고해야 함 (상법 제391의2 제2항). |
| ◦ | 경영진 및 이사가 법령 또는 정관에 위반하는 행위를 하거나 그 행위를 할 염려가 있다고 판단되는 경우 이를 감독당국에 보고토록 하는 법규정은 없음. |
| ◦ | 그러나 “금융기관의 소속 임직원이나 소속 임직원 이외의 자가 위법ㆍ부당한 행위를 함으로써 당해 금융기관 또는 금융거래자에게 손실을 초래하게 하거나 금융질서를 문란하게 한 경우에는 이를 즉시 감독원장에게 보고”하도록 감독규정 (금융기관 검사 및 제재에 관한 규정 제41조)에 명시되어 있으며, 회사의 중대한 사고에 대한 감독당국과의 정보제공 필요성 측면을 감안할 때, 이사의 위법 행위에 대해서는 감독당국에 보고하여야 함. |
| (1) | 감사위원회규정(은행§17, 증권§7, 투신운용§7, 보험§8, 저축은행§8, 여신전문§8) |
(보고)
① 위원회는 감사결과를 연 1회 이상 이사회에 보고하여야 한다.
② 위원회는 위원회의 결의사항을 이사회에 보고하여야 한다.
③ 위원회는 위원회의 심의사항 중 이사회 부의 사항과 검토결과 시정 또는 개선이 필요하다고 판단하는 경우에는 이를 이사회에 부의 또는 보고하여야 한다.
④ 위원회는 경영진이 법령 또는 정관에 위반하는 행위를 하거나 그 행위를 할 염려가 있다고 판단되는 경우 즉시 이사회의 소집을 요구하고 이를 보고하여야 한다.
|
| ※ | 증권, 투신운용, 보험, 저축은행, 여신전문 표준안에는 4항과 관련하여 감독당국에 즉시 보고토록 규정 |
| (2) | 감사직무규정(증권§7, 투신운용§7, 보험§8, 저축은행§8, 여신전문§8, 신협§9) |
(보고)
① 감사는 매년 적어도 1회 이상 감사결과를 이사회에 보고하여야 한다.
② 감사는 경영진 및 이사가 법령 또는 정관에 위반하는 행위를 하거나 그 행위를 할 염려가 있다고 판단되는 경우 이사회 또는 감독당국에 이를 즉시 보고하여야 한다.
|
(가) 신협(§16)
(감사보고서 제출 등)
감사는 감사결과 중대한 부정사실 또는 조합에 현저하게 손해를 미칠 염려가 있는 사실을 발견한 때에는 즉시 이를 중앙회장에게 보고하여야 한다.
|
| 1. 감사위원회(監査委員會) |
|
| □ | 감사위원회는 전문지식을 가진 사외이사 중심의 회의체로 운영됨으로써 독립적인 위치에서 회사의 전반적인 영업활동과 내부통제시스템 운영의 유효성과 적정성을 평가하고 취약점 및 개선방안을 이사회 및 경영진에게 제공하여 적절히 시정ㆍ보완하도록 하는 역할을 수행함. |
| □ | 감사위원회는 법률 또는 정관이 정하는 바에 따라 설치 |
| ◦ | 일정규모 이상의 금융회사는 관련 금융업법 또는 증권거래법 등에 따라 감사위원회를 의무적으로 설치해야 함. |
| ◦ | 설치의무가 없는 회사는 정관이 정하는 바에 따라 감사에 갈음하여 감사위원회를 설치할 수 있음. |
| □ | 각 금융권별로 해당업법에 감사위원회 설치를 의무화하고 있는 바 세부 기준은 다음과 같음. |
금융회사
| 도입기준(강제설치)
| 관련법률
|
은 행
| 모든 은행
| 은행법 제23조의2
|
종 금
| 모든 종금사
| 종합금융업법 제5조의2
|
보 험
| 자산 2조원 이상
| 보험업법 제12조의3
|
증 권
| 자산 2조원 이상
| 증권거래법 제54조의6
|
투신운용
| 신탁자산 6조원 이상
| 증권투자신탁회사법 제14조의5
|
여신전문금융
| 자산 2조원 이상 카드사
| 여신전문금융회사법 제50조의5
|
상호저축은행
| 자산 3천억원 이상
| 상호저축은행법 제10조의4
|
| □ | 주권상장법인 또는 협회등록법인으로서 최근 사업연도말 현재의 자산총액이 2조원 이상인 경우에는 감사위원회를 설치하여야 함. (증권거래법 제191조의17) |
| ◦ | 해당 금융업법에 의해서는 감사위원회 설치대상이 아닐지라도 증권거래법의 설치 요건에 해당되는 금융회사는 감사위원회를 설치하여야 함. |
| ◦ | 개별 금융업법과 증권거래법 모두의 적용을 받는 회사의 경우 어느 법을 따라야할지 문제가 될 수 있으며, 이 경우 양쪽 모두의 요건을 충족할 수 있도록 해야 할 것임. |
| □ | 회사가 자율적으로 감사위원회를 설치하고자 하는 경우에는 정관에 감사위원회 설치에 관한 근거규정을 마련하여야 하며, 감사위원회를 설치한 경우에는 감사를 둘 수 없음.(상법 제415조의2) |
| ◦ | 자율적으로 감사위원회를 설치한 경우 상법에 따라 감사위원회제도를 운영하여야 하며 감사직무관련 표준안 규정을 준수하는 것이 바람직함. |
| □ | 감사위원회는 회의체로서의 원만한 기능을 발휘하기 위하여 최소한 3인 이상으로 구성되어야 하며, 감사위원회가 객관성과 독립성을 유지하기 위해서는 2/3이상이 사외이사이어야 함. |
| □ | 상법에 의하여 감사위원회를 설치하는 경우 감사위원회의 구성은 3인 이상의 이사로 구성함. 다만, 다음에 해당하는 자가 위원의 3분의 1을 넘을 수 없음.(상법 제415조의2②) |
| ① | 회사의 업무를 담당하는 이사 및 피용자 또는 선임된 날로부터 2년 이내에 업무를 담당한 이사 및 피용자이었던 자 |
| ② | 최대주주가 자연인인 경우 본인ㆍ배우자 및 직계 존ㆍ비속 |
| ③ | 최대주주가 법인인 경우 그 법인의 이사ㆍ감사 및 피용자 |
| ⑤ | 회사의 모회사 또는 자회사의 이사ㆍ감사 및 피용자 |
| ⑥ | 회사와 거래관계 등 중요한 이해관계에 있는 법인의 이사ㆍ감사 및 피용자 |
| ⑦ | 회사의 이사 및 피용자가 이사로 있는 다른 회사의 이사ㆍ감사 및 피용자 |
| □ | 개별 금융업법 또는 증권거래법에 의하여 감사위원회를 설치하는 경우 감사위원회는 3인이상의 이사로 구성하며, 총위원의 3분의 2이상을 사외이사로 구성하여야 함. |
| ◦ | 각 금융업법에서는 상법 제415조의2의 규정에 의한 감사위원회를 설치하여야 하며, 총 위원의 3분의 2이상을 사외이사로 구성하여야 한다고 규정하고 있음. 상법에 의할 경우 감사위원회는 3인이상의 이사로 구성해야 함. |
| ◦ | 자산총액이 2조원 이상인 주권상장법인 또는 협회등록법인의 경우에도 증권회사의 규정(증권거래법 제54조의6)을 준용하므로 구성요건이 동일함. |
은행법 제23조의2, 보험업법 제12조의3, 증권거래법 제54조의6, 증권투자신탁업법 제14조의5, 종합금융업법 제5조의2, 여신전문금융업법 제50조의5, 상호저축은행법 제10조의4
| (1) | 감사위원회규정(은행§8, 보험§8, 증권§8, 투신운용§8, 저축은행§8, 여신전문§8) |
(구성)
위원회의 위원은 3인 이상의 이사로 구성하며, 위원 중 3분의 2이상은 사외이사이어야 한다
|
| □ | 감사위원의 선임과 해임은 법률 또는 정관에서 정한 바에 따라 주주총회 또는 이사회에서 하며, 대주주의 전횡을 방지하고 감사위원회의 전문성과 독립성을 보장하기 위해 선임과 해임의 방법 및 절차를 감사위원회 규정에 구체적으로 명시하는 것이 필요함. |
| ◦ | 감사위원회는 이사회의 내부위원회라는 위상으로 인하여 상법상 감사보다 독립성이 약화될 수 있음. 그러므로 감사위원회가 적절한 감사기능을 수행하게 하기 위해서는 지배주주 등이 감사위원회 위원을 자의적으로 선임 또는 해임하지 못하도록 하는 장치를 마련해야함. |
| □ | 감사위원의 선임 및 해임에 관하여 증권거래법의 적용을 받는 금융회사는 주주총회에서 감사위원을 선임해야 함. |
| ◦ | 감사위원 선임에 대하여 직접 규정한 조항은 없으나 대주주의 의결권 제한 규정을 근거로 주주총회에서 선임하는 것으로 해석함.(증권거래법 제191조의11①, 제191조의17②, 제54조의6⑥) |
| ※ | 증권거래법에 따라 주주총회에서 선임하는 금융회사 |
구 분
| 상근감사위원
| 비상근 감사위원(사외이사)
|
상장ㆍ등록법인
| 모든 회사
| 자산 2조원이상
|
증권회사
| 적용 안됨
| 자산 2조원이상
|
| □ | 증권거래법의 적용을 받는 금융회사를 제외한 나머지 금융회사는 상법의 적용을 받으며, 회사 정관에서 정한 바에 따라 이사회에서 감사위원을 선임해야 함.(상법 제393조의2②) |
| ◦ | 결의방법은 이사 과반수의 출석과 출석이사 과반수로 하는 것이 일반적이나 정관에서 그 비율을 높게 정할 수 있음.(상법 제391조①) |
| □ | 감사업무를 수행하는 자가 반드시 전문자격증을 보유하여야 할 필요는 없으나 회계기준, 재무보고 및 내부통제구조를 이해하고 이에 관한 판단을 할 정도의 경험과 지식을 구비하여야 함. 따라서 감사위원회 위원은 감사업무에 관한 전문적인 식견을 가진 자일 것이 요구됨. |
| ◦ | 감사위원의 자격요건을 정관 또는 이사회규정 등 내규에 적극적으로 반영하여 운영하는 것이 바람직함. |
| □ | 감사위원회규정 표준(안)에서는 감사위원의 자격요건을 아래와 같이 예시함. |
| 1. | 변호사, 회계사, 공인내부감사사(CIA) 등 전문자격증을 소지한 자로서 관련업계에서 5년 이상의 실무경험이 있는 자 |
| 2. | 법학 또는 상경계열 학과의 석사학위 이상의 소지자로서 학교, 연구소 등 학계에서 5년 이상의 경력이 있는 자 |
| 3. | 10년 이상 금융업무관련 기관에 종사한 자로서 회계, 내부통제, 감사, 전산 등의 전문지식이 있다고 인정되는 자 |
| 4. | 상기 각 호와 동등한 자격이 있다고 주주총회 또는 이사회에서 인정하는 자 |
| ◦ | 4호 요건을 각 회사규정에 반영할 경우에는 주총 또는 이사회 결의로 각 회사의 업무실정에 맞게 해당업무분야의 전문업종에 종사하는 자의 자격기준을 구체적으로 정해두는 것이 바람직함. |
| - | 이는 선임요건에 대한 자의적 해석을 방지하고 엄격히 기준을 적용함으로써 실질적인 전문인력을 감사위원으로 임명할 수 있도록 하기 위한 것임. |
| □ | 자산 2조원 이상의 주권상장법인 또는 협회등록법인이거나 개별 금융업법에 의하여 감사위원회를 설치한 금융회사가 상근감사위원을 선임하는 경우 상근감사위원의 결격요건에 해당되지 않아야 함. |
| □ | 회사의 주요주주 등 다음의 경우에 해당하는 자는 상근감사위원이 되지 못하며, 상근감사위원이 된 후에 이에 해당하게 되는 때에는 그 직을 상실한다고 규정함.(증권거래법 제191조의 12③) |
| - | 금고이상의 형을 받고 그 집행이 종료되거나 집행을 받지 아니하기로 확정된 후 2년을 경과하지 아니한 자 |
| - | 이 법에 의하여 해임되거나 면직된 후 2년을 경과하지 아니한 자 |
| - | 당해 회사의 경영에 영향을 미칠 수 있는 자로서 대통령령이 정하는 자(증권거래법시행령 제84조의19 :주요주주의 배우자 및 직계존비속, 상근임원의 배우자 및 직계존비속, 계열회사의 상근 임ㆍ직원 또는 최근 2년 이내에 상근 임ㆍ직원이었던 자) |
| ◦ | 단, 당해 회사의 상근 임ㆍ직원 또는 최근 2년이내에 상근 임ㆍ직원이었던 자는 결격요건에 해당하지 않으므로 상근감사위원으로 선임될 수 있음. |
증권거래법 제191조의17②, 제54조의6③,
은행법 제23조의2③, 보험업법 제12조의3③, 여신전문금융업법 제50조의5③, 투자신탁업법 제14조의5②, 종합금융업법 제5조의2③, 상호저축은행법 제10조의4③
| □ | 은행의 경우 감사위원회의 위원 후보는 사외이사 전원으로 구성된 후보추천위원회에서 추천하며, 후보 추천은 재적 사외이사 3분의 2이상의 찬성으로 결의함.(은행법 제24조) |
| ◦ | 다른 금융회사에서도 감사위원 추천시 은행의 경우처럼 적정한 절차를 거쳐서 감사위원 후보를 추천하도록 정관 등 내규에 명시함이 바람직함. |
| □ | 상근감사위원의 해임에 대하여는 선임과 마찬가지로 주주총회에서 해임한다는 명문규정이 있음.(증권거래법 제191조의11①) |
| ◦ | 비상근감사위원의 해임에 대하여는 명문규정이 없으나 선임에 관한 규정을 유추적용하여 주주총회에서 해임하는 것이 바람직함.(증권거래법 제191조의17②, 제54조의6⑥, 상법 409조②) |
| □ | 증권거래법을 적용 받지 않는 금융회사는 정관이 정한 바에 따라 이사회에서 감사위원을 해임함. |
| ◦ | 감사위원의 해임시 이사회의 이사 총수의 3분의 2이상의 결의에 의함.(상법 제415조의2③) |
| □ | 감사위원회 위원의 사임 또는 사망 등의 사유로 감사위원회의 구성요건인 "총 위원 중 사외이사가 3분의 2이상"에 미달한 때에는 그 사유가 발생한 날 이후 최초로 소집되는 주주총회에서 사외이사인 감사위원을 선임하면 됨. 이는 법정 감사위원수를 미달할 때는 새로운 감사위원을 선임할 때까지는 법률 위반상태가 됨에 따라 이를 보완하기 위해 규정한 것임. |
| □ | 충원 관련 주주총회에 관한 규정은 금융회사마다 조금씩 다름. |
| ◦ | ‘정기주주총회''로 규정한 금융회사 : 은행, 종금 |
‘정기주주총회 등''으로 규정한 금융회사 : 보험
‘주주총회''로 규정한 금융회사 : 증권, 여신전문금융사, 투신운용사, 상호저축은행
| ◦ | 은행 또는 종금사로서 상장사인 경우에는 은행법 또는 종금법에 따라 정기주주총회에서 선임하는 것이 적정함. |
| □ | 증권거래법의 적용을 받지 않아 주주총회에서 감사위원을 선임하지 않는 회사는 이사회에서 현재의 사외이사 중 감사위원을 충원할 수 있으며, 현재 이사에서 충원이 될 수 없는 경우는 주주총회에서 사외이사를 추가 선임 후 이사회에서 감사위원으로 선임함. |
은행법23조의2④, 보험업법 제12조의3④, 종합금융업법 제5조의2④, 증권거래법 제54조의6④, 여신전문금융법 제50조의5④, 증권투자신탁업법 제14조의5②, 상호저축은행법 제10조의4④
| □ | 감사위원의 임기에 대한 명문규정은 없으나 상법상 감사의 임기가 3년인 점과 임기가 단기인 경우 상근감사위원의 독립성 보장이 어려운 현실을 감안하여, 상근감사위원이 독립적이고 적극적인 업무수행을 할 수 있도록 가급적 상근감사위원 임기를 정관 등에 3년으로 규정하는 것이 바람직함. 다만 사외이사인 감사위원은 이사의 임기와 같이 3년 이내로 운영할 수 있을 것임. |
| ◦ | 감사위원의 임기만료 후 재선임 되는 경우에는 이사회 또는 주주총회에서 재선임 절차를 거쳐서 재선임 여부를 명확히 해야 함. |
| (1) | 감사위원회규정(은행§8, 증권§8, 보험§8, 투신운용§8, 저축은행§8, 여신전문§8) |
(구성)
① 위원회의 위원은 다음 각호의 1에 해당하는 자격을 가진 자 이어야 한다.
1. 변호사, 회계사, 공인감사인 등 전문자격증을 소지한 자로서 관련업계에서 5년 이상의 실무경험이 있는 자
2. 법학 또는 상경계열 학과의 석사학위 이상의 소지자로서 학교, 연구소 등 학계에서 5년 이상의 경력이 있는 자
3. 10년 이상 금융업무관련 기관에 종사한 자로서 회계, 내부통제, 감사, 전산 등의 전문지식이 있다고 인정되는 자
4. 금융기관의 감사(위원)직에 근무한 자(투신)
5. 상기 각호와 동등한 자격이 있다고 주주총회 또는 이사회에서 인정하는 자
② 위원회 위원은 집행임원을 겸직할 수 없다.(저축은행)
③ 위원회에 상근감사위원을 두는 경우 그 대우는 부사장에 준한다.(보험)
|
| ※ | 증권, 보험, 여신전문, 투신운용 표준안에는 적극적 자격요건을 정관이나 이사회 규정 등 내규에 반영하여 명시토록 규정 |
| □ | 경영진에 대한 견제와 감시기능을 강화하고, 감사위원회 업무의 독립성과 공정성, 객관성을 확보하기 위하여 감사위원회 위원장을 사외이사 중에서 선임토록 함. |
| □ | 다음 금융회사의 경우 감사위원회의 위원장은 사외이사이어야 함. |
| ① | 자산 2조원 이상 증권회사 중 주권상장법인 또는 협회등록법인 |
| ② | 자산 2조원이상 주권상장법인 또는 협회등록법인 |
| ③ | 신탁자산 6조원이상 투신운용사 중 주권상장법인 또는 협회등록법인 |
증권거래법 제54조의6②단서, 증권거래법 제191조의17②, 증권투자신탁업법 제14조의5②
| ◦ | 기타 금융회사의 경우에는 개별 금융업법에 관련 규정이 없으나 각 금융업협회 감사위원회규정 표준안은 모두 사외이사 중에서 선임하는 것으로 규정되어 있음. |
| - | 이는 상근감사위원이 감사위원회 위원장을 맡을 경우 권한 및 정보의 독점으로 다른 감사위원의 역할이 축소되어 감사위원회 운영상 상근감사위원의 독단 등 폐해가 발생할 수 있으므로 이를 방지하기 위한 것임. |
| □ | 위원장의 선임은 사외이사인 위원 중에서 위원회의 결의로 선임하며, 위원회의 결의는 재적위원 과반수의 출석과 출석위원 과반수의 찬성으로 하며, 정관으로 그 비율을 높게 정할 수 있음.(감사위원회규정, 상법 393조의2⑤, 391조) |
| □ | 감사위원장의 임기에 대하여 명문규정은 없으나 회사 내부규정(감사위원회 규정 등)에 명시해두는 것이 바람직함. 은행 감사위원회규정 표준안은 1년으로 규정하고 있음. 위원장의 연임은 가능하며 감사위원의 임기와 연계하는 것도 바람직함. |
| □ | 위원장이 유고 등의 사유로 그 직무를 수행할 수 없는 경우에 그 직무를 대행하도록 감사위원회규정 표준안에 명시되어 있는 바, 직무 대행은 사전에 위원회 결의를 통하여 순위를 정하여 놓아야 할 것임. |
| ◦ | 위원장이 직무를 수행할 수 없는 경우 위원회에서 정한 순위에 따라 직무를 대행하며, 위원회 회의 등의 경우 의사록에 직무대행 사실을 기록하여야 함. |
| (1) | 감사위원회규정(은행§9, 증권§9, 보험§9, 투신운용§9, 저축은행§10, 여신전문§9) |
(위원장)
① 위원회의 위원장은 위원회의 결의로 사외이사 중에서 선정하며, 위원회를 대표한다.
② 위원장의 임기는 1년으로 한다.(은행)
③ 위원장은 위원회의 업무를 총괄하며 위원회의 효율적인 운영을 위해 위원별로 업무를 분장할 수 있다.(증권, 보험, 투신운용, 저축은행, 여신전문)
④ 위원장이 유고 등의 사유로 그 직무를 수행할 수 없는 경우에는 위원회에서 정한 순위에 따라 그 직무를 대행한다.
|
| □ | 원칙적으로 회사내의 감사와 관련된 사항은 감사위원회가 권한을 갖고 수행하나 감사위원회가 상근조직이 아닌 회의체 형태로서 통상 분기에 1회 정도 개최되고 감사직무수행에 따른 처리결과를 즉시 결의 또는 심의하기가 곤란하므로 감사업무의 효율적인 수행을 위하여 상근감사위원을 두고 통상적으로 처리해야할 주요사항을 위임처리 함 |
(가) 상근감사위원이 있는 경우
| □ | 상근감사위원은 감사위원회가 정한 감사정책 및 기준을 집행하는 책임을 지며, 감사활동을 감독하고 감사정책, 프로그램 및 절차를 알리고 이행상황을 모니터링하는 역할을 함 |
| □ | 효율적인 감사업무 처리를 위해 감사위원회는 다음과 같은 사항을 상근감사위원에게 위임할 수 있음. |
| - | 감사계획, 실시, 결과보고 등 내부감사업무 수행에 관한 전반적인 사항 |
| □ | 상기한 사항 이외에도 감사위원회가 필요하다고 판단하는 사항에 대해서 감사위원회의 지시 또는 결의에 의해 감사위원회의 권한 일부를 상근감사위원에게 위임하여 처리할 수 있음. |
| □ | 위임된 업무의 수행이 상근감사위원의 직무가 됨에 따라 감사위원회 직무규정에 별도로 상근감사위원의 직무를 명시하지 않으나 은행 표준안의 경우에는 다음과 같이 상근감사위원의 직무를 명시하고 있음. |
| - | 경영진의 일상업무에 집행에 대한 사전ㆍ사후감사 |
| - | 감사실시 등 내부감사업무 수행에 관한 전반적인 사항 |
| - | 감사인의 보직, 전보 등 인사시 사전협의 및 근무평정 |
| - | 감사위원회규정 및 이 규정을 제외한 감사관련 규정의 제정, 개폐 |
| - | 감사위원회가 지시하거나 별도로 결의하여 위임한 사항 |
| □ | 상근감사위원이 감사위원회로부터 위임받은 사항의 처리결과는 위원회 회의시 보고하여야 함. |
(나) 상근감사위원이 없는 경우
| □ | 상근감사위원이 없는 경우 감사위원회규정에 명시하여 비상근위원 중 1인이 상근감사위원에 준하는 업무를 수행토록 하거나, 각 위원별로 업무를 분담하고 사안별로 위원회의 결의에 의해 감사보조조직의 장에게 제한적인 위임을 할 수 있음. |
| ◦ | 투신운용사의 경우 감사보조조직의 장에게 위원회의 일정권한을 위임하여 위임된 사항의 전결처리를 하고, 사후 보고토록 하고 있음. |
| (1) | 감사위원회규정(은행§15, 증권§16, 보험§17, 투신운용§16, 저축은행§18, 여신전문§17) |
(상근감사위원의 위임)
① 위원회는 감사업무의 효율적인 수행을 위하여 다음 각 호의 사항을 상근감사위원에게 위임하며, 상근감사위원은 위임받은 사항에 대하여 주요사항을 위원회에 보고하여야 한다.
1. 감사계획, 실시, 결과보고 등 내부감사업무 수행에 관한 전반적인 사항
2. 감사결과 지적사항에 대한 조치 확인
3. 위원회의 결의로 위임한 사항
4. 일상감사에 관한 사항 (증권, 보험, 투신운용)
5. 기타 감사업무수행에 관한 사항
② 감사위원회의 운용에 관한 세부기준 및 감사보조조직에 관한 사항은 감사위원회직무규정에서 따로 정한 바에 따른다.
※ 상근감사위원이 없는 회사에서는 다음과 같이 규정함(투신운용)
① 위원회는 감사업무의 효율적인 수행을 위하여 다음 각 호의 사항을 감사부서의 부서장에게 위임할 수 있다 이 경우 감사부서의 부서장은 위임받은 사항에 대한 처리결과를 위원회에 보고하여야 한다.
1. 감사위원회 직무규정에서 정의한 일상감사 사항
2. 감사결과 지적사항에 대한 조치 확인
3. 감사실시 등 내부감사부서 업무 통할
4. 기타 위원회의 결의로 위임한 사항
② 위원회의 운영에 관한 세부기준 및 절차 등에 관한 사항은 감사위원회직무규정에서 따로 정한다.
|
(상근감사위원의 직무)
① 감사위원회규정에 의거 상근감사위원이 수행할 직무는 다음 각 호와 같다.
1. 경영진의 일상업무 집행에 대한 사전ㆍ사후감사
2. 감사실시 등 내부감사업무 수행에 관한 전반적인 사항
3. 감사결과 지적사항에 대한 조치 확인
4. 감사인의 보직, 전보 등 인사시 사전협의 및 근무평정
5. 감사위원회규정 및 이 규정을 제외한 감사관련 규정의 제정, 개폐
6. 감사위원회가 지시하거나 별도로 결의하여 위임한 사항
7. 기타 감사업무 수행에 관한 사항
② 제1항 제1호의 일상감사대상 이외의 서류 중 은행장의 결재를 받은 서류가 있을 경우 관련 부서장은 이를 상근감사위원에게 공람토록 하여야 한다.
|
| □ | 감사위원회가 통상 분기 1회 개최되어 긴급상황에 적절히 대처하기 어려운 경우가 있으므로 위원회 소집이 불가능한 긴급상황에서 감사위원회 직무를 수행할 수 있도록 권한대행 규정을 마련하여 원활하고 효율적으로 감사업무를 수행할 수 있도록 함. |
| □ | 직무대행의 요건은 감사위원의 미착임, 출장, 기타 사유로 위원회의 소집이 곤란하고 사안이 긴급한 경우이어야 하며, 이 경우 상근감사위원 또는 감사부서의 부서장이 직무를 대행하고, 사후에 감사위원회의 추인을 받는 방식으로 처리함. |
| ◦ | 상근감사위원 또는 감사보조조직의 장이 직무를 대행할 시에는 선량한 관리자로서의 주의의무를 다하여야 함. |
(가) 상근감사위원이 있는 경우
| □ | 상근감사위원이 감사위원회 권한을 대행할 수 있도록 하되 직무대행 결과에 대하여 감사위원회의 추인을 조속히 받도록 함. |
| ◦ | 추인은 의사록에 각 감사위원의 기명날인의 방법으로 처리함. |
| ◦ | 상근감사위원이 업무를 수행할 수 없는 경우에는 감사위원회의 간사 또는 감사부서의 부서장이 이를 대행하고 즉시 상근감사위원의 추인을 받고 상근감사위원은 감사위원회 추인을 받아야 함. |
(나) 상근감사위원이 없는 경우
| □ | 감사부서의 부서장이 이를 대행할 수 있도록 하고 대행결과에 대하여 감사위원회의 추인을 받음. |
| (1) | 감사위원회규정(은행§16, 증권§10, 보험§10, 투신운용§10, 저축은행§11, 여신전문§10) |
(위원회의 권한위임)
① 감사위원의 미착임, 출장, 기타 사유로 위원회의 소집이 곤란하고 사안이 긴급한 경우 상근감사위원이 이를 대행하고, 위원회의 추인을 받는다.
② 상근감사위원이 전항의 업무를 수행할 수 없는 경우에는 감사위원회 간사 또는 감사부서의 부서장이 이를 대행하고 즉시 상근감사위원의 추인을 받는다.
③ 일상감사사항 및 제15조에서 규정하는 사항 중 위원회의 결의에 의하여 상근감사위원에 위임된 사항은 상근감사위원이 전결처리하고 당해 기간에 전결 처리한 건에 대해서는 정기위원회에 보고한다.
④ 일상감사대상 이외의 서류 중 대표이사의 결재를 받은 서류가 있을 경우 이를 상근감사위원이 공람한다.
※ 상근감사위원이 없는 회사는 다음과 같이 규정함(투신운용)
① 감사위원의 미착임, 출장, 기타 사유로 위원회의 소집이 곤란하고 사안이 긴급한 경우 감사부서의 부서장이 이를 대행하고, 위원회의 추인을 받는다.
② 제16조의 위임사항 및 위원회가 위임을 결의한 사항은 감사부서의 부서장이 전결처리하고 이를 정기위원회에 보고한다.
③ 일상감사대상 이외의 서류 중 대표이사의 결재를 받은 중요한 문서가 있을 경우 이를 감사부서의 부서장이 공람한다.
|
| ※ | 은행 표준안에서는 감사보조기구의 부서장이 권한대행을 하는 경우 감사위원회의 추인을 받도록 규정함 |
| □ | 위원회가 형식적으로 운영되는 것을 방지하여 위하여 정기회의는 원칙적으로 분기 1회 이상 개최하고 필요한 경우 임시회의를 개최토록 함. |
| ◦ | 감사위원회 정기회의는 부의사항의 처리 및 분기보고서에 대한 검토가 필요하므로 원칙적으로 분기 1회 이상 개최하여 실질적인 운영이 되도록 하여야 할 것임. |
| (1) | 감사위원회규정(은행§10, 증권§11, 보험§11, 투신운용§11, 저축은행§12, 여신전문§11) |
(회의의 종류)
① 위원회의 회의는 정기회의와 임시회의로 구분한다.
② 정기회의는 분기 1회 이상 개최하는 것을 원칙으로 하며, 임시회의는 필요에 따라 수시로 개최할 수 있다.
|
| ※ | 증권표준안에서는 분기 종료후 1월 이내에 정기회의를 개최하도록 규정 |
| □ | 회의의 소집주체를 감사위원장으로 명시하여 권한과 책임소재를 명확히 하고, 소집절차도 구체적으로 규정하여 감사위원회가 실질적으로 운영되도록 하고 있음. |
| ◦ | 회의는 위원장뿐만 아니라 감사위원도 위원장을 통하여 개별적으로 소집을 청구할 수 있도록 함으로써 각 감사위원의 권리와 책임을 강화하고 위원회의 활동을 활성화하고자 함. |
| □ | 회의 소집은 위원장이 하되, 위원장이 해외체류, 사고 등으로 인하여 회의 소집을 할 수 없는 경우에는 감사위원회직무규정에 의거, 위원회에서 정한 순위에 따라 해당 감사위원이 회의를 소집함. |
| ◦ | 위원장이 사고로 회의를 소집할 수 없는 경우에 대해서는 그 사유를 의사록에 기록하여야 함. |
| □ | 회의 소집은 서면으로 각 감사위원에게 7일전에 통지토록 규정하고 있으며, 기한의 기산일은 서면통지서가 각 감사위원에게 도착한 날을 기준으로 함. |
| ◦ | 통지는 우편, 팩스, 인터넷메일 등의 방법으로 하되 상대방의 통지접수 사실을 확인 가능한 방법으로 하여야 함. |
| ◦ | 통지서는 회의의 일시, 장소 및 안건 등을 기재하고, 안건 관련자료를 포함하여 통보함으로써 안건을 사전 검토하여 회의가 실질적으로 운영되도록 하는 것이 바람직함. |
| □ | 긴급을 요하는 사안이 발생한 경우로서 감사위원 전원의 동의가 있는 때에는 통지절차 없이 언제든지 회의를 개최할 수 있음. |
| □ | 감사위원의 요구에 의하여 회의를 개최하는 경우에도 감사위원회규정의 절차에 따라 의안을 서면으로 통지하여야 하며, 회의를 개최할 수 없는 특별한 사유가 있는 경우에는 그 사유를 사전에 서면으로 각 위원에게 통보하여야 함. |
| □ | 금융권별 감사위원회규정에서 회의소집 통지기한을 은행, 투신운용사는 7일전,보험사는 3일전, 증권 및 여신전문금융회사와 상호저축은행은 5일전으로 규정하고 있는 바, 각 감사위원이 회의의 안건을 충분히 숙지할 수 있도록 일정 정도의 기간을 두고 회의 소집을 통보하는 것이 바람직함. |
| (1) | 감사위원회규정(은행§11, 증권§11, 보험§12, 투신운용§11, 저축은행§13, 여신전문§12) |
(회의 소집)
① 회의는 위원장이 소집한다 그러나 위원장이 사고로 인하여 그 직무를 행할 수 없을 때에는 제9조 3항을 준용한다.
② 회의를 소집할 때는 회의의 일시, 장소 및 목적사항을 기재한 통지서와 안건을 회의개최 7일 전까지 각 위원에게 통지하여야 한다 다만, 긴급을 요하는 경우 위원 전원의 동의가 있는 때에는 통지 절차 없이 언제든지 회의를 개최할 수 있다.
③ 각 위원은 위원장에게 의안과 그 사유를 밝혀 회의소집을 청구할 수 있으며 위원장은 특별한 사유가 없는 한 회의를 소집하여야 한다. 특별한 사유가 있는 경우에는 이를 문서로 각 위원에게 통보하여야 한다.
|
| ※ | 증권, 저축은행, 여신전문 표준안에서는 통지서와 안건을 회의개최 5일 전까지 통지하고, 보험 표준안에서는 회의 개최 3일 전까지 통지토록 규정 |
| □ | 감사위원회 회의의 결의방법과 의결권 제한 및 IT 등 통신수단을 통한 회의의 유효성을 명시하여 회의 개최에 대한 시간적, 공간적인 제약을 제거함으로써 효율적인 회의 운영이 되도록 함. |
| □ | 결의는 재적위원 과반수 출석과 출석위원 과반수로 성립되며, 표준안에서 명시하고 있는 유효한 통신수단을 이용하여 결의할 수 있음. |
| ◦ | 화상회의, PC카메라 설치 등 동영상과 음성을 동시에 송수신하는 통신수단을 이용하는 경우 회의 참석자간의 쌍방향 대화가 가능하고 의사를 명확히 전달 수 있는 매체이어야 함. |
| □ | 회의 안건과 관련하여 회사ㆍ경영진ㆍ지배주주와의 특별한 이해관계가 있어 직무수행의 중립성을 저해할 우려가 있는 위원은 의결권을 행사할 수 없음. |
| (1) | 감사위원회규정(은행§13, 증권§12, 보험§13, 투신운용§12, 저축은행§14, 여신전문§13) |
(결의방법)
① 위원회의 결의는 재적위원 과반수의 출석과 출석위원 과반수로 성립된다.
② 위원회는 위원의 전부 또는 일부가 직접 회의에 출석하지 아니하고 동영상 및 음성을 동시에 송ㆍ수신하는 통신수단을 이용하여 결의에 참가하는 것을 허용할 수 있으며, 이 경우 당해 위원은 위원회에 직접 출석한 것으로 간주한다.
③ 위원회의 안건과 관련하여 특별한 이해관계가 있는 위원은 의결권을 행사하지 못한다. 이 경우 행사가 제한되는 의결권의 수는 출석한 위원의 의결권 수에 산입하지 아니한다.
|
| □ | 위원회 부의사항을 구체적으로 열거한 것은 최소한 열거된 사항은 반드시 위원회에 부의토록 함으로써 위원회의 객관성과 독립성을 유지하고 감사의 충실성을 도모하는데 있음. |
| □ | 결의사항은 감사위원회의 결의가 있으면 곧바로 효력이 발생하는 사안임. 다만 상법은 위원회가 결의한 사항을 각 이사에게 통지하여야 하며, 이를 통지받은 각 이사는 이사회의 소집을 요구할 수 있고, 이사회는 위원회가 결의한 사항에 대하여 다시 결의할 수 있다고 규정함.(상법 제393조의2 ④) |
| ◦ | 회의의 목적사항과 소집의 이유를 기재한 서면을 이사회에 제출하여 소집을 청구할 수 있음.(상법 제412조의3) |
| ◦ | 이사가 주주총회에 제출할 의안 및 서류에 대해 법령이나 정관에 위반하거나 현저하게 부당한 사항이 있는지 주주총회에서 의견을 진술할 수 있음.(상법 제413조) |
| ◦ | 법령이나 정관, 기타 내규에서 정한 바에 따라 이사회에 보고하는 경우 위원회의 결의를 거쳐 보고함. 동 사항 이외에도 감사위원회 검토 결과 시정 또는 개선이 필요한 경우로서 이사회의 조치가 필요하거나 이사회가 관심을 기울여야 할 사항이라고 판단하는 경우 이사회에 보고할 수 있으며, 이때 위원회는 이사회 보고여부를 결의하여야 함. |
| ◦ | 감사위원회는 결산감사에 대한 감사보고서를 작성하여 이사에게 제출하여야 함. |
(상법 제447조의4 ②)
| ◦ | 감사위원회가 임시이사회 소집을 청구하거나 이사의 위법행위에 대해 유지 청구(상법 제402조)를 할 수 있으며, 이는 이사의 위법행위에 대한 사전적 억제수단임. |
| ◦ | 감사위원회는 언제든지 이사에 대하여 영업에 관한 보고를 요구할 수 있으므로(상법 제412조②), 이를 통해 적절하게 경영진을 견제할 수 있음. |
| ◦ | 영업보고는 서면 등의 방법으로 회사의 일반적 사항에 대해 정기적인 보고를 요구하거나 또는 특정사항에 대해 수시로 보고를 요구할 수 있음. |
| ◦ | 감사보조조직은 회계 연도 종료 전에 연간감사계획을 수립하여 감사위원회 승인을 받아야 하며, 부득이한 사유로 감사계획의 중요사항을 변경 또는 조정하는 경우에는 감사위원회의 추인을 받아야 함. |
| □ | 내부감사 관련 업무, 재산, 자회사에 대한 조사 |
| ◦ | 감사위원회는 이사의 직무 집행을 감사하며, 언제든지 이사에 대하여 영업에 관한 보고를 요구하거나 회사의 업무와 재산상태를 조사할 수 있음.(상법 제412조) |
| ◦ | 감사위원회는 그 직무를 수행하기 위하여 필요시에는 자회사에 대하여 영업보고를 요구할 수 있으며, 자회사가 감사위원회의 영업보고 요구에 대하여 보고를 지연하거나 보고한 내용에 대한 확인이 필요한 경우 자회사의 업무와 재산상태를 조사할 수 있음.(상법 제412조의4) |
| ◦ | 감사위원회가 감사보조기구 부서장의 임면에 대한 동의권을 가짐으로써 감사업무 수행의 독립성을 확보하도록 규정하고 있음. |
| □ | 외부감사인의 선임에 대한 승인 및 해임 건의 |
| ◦ | 감사위원회는 외부감사인의 선임을 승인하고, 외부감사인의 해임을 이사회에 건의할 수 있게 함으로써 외부감사인 선임과 해임에 대한 경영진의 독단을 방지할 수 있음. |
| ◦ | 회사가 외부감사인을 선임하는 경우 전문성과 독립성이 확보된 감사 또는 감사인선임위원회의 승인을 얻어야 하며, 감사위원회를 설치한 때에는 이를 감사인선임위원회로 본다고 규정(주식회사의 외부감사에 관한 법률 제4조 ②) |
| ◦ | 감사위원회가 있는 회사에 대해 별도로 감사인선임위원회를 두도록 하는 것은 이중부담을 지우는 것이므로 감사위원회가 감사인선임위원회를 대체하도록 함. |
| ◦ | 감사위원회는 외부감사인이 적정한 시간과 노력을 투입하여 감사업무를 적절히 수행하는지 여부와 외부감사인의 독립성 등을 평가하여 일정한 주기로 재선임 여부를 결정하여야 함. |
| ◦ | 감사위원회는 감사실시 결과 조치요구사항에 대한 조치결과를 확인하고 그 적정성 여부를 평가하여야 함. |
| ◦ | 감사위원회규정에서는 "감사결과 시정사항에 대한 조치 확인"을 결의사항으로 규정하고 있으나 시정사항은 조치요구사항 중 특별히 중요한 사항이 아님에도 동 조치결과에 대하여 위원회 결의로 종결처리하도록 한 것은 비현실적임. 따라서 본 규정은 감사결과 면직 등 중요한 조치요구시 위원회 결의를 거치도록 하는 방향으로 내용을 수정하는 것이 바람직(감사위원회 직무규정 ‘감사결과 처리'' <197쪽> 참조) |
| □ | 외부감사인으로부터 이사의 직무수행에 관한 부정행위 또는 법령이나 정관에 위배되는 중요한 사실에 대한 보고의 수령(상법 제391조의2 제2항) |
| □ | 외부감사인으로부터 회사가 회계처리 등에 관한 회계기준을 위반한 사실의 보고 수령 |
| ◦ | 외부감사인이 감사과정에서 이사의 위법ㆍ부당행위 및 회계기준 위반 등을 발견하여 이를 감사위원회에 보고할 경우 감사위원회는 법령이나 정관의 위배 여부를 확인 및 검토하여 이사회나 주주총회 또는 감독당국에 보고하고 이사회나 경영진에 대하여 적절한 조치를 취할 것을 요구할 수 있음. |
| ◦ | 심의사항은 감사위원회가 해당 내용을 검토하여 필요시 의견을 첨부하여 이사회 등 최종 의사결정권자에게 송부하면 최종 의사결정권자가 결정, 시행하는 사항임. |
| □ | 회계기준의 제정 및 변경에 대한 타당성 검토 |
| ◦ | 회계기준의 변경은 기업회계의 계속성을 저해하고 회계정보이용자의 혼란을 야기할 수 있음. 따라서 감사위원회는 기업회계기준이 허용하는 회계변경이라고 하더라도 그 변경의 타당성에 대해 검토하여야 함. |
| □ | 회사 재무활동의 건전성 및 타당성과 재무보고의 정확성 검토 |
| ◦ | 회사 재무활동의 건전성과 타당성, 재무보고의 정확성에 대한 검토는 기업의 투명성, 대외적인 신인도와 밀접한 관계가 있으므로 제3자적인 관점에서 감사위원회의 철저한 검증이 필요함. |
| ◦ | 감독당국에 제출하는 회계 및 재무관련 주요 자료는 제출 전에 정확성의 확인 및 감사관련 정보의 수집 등을 위해 감사위원회의 심의가 필요한 사항임. |
| ◦ | 감독당국에 제출하는 자료는 시간이 촉박한 경우가 많으므로 상근감사위원이 심의하도록 권한을 위임하여 일상감사로 처리하는 것이 바람직함. |
| ◦ | 감사위원회규정에서는 "준법감시인의 해임건의"를 심의사항으로 규정하고 있으나 동 규정을 문언적으로 해석하면 감사위원회가 준법감시인의 해임을 건의할 경우 위원회의 심의를 거치도록 한 것으로 보임. |
| ◦ | 그러나 금융관련법상 준법감시인은 이사회가 임면하므로 ‘해임''대상이 아니라 ‘면직'' 대상이며, 감사위원회가 감사결과에 따라 이사회에 준법감시인의 면직 등 중징계를 요구하는 것은(197쪽 ‘감사결과 처리'' 참조) 심의사항이 아니라 결의사항에 해당하는 점(107쪽 ‘감사결과 시정사항에 대한 조치 확인'' 참조)에 비추어 모순이 있다 할 것임. |
| ◦ | 따라서 본 규정은 이사회에서 준법감시인을 면직할 경우 감사위원회의 심의를 거치도록 함으로써 감사위원회와 업무상 밀접한 관계가 있는 준법감시인에 대한 이사회의 자의적 면직을 견제하고자 하는 취지로 심의사항에 포함한 것으로서 "준법감시인 면직에 대한 사전심의"로 수정함이 바람직함. |
| □ | 준법감시인 소관의 내부통제기준의 제ㆍ개정 및 폐지의 적정성 |
| ◦ | 감사위원회는 내부통제제도의 적정성을 평가하고 개선방안 등 의견을 제시할 권한이 있으므로 내부통제기준의 제ㆍ개정 및 폐지에 대하여 감사위원회의 의견을 반영하는 것이 필요함. |
| ◦ | 감사위원회규정에서는 "준법감시인 소관의 내부통제기준의 제ㆍ개정 및 폐지의 적정성"으로 규정하고 있으나, 내부통제기준을 제ㆍ개정할 권한은 준법감시인이 아닌 이사회가 가지고 있는 바, "준법감시인 소관은" 삭제하고 "내부통제기준의 제ㆍ개정 및 폐지의 적정성"으로 자구수정함이 바람직함. |
| ◦ | 내부통제시스템을 설계하고 운영하는 것은 경영진의 책임이지만, 그 적정성을 평가하고 개선방안을 제시하는 것은 감사위원회의 중요한 역할임. |
| ◦ | 연간 1회 이상 이사회에 제출하도록 되어 있는 내부통제평가보고서 이외에도 감사위원회는 내부통제시스템의 문제점이나 개선사항이 있는 경우 이를 심의하여 의견을 제시할 수 있음. |
| ◦ | 금융회사가 증권거래법 및 개별 금융업법에서 규정하고 있는 주요경영사항을 공시하는 경우 감사위원회의 사전 심의를 거쳐 그 내용의 적정성 및 허위공시 여부, 공시사항의 누락 여부 등을 검토하고 필요시 의견을 제시하여야 함. |
| ◦ | 심의대상이 되는 공시의 종류에는 사업보고서와 반기, 분기보고서를 통한 정기공시와 그 외의 수시공시로 나눌 수 있음. 공시와 관련된 자세한 사항은 금융업경영통일공시기준을 참고 |
| - | 정기공시대상: 재무 및 손익에 관한 사항, 조직 및 인력에 관한 사항, 경영지표에 관한 사항, 경영방침, 리스크관리 등 |
| - | 수시공시대상: 금융사고, 부실여신(부실채권) 등에 관련된 사항 |
증권거래법 제47조, 제186조, 제186조의2, 제186조의3, 은행법 제151조, 보험업법 제6조의4, 상호저축은행법 제23조의2, 여신전문금융업법 제54조의2, 종합금융회사에 관한 법률 제24조, 증권투자신탁업법 제26조 등
| ◦ | 법률 및 금융감독당국에 의해 규정된 공시사항 이외에도 경영진이 금융회사 자체의 공시정책을 수립ㆍ운영하는 경우 감사위원회는 공시정책 및 공시내용의 적정성을 검토하여 필요시 의견을 제시하여야 함. |
| ◦ | 최근 국내외적으로 발생하고 있는 분식회계사건의 파장과 공시가 금융시장에 미치는 영향을 고려할 때 감사위원회는 사업보고서 등의 공시내용을 철저하게 감사하여 금융회사의 투명성과 신뢰성을 제고할 필요가 있음. |
| (1) | 감사위원회규정(은행§12, 증권§13, 보험§14, 투신운용§13, 저축은행§15, 여신전문§14) |
(부의사항)
위원회의 결의사항 및 심의사항은 다음과 같다.
①결의사항
1. 주주총회에 관한 사항
가. 임시주주총회의 소집청구
나. 주주총회 의안 및 서류에 대한 진술
2. 이사 및 이사회에 관한 사항
가. 이사회에 대한 보고의무
나. 감사보고서의 작성, 제출
다. 이사의 위법행위에 대한 유지청구
라. 이사에 대한 영업보고 청구
마. 임시이사회 소집청구
바. 회사의 경영공시에 관한 사항(은행,저축은행)
사. 준법감시인의 보고사항(은행, 저축은행)
아. 기타 이사회에서 위임받은 사항
3. 감사에 관한 사항
가. 감사계획의 수립
나. 내부감사 관련 업무, 재산, 자회사의 조사
다. 내부 감사부서장의 임면에 대한 동의
라. 외부감사인의 선임에 대한 승인 및 해임 건의
마. 외부감사인으로부터 이사의 직무수행에 관한 부정행위 또는 법령이나 정관에 위배되는 중요한 사실의 보고수령
바. 외부감사인으로부터 회사가 회계처리 등에 관한 회계기준을 위반한 사실의 보고수령
사. 외부감사인의 감사활동에 대한 평가
아. 감사결과 시정사항에 대한 조치 확인
4. 임시이사회 소집청구(은행)
5. 감사의 직무수행상 필요한 직원의 임면에 대한 동의(은행)
6. 기타
가. 감사위원회직무규정의 제정 및 개폐
나. 관계법령, 정관 또는 관계규정에서 정하는 사항
다. 기타 위원회가 필요하다고 인정하는 사항
② 심의사항
1. 감사에 관한 사항
가. 회계기준의 제정 및 변경에 대한 타당성 검토
나. 회사 재무활동의 건전성 및 타당성과 재무보고의 정확성 검토
다. 감독당국에 제출하는 주요 자료의 검토
라. 준법감시인의 해임
마. 준법감시인 소관의 내부통제기준의 제ㆍ개정 및 폐지의 적정성
바. 내부통제시스템의 평가 및 개선사항
사. 공시정책의 수립 및 집행의 검토
2. 기타
가. 관계법령, 정관 또는 관계규정에서 정하는 사항
나. 기타 위원회가 필요하다고 인정하는 사항
※ 은행 표준안에서는 다음 각호를 결의사항이 아닌 심의사항으로 규정
1. 외부감사인의 감사활동에 대한 평가
2. 외부감사인으로부터 보고 받은 경영진의 직무집행에 관한 부정행위 또는 법령이나 정관에 위배되는 중요한 사실
3. 외부감사인으로부터 보고 받은 은행이 회계처리 등에 관한 회계기준을 위반한 사실
|
| ※ | 은행 표준안에서는 이사회에 대한 보고의무, 이사에 대한 영업보고 요구, 감사결과 시정사항에 대한 조치 확인 항목이 감사위원회 결의사항이 아님. |
| ※ | 증권과 투신협회 표준안에서는 임시이사회 소집청구가 감사위원회 결의사항이 아님. |
| □ | 감사위원회가 본연의 역할을 충실히 수행하기 위하여 필요한 사항에 대한 정보를 수집하고 궁금한 사항에 대하여 질의, 자문을 할 수 있는 근거규정을 마련 |
| □ | 감사위원회는 업무수행을 위해 필요한 경우 관계 임직원과 외부감사인을 감사위원회 회의에 참석토록 하여 정보수집과 의견진술을 요구할 수 있음. |
| ◦ | 전산 등 전문적 지식을 요하는 경우에 회사의 비용으로 외부전문가의 자문 등 조력을 통해 전문적인 분야에 대한 이해와 정보수집 및 전문가의 의견을 수렴할 수 있음.(상법 제415조의2 제5항) |
| ◦ | 예산에 반영되어 있지 않은 비용의 경우에도 회사에 동 비용의 부담을 요구할 수 있음. |
| (1) | 감사위원회규정(증권§14, 보험§15, 투신운용§14, 저축은행§16, 여신전문§15) |
(관계인의 출석 등)
① 위원회는 업무수행을 위하여 필요한 경우 관계임직원 및 외부감사인을 회의에 참석하도록 요구할 수 있으며 기타 관련자료 및 의견진술을 요구할 수 있다
② 위원회는 필요할 경우 회사의 비용으로 전문가 등에게 자문을 요구할 수 있다.
|
| □ | 감사위원회 권한 및 책임을 명확히 하기 위하여 회의시 각 감사위원의 토론내용 및 의결한 내용을 회의록에 구체적으로 기록하여 관리하도록 함. |
| □ | 의사록의 작성과 관리는 위원회 회의 운영부서에서 하고, 감사부서장은 간사로서 회의에 참석하여 의견을 진술하는 것이 바람직함. |
| ◦ | 의사록은 회의내용의 객관성과 공정성을 확보하기 위하여 부의사항의 안건, 회의 진행경과, 토의내용(위원 발언내용), 결의결과(위원별 찬반내용 포함), 반대하는 위원과 그 반대이유를 기재하고 출석 위원 전원이 기명날인 또는 서명하여 보관함. |
| ◦ | 의사록이 형식적으로 작성되지 않고 위원들의 의견이 다양하게 반영되도록 안건별로 각각에 대하여 서명하는 것이 바람직함. |
| □ | 의결사항은 그 결과를 신속하게 각 이사에게 통지하여 의결된 사항이 조기에 시행이 되도록 하여야 함. |
| (1) | 감사위원회규정(은행§14, 증권§15, 보험§16, 투신운용§15, 저축은행§17, 여신전문§16) |
(의사록)
① 위원회의 의사에 관하여는 의사록을 작성하여야 한다.
② 의사록에는 의사의 안건, 경과요령, 그 결과, 반대하는 자와 그 반대이유를 기재하고 출석한 위원이 기명날인 또는 서명하여 보관하여야 한다.
③ 위원회는 의결사항을 각 이사에게 통지하여야 한다.(은행 제외)
|
| □ | 감사의 선임이 사회명망가나 대주주 관련 인사를 중심으로 선임되고 있어, 경영진 견제역할 수행 등 감사의 독립성과 전문성이 미흡하므로 감사의 선임 및 구성에 관하여 실질적인 사항을 명시하여 제대로 감사역할을 수행토록 하여야 할 것임. |
| □ | 감사가 이사의 직무의 집행을 감사하는 독립된 기관으로서, 대주주에 의하여 감사가 선임되어 감사의 감사기능이 제대로 실현되지 못하는 것을 방지하기 위하여 은행권의 감사위원 추천의 경우와 같이 이해관계가 없는 자로 구성된 감사후보추천위원회을 통해 주주총회에서 선임하는 것이 바람직함.(은행법 제24조) |
| □ | 감사는 주주총회에서 선임하며, 대주주의 전횡을 방지하기 위하여 의결권 없는 주식을 제외한 발행주식 총수의 100분의 3을 초과하는 수의 주식을 가진 주주는 그 초과하는 주식에 관하여 감사를 선임하는데 의결권을 행사하지 못하도록 규정하고 있음.(상법 제409조) |
| □ | 감사의 임기는 감사취임 후 3년 이내의 최종의 결산기에 관한 정기총회의 종결시까지로 함.(상법 제410조) |
| □ | 감사의 경우 우리나라의 감사전문인력 pool 형성이 미흡한 점 등을 감안하여 감사위원의 경우와 같은 적극적 자격요건을 표준안에 명시하지 않았으나 감사의 경우에도 가급적 적극적 자격요건을 정관 또는 이사회규정 등 내규에 반영하여 감사의 전문성과 독립성을 제고하는 것이 바람직함. |
| ◦ | 증권거래법에서는 "다음 각 호의 1에 해당하는 자는 주권상장법인 또는 협회등록법인의 상근감사가 되지 못하며, 상근감사가 된 후에 이에 해당하게 되는 때에는 그 직을 상실한다" 라고 자격에 대한 제한요건을 명시하고 있음.(증권거래법 제191조의 12 제3항) |
| - | 금고이상의 형을 받고 그 집행이 종료되거나 집행을 받지 아니하기로 확정된 후 2년을 경과하지 아니한 자 |
| - | 이 법에 의하여 해임되거나 면직된 후 2년을 경과하지 아니한 자 |
| - | 당해 회사의 상근 임ㆍ직원 또는 최근 2년이내에 상근 임ㆍ직원이었던 자 |
| - | 제5호 및 제6호외에 당해 회사의 경영에 영향을 미칠 수 있는 자로서 대통령령이 정하는 자 (주요주주의 배우자 및 직계존비속, 상근임원의 배우자 및 직계 존비속, 계열회사의 상근 임ㆍ직원 또는 최근 2년이내에 상근 임ㆍ직원이었던 자) |
| □ | 감사는 주주총회의 결의에 따라 해임되며, 주주총회에서 해임에 관하여 의견을 진술할 수 있음.(상법 제409조의2) |
| ◦ | 감사의 해임에 관한 결의는 출석한 주주의 의결권의 3분의 2이상의 수와 발행주식총수의 3분의 1이상의 수로써 하여야 함. 그러나 정당한 이유없이 임기만료 전에 이를 해임한 때에는 그 감사는 회사에 대하여 해임으로 인한 손해의 배상을 청구할 수 있음.(상법 제415조, 385조) |
| □ | 임기의 만료 또는 사임으로 인하여 퇴임한 감사는 새로 선임된 감사가 취임할 때까지 감사의 권리의무가 있음. 필요시 법원은 감사 기타의 이해관계인의 청구에 의하여 일시 이사의 직무를 행할 자를 선임할 수 있음 이 경우 본점의 소재지에서 그 등기를 하여야 함.(상법 415조, 386조) |
| □ | 감사위원회 설치대상이 아닌 주식회사는 감사를 두어야 하며, 이중 총 자산이 1천억 이상인 주권상장법인 또는 협회등록법인의 경우에는 1인 이상의 상근감사를 두어야 함.(증권거래법 제191조의12 제1항) |
| ◦ | 총 자산 1천억 미만인 주권상장법인 또는 협회등록법인의 경우에는 비상근감사를 둘 수 있음. |
| ◦ | 주권상장법인 또는 협회등록법인이 아닌 주식회사로서 감사위원회 의무적 설치 대상이 아닌 금융회사는 정관이 정한 바에 따라 상근감사나 비상근감사 또는 감사위원회를 선택적으로 도입할 수 있음. |
| □ | 비상근감사를 두는 경우에 실질적인 감사기능이 작동될 수 있도록 내규에 의해 감사보조조직의 부서장에게 일정 업무를 대행토록 하고, 업무처리 결과에 대하여 사후에 비상근감사가 추인하는 방식으로 감사직무를 수행하는 것이 바람직함. |
| □ | 감사는 이사의 직무집행을 감사하며, 이사에 대하여 영업에 대한 보고를 요구하거나 회사의 업무와 재산상태를 조사할 권한이 있음.(상법 제412조) |
| □ | 이사가 주주총회에 제출할 의안과 서류를 조사하여 법령 또는 정관에 위반하거나 현저하게 부당한 내용이 있으면 주주총회에서 의견을 진술해야 함.(상법 제413조) |
| □ | 감사가 작성하는 감사록에는 감사의 실시요령과 그 결과를 기재하고 감사를 실시한 감사가 기명날인 또는 서명하여 기록을 보존하여야 함.(상법 제413조의2) |
| □ | 이사가 법령 또는 정관에 위반한 행위를 하여 회사에 회복할 수 없는 손해가 생길 염려가 있는 경우에 감사는 회사를 위하여 이사에 대하여 그 행위를 유지할 것을 청구할 수 있음.(상법 제402조) |
| ◦ | 상법은 감사위원회가 회사의 비용으로 전문가의 조력을 구할 수 있다고 규정하고 있는바, 입법취지상 동 조항은 감사에게도 동일하게 적용하는 것이 바람직함.(상법 제415조의2⑤) |
| □ | 감사는 회사 및 자회사의 이사 또는 지배인, 기타 사용인의 직무를 겸직하지 못하게 명시하여, 감사가 독립된 위치에서 직무를 수행토록 하고 있음.(상법 제411조) |
| ◦ | 감사의 지위가 회사내의 감독기관이므로 성격상 그 임무수행의 공정성을 확보하기 위해 업무 겸직은 엄격히 금지하여야 할 것임. |
| □ | 감사가 그 임무를 해태한 때에는 회사에 대하여 연대하여 손해배상 책임을 지며, 악의 또는 중대한 과실로 인하여 그 임무를 해태한 때에는 제3자에 대하여도 연대하여 손해배상 책임을 지게됨.(상법 제414조) |
| 1. 감사보조조직의 의의 |
|
| □ | 감사(위원회)가 개별사안에 대하여 직접 감사직무를 수행하기가 곤란하므로, 감사직무수행의 효율성과 적시성, 실효성을 제고하기 위하여 감사(위원회) 산하에 직속기구로서 감사보조조직을 두고 그 직무를 수행하고 있음. |
| ◦ | 한편 감사보조조직이 감사기능을 수행함에 있어 전문성을 요하는 사안에 대해서는 그 직무를 수행할 수 있는 전문인력이 부족하므로 감사(위원회)가 직무를 수행하는데 한계가 있었음. |
| ◦ | 또한 종전에는 감사보조조직의 순환보직이 일반화되어 있었고 감사보조조직에 대한 감사(위원회)의 인사권 행사가 힘들기 때문에 능력 있는 전문감사인력을 육성하는데 어려움이 있었음. |
| ◦ | 따라서 감사(위원회)가 감사보조조직의 장의 임면에 대한 사전 동의 권한을 보유하여 감사조직내 인사권의 독립성을 확보하고, |
| ◦ | 감사보조조직에 대하여 일정기간 순환보직 금지를 통해 전문성을 축적해 나감과 동시에 근무평가 및 대우, 신분보장에 대한 별도의 우대 기준을 마련하여 운영해 나가는 것이 매우 중요함. |
| ◦ | 또한 선진 금융회사들은 내부감사 조직의 효율성ㆍ전문성ㆍ효과성 제고를 위한 전문감사인력 확충, 감사인력의 근무연수, 교육훈련 등 관련 인프라 구축에 적정 수준의 투자를 하고 있음. |
| ◦ | 따라서 감사기능 수행의 효율성과 실효성을 제고하기 위하여 감사인력에 대한 전문과정 연수 및 자격증 취득 지원, 변호사ㆍ회계사 등 외부전문가 영입 등의 제도적 장치가 필요함. |
| 2. 감사보조조직의 구성 |
|
| □ | 감사보조조직의 인력을 감사업무 수행에 필요한 적정인원으로 구성토록 하여, 감사업무를 효율적이고 원활하게 수행하기 위한 여건을 마련 |
| □ | 감사인력은 금융회사의 자산ㆍ조직 등 규모, 사업의 영역과 복잡성, 리스크의 특성 등을 고려하여 구성 |
| ◦ | 감사보조조직은 실제 감사기능을 수행하는 인력(이하 "감사인"이라 한다)과 감사기능 수행을 지원하는 인력으로 구성되어 있음 |
| ◦ | 감사보조조직의 단위는 금융회사의 규모에 따라 부서, 팀 또는 1~2명의 감사인으로 운영 |
| ◦ | 외국 선진 금융회사의 경우 내부감사인력이 총 임직원수 대비 국내 금융회사보다 평균 5배 이상 월등히 높은 수준임. |
| ◦ | 감사보조조직은 감사(감사위원회)의 직속기구로서 감사(감사위원회)의 직무수행을 보조하며 실제 감사업무를 수행함. |
| ◦ | 감사보조조직의 장은 감사결과에 대하여 감사(위원회)에게 직접 보고하고 의견을 진술함. |
| ◦ | 감사위원회가 설치되어 있는 경우 감사실시를 위임받은 상근감사위원이 감사보조조직을 통할함. |
| 1) | 은행(감사위원회규정 제20조, 상근감사위원직무규정 제9조) |
| □ | 원칙적으로 부서 단위 이상의 인원으로 운영함. |
| ◦ | 감사보조조직의 인원은 각 은행별로 규모 및 업무영역, 감사대상부서 등을 고려하여 적정 인력으로 운영하는 것이 바람직함 |
| 2) | 보험(감사위원회직무규정 제8조, 감사직무규정 제11조) |
| ◦ | 감사위원회가 있는 경우 전체 임직원 수 대비 0.7% 이상, 감사가 있는 경우 1% 이상의 인원으로 운영(계약직 Part-time 직원 제외) |
| ◦ | 감사보조조직 인력의 70% 이상을 실제 감사기능을 수행하는 감사인으로 확보토록 규정하고 있으므로 지원인력은 30% 이내여야 함. |
| ◦ | 회사의 모든 내부감사기구를 감사(위원회) 소속으로 하여 감사업무의 일원화와 효율성을 제고함. |
회사의 모든 내부감사기구는 위원회의 소속 하에 둔다
| 3) | 증권(감사위원회직무규정 제9조, 감사직무규정 제11조) |
| □ | 효율적인 감사업무를 수행하기 위하여 필요한 적정 인력으로 감사보조조직을 구성하여 운영함. |
| ◦ | 감사보조조직의 인원은 회사의 규모와 특성을 감안하여 감사업무를 원활히 수행할 수 있는 적정인원으로 구성하는 것이 바람직함. |
| 4) | 여신전문금융(감사위원회직무규정 제8조, 감사직무규정 제11조) |
| ◦ | 총 자산 1조 이상인 회사는 부서장 포함 6명 이상의 부서 단위 조직으로 운영 |
| ◦ | 총 자산 1조 이하인 회사는 최소 5명 이상의 부서 단위가 아닌 조직으로 운영 |
| ◦ | 총 자산 2조 이상인 회사는 부서장 포함 6명 이상의 부서 단위 조직으로 운영. |
| ◦ | 총 자산 2조 이하인 회사는 최소 1명 이상의 인원으로 운영하여 부서 단위가 아닌 조직으로 운영. |
| ◦ | 자산 규모 2조 이상인 카드회사는 법률에 의하여 감사위원회를 설치하게 되어 있으므로 상기 감사(위원회)직무규정 상의 자산기준에 따른 감사보조조직과 구성과 일치하지 않는 면이 있음.(여신전문금융업법 제50조의5) |
| ◦ | 따라서 감사인력 구성에 대한 규정을 자산규모와 관계없이 감사위원회가 설치된 경우 6명 이상, 감사가 있는 경우는 1명 이상으로 구분하여 운영하는 것이 바람직함. |
| 5) | 투신운용사(감사위원회직무규정 제9조, 감사직무규정 제11조) |
| □ | 감사위원회가 있는 경우 1인 이상의 전담인력으로 구성된 감사부서를 운영하며, 상근 임직원 수 100명 이상인 회사는 전담인력 2인 이상의 감사부서로 운영 |
| □ | 감사가 있는 경우 1인 이상의 감사전담인력을 확보하는 것을 원칙으로 함. |
| 6) | 상호저축은행(감사위원회직무규정 제8조, 감사직무규정 제11조) |
| □ | 감사위원회가 있는 경우 팀 단위의 조직으로서 팀장 포함 3인 이상의 인력으로 구성. |
| ◦ | 감사가 있는 경우 최소한 2명 이상의 인력 확보. |
| (1) | 감사위원회규정(은행§20, 증권§20, 보험§20,투신운용§20,여신전문§20, 저축은행§21) |
(감사보조기구)
① 위원회는 효율적인 업무수행을 위하여 감사보조기구를 둔다.
② 감사보조기구에는 원활한 감사업무를 수행할 수 있는 전문성 있는 인원과 적정인원을 유지하여야 한다.
|
(가) 은행(§9)
(감사보조기구)
① 감사위원회 보조조직은 원칙적으로 부서 단위 이상의 인원으로 운영한다.
② 상근감사위원은 위원회 소속의 감사보조조직을 통할한다.
|
(나) 증권(§9)
(인력확보)
회사는 효율적인 감사를 위하여 필요한 적정인력으로 감사보조조직을 구성하여야 한다.
|
(다) 보험(§8)
(인력확보)
① 감사보조조직은 감사위원회의 직속기구로서 부서조직 단위를 갖추어야 한다.
② 감사보조조직의 인력(지원인력 및 감사인)은 전체 임직원 수 대비 0.7% 이상(단, 계약직 Part-time 직원은 제외)을 확보하여야 한다.
③ 감사보조조직 인력 중 적어도 70% 이상의 감사인을 확보해야 하며, (이하 생략)
|
(라) 여신전문금융사(§8)
(감사인의 인력확보)
상근감사위원은 감사업무의 원활한 수행을 위해 감사보조조직으로서, 총 자산 1조원 이상인 경우에는 부서 단위의 감사보조조직을, 총 자산 1조원 이하인 경우에는 최소한 5명 이상 감사보조조직 인력을 확보하는 것을 원칙으로 한다 여기에서 부서 단위의 조직이라 함은 중간간부급의 부서장을 포함한 6인 이상의 조직을 지칭한다.
|
(마) 투신운용사(§9)
(인력확보)
감사부서는 1인 이상의 감사전담인력을 확보하는 것을 원칙으로 한다.
※ 상근임직원수 100인 이상인 회사에서는 감사부서는 2인 이상의 감사전담인력을 확보하는 것을 원칙으로 한다.
|
(바) 상호저축은행(§8)
(감사인 인력확보)
상근감사위원은 감사업무의 원활한 수행을 위해 팀 단위의 감사보조조직 인력을 확보하는 것을 원칙으로 한다 여기에서 팀 단위의 조직이라 함은 간부급의 팀장을 포함한 3인 이상의 조직을 지칭한다.
|
(가) 증권(§11)
(인력확보)
회사는 효율적인 감사를 위하여 필요한 적정인력으로 감사보조조직을 구성하여야 한다.
|
(나) 보험(§11)
(인력확보)
① 감사보조조직은 감사의 직속기구로서 부서조직 단위를 갖추어야 한다.
② 감사보조조직의 인력(지원인력 및 감사인)은 전체 임직원 수 대비 1% 이상(단, 계약직 Part-time 직원은 제외)을 확보하여야 한다.
③ 감사보조조직 인력 중 적어도 70% 이상의 감사인을 확보해야 하며, (이하 생략)
|
(다) 여신전문금융사(§11)
(감사인 인력확보)
감사는 감사업무의 원활한 수행을 위해 감사보조조직으로서, 총 자산 2조원 이상인 경우에는 부서 단위의 감사보조조직을, 총 자산 2조원 이하인 경우에는 최소한 1명 이상 감사보조조직 인력을 확보하는 것을 원칙으로 한다. 여기에서 부서 단위의 조직이라 함은 중간간부급의 부서장을 포함한 6인 이상의 조직을 지칭한다.
|
(라) 투신운용사(§11)
(인력확보)
감사부서는 1인 이상의 감사전담인력을 확보하는 것을 원칙으로 한다.
|
(마) 상호저축은행(§11)
(감사인 인력확보)
감사는 감사업무의 원활한 수행을 위해 최소한 2명 이상 감사보조조직 인력을 확보하는 것을 원칙으로 한다.
|
| □ | 외부 위탁(Outsourcing)시의 감사보조조직 운영 |
| ◦ | 소규모 금융회사(예, 임직원수 30명 이하)의 경우 전담직원을 두지 않고 파트타임 계약직 고용 또는 감사업무 외부 위탁 등의 방법을 활용할 수 있음. |
| ◦ | 외부전문기관에 감사업무를 위탁하여 감사를 실시하는 경우에는 당해 외부 전문기관을 이 규정에 의한 감사보조조직으로 간주함(투신운용사 감사위원회규정 제22조) |
| ◦ | 소규모 금융회사에서 별도로 감사전담인력을 확보치 않고 내부 직원이 감사업무를 겸무하는 사례가 있음 |
| ◦ | 이 경우에 내부직원은 자신이 소속된 부서에 대한 감사 참여는 금지시켜야 할 것임. |
감사는 필요할 경우 대표이사의 동의를 얻어 내부직원을 겸무시켜 감사를 실시하거나, (중략) 다만, 내부직원은 자신이 소속된 부서에 대한 감사에 참여할 수 없다
|
| ◦ | 내부직원의 감사업무 수행은 감사의 독립성을 저해할 수 있으므로 제한적으로 운용하는 것이 바람직함 |
| 바. | 내부감사의 Outsourcing에 대한 외국사례 |
(Interagency Policy Statement on the Internal Audit Function and its Outsourcing - 1997.12월)
| * | 본 내부감사 Outsourcing에 대한 지침은 미국 연방은행감독기구인 FRS, OCC, FDIC, OTC가 공동으로 마련한 것임 |
| □ | 금융회사는 내부감사업무의 효율성을 기하기 위해서 Outsourcing계약을 통해 내부감사업무를 수행할 수 있으며 Outsourcing하는 범위에 따라 다음 2가지 형태로 나눌 수 있음. |
| ◦ | 내부감사인력이 특정분야에 대한 감사업무 수행을 위해 필요한 지식이 부족한 경우 이를 보조하기 위해 일부 감사업무에 대해 Outsourcing계약을 체결하고 전문가의 도움을 얻을 수 있음. 이때 외부 서비스 제공자는 회사의 내부감사책임자의 통제에 따라 내부감사직원의 업무를 도와주는 역할을 담당함. |
| ◦ | 금융회사의 모든 내부감사업무를 Outsourcing하는 경우 외부의 서비스 제공자는 회사의 내부감사관리자와 협의하여 회사의 내부통제체제의 모든 절차와 점검을 실제로 수행하고, 내부감사업무 수행결과를 감사위원회에 보고함. |
| 2) | 내부감사의 Outsourcing계약시 고려사항 |
| □ | 외부인이 내부감사서비스를 제공하더라도 이사회는 내부통제시스템 및 내부감사기능의 효과적인 작동에 대한 책임을 져야 함. |
| ◦ | Outsourcing계약 체결시 현재 및 앞으로 예상되는 영업상 리스크를 주의깊게 고려해야 하며 내부통제의 장애가 발생할 경우 예상하지 못하였던 리스크가 증가되어서는 안됨. |
| □ | 서비스제공자가 감사서비스를 제공하지 못할 경우 그 책임을 명확히 하기 위하여 Outsourcing계약은 다음 사항을 포함하여 문서화되어야 함 |
| ◦ | 서비스 제공자의 책임, 수행업무의 범위 및 횟수, 용역비 |
| ◦ | 이사 및 경영진에 대한 업무보고의 형태ㆍ횟수 등 정보의 제공 및 수령에 대한 책임 |
| ◦ | 내부감사보고서 및 관련서류의 소유권, 보관장소 및 보관기간 |
| ◦ | 업무과실 및 소홀 등으로 인한 손실 발생시 그 처리방법 |
| ◦ | Outsourcing계약을 체결하기 전에 서비스제공자가 금융회사의 감사 경험을 가진 능력 있는 직원을 충분히 보유하여 계약을 이행할 수 있는지 여부를 확인하여야 함. |
| ◦ | Outsourcing계약은 사람이 제공하는 서비스 계약이기 때문에 서비스 제공자의 능력에 확신이 있어야 하며, 핵심적인 직원이 교체되는 경우에는 즉시 사전에 통보하도록 하여야 함. |
| ◦ | 이사와 경영진은 outsourcing된 내부감사기능이 적절히 관리되고 있는지 확인하여야 함. |
| ◦ | 규모가 큰 회사의 경우 내부 감사책임자는 서비스제공자를 적절하게 감독할 수 있는 직원을 내부감사부서에 충분히 배치하여야 하며, |
| ◦ | 전담 내부감사책임자가 없는 소규모 회사의 경우 서비스제공자의 성과를 독립적으로 감독하는 직원을 임명하되, 그 직원은 감사대상이 되는 영업에 책임이 없는 자이어야 함. |
| ◦ | 감사위원회와 경영진간 의사소통은 outsourcing으로 서비스 제공자를 고용했다고 하여 축소되어서는 안됨. |
| ◦ | 서비스제공자에 의한 모든 작업은 서류화되어야 하고 취약점 등 모든 지적사항은 즉시 내부감사인에게 보고되어야 하며, 이사와 경영진 앞 보고여부는 내부감사인과 서비스제공자가 협의 결정함. |
| ◦ | Outsourcing된 내부감사활동을 효과적으로 통제하지 못할 경우 이로 인한 리스크가 발생하여 건전한 경영을 크게 저해할 수 있고 금융회사의 업무의 본질을 침해할 수 있음. |
| ◦ | 또한, 계약의 파기 등으로 내부감사기능이 공백에 빠질 우려가 있기 때문에 리스크가 높은 분야 등 중요부분에 대해서는 내부감사기능 중단에 따른 대책을 강구해야 함. |
| 3. 감사인의 자격 |
|
| □ | 감사인의 역할에 대한 중요성이 커짐에 따라, 감사인 선발 시에 감사직무를 수행할 수 있는 업무지식과 일정경력을 갖춘 자 중에서 근무성적이 우수하고 도덕적인 직원을 감사인으로 선발하는 것이 중요함. |
| ◦ | 그러나 감사의 전문인력 Pool 형성이 미약하고 금융회사의 순환보직이 일반화되어 있어 전문적인 지식을 요하는 특수사안에 대하여 감사기능을 제대로 수행할 수 있는 전문인력이 부족함. |
| ◦ | 따라서 감사기능의 효율성과 실효성을 제고하기 위해서는 변호사, 회계사 등 공인자격증을 소지한 일정 규모의 전문감사인력을 확보할 필요가 있음. |
| ◦ | 금융회사에서 감사인 선임시 "감사인 과장 홍길동"으로 인사 발령을 냄으로써, "감사인"으로 발령 났음을 명확히 하여 감사보조조직 중 일반 행정인력과 구별하는 것이 바람직함 |
| □ | 감사인은 회사내에서 일정기간 이상 근무 경력을 가지고, 감사업무 수행에 필요한 소양과 자질을 가진 자이어야 함. |
| ◦ | 감사인은 근무성적이 양호하고, 최근 2년내에 문책을 받은 사실이 없는 자 중에서 선발하여야 임직원으로부터 신뢰를 받을 수 있음. |
| ◦ | 전문감사인력의 경우 근무연수나 경력을 고려하여 해당 금융 분야에 필요한 공인 자격증을 소지한 자를 선발하여야 함. |
| ① | 견책 이상의 문책을 받은 날로부터 2년이 경과되지 않은 자 |
| ③ | 감사(위원회) 또는 상근감사위원이 부적격자로 인정하는 경우 |
| - | 감사(위원회)의 감사인에 대한 적격여부 판단은 감사인에 대한 독립적인 인사권한 행사수단임. |
| ◦ | 감사보조조직의 전문성을 확보하기 위해서는 전문감사인력의 충원이 필요하며, 전문감사인력은 국가공인 자격이나 국제적으로 인정되는 단체가 발급하는 자격증으로 제한함이 바람직함. |
| - | 금융권별 특성을 감안하여 선정하되 변호사, 공인회계사, 공인내부감사사(CIA), 정보시스템사(CISA), 공인재무분석사(CFA), 자산운용사, 금융위험관리사(FRM), 신용위험분석사(CRA), 증권분석사, 보험계리인, 손해사정인, 기타 금융업종 기능별 공인자격증을 소지한 자 |
| ◦ | 선진 외국은행의 경우 감사부서 인력의 약 41%가 CPA, CIA, CFA 등 공인자격증을 소지한 감사인력으로 구성되어 있음. |
| ◦ | 전문인력 확보를 위해 각 금융회사는 차별화된 성과주의 문화를 구축하거나, 감사인에 대한 전문기관 연수ㆍ자격증 취득 등을 지원하여 전문인력을 확보하는 것이 바람직함. |
| ◦ | 또한 금융감독원과 각 협회는 감사교육 프로그램 개발을 통해 전문감사인력이 많이 육성될 수 있도록 환경을 조성해 나갈 필요가 있음. |
| ◦ | 향후 전문인력 Pool이 만들어지면 금융회사 권역별 또는 업계간 감사인력 교류제도 도입을 검토해 볼 필요가 있음. |
| ◦ | 감사(상근감사위원)은 필요할 경우 외부 전문인력을 계약직 감사인으로 채용하여 감사업무의 전문성을 보강할 수 있음. |
| □ | 은행(감사위원회직무규정 제9조 및 제10조) |
| ◦ | 근무성적이 양호한 4급 이상 책임자로서 1년 이상 근무하고 감사업무 수행에 필요한 자격증 소지자와 여신심사, 외환ㆍ국제금융, 자금, 기타 해당업무 분야에 3년 이상 근무한 경력자 |
| ◦ | 공인회계사(CPA), 공인내부감사사(CIA), 공인재무분석사(CFA) 등 전문 감사인력 2명 이상을 충원ㆍ유지하여야 함. |
| □ | 보험사(감사위원회직무규정 제10조, 감사직무규정 제13조) |
| ◦ | 전문감사인력을 제외한 감사인은 업무부서에서 3년 이상 근무한 경력이 있는 과장급 이상의 직원으로서, 최근 2년간 인사고과가 상위 30% 이내인 자를 선발함. |
| ◦ | 촉탁 등 임시직 또는 조건부 임용 중인 자 중에서 감사(위원회)가 필요하다고 인정하는 경우에는 예외적으로 감사인으로 선발할 수 있으며, 계약직 전문인력은 상근감사위원(감사)의 판단에 따라 외부에서 충원할 수 있음.(감사위원회직무규정 제9조 제5항, 감사직무규정 제12조 제5항) |
| ◦ | 전문인력은 변호사, 공인회계사(CPA), 공인내부감사사(CIA), 정보시스템사(CISA), 보험계리인, 손해사정인, IT관련 1급 자격증소지자 중에서 2명 이상 확보하여야 함.(감사위원회직무규정 제8조, 감사직무규정 제11조). |
| □ | 증권사(감사위원회직무규정 제8조, 감사직무규정 제12조) |
| ◦ | 전문인력을 제외하고 감사인은 근무기간 2년 이상이며 최근 2년간 인사고과가 상위 30% 이내로 우수한 자 중에서 선발하는 것을 원칙으로 함. |
| ◦ | 전문감사인력 인원수에 대한 제한 규정은 없으나 취지에 맞게 적정인력을 확보하는 것이 바람직함. |
| ◦ | 상근감사위원은 필요할 경우 감사위원회의 승인을 받아(감사의 경우 대표이사 동의) 외부 전문인력을 계약직 풀타임 감사인으로 채용할 수 있음.(감사위원회직무규정 제10조 제5항, 감사직무규정 제13조 제5항) |
| □ | 여신전문금융회사(감사위원회직무규정 제9조, 감사직무규정 제12조) |
| ◦ | 감사위원회가 있는 경우 계약직 전문인력을 제외하고 감사인은 근무기간 3년 이상으로 최근 2년간 인사고과가 30% 이내인 자 또는 상근감사위원이 감사인으로 적당하다고 인정하는 자. |
| ◦ | 감사가 있는 경우 감사인은 근무기간 2년 이상으로 인사고과가 우수한 자. 단, 신설회사의 경우는 예외로 함. |
| ◦ | 감사보조조직 인력 중 적어도 타업무를 겸직하지 않는 간부급 전문인력 1명을 확보(감사위원회직무규정 제8조 제2항, 감사직무규정 제11조 제2항). |
| ◦ | 전문인력 채용이 시장상황 등으로 인해 여의치 않을 경우 상근감사위원(감사)의 판단에 따라 간부급 계약직 파트 타임(Part-time) 감사인을 외부에서 충원할 수 있음.(감사위원회직무규정 제10조 제5항, 감사직무규정 제13조 제5항) |
| □ | 투신운용사(감사위원회직무규정 제8조, 감사직무규정 제12조) |
| ◦ | 계약직 전문인력을 제외하고 감사인은 근무기간 2년 이상이며 근무성적이 양호한 자. |
| ◦ | 변호사, 공인회계사, 공인내부감사사, IT관련 1급 자격증 소지자, 자산운용전문인력, 기타 전문성이 있다고 감사(감사위원회)가 인정하는 자 중에서 1인 이상의 전문인력 확보 |
| - | 기타 전문성이 있다고 감사(감사위원회)가 인정하는 자는 상기 공인 자격증에 준하는 자이어야 함. |
| ◦ | 상근감사위원(감사)은 필요할 경우 대표이사의 동의를 얻어 외부 전문인력을 계약직 풀타임 감사인으로 채용할 수 있음.(감사위원회직무규정 제9조 제3항, 감사직무규정 제13조 제5항) |
| □ | 상호저축은행(감사위원회직무규정 제9조, 감사직무규정 제12조) |
| ◦ | 근무기간 3년 이상(신설회사의 경우에는 예외로 함)으로 최근 인사고과가 상위 30% 이내인 자 또는 기타 상근감사위원(감사)이 감사인으로서 적당하다고 인정하는 자 중에서 선발 |
| ◦ | 위원회가 있는 경우 적어도 1명은 타업무를 겸직하지 않는 간부급 직원으로서 변호사, 공인회계사, 공인감사인, IT관련 1급 자격증 소지자 등 공인자격증을 보유한 전문인력을 채용함.(감사위원회직무규정 제8조 제2항) |
| ◦ | 상근감사위원은 전문인력 채용이 시장상황 등으로 인하여 여의치 않을 경우 간부급의 계약직 파트 타임(Part-time) 감사인을 외부에서 충원할 수 있음.(감사위원회직무규정 제8조 제3항) |
| ◦ | 감사가 있는 경우 계약직 전문인력을 감사의 판단에 따라 외부에서 충원할 수 있음.(감사직무규정 제13조 제5항) |
(은행§10, 증권§8, 보험§10, 여신전문금융§9, 투신운용§8, 상호저축은행§9)
(감사인의 자격)
① 감사인은 다음 각 호의 1에 해당되는 요건을 갖춘 자로서 선발토록 함을 원칙으로 한다.
1. 근무기간 2년 이상이며 최근 2년간 인사고과가 상위 30% 이내인 자
2. 변호사, 공인회계사, 공인내부감사인, IT관련 1급 자격증 소지자 등 전문자격증을 소지한 전문인력
② 다음의 각 호에 해당하는 자는 감사인이 될 수 없다.
1. 견책 이상의 문책을 받은 날로부터 2년이 경과하지 않은 자
2. 임시직 또는 조건부 임용인 자
3. 기타 위원회가 부적격자로 인정하는 자
|
(가) 은행(§10)
(감사인의 자격)
① 감사인은 근무성적이 양호한 다음 각 호의 1에 해당되는 자를 임명함을 원칙으로 한다.
1. 4급 이상 책임자로서 근무기간이 1년 이상 경과된 자 중에서 감사업무를 수행하는데 필요한 자격증 소지자 또는 여신심사, 외환ㆍ국제금융, 자금, 기타 해당업무 분야에 3년 이상 근무한 경력이 있는 자
2. 제9조 제3항에서 규정하는 전문 공인자격증 소지자
※제9조 ③ (중략) 전문인력이라 함은 공인회계사(CPA), 공인내부감사사(CIA), 공인재무분석사(CFA) 등을 말한다.
3. 기타 상근감사위원이 감사인으로 적합하다고 인정하는 자
|
(나) 보험(§8)
(인력확보)
④ 감사인에는 전문감사인력, 손해사정인, 정보시스템사, IT관련 1급 자격증 소지자, 기타 업무부서에서 3년 이상 근무한 경력이 있는 과장급 이상의 직원이 해당된다.
|
(다) 투신운용(§9)
(인력확보)
① 감사인은 다음 각 호의 1에 해당되는 자격요건을 갖춘 자를 임명함을 원칙으로 한다.
2. (중략) 운용전문인력 기타 전문성이 있다고 위원회가 인정하는 자
② 다음 각 호에 해당되는 자는 감사인이 될 수 없다.
1. 감봉 이상의 문책을 받은 날로부터 2년이 경과되지 아니한 자
|
(증권§12, 보험§13, 여신전문금융§12, 투신운용§12, 상호저축은행§12, 신협§17)
(감사인의 자격)
① 감사인은 다음 각 호의 1에 해당되는 요건을 갖춘 자로서 선발토록 함을 원칙으로 한다.
1. 근무기간 2년 이상이며 최근 2년간 인사고과가 상위 30% 이내인 자
2. 변호사, 공인회계사, 공인내부감사인, IT관련 1급 자격증 소지자 등 전문자격증을 소지한 전문인력
② 다음의 각 호에 해당하는 자는 감사인이 될 수 없다.
1. 견책 이상의 문책을 받은 날로부터 2년이 경과하지 않은 자
2. 임시직 또는 조건부 임용인 자
3. 기타 감사가 부적격자로 인정하는 자
|
(가) 보험(§11)
(인력확보)
④ 감사인에는 전문감사인력, 손해사정인, 정보시스템사, IT관련 1급 자격증 소지자, 기타 업무부서에서 3년 이상 근무한 경력이 있는 과장급 이상의 직원이 해당된다.
|
(나) 신협(§17)
(감사인력)
① 전기회계연도 최종 월 자산평잔이 600억원 이상인 조합 이사장은 소속 직원 중에서 다음 각호에 해당되는 요건을 갖춘 자를 대표감사의 동의를 얻어 검사원으로 임명한다.
1. 조합에서 3년 이상 근무한 자
2. 보직일로부터 소급하여 3년 이내에 업무와 관련하여 징계 또는 이에 준하는 처벌을 받지 아니한 자
② 임시직 또는 조건부 임용인 자는 검사원이 될 수 없다.
|
| 마. | 참고사항 - 타부서 직원의 감사업무 수행 |
제10조(감사인의 자격)
③ 상근감사위원이 필요하다고 인정할 때에는 경영진 또는 소관부서장과 협의하여 다른 직원으로 하여금 감사업무를 수행하게 할 수 있다.
|
| ◦ | 해당 부문에 대한 전문감사인력이 없거나 상근감사위원의 판단에 따라 감사직무 수행의 전문성을 보강하는 차원에서 활용할 수 있음. |
| ◦ | 그러나 타부서 직원으로 하여금 감사인 직무를 수행토록 하는 것은 감사업무의 독립성을 저해할 수 있으므로 제한적으로 운용하여야 함. |
| ◦ | 감사업무 수행을 명령 받은 타부서 직원은 감사보조조직의 감사인과 동등한 감사인의 권한과 의무를 가지며, 감사인의 의무인 행동규범을 준수하지 아니할 때에는 제재조치를 받을 수 있음. |
| ◦ | 상근감사위원은 타부서 직원이 감사업무 수행시 감사인의 의무(행동규범)사항에 대한 사전교육을 실시하는 등 행동지침을 준수토록 필요한 조치를 하여야 할 것임 |
| ◦ | 또한 타부서 직원의 감사인 선임 취지에 맞게 적정한 업무를 분담하도록 감사업무를 분장하여야 함. |
| 4
.
감사인의 인사 및 대우 |
|
| □ | 감사인의 인사발령, 인사고과시 상근감사위원(감사)의 의견을 적극 반영토록 하여 감사보조조직 인사권의 독립성을 확보하고, 감사인의 신분을 보장하여 감사인이 독립된 위치에서 감사직무를 수행할 수 있는 여건을 마련 |
| □ | 또한 감사부서에서 근무하는 직원이 장기 근무하면서 적극적으로 업무를 수행하도록 동기를 유발하고, |
| □ | 우수직원의 감사인 영입, 감사결과에 대한 인사상 불이익 방지, 감사인의 책임강화에 따른 보상 차원에서 감사인의 인사 및 대우를 규정하고 있음. |
| □ | 감사인의 보직과 전보는 상근감사위원(감사)의 서면 요청에 의하여 대표이사가 이를 지체없이 조치하도록 하고, 그렇지 못한 경우 대표이사는 그 사유를 상근감사위원(감사)에게 서면으로 통보토록 함. |
| □ | 감사인의 이동은 승진전보 등 극히 예외적인 경우를 제외하고는 상당기간 이내(최소 5년) 이동을 제한함을 원칙으로 하여 순환근무에 따른 전문성 및 독립성 저하를 방지함. |
| ◦ | 외국 선진 금융회사의 경우 감사인은 평균 15년 이상을 근무하여 전문성을 확보하고 있으나, 국내 금융회사들은 대부분 순환보직의 관행으로 감사인의 평균 근무연수는 2~3년에 불과하여 전문직으로서의 경력개발이 곤란하며 감사업무 수행상의 객관성 및 독립성도 보장되기 어려운 문제점을 해결하고자 하는 것임. 따라서 인사이동 제한의 예외적인 경우로서 ‘인사관리상 필요한 경우''에 대해서는 가급적 내규에 구체적으로 규정하되 제한적으로 운영하는 것이 바람직함. |
| ◦ | 과거 사후적발위주의 감사관행에 의해 감사부서에 대한 부정적인 이미지가 아직도 많이 남아있고, 감사인은 감사과정에서 진행중인 사고를 발견 또는 예방하지 못한 데 따른 책임부담, 감사대상 임직원과의 의견충돌에 따른 부담, 빈번하고 장기적인 지방출장 등에 따른 가정적, 사회적 어려움 등 많은 리스크를 부담하고 있음. |
| ◦ | 따라서 감사부서에서 우수한 인력을 확보하여 그들이 소신을 가지고 적극적으로 업무를 수행할 수 있도록 하기 위해서는 인사, 보수 및 연수 등에 있어 지속적으로 인센티브를 제공할 필요가 있으므로 표준안에서 그 방안을 제시함. |
| ◦ | 인사고과는 일반 타부서에 비해 평균 이상을 유지토록 하는 등 근무평정 우대기준 세부내용을 내규에 반영하여 시행토록 함. |
| ◦ | 감사인에게는 일정액의 감사수당을 지급하여야 함. 단, 연봉제를 실시하는 금융회사의 경우 감사부서 직원이 회사내 동일직급 또는 동일 호봉인 직원에 비해 일정수준 이상의 연봉을 받도록 하는 것이 바람직함. |
| ◦ | 경영진이나 경영진의 지시를 받는 부서가 감사부서에 대한 업무평가를 하는 경우 감사업무의 독립성을 저해할 수 있을 뿐 아니라 그 결과가 직원의 급여에 반영될 수 있으므로 이를 지양하여야 함. |
| ◦ | 감사인이 법령을 위반하거나 직무를 성실하게 수행하지 아니한 경우를 제외하고는 인사상 불이익한 처분을 하여서는 안됨. |
| ◦ | 직무를 성실하게 수행하지 아니한 경우라 함은 감사인으로서 통상적인 주의의무(선관주의 의무)를 다하지 아니한 것으로 엄격하게 해석하여야 할 것임. |
| ◦ | 직무를 성실하게 수행하지 아니한 경우(예시) |
| ① | 감사업무를 태만히 함으로써 사고의 발생을 미연에 방지하지 못하였다고 인정되는 경우 |
| ② | 감사결과 발견한 사고를 고의로 은폐하거나 사실과 다른 감사보고서를 작성하였을 경우 |
| □ | 승진전보 또는 인사관리상 필요한 경우를 제외하고는 5년내 이동을 제한함을 원칙으로 하여 순환근무에 따른 전문성의 결함을 보완하고 있음. |
| ◦ | "인사관리상 필요한 경우"는 매우 제한적으로 해석하는 것이 바람직함. |
| 2) | 보험사(감사위원회직무규정 제9조, 감사직무규정 제12조) |
| □ | 승진전보시와 감사인으로서의 자질이 부적격하거나 기술 습득 등의 이유로 감사인의 이동이 필요하다고 상근감사위원(감사)이 판단한 경우를 제외하고는 5년 이내 이동을 제한하는 것을 원칙으로 함. |
| □ | 감사인에 대한 평가는 회사 전체 평균 이하로 할 수 없으며, 감사인이 전보될 경우 본인의 희망을 우선적으로 고려토록 명시 |
| 3) | 증권사(감사위원회직무규정 제10조, 감사직무규정 제13조) |
| □ | 감사인이 법령을 위반하거나 직무를 성실하게 수행하지 아니한 경우를 제외하고는 불이익한 처분을 받지 않는다는 명시적인 규정이 없으므로 규정에 반영함이 바람직함. |
| 4) | 여신전문금융회사(감사위원회직무규정 제10조, 감사직무규정 제13조) |
| □ | 감사인이 법령을 위반하거나 직무를 성실하게 수행하지 아니한 경우를 제외하고는 불이익한 처분을 받지 않는다는 명시적인 규정이 없으므로 규정에 반영함이 바람직함. |
| 5) | 투신운용사(감사위원회직무규정 제10조, 감사직무규정 제13조) |
| □ | 상근감사위원이 없는 경우에 감사인의 임면과 전보는 위원회 또는 감사부서장이 감사인의 보직과 전보를 서면으로 대표이사에게 요청하여 지체없이 행하도록 하고, 지체없이 조치할 수 없는 경우에 그 사유를 위원회 또는 감사부서장에게 서면으로 통보함. |
| □ | 감사인은 계약직 풀타임 전문인력과 승진전보 또는 인사관리상 필요한 경우를 제외하고는 5년 이내 타부서로의 이동을 제한. |
| □ | 감사인이 법령을 위반하거나 직무를 성실하게 수행하지 아니한 경우를 제외하고는 불이익한 처분을 받지 않는다는 명시적인 규정이 없으므로 규정에 반영함이 바람직함. |
| 6) | 상호저축은행(감사위원회직무규정 제10조, 감사직무규정 제13조) |
| □ | 감사인이 법령을 위반하거나 직무를 성실하게 수행하지 아니한 경우를 제외하고는 불이익한 처분을 받지 않는다는 명시적인 규정이 없으므로 규정에 반영함이 바람직함. |
| (1) | 감사위원회직무규정(은행§11, 증권§10, 보험§9, 여신전문§10, 투신운용§10, 상호저축은행§10) |
(인사 및 대우)
③ 은행장은 감사인에 대하여 별도의 근무평정 우대기준을 마련하여 운영하여야 한다
④ 감사인에 대해서는 별도로 감사수당을 지급하여야 한다.
(신분보장)
상근감사위원과 감사인은 법령위반 또는 그 직무를 성실하게 수행하지 아니한 경우를 제외하고는 신분상 불리한 처분을 받지 않는다.
※상근감사위원이 없는 회사에서는 다음과 같이 규정함
감사인의 임면 및 전보는 위원회 또는 감사부서의 부서장의 요청에 의하여 대표이사가 지체없이 행한다.
|
(가) 보험(§9)
(인사 및 대우)
② 감사인은 5년 이내 이동을 제한함을 원칙으로 하되, 감사인이 부적격하거나 또는 기술 습득 등을 이유로 감사인의 이동이 필요하다고 상근감사위원이 판단한 경우에는 이를 예외로 한다.
③ 감사인에 대하여 별도의 인사평가 기준을 마련ㆍ운영하여야 한다 다만, 감사인에 대한 평가는 회사 전체 평균 이하로 할 수 없다.
⑥ (중략), 감사인이 전보될 경우본인의 희망을 우선적으로 고려하여야 한다.
|
| (2) | 감사직무규정(증권§13, 보험, 여신전문금융§13, 투신운용§13, 상호저축은행§13) |
(감사인의 인사 및 대우)
① 보직 및 전보는 감사의 서면 요청에 의하여 대표이사가 지체없이 행한다 다만 지체없이 조치할 수 없는 경우, 대표이사는 그 사유를 서면으로 통보한다.
② 감사인은 5년 이내 이동을 제한함을 원칙으로 하고 승진전보시에만 예외로 한다.
③ 감사인에 대하여 별도의 인사평가 우대기준을 마련, 운영하여야 한다.
④ 감사인에 대해서는 별도의 예산을 배정하여 감사수당을 지급하여야 한다.
|
(가)보험(§12)
(인사 및 대우)
② 감사인은 5년 이내 이동을 제한함을 원칙으로 하되, 감사인이 부적격하거나 또는 기술 습득 등을 이유로 감사인의 이동이 필요하다고 감사가 판단한 경우에는 이를 예외로 한다
③ 감사인에 대하여 별도의 인사평가 기준을 마련ㆍ운영하여야 한다. 다만, 감사인에 대한 평가는 회사 전체 평균 이하로 할 수 없다.
⑥ 감사인은 법령위반 또는 직무를 성실히 수행하지 아니한 경우를 제외하고는 신분상 불이익한 처분을 받지 아니하며, 감사인이 전보될 경우 본인의 희망을 우선적으로 고려하여야 한다.
|
(나) 투신운용사(§13)
(감사인의 인사 및 대우)
② 감사인은 5년 내 타부서로의 이동을 제한한다 다만 승진전보 또는 인사관리상 필요한 경우에는 그러하지 아니하다.
|
(다) 신협(§18)
(감사인력 인사 및 대우)
① 감사인력의 보직 및 전보는 대표감사의 동의를 얻어 이사장이 시행한다. 다만 조치할 수 없다고 판단될 경우 이사장은 사유를 서면으로 통보한다.
② 검사원은 3년 내 이동을 제한함을 원칙으로 하고 승진전보시에만 예외로 한다.
③ 검사원에 대하여 별도의 인사평가 기준을 마련, 운영하여야 한다.
④ 검사원에 대해서는 별도의 예산을 배정하여 감사수당을 지급할 수 있다.
|
| 5. 감사인의 행동규범 |
|
| □ | 감사기능을 수행하는 감사인은 일반직원 보다 높은 도덕성과 책임감이 요구되므로 감사인의 행동규범을 마련하여 운영함. |
| □ | 감사인은 감사직무 수행시 선량한 관리자로서의 주의의무를 다함으로써 감사 본래의 목적 달성에 노력하여야 함. |
| □ | 감사인이 감사직무 수행시 피감사자와 개인적인 관계나 감정을 떠나 객관적인 위치에서 공정하게 직무를 수행 |
| □ | 감사인은 온정주의와 개인의 이익을 떠나 사실과 증거에 입각하여 감사를 실시 |
| □ | 감사인은 직무상 취득한 비밀의 임의 공개나 누설 및 직무목적 외 사용을 할 수 없으며, 이를 위반하면 제재조치를 받을 수 있음. |
| □ | 감사인이 소송의 당사자, 참고인 또는 증인으로서 법원에 출두하여 직무상 취득한 비밀을 진술하여야 할 경우에 그 진술은 법적인 보호 범위 내에서 가능한 것으로 보아야 할 것임. |
| □ | 감사인의 퇴직 이후 비밀유지에 대한 기한은 각 금융회사의 내규에서 정한 바에 따름. |
| □ | 감사인은 관계법령과 상근감사위원(감사)의 지시사항에 따라 사실과 증거에 입각하여 직무를 수행하여야 함. |
| □ | 감사사항에 대하여는 충분한 기록과 관련 입증자료를 확보하여 감사의 객관성과 정당성을 확보해야 함. |
| □ | 사실과 증거에 따라 감사를 실시한다는 것은 감사인의 주관적인 판단을 배제하고, 피감사자의 의견을 충분히 반영하여야 하며, 각종 감사자료를 활용하여 직무를 수행하는 것을 의미함. |
| □ | 감사인의 행동규범(의무)은 공통적으로 적용되는 사항으로 금융권별 규정상 내용의 차이는 없음. |
| □ | 보험ㆍ증권ㆍ여신전문금융사ㆍ상호저축은행 등에서는 "피감사인의 업무상 창의와 활동기능이 위축되거나 침체되지 않도록 감사를 실시할 것"을 규정하고 있으며, 타 금융권에서도 이를 준용하여 규정에 반영하는 것이 바람직함. |
| □ | 감사인이 감사를 실시할 때 피감사인의 업무상 창의와 활동기능이 위축되거나 침체되지 않도록 다음 사항을 고려하여야 할 것임. |
| ◦ | 피감사부서에 대하여 과도한 자료의 요구를 자제하고 감사목적 달성에 반드시 필요한 자료만을 요구. |
| ◦ | 권위주의적인 자세나 심문조의 언어 사용을 자제하고, 친절하고 부드러운 자세로 감사 실시. |
| ◦ | 피감사자가 업무프로세스 개선으로 비용절감 또는 생산성 향상을 달성하거나 사고를 예방하는 등의 우수사례를 적극 발굴하여 포상토록 하는 등 상응하는 조치를 실시 |
| ◦ | 감사인이 규정에 명시된 행동규범을 위반했을 시에는 "법령위반 또는 그 직무를 성실하게 수행하지 아니한 경우"에 해당되어 징계 등의 제재조치를 받을 수 있음. |
| ◦ | 또한 행동규범을 위반한 감사인은 감사인으로서 부적격한 경우에 해당되므로 타부서로 전보될 수 있음. |
| (1) | 감사위원회직무규정(은행§4, 증권§7, 보험§7, 여신금융§7, 투신운용§7, 상호저축은행§7) |
(권한과 의무)
② 상근감사위원 및 감사인은 감사를 행함에 있어 다음의 의무사항을 성실하게 이행하여야 한다.
1. 위원회는 공정하게 감사하여야 한다.
2. 위원회는 직무상 알게된 기밀을 정당한 이유 없이 누설하거나 직무목적 이외로 사용할 수 없다.
3. 위원회는 직무수행에 있어 관계법령 및 지시사항에 따라 사실과 증거에 의하여 그 직무를 행하여야 하며, 감사사항에 대하여는 충분한 기록과 입증자료를 확보하여야 한다.
|
(가)증권, 보험, 여신금융, 투신운용, 상호저축은행(§7)
(감사인의 행동규범)
감사인은 감사를 행함에 있어 다음 각 호의 사항을 준수하여야 한다.
( 중 략 )
4. 감사를 실시함에 있어 피감사인의 업무상 창의와 활동기능이 위축되거나 침체되지 않도록 해야 한다.
|
| (2) | 감사직무규정(증권§14, 보험§7, 여신전문금융§6, 투신운용§14, 상호저축은행§6) |
(권한과 의무)
감사인은 감사를 행함에 있어 다음 각 호의 사항을 준수하여야 한다.
1. 공명정대하게 감사를 실시해야 한다.
2. 직무상 취득한 비밀을 임의로 공개 누설하거나 직무목적 이외로 사용할 수 없다.
3. 직무수행에 있어 관계법규 및 지시사항에 따라 사실과 증거에 의해 행하여야 한다.
4. 감사를 실시함에 있어 피감사인의 업무상 창의와 활동기능이 위축되거나 침체되지 않도록 해야 한다.
|
| 마. | 참고사항 - 내부감사인의 윤리강령(Code of ethics) |
| * | 본 윤리강령은 미국 내부감사인협회(Institute of Internal Auditors)에서 내부감사업무를 수행함에 있어 윤리의식을 조성하기 위하여 제정한 것임. |
| □ | 윤리강령은 감사담당 직원의 윤리의식을 제고함으로써 회사의 리스크 관리 및 통제, 지배구조에 관한 객관적인 검증을 담당하는 내부감사업무에 대한 신뢰성과 객관성을 확보하기 위해 제정된 것임 |
| □ | 윤리강령은 회사의 내부감사인은 물론 내부감사 서비스를 제공하는 모든 개인 및 기관에도 적용할 수 있음. |
| □ | 미국감사인협회(IIA)는 윤리강령의 네가지 원칙(Principles)과 이를 구체화한 행동규범(Rules of Conduct)을 제시하여 업무수행시 가치판단이 필요한 경우 원칙과 행동규범을 바탕으로 결정하도록 하고 있음. |
| ◦ | 성실성(integrity): 내부감사인의 성실성은 감사인의 판단을 신뢰할 수 있는 기초가 됨. |
| ◦ | 객관성(Objectivity): 내부감사인은 감사업무에 있어 객관적으로 평가해야 하며, 이해관계에 따라 부당하게 영향을 받아서는 안됨 |
| ◦ | 비밀유지(Confidentiality): 내부감사인은 감사도중 획득한 정보의 중요성과 소유권을 존중하고, 직무상 필요한 경우를 제외하고 정보를 유출해서는 안됨 |
| ◦ | 역량보유(Competence): 내부감사인은 내부감사에 필요한 지식과 기술, 경험을 보유해야 함. |
| ① | 내부감사인은 정직하고 근면하며 책임감을 가지고 감사를 수행해야 함. |
| ② | 내부감사인은 법률을 준수하고 법률에서 정하거나 감사업무상 필요한 사항에 대해 공개해야 함. |
| ③ | 내부감사인은 고의로 불법행위를 하지 않아야 하며 내부감사인으로서 명예를 훼손시키는 행위를 하거나 관여해서는 안됨. |
| ① | 내부감사인은 공정한 판단을 저해하거나 저해할 것으로 간주되는 어떠한 활동에도 참가하지 않아야 함. |
| ② | 내부감사인은 업무상의 판단을 저해하거나 저해할 것으로 간주되는 어떠한 것도 수수해서는 안됨. |
| ③ | 내부감사인은 감사결과가 사실과 다르게 왜곡되지 않도록 감사과정에서 발견한 사실을 모두 공개(기록, 보고 등)하여야 함. |
| ① | 내부감사인은 업무수행 도중 획득한 정보를 보호하고 신중히 이용해야 함. |
| ② | 내부감사인은 개인의 이익을 위해서나 법률 또는 윤리강령에 반하는 목적으로 정보를 이용해서는 안됨. |
| ① | 내부감사인은 업무수행에 필요한 지식과 기술, 경험을 가진 분야에 한해서만 감사업무를 수행해야 함. |
| ② | 내부감사인은 감사업무에 대한 숙련도를 높여 감사의 효과와 질적 수준을 지속적으로 향상시켜야 함. |
| 6. 감사인의 권한 |
|
| □ | 감사인이 감사직무를 독립적인 위치에서 원활하게 수행하고 아울러 감사기능의 실효성을 확보하기 위하여 갖는 권한임. |
| □ | 감사인은 감사(감사위원회)의 명을 받아 감사를 실시하므로 그 권한은 감사(감사위원회)가 갖는 권한과 동일한 것으로 보아야 할 것임. |
| □ | 감사인은 감사를 실시함에 있어 감사직무수행에 필요한 모든 자료와 직무 수행상 필요한 사항을 요구할 수 있음. |
| □ | 감사인에게 주어진 권한은 감사목적 달성을 위하여 적당하게 사용되어야 하며, 권한을 남용하는 경우는 없어야 할 것임. |
| □ | 감사인이 피감사자에게 감사인의 권한에 의거하여 요구를 한 경우에 그 요구를 받은 자는 특별한 사유가 없는 한 이에 응해야 하며, 불응시 해당 피감사자에 대하여 징계 등 제재조치를 요구할 수 있음. |
| □ | 감사인의 요구에 불응하게 된 특별한 사유는 객관적이고 특수한 경우로 한정하여야 할 것임. |
| 1) | 은행(감사위원회직무규정 제15조 제3항) |
| □ | 감사인으로부터 긴급조치요구를 받은 피감사부서장은 특별한 사유가 없는 한 이에 응해야 하며, 불응할 경우에 정당한 사유를 상근감사위원에게 서면으로 제출토록 규정 |
| 2) | 보험사(감사위원회직무규정 제11조, 감사직무규정 제14조) |
| □ | 감사인의 권한에 따른 요구를 받고 불응할 경우에 정당한 이유를 상근감사위원(감사)에게 서면으로 제출토록 규정 |
| 3) | 증권 및 투신운용사(감사위원회직무규정 제11조, 감사직무규정 제15조) |
| □ | 불응시 정당한 사유를 감사위원회(감사)에 서면으로 제출토록 명시 |
| □ | "감사인의 권한"에 대한 명시적인 규정이 없으나, 타금융권 사례와 같이 규정에 반영하여 운용함이 바람직함. |
| (1) | 감사위원회직무규정(은행§4, 증권§11, 보험§11, 투신운용§11) |
(권한과 의무)
① 감사위원회 및 상근감사위원 지시 및 위임을 받아 감사업무를 수행하는 자(이하 ‘감사인''이라 한다)는 그 직무를 수행하기 위하여 다음의 권한을 가진다.
1. 제 증명서, 확인서, 문답서 및 관계자료와 물품의 요구
2. 금고, 장부, 기타 물품 및 보관장소 등의 봉인
3. 관계자의 출석 및 답변 요구
4. 은행 및 자회사의 모든 정보에 대한 자료제출 요구
5. 회계관계 거래처에 대한 조사자료 요구
6. 기타 감사업무 수행에 필요한 사항의 요구
② 위원회로부터 제1항 각 호의 요구를 받은 자는 특별한 사유가 없는 한 이에 응하여야 한다.
|
| (2) | 감사직무규정(증권§15, 보험§14, 투신운용§15) |
(감사인의 권한)
① 감사인은 직무수행상 다음 각 호의 권한을 갖는다.
1. 제 장부, 제 증서, 물품 및 관계서류의 제출요구 및 대조
2. 창고, 금고, 장부 및 물품 등의 봉인 및 조회
3. 관계 거래처로부터의 자료징구 및 조회
4. 관계자 또는 증인의 출석 및 답변 요구
5. 확인서, 전말서, 경위서 등의 제출요구
6. 기타 업무 수행상 필요한 사항의 요구
② 전항의 규정에 의하여 요구를 받은 자는 특별한 사유가 없는 한 이에 응해야 하며, 불응할 경우 정당한 이유를 감사에게 서면으로 제출해야 한다.
|
| ※ | 여신전문금융사와 상호저축은행은 감사인의 권한에 대한 명시적인 규정이 없으나 감사보보조직이 감사를 보좌하는 직속기구이므로 감사부터 권한을 위임받은 것으로 간주할 수 있음. |
| 1. 감사의 유형 |
|
| ◦ | 현대적 의미의 감사(Audit)는 회사의 전반적인 영업활동 및 내부통제시스템 운영의 유효성과 적정성을 독립적이고 객관적인 입장에서 평가하여 취약점 및 개선방안을 마련하고, 이사회 및 경영진에게 제공하여 적절히 시정토록 함으로써 회사의 목표를 효율적으로 달성할 수 있도록 지원하는 제반활동을 의미함. |
| ◦ | 따라서 기존의 적발위주의 감사를 지양하고 그러한 적발사항이 일어나지 않도록 내부통제시스템을 평가하고 개선방향을 제시하는 역할을 수행함. |
| ◦ | 즉, 적절하고 유효한 내부통제시스템을 설계, 운영하여야 할 책임을 지고 있는 경영진이 스스로 평가하는 자기평가(self assessment)활동과는 별도로, 경영진과의 독립적인 입장에서 내부통제시스템 운영의 적정성에 대해 별도의 평가(separate evaluation)를 실시하는 역할을 수행하는 것이 바람직함. |
| □ | 감사 유형을 종래의 형태별 감사이외에 기능별 감사로 구분한 취지는 종래의 적발위주감사, 일률적인 감사에서 벗어나 감사의 컨설팅기능을 강화 하고, 리스크를 고려한 감사방향으로 나아가기 위한 분류라 할 수 있음. |
| 1) | 재무감사 (Financial Audit) |
| □ | 재무감사는 회계기준 및 회계시스템의 적정성을 평가하고 회계정보, 재무보고서의 정확성 및 신뢰성과 유용성을 평가하는 일련의 프로세스를 의미함. |
| □ | 재무감사는 통상적으로 공인회계사 등 외부전문회계법인에 의하여 수행되어지는 바, 이 경우 내부감사인은 동시에 혹은 보조적으로 또는 독자적으로 감사업무를 수행할 수 있음. |
| 2) | 준법감사 (Compliance Audit) |
| □ | 준법감사는 회사내 준법감시시스템의 적절한 작동여부를 점검하고 개선책을 제시하기 위하여 실시하는 일련의 프로세스를 의미함. |
| □ | 준법감사는 임직원이 그들의 업무수행 과정에서 관련 법규, 내부정책 및 절차, 사고예방대책 등 내부통제 기준 준수 여부를 점검하는 것을 포함하는 감사임. |
| 3) | 업무감사 (Operational Audit) |
| □ | 업무감사는 조직구조분석이나 업무분배방식 등을 평가하기 위하여 재무 및 준법감사 부문 이외의 조직 내 업무절차 및 시스템을 점검ㆍ분석하는 일련의 프로세스를 의미함. |
| □ | 업무감사는 회사의 특정부서 또는 영업분야의 리스크관리, 내부통제 및 내부업무절차가 적절하고 효율적인지 여부를 평가하기 위하여 당해 분야의 업무활동에 관한 절차 및 통제시스템에 대해 행하는 감사활동을 말함. |
| 4) | 경영감사 (Management Audit) |
| □ | 경영감사는 위험(risk) 및 통제(control)에 대한 경영진의 접근방식 및 절차 등의 적정성 및 유용성을 평가하여 궁극적으로 회사의 경영목표 달성을 보좌하기 위한 일련의 프로세스를 의미함. |
| □ | 경영감사는 업무계획 등이 회사의 경영목표에 맞게 수립되어 있는지 확인하고 인적, 물적 자원이 효율적으로 배분되어 집행되고 있는지를 감사하는 것임. |
| 5) | IT감사 (Information Technology Audit) |
| □ | IT감사는 정보기술부문의 안정성과 건전성을 평가하는 일련의 프로세스를 의미함. 즉 전산 데이터 및 전산 분야에 대한 안전성과 건전성을 중심으로 IT분야의 내부통제 적정성을 평가하는 것임. |
| □ | 전산시스템의 관리, 전산시스템의 개발 및 구매활동, 데이터 보안, 물리적 보안 등의 다양한 분야에 대한 점검을 포함함. |
| □ | 일상감사는 일상감사 대상 업무에 대하여 결재권자의 결재에 앞서 수행하는사전감사와 결재권자의 결재 후 감사(상근감사위원)에게 회람하는사후감사로 나눌 수 있으며 일반적으로 사전감사를 수행하는 것을 원칙으로 함. |
| □ | 사전감사는 회사의 중요한 업무에 대하여 사전에 리스크를 포착ㆍ시정함으로써 예방적 기능을 수행함과 아울러 동 업무집행에 있어서 효과성을 높이기 위한 컨설팅업무도 동시에 수행함이 바람직함. |
| □ | 사후감사는 긴급한 경우 또는 신속한 처리를 요하는 사항으로서 감사의 사전감사를 받아 업무처리 할 시간적 여유가 없는 부득이 한 사항에 한정하여 이루어져야 하며, 내규 등에 사후감사 대상을 명확히 규정하여 운영하여야함. |
| ◦ | 사후감사와 공람은 결재권자의 결재 후에 문서를 열람한다는 점에서 유사하나 사후감사는 감사(상근감사위원)가 결재문서에 대한 검토를 거쳐 의견을 제시하고 그에 따른 책임을 진다는 점에서 차이가 있음. |
| ※ | 감사(상근감사위원)의 공람이란 사전 또는 사후감사 대상은 아니나 감사업무의 수행과 관련한 정보의 획득을 위해 경영진의 결재가 완료된 문서를 감사(상근감사위원)가 열람하는 것을 말함. |
| □ | 금융권별 사전감사대상 비교 < 부록2 참조> |
| ① | 일상감사대상은 회사에 따라 리스크가 상이하므로 회사에 따라 감사대상을 조정할 수 있음. |
| ② | 감사 대상을 정할 때에는 대상업무의 중요성 및 감사부서의 업무부담여부 등을 종합적으로 고려 판단하여야 할 것이나, 경영과 관련한 중요한 사항은 사전감사대상에 포함시키는 것이 바람직함. |
| ③ | 금액기준에 의하여 사전감사 대상은 연간 발생건수를 고려하여 적정수준으로 정하는 것이 바람직함. |
| - | 예를 들어 1억원 이상의 경비지급 등 금액기준을 너무 높게 설정하여 연간 감사대상 업무가 거의 일어나지 않는 경우 사전감사의 의미가 없음. |
| ④ | 가지급금 관련 일상감사의 경우 긴급을 요하는 경우 및 대표이사가 정하는 경우는 사전감사대상에서 제외하도록 하고 있으나, 이는 극히 제한적으로 허용함이 타당하고 이 경우에도 사후감사를 거치도록 하는 것이 바람직 함. |
| □ | 종합감사는 연간 감사계획서상의 계획에 따라 실시하는 감사임 |
| □ | 지금까지는 위규사항 발견을 위한 적발위주의 방식으로 운영되었으나, 각 금융협회별 표준안에서는 기능별 감사를 통해 업무 프로세스를 개선하고 내부통제의 적정성에 대한 평가를 통해 업무의 효율성을 높이는 역할에 중점을 두고 있음. |
| □ | 금융사고, 민원 등 특정사안이나 재무감사, IT감사 등 특정분야에 대하여 감사(상근감사위원)의 재량에 따라서 비정기적으로 실시하는 감사 |
| □ | 사고감사, 민원관련 감사, 정보수집에 의한 감사, 감독기관의 지시에 의한 감사, 대표이사의 요청에 의한 감사 및 상근감사위원의 필요에 의한 감사 등으로 구별됨 |
감사(상근감사위원)는 감사대상이 법령 또는 정관에 위반된다고 판단하는 때에는 이에 대한 의견을 개진하여 통보해야 함. 그럼에도 불구하고 이사가 이를 집행하려고 하거나 집행한다면 이를 이사회에 보고하여야 할 것임.
또한, 감사(상근감사위원)는 사장이 결재하여 집행하려는 사항이 법령 또는 정관에 위반되고, 이로 인하여 회사에 회복할 수 없는 손해가 생길 우려가 있는 경우에는 사장에게 당해 사항의 집행의 유지를 청구하여야 할 것이며, 이를 게을리 한 경우에는 손해배상책임을 부담할 수 있음.
|
(은행§6, 증권 §4,§5, 보험 §4,§5, 투신운용§4,§5, 여신전문§4,§5, 저축은행§4,§5)
(증권 §8,§9, 보험 §9,§10, 투신운용§8,§9, 여신전문§9,§10, 저축은행§9,§10, 신협§5,§6)
(감사의 구분)
감사의 종류는 기능별로 재무감사(financial audit), 준법감사(compliance audit), 업무감사(operational audit), 경영감사(management audit), IT감사(information technology audit)로 구분한다.
1. 재무감사(financial audit)는 회계기준 및 회계시스템의 적정성을 평가하고 회계정보, 재무보고서의 정확성 및 신뢰성과 유용성을 평가하는 일련의 프로세스를 의미한다.
2. 준법감사(compliance audit)는 관계법령, 규정 등의 준수를 담보하고 이에 대한 상시적 감시를 위해 설치된 회사내 준법감시시스템의 적절한 작동여부를 점검하고 개선책을 제시하기 위해 실시되는 일련의 프로세스를 의미한다.
3. 업무감사(operational audit)는 조직구조 분석이나 업무분배 방식 등
|
을 평가하기 위해 재무 및 준법 감사부문 이외의 조직내 업무절차 및 시스템을 점검ㆍ분석하는 일련의 프로세스를 의미한다.
4. 경영감사(management audit)는 위험(risk) 및 통제(control)에 대한 경영진의 접근방식 및 절차 등의 적정성 및 유용성을 평가하여 궁극적으로 회사의 경영목표 달성을 보좌하기 위한 일련의 프로세스를 의미한다.
5. IT감사(information technology audit)는 정보기술(IT)부문의 안정성과 건전성을 평가하는 일련의 프로세스를 의미한다.
(감사의 방법)
위원회의 지시 또는 위임을 받은 상근감사위원은 기능별로 분류된 감사를 실시함에 있어서 일상감사방법, 종합감사방법, 특별감사방법으로 구분하여 실시한다.
1. 일상감사방법은 (별표)에서 정하는 임원급 이상이 결재하는 업무에 대하여 상근감사위원이 그 내용을 사전 또는 사후적으로 검토하고 필요시 의견을 첨부하는 방식으로 실시한다. 반대의견을 첨부하는 경우에는 동 건에 대한 시정조치 뿐만 아니라 동 건과 같은 사안이 재발되지 않도록 개선방안을 제시하여야 한다.
2. 종합감사방법은 정기적인 감사계획에 의거하여 재무, 준법, 업무, 경영, IT 등 기능별로 감사를 실시하여 기능별 프로세스의 유효성 평가, 문제점 적시, 개선방안 제시 등을 포함한 종합감사 보고서를 작성하여 제출하는 방식으로 실시한다.
3. 특별감사방법은 감사위원회 또는 상근감사위원이 필요하다고 인정하는 경우, 대표이사의 요청이 있는 경우, 감독기관의 지시가 있는 경우 특정사안에 대해서 상근감사위원의 재량에 따라서 비정기적으로 실시한다.
|
| □ | 회사는 재무감사, 준법감사, 업무감사, 경영감사, IT감사 등의 감사형태가 적절히 포함하여 기능별로 개선방안을 제시할 수 있도록 감사프로그램을 운영하여야 함. |
|
|
|
| ㆍ일상감사
ㆍ종합감사
ㆍ특별감사
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
재무감사
|
| 준법감사
|
| 업무감사
|
| 경영감사
|
| IT감사
|
| □ | 감사방법은 감사대상 부서 및 업무관련 장소에 파견되어 실시하는 현장감사와 감사관련자료를 징구하여 검토 확인하는 서면감사로 나뉘며, 현장감사와 서면감사를 서로 보완적으로 실시 가능함. |
| □ | 현장감사를 실시하는 경우 특정한 감사목적(예: IT감사)만을 분리하여 행할 수도 있고, 종합감사의 형태로 기능별 감사를 통합하여 운영할 수도 있음. |
| ◦ | 회사전체의 IT감사를 실시할 경우에는 전산부서에 대해서만 감사를 실시하는 것이 아니라 IT와 관련 있는 전부서(전산기기관리 및 소프트웨어관련 부서, 동 전산시스템의 운영 및 활용부서 등)를 통틀어 감사를 수행 할 수 있음. |
| ◦ | 부서에 대한 종합감사의 경우 재무감사, 준법감사, 업무감사, 경영감사 및 IT감사 등을 기능별 감사를 포괄하여 실시할 수 있음. |
| ◦ | 여신 담당 부서에 대해 기능별 감사(예시) |
| - | 경영감사: 회사의 경영방침에 부합하는 여신정책 및 동 정책의 구체적 업무추진계획 수립ㆍ실시 여부 |
| - | 재무감사: 여신거래의 기록(재무관련 장표에 기표) 및 여신관련 회계자료 관리 및 보고의 적정성 여부 |
| - | 준법감사: 업무 처리가 여신 관련 법규에 부합되는지 여부 |
| - | 업무감사: 여신업무 수행과정의 내부통제시스템 및 업무 절차의 적정성 여부 |
| - | IT감사: 여신업무 처리에 관련된 전산시스템이 효율적이고 보안장치기능이 적정한지 여부 |
| - | 경영감사: 회사의 영업목표에 맞는 지점영업 방침수립 및 그 이행의 적정성 여부 및 인적ㆍ물적 자원의 배분 등의 적정여부 점검 |
| - | 재무감사: 영업점 거래의 기록 및 회계자료 관리 및 보고의 적정성 점검 |
| - | 준법감사: 영업활동이 법령 및 내규에 맞게 이루어지고 있는지 여부 점검 |
| - | 업무감사: 영업점내의 업무절차 및 직무분리 등이 적절한 내부통제가 이루어지도록 설계되어 운영되고 있는지 점검 |
| - | IT감사: 영업관련 전산시스템의 효율성 및 안전성이 확보되어 있는지 점검 |
| 2. 감사운영 |
|
| ◦ | 연간 감사계획이란 다음 회계연도 개시에 앞서, 결정된 감사방침을 기초로 한정된 자원 및 시간내에 감사를 효율적으로 시행하기 위해 구체적으로 감사계획을 수립하는 것임. |
| ◦ | 개별 감사계획은 연간 감사계획을 바탕으로 실제 감사를 수행하기 위해 자료를 수집, 분석하여 감사방향을 설정하고 감사자원을 할당하는 등 감사준비를 하는 것임. (개별 감사에 대한 전반적인 설명은 감사실행에서 다루었음) |
| ① | 감사인의 권한 강화 및 경영진의 간섭 배제 |
| ④ | 감사 실시 현황을 감사계획과 비교하여 감사업무에 대한 통제 가능 |
| ◦ | 감사(위원회)의 감사방향, 감독당국의 감독방향 |
| ◦ | 수립된 감사계획을 감사위원회의 승인이나 추인을 득하게 함으로써 감사계획의 충실화를 도모하고, 감사인의 권한을 강화코자 하는 것임. |
| ◦ | 또한 내부감사 활동에 대한 경영진의 간섭을 배제코자 하는 것임. |
| ◦ | 감사인 조정 같은 단순한 감사계획의 변경 또는 조정에 대해서는 추인을받을 필요가 없으며, 이러한 내용은 내부감사에 대해 위임을 받은 상근감사위원의 승인을 받아 처리하면 됨. |
| □ | 감사대상 선정 방법으로는 다음과 같은 방법이 있음. 다만 여기서 제시한 방법이 절대적인 것은 아니며, 이 방법들을 혼합하는 등 각 금융회사의 사정에 따라 선정할 수 있음. |
| ① | Risk Based Approach에 의한 방법 |
| ② | 감사순기에 의한 방법(연간 순서대로 실시) |
| ③ | 경영현황, 재무제표, 민원 등의 자료 분석에 의한 방법 |
| □ | 감사순기에의한 방법 등은 기존에 이미 사용하던 방법으로 여기서는 설명을 생략하고 Risk Based Approach에 의한 방법만 설명코자 함. |
<Risk Based Approach에 의한 감사대상 선정방법 - 예시>
| ◦ | 이제까지 우리나라 금융회사에서는 내부감사시 리스크를 고려하지 않고 경영현황, 정보사항, 감사주기 등을 기준으로 감사를 수행하여 왔음. |
| - | 그러나, 새로운 업무가 확대되고 영업점이 증가함에 따라 수익/비용 개념에서 감사인력을 무한정 확보할 수 없는 상황이 전개되고 있음. |
| - | 따라서 한정된 감사자원을 효율적으로 활용하기 위해서는 이제까지의 감사대상 선정방법을 개선할 필요가 있음. |
| ◦ | 그 개선 방안의 한가지 방법인 Risk Based Approach에 의한 감사는 리스크 및 리스크관리 상태 등을 수치화하여 우선적인 감사대상을 선정하는 방법임. |
| □ | Risk Based Approach에 의한감사 절차 |
| ◦ | Risk Based Approach에 의한 감사는 아래와 같이 리스크 평가 단계부터 피드백 단계까지 6개 단계로 구분할 수 있으며, 일반적인 내부감사 프로세스와 유사하나, 리스크를 평가하여 감사대상을 선정하고, 감사 실행시 리스크를 확인하고 리스크를 관리하기 위한 통제장치를 평가하는 것에 큰 차이가 있음. |
Ⅰ
리스크평가
|
| Risk Factor
선정
|
| Risk Factor별
자료수집 및
분석
|
| 리스크 평가
실시
|
|
|
Ⅱ
감사계획
|
| 감사대상 선정
|
| 감사자원 배분
|
| 감사계획
보고/승인
|
|
|
Ⅲ
감사실행
|
| 부문별 Risk 확인
|
| 통제장치 작동여부 확인
|
| Walk Through
를 통한
확인/점검
|
| 문제점 및 권고사항 제안
|
Ⅳ
감사보고
|
| 감사보고서 작성
|
| 감사보고서
심의
|
| 감사보고서 결재
|
|
|
Ⅴ
사후관리
|
| 감사결과 통보 및 조치요구
|
| 이의 신청 및 조치요구사항 확정
|
| 조치요구사항 이행 여부 확인
|
|
|
Ⅵ
감사결과 피드백
|
| 감사결과 분석
|
| 분석내용에 대한 원인규명
|
| 분석결과를 감사계획에 반영
|
|
|
| ◦ | 한정된 감사자원과 시간을 효율적으로 사용하고, 수익/비용 개념의 감사를 수행하기 위해서는 리스크가 큰 분야에 우선적으로 감사자원을 투입해야 하므로 리스크 평가를 먼저 실시하여야 함. |
| ① | 리스크 항목(Risk Factor) 선정 및 자료수집/분석 |
| - | 업무 단위별로 내재되어 있는 리스크 항목(Risk Factor)을 선정 |
(예를 들어 일반적으로 유가증권업무에는 시장, 신용, 유동성, 법규 등의리스크 항목이 있을 수 있음)
| - | 과거 금융감독원 및 내외부 감사결과 등에서 리스크 항목에 대한 자료를 수집/분석 |
| - | 선정된 모든 리스크 항목을 고려하여 평가함. |
| - | 리스크 평가는 익스포져 산출, 리스크 항목 및 컨피던스에 대한 평가로 이루어짐. |
㉮ 익스포져 산출
| - | 리스크관리 전산시스템이 있다면 리스크에 노출된 자산이나 부채에 대한 리스크 값(예:VaR) 산출 |
| - | 없다면 단순히 B/S에 나타난 자산이나 부채 금액으로 산출 |
| - | 이외에도 각 금융회사에서 평가하기에 적정한 항목을 임의적으로 선정할 수 있음(예: 자산/부채의 성장률, 보험계약률) |
㉯ 리스크 항목 및 컨피던스 평가
| - | 리스크 항목 : 관련 자산이나 부채가 리스크에 노출된 정도, 관련 내부통제시스템의 작동 여부, 외내부 감사결과 등을 반영하여 임의로 평가 |
| - | 컨피던스 : 신뢰도를 의미하며, 전번 감사일(예:1년 초과), 전번 감사 지적사항, 임의적 판단 등을 반영하여 임의로 평가 |
| - | 리스크 관리상태와 컨피던스에 대한 평가시에는 감사부서장, 감사부서 기획담당자 및 리스크관리 전문 감사인 등이 개별 혹은 합의 평가 |
㉰ 영업점에 대한 리스크 평가시 항목별 요소(예시)
| - | 익스포져 : 여ㆍ수신 평잔/증가율, 연체율, 계약율, 거래율 등 |
| - | 리스크관리 : 금융사고 및 민원, 인원 구성, 점포 형태 등 |
| - | 컨피던스 : 전번 감사 경과기간, 전번 감사 평가결과, 평판 등 |
| □ | 자산(부채 포함)을 기준으로 한 리스크평가표는 다음과 같음. |
구분
| 익스포져
(총자산대비)
| 리스크 관리
| 컨피던스
| 계
|
비율
(%)
| 순위
| 가중치
(40%)
| 평가
| 가중치
(40%)
| 평가
| 가중치
(20%)
|
유가증권
| 12
| 3
| 1.2
| 1
| 0.4
| 1
| 0.2
| 1.8
|
예금
| 40
| 1
| 0.4
| 3
| 1.2
| 3
| 0.6
| 2.2
|
신탁
| 5
| 4
| 1.6
| 2
| 0.8
| 1
| 0.2
| 2.6
|
여신
| 35
| 2
| 0.8
| 2
| 0.8
| 1
| 0.2
| 1.8
|
현금
| 2
| 5
| 2.0
| 3
| 1.2
| 3
| 0.6
| 3.8
|
기타
| 1
| 6
| 2.4
| 3
| 1.2
| 3
| 0.6
| 4.2
|
주) 1. 총자산 대비 각 자산 및 부채 금액을 비율로 산출하여 순위를 정하고 순위에 가중치를 곱하여 산출
| 2. | 임의로 평가한 리스크관리 상태 정도에 따라 1 ~ 3으로 분류하고 가중치를 곱하여 산출 (1-취약, 2-보통, 3-우수) |
| 3. | 임의로 평가한 컨피던스 정도에 따라 1 ~ 3으로 분류하고 가중치를 곱하여 산출(1-취약, 2-보통, 3-우수) |
| ◦ | 예를 들어 리스크 평가 결과와 상관없이 대내외 경제상황의 악화가 예상되어 회사가 개인여신에 대한 사후관리 강화를 목표로 설정하였을 경우 해당 업무 프로세스를 점검하는 감사를 우선 선정할 수 있음. |
| □ | 감사(위원회), 경영진의 요구사항 또는 감독당국의 감독방향을 반영: |
| ◦ | 예를 들어 리스크 평가 결과에 불구하고 감사(위원회) 등에서 감사를 요구한 사항이나, 감독당국의 감독방향을 반영함. |
| ◦ | 예를 들어 익스포져가 크고, 그 리스크를 관리하기 위한 내부통제장치가 미흡하다고 평가되는 업무에 대해서는 감사주기를 단축하여 우선적으로 감사를 실시하며, 이와 반대되는 경우에는 당해연도 감사를 생략할 수 있음. |
| ◦ | 예를 들어 준법감시인 관련업무는 자산이나 부채를 관리하지 않는 업무이므로 익스포져가 없어 리스크 평가를 수행하기 곤란하지만, 내부통제시스템 평가를 위해 "준법감시인 제도"를 감사대상으로 선정할 수 있음. |
| □ | 영업점에 대해서는 본부부서와는 별도로 지점 유형, 전번 감사결과, 전번 감사기간, 상시감시 결과, 민원발생, 여ㆍ수신 증가율, 컨피던스 등을 감안하여 선정함. |
| □ | 리스크 평가를 통하거나 기타 다른 방법으로 감사대상을 선정한 후에는 감사주기, 감사실시기간, 인력 등 자원을 적정하게 배분하여야 함. |
| ◦ | 리스크 평가 결과 및 기타 사항을 고려하여 감사인 및 감사실시기간 등의 감사자원을 배분함. |
| ◦ | 리스크가 크고, 리스크에 대한 관리가 미흡한 업무(부서)에 대해서는 감사인력도 많이 투입하고, 감사실시기간도 길게 하며, 횟수도 연간 2회 이상 실시할 수 있음. |
| ◦ | 특히 본부부서에 대해서는 해당 분야 전문 감사인을 우선적으로 고려함. |
| ◦ | 감사 관련 예산은 관련부서에 제출하여야 하므로 별도 예산계획서에 작성하는 것이 원칙임. 예산외의 감사관련 정보가 타 부서에 제공되어서는 곤란하기 때문임. |
| ◦ | 감사대상 업무나 부서에 대해 감사를 실시할 경우 필수적으로 감사해야할 사항을 미리 확정함. |
| ◦ | 주요 감사사항의 예로는 리스크 평가시 고려한 사항, 대내외 감사결과, 내부통제시스템평가 항목, 감사(위원회)나 경영진의 감사요구사항, 기타 정보사항 등이 있음. |
| □ | 각 금융회사 규정에 연간 감사계획을 매 회계연도 개시 전에 감사(위원회)등에 보고하여 승인을 득하도록 정하고 있음. |
| □ | 회계연도라 함은 결산을 기준으로 연도를 결정하는 것으로, 예를 들어 증권회사의 경우에는 결산기준월이 3월말이므로 3월말 이전에 연간감사계획에 대한 승인을 득하여야 함. |
| □ | 회계연도 개시 이전에 연간 감사계획의 세부내용을 수립하기 어려운 경우 감사방향 및 총괄적인 감사계획을 감사위원회에 보고하고, 매 분기 개시 전에 구체적인 분기별 감사계획을 수립하여 승인 받을 수도 있음. |
구분
| 업무
| 주요 감사항목
| 관련부서
| 기간
| 예산
| 인원
|
종합
| 유가증권
| ㆍ유가증권 평가의 적정
여부
ㆍ손절매 실시 여부
ㆍ시장리스크 관리 상태
| 리스크관리부
자금부
자금시장부
자금결제부
증권운용부
신탁부
종합금융부
| 4/1~4/30
8/1~8/15
| 1,000
| 각2
|
종합
| 개인여신
| ㆍ대손충당금 산정의
적정여부
ㆍ상각 결과를 Scoring
System에 반영 여부
| 신용기획부
개인고객부
CSS팀
영업점(5개)
| 1/15~2/14
| 1,000
| 각3
|
특별
| 현금
| ㆍ현금시재 일치여부
ㆍ자점감사 이행여부
| 영업점
| 매분기
| 9,000
| 각1
|
종합
| 재무
| ㆍ회계기준 및 시스템의
적정여부
ㆍ회계정보, 재무보고서
의 정확성과 신뢰성,
유용성 여부
| 기획부
총무부
| 2/1~2/22
| 1,000
| 각2
|
구분
| 업무
| 주요 감사항목
| 관련부서
| 기간
| 예산
| 인원
|
종합
| 준법
| ㆍ준법감시시스템의 작동
여부
ㆍ준법감시인제도의
적정성
| 준법감시팀
| 6/10~6/30
| 200
| 각1
|
종합
| 경영
| ㆍ내부통제 평가
ㆍ경영목표와의 합치여부
| 리스크관리팀
각 사업부
| 11/1~11/9
| 100
| 각2
|
종합
| IT
| ㆍIT의 안정성 및 건전성
| 전산본부
| 10/1~10/9
| 500
| 5
|
특별
| 세무
| ㆍ세금납부의 적정성
| 총무부
| 5/1~5/5
| 300
| 3
|
| (1) | 감사위원회직무규정(은행§13,증권 §12, 투신운용§12, 보험§12, 저축은행§11, 여신전문§11) |
(감사계획의 수립)
① 상근감사위원은 회계연도 종료 전 다음 회계연도 감사계획을 수립하여 감사위원회의 승인을 받아야 한다.
② 상근감사위원은 대내외적인 상황변화 등 부득이한 사유로 감사계획의 중요한 사항을 변경 또는 조정하는 경우에는 감사위원회의 추인을 받아야 한다.(은행)
|
| (2) | 감사직무규정(증권 §17, 투신운용§17, 보험§15, 저축은행§14, 여신전문§14) |
(계획의 수립)
감사는 회계연도 종료 전 다음 회계연도 감사계획서를 작성하여 이사회에 제출하여야 한다.
|
| ※ | 보험, 저축은행, 여전 감사규정에서는 감사보조조직의 장이 회계년도 종료 전 다음 회계년도 감사계획서를 작성하여 감사의 승인을 받아야 함 |
| □ | 연간 감사계획 및 감사위원회나 금융감독원의 지시로 임점 또는 서면 등의 방법으로 감사목적을 달성하기 위해 행하는 일련의 절차를 말함 |
⑴ 감사 대상
| □ | 일상감사 대상은 금융권역별, 금융회사별로 다양할 수 있으나, 이를 명확하게 규정에 반영하여 운영하여야 함. |
⑵ 감사 절차
| □ | 사전에 규정한 감사대상에 해당되면, 그 문서를 기안한 부서에서 일상감사를 관리하는 감사보조조직에 문서를 접수시킴. |
| □ | 검토시에는 해당 문서가 일상감사 대상인지, 최종 결재 직전인지, 필요한 경우 관련부서의 합의를 득한 것인지 등을 먼저 확인하고 아래의 기능별 검토내용과 같이 적정성 및 타당성을 확인함. |
| □ | 감사보조조직에서는 일상감사 일련번호, 의견 등을 기재하여 감사 또는 상근감사위원의 결재를 득함. |
| □ | 감사의견을 별도 문서로 작성하거나, 원문서에 기재하여 기안부서에 통보 |
| □ | 감사의견을 첨부한 경우 동 의견에 따른 경영진 또는 부서장의 조치결과를 보고받아 그 적정여부를 검토하고 적정한 경우 해당 사안에 대한 일상감사업무 절차를 종료 |
⑶ 기능별 검토내용
기능별
| 검토내용
|
재무
| 회계기준 및 방법의 변경, 예산의 전용 등이 각종 회계관련
법규나 규정에 부합하는지, 그 목적이 타당한지 등을 검토
|
준법
| 준법감시시스템과 관련된 사항에 대하여 리스크 요인 인식
여부 및 리스크 통제 방법을 검토
|
업무
| 업무계획, 조직구성 및 업무평가에 관련한 사항에 대하여
적정성 및 타당성을 검토
|
경영
| 전사적 리스크 관리에 관한 사항에 대한 적정성을 검토
|
IT
| 일정 금액 이상의 전산개발 등 전산 관련 주요사항에 대하여 적정성과 유용성을 평가
|
⑷ 유의사항
| □ | 상금감사위원(감사가 없는 회사는 감사부서장)에게 일상감사를 위임하여 실시하되 필히 이를 규정에 반영하여야 함. |
| □ | 특정분야(예 : 전산, 리스크관리, 재무 등)에 대해서는 감사부서내 전문가에게 위촉하여 실시하면 효과적임. |
| □ | 일상감사관리를 위해 일상감사록 또는 일상감사일지(명칭은 달라질 수 있음)를 작성, 유지하는 것이 바람직함. |
| □ | 일상감사록에는 일련번호 및 접수일자, 감사의견 등이 포함되어야 함. |
| □ | 일상감사 의견 통보시에는 별도로 문서를 작성할 수도 있고, 원문서에 별도 기재할 수도 있음. |
| ◦ | 특히 반대의견 등으로 인해 감사의견이 길어지는 경우에는 별도 문서로 작성하는 것이 바람직하며, 원문서에 감사의견을 기재할 경우에는 원문서를 복사하여 관리하여야 함. |
| □ | 조건부 의견이나, 반대 의견, 또는 개선방안을 제시한 경우 해당 경영진 또는 부서장은 동 의견에 따라 적절한 조치를 하고 그 결과를 보고하여야 하며 상근감사(위원) 또는 감사부서장은 그 결과를 확인하여 적정하다고 판단하는 경우 해당업무에 대한 일상감사 절차를 종결함. |
⑴ 감사 흐름도
⑵ 감사방법
㈎ 실시 품의
| □ | 감사부서장은 감사실시에 앞서 다음 사항에 대한 품의문을 작성하여 감사(상근감사위원)의 승인을 받음. |
| ② | 수검부서 : 대상이 되는 특정부서를 명시하되, 업무분야에 따라서는 1개 이상의 부서를 명시하는 것도 가능 |
| ④ | 감사범위 : 감사분야를 명시, 종합감사의 경우 업무전반으로 기재 가능 |
| ⑤ | 감사기준일 : 본부부서 종합감사의 경우 주로 감사착수 전월말을 기준으로 하고, 영업점의 경우에는 감사착수일 또는 착수일 전영업일로 지정하는 것이 바람직함. 특별감사의 경우에는 감사목적에 따라 조정 |
| ⑥ | 감사대상기간 : 종합감사의 경우 원칙적으로 전번 종합감사 기준일 이후로 정하여 감사대상기간의 누락이 없도록 하며, 특별감사의 경우에는 감사 목적에 따라 조정 |
| ⑦ | 감사실시기간 : 감사 목적 및 감사반 편성 내용 감안하여 조정 |
| ⑧ | 감사반 편성 : 감사반은 원칙적으로 2명 이상을 편성하여 그 중 1명을 반장으로 명함. 다만 감사목적에 따라 1명으로 편성 가능 |
㉠ 감사 목적에 맞는 인원 및 전문 감사인 배정
㉡ 감사인과 수검부서장을 포함한 직원과의 학연, 지연 등 특수관계 여부
㉢ 감사목적에 따라서는 감사대상부서에 근무했던 감사인은 일정기간(예:6개월) 이상 미편성
| ⑨ | 중점 감사항목 : 연간 감사계획상의 감사항목 및 현안 반영 |
㈏ 감사자료 징구/사전 검토
| □ | 사전 검토를 위해 감사에 필요한 자료를 감사실시 전에 징구할 수 있음. |
| □ | 감사에 필요한 최소 자료만을 징구하여 감사 자료로 인한 업무 불편을 방지하여야 함. |
| □ | 수검부서가 아니더라도 관련부서에 감사에 필요한 자료제출을 요구할 수 있음. |
| □ | 자료제출을 요구받은 부서장은 자료를 지체없이 제출하고 원활한 감사 수행을 위해 적극 협력하여야 함. |
| □ | 감사명령을 받은 감사인은 다음 각 호의 사항을 감사실시 전에 검토 |
| ③ | 전번 대내외 감사 결과(지적사항, 조치내용 및 내부통제 평가결과) |
㈐ 감사 실행
| ◦ | 감사반장은 감사명령서를 수검부서장에게 제시 |
| ◦ | 감사는 원칙적으로 영업시간 중 예고 없이 착수하여야 함. 그러나 현물감사인 경우 영업시간 종료후 또는 개시전 착수할 수 있으며, 감사목적에 따라 감사 예고를 하는 것이 합리적인 경우에는 감사를 사전에 통보할 수 있음. |
| ◦ | 현금과 현물감사는 감사 착수 당일 중 완료하여야 하나, 불가능한 경우에는 봉인 또는 기타의 방법으로 감사인 관리하에 두도록 조치하여야 함. |
| ◦ | 현금과 현물검사시에는 반드시 수검부서 책임자 또는 업무담당자를 입회시켜 감사인이 현물에 대한 관리책임을 부담하는 사례를 사전에 예방함. |
| ◦ | 감사인은 착수 당일에 중대한 사유 등으로 감사착수가 곤란한 경우에는 필요한 조치를 취하고 지체없이 감사(상근감사위원)에게 보고하고 그 지시를 받아야 함. |
| - | 기능별 감사란 흔히 실시하는 부서 단위의 적발 위주 감사를 지양하고 재무, 준법, 업무, 경영, IT 등의 다양한 관점(목적)에서 감사를 실시하여 그 결과를 동 관점에 따라 구분하여 기술하는 것임. |
| - | 또한 감사대상 업무를 기능별로 분류함에 있어 표준안에서 제시하고 있는 분류가 절대적인 것은 아니며 관점에 따라 다양한 분류가 가능하므로 기능별 감사를 실시함에 있어 반드시 동 기능별로 구분하여 실시할 필요는 없으며 각 금융회사의 여건에 맞게 적의 수정하여 운영할 수 있음. |
(기능별 감사)
| ◦ | 기능별 감사는 감사를 감사관점 혹은 감사목적에 따라 구분한 것임. |
| ◦ | 종전의 감사는 일부의 경우를 제외하고는 주로 법률이나 규정의 위반 여부를 점검하는 준법 기능의 감사를 수행하였다고 할 수 있음. |
| ◦ | 이러한 감사는 감사수준을 저하시키고 경영에 실질적 도움이 되지 않아 감사에 대한 필요성을 감소시켜 왔음. |
| - | 감사의 전문성을 제고하여 감사의 질적 수준을 향상시키기 위해 기능별 감사를 실시함. |
| ◦ | 부서단위, 혹은 업무단위로 기능별 감사를 다양하게 실시할 수 있는데 예를 들어 여신업무에 대한 종합감사를 실시할 경우 여신업무와 관계 있는 여러 부서를 대상으로 재무, 준법, 업무, 경영, IT 등의 기능별 감사를 복합적으로 실시할 수도 있고, 경우에 따라서는 업무감사 및 경영감사의 2개 감사를 실시할 수 있으며, 또한 업무감사만을 수행할 수도 있음. |
| ◦ | 부서단위로 감사를 실시할 경우 부서에서 수행하는 여러 업무를 대상으로 재무, 준법, 업무, 경영, IT 등의 기능별 감사를 복합적으로 실시할 수도 있고, 경우에 따라서는 재무 감사 및 업무감사의 2개 감사를 실시할 수도 있으며, 또한 준법감사 기능만을 수행할 수도 있음. |
| ◦ | 일상감사에서는 기능별 감사를 관점이 아니라 감사대상으로 구분하였으나, 이는 일상감사의 대상을 사전에 규정할 수밖에 없는 한계로 인한 부득이한 구분임을 유의하여야 함. |
| ◦ | 감사인은 감사기간중 다음 각 호의 사항이 발견되었을 때에는 구두 또는 서면으로 감사(상근감사위원)에게 그 내용을 보고하고 지시를 받아야 함. |
| ① | 자산에 현저한 손해를 초래하였거나 또는 그 우려가 있는 경우 |
| ② | 공신력을 현저히 훼손하였거나 또는 그 우려가 있는 경우 |
| ◦ | 감사결과 위법 부당한 사항이나 개선 등이 필요한 사항(이하 ''적출사항''이라 함)에 대하여는 그 사실을 증명하기 위하여 다음 각 호의 검증자료를 징구하여야 함 |
| ① | 확인서 : 적출사항에 대한 사실 확인을 위하여 6하 원칙에 따라 기술한 후 취급관련자를 명시하여야 함. 그러나 관련 문서 및 장표의 사본으로서 그 사실을 증명할 수 있다고 감사인이 인정하는 경우에는 확인서 징구를 생략할 수 있음. |
| ② | 질의서 : 취급 경위가 복잡하고 책임소재가 불분명한 사항에 대하여는 관련자의 책임소재를 명확히 하고 동기, 배경 등을 파악하기 위하여 감사반장 명의로 질의서를 발부하여 관련자로 하여금 답변서를 제출토록 할 수 있음. |
| ③ | 경위서 : 관련자의 정황 파악이 필요한 경우 또는 수검자나 수검부서의 설명이 필요한 경우에 보충자료로 징구함. |
| ④ | 문서 및 장표의 사본 : 적출사항에 대한 객관적 입증자료로 징구함. |
| ◦ | 내부통제를 포함한 감사결과를 종합하여 수검부서의 직원에게 강평을 실시하여야 하나, 감사목적에 따라 강평을 생략할 수 있음. |
| □ | 은행, 증권, 보험 등 내부감사조직을 갖추고 있는 금융회사는 종합감사시재무, 준법, 경영, 업무, IT 등의 기능별 감사를 실시함이 바람직함 |
| ◦ | 다만, 소형금융회사는 감사조직, 인원 등을 감안하여 신축적으로 실시할 수 있음. |
| □ | 감사에 관한 세부사항은 별도로 규정화하여 운영하여야 함. |
| (1) | 감사위원회직무규정(은행§14, 저축은행§12, 여신전문§12) |
(감사의 실시)
감사실시에 관한 절차, 세부지침 및 감사요령 등은 상근감사위원이 별도로 정하는 바에 따른다.
|
(가) 증권(§13), 투신운용(§13)
(감사의 실시)
① 감사는 사전통보 없이 실시함을 원칙으로 한다. 다만, 위원회가 필요하다고 인정하는 경우에는 감사자료의 작성, 등 준비사항을 미리 통지할 수 있다.
② 감사실시에 관한 절차, 세부지침 및 감사요령 등은 위원회가 별도로 정하는 바에 의한다.
|
(나) 보험(§13)
(감사의 실시)
① 감사인은 상근감사위원의 명에 의하여 감사대상기관에 대한 감사를 실시한다.
② 감사실시에 관한 절차, 세부지침 및 감사요령 등은 상근감사위원이 별도로 정하는 바에 따른다.
|
| (2) | 감사직무규정(증권§18, 투신운용§18) |
(감사의 실시)
① 감사는 사전통보 없이 실시함을 원칙으로 한다. 다만, 감사가 필요하다고 인정하는 경우에는 감사자료의 작성, 등 준비사항을 미리 통지할 수 있다.
② 감사실시에 관한 절차, 세부지침 및 감사요령 등은 감사업무세부규정에서 별도로 정한 바에 따른다.
|
(가) 보험(§16), 저축은행(§15), 여신전문(§15)
(감사의 실시)
① 감사인은 감사의 명에 의하여 감사대상기관에 대한 감사를 실시한다.
② 감사실시에 관한 절차, 세부지침 및 감사요령 등은 감사가 별도로 하는 바에 따른다.
|
| □ | IT의 발달에 따라 업무처리에 정보기술의 활용이 심화되고 있어 전산상 오류 및 부정이 발생할 위험과 이를 정규 업무처리과정에서 적발하지 못할 위험이 높아지고 있음. |
| □ | 또한 거래가 많은 경우에는 비용과 시간의 제약 때문에 모든 거래를 감사(전수감사) 하기도 현실적으로 어려우므로 대부분 표본감사를 하고 있어 감사결과를 100% 신뢰할 수 없는 한계가 있음. |
| □ | 『회계감사기준』제 19 조에서도 회사의 회계 및 관련업무처리가 전산화되어 있는 경우에는 그 특성을 충분히 고려한 감사절차를 적용토록 규정하고 있음 |
| ◦ | 즉, 거래가 전산 프로그램에 의해 진행되는 경우 그 프로그램 절차가 눈으로 확인할 수 없기 때문에 전산 프로그램의 절차가 완전한지, 거래 결과를 모두 반영하는지 등을 점검하여야 함. |
『회계감사기준』제 19 조(전산화된 환경에서의 감사)
회사의 회계 및 관련업무처리가 전산화되어 있는 경우에는 그 특성을
충분히 고려한 감사절차를 적용한다.
|
| □ | 감사의 효과성을 제고하며, 더 나아가 표본감사의 한계를 극복하기 위해 구미 선진국에서는 이미 CAATs를 널리 사용하고 있음. CAATs에 대한 정의 및 종류는 다음과 같음. |
컴퓨터 활용 감사기법
(Computer Aided Audit Tools and Techniques)
◦ CAATs의 정의
감사의 기능 및 생산성을 증가시킬 수 있는 컴퓨터 기반의 기술 및 프로그램을 모두 포함하는 광범위한 개념이며, 협의적 개념은 데이타 추출 및 분석을 위한 감사기법을 의미함.
◦ CAATs의 종류
Excel과 같은 Spreadsheet에서부터 전문화된 감사 Software인 ACL, IDEA 등이 있으며, 현재 널리 사용중인 감사전문 Softwear는 다음과 같음:
ACL, IDEA, APPLAUD, CARS, Prospector, PC/FOCAUDIT, PANAAUDIT
|
.| ◦ | 감사보고서는 감사인이 실시한 감사의 개요, 발견사항, 감사요령, 감사결과 문제점 및 그에 대한 개선방안 등을 기재하는 감사 결론서임. |
| ◦ | 감사결과 보고가 정당한 사유 없이 지연되면 감사결과 내용이 달라지는 등 부작용이 생길 수 있으므로 가급적 조기에 보고토록 하여야 함. |
| □ | 금융회사에 따라 보고기일이 10일, 15일 등으로 상이함 |
| □ | 감사 종료 후에도 감사결과에 중요한 영향을 미치는 사항에 대한 확인이 이루어지지 않는 등의 사유로 감사결과를 기한내 보고하지 못하는 경우, 감사(상근감사위원)에 보고 후 지시를 받아 처리하여야 함. |
| ◦ | 감사보고서에 기재할 주요 내용은 감사대상부서(업무), 감사종류, 감사기준일, 감사대상기간, 감사실시기간, 감사목적, 실시요령, 감사결과 평가의견, 내부통제시스템 구축 및 운영에 대한 평가, 조치요구사항 등이 있음. |
| ◦ | 실시요령에는 해당 부서(업무)를 감사대상으로 선정한 기준 및 주요 이유, 임점검사 혹은 서면검사여부, 감사의 범위와 주요 점검사항, 표본추출 방법 등을 구체적으로 기재하며, 특히 전수감사를 하지 못한 경우 세부 감사대상 등을 기재함으로써 향후 발생할 수 있는 감사책임에 대한 근거자료로 활용할 수 있음. |
| ◦ | 감사결과 평가 의견란에는 감사결과를 바탕으로 기능별 문제점과 개선사항을 세부적으로 기술하고, 각 부분별 의견을 고려하여 총체적 시각에서 종합의견을 제시. |
| ◦ | 아울러 5장의 "내부통제시스템평가보고서" 작성을 원활히 하기 위해서 종합감사결과보고서에 내부통제 평가란을 별도로 마련하여 내부통제 평가 내용 및 결과, 의견, 취약점, 개선사항 등을 기록하여 보고함(내부통제 평가 관련 자세한 내용은 5장 참조) |
| □ | 감사보고서 특히 조치요구사항에 대한 심의를 위해 심의반을 운영할 수 있음. |
| ① | 심의반은 감사인으로 구성하되 인원은 각 금융회사의 사정에 따라 정함. |
| ② | 심의반은 감사자료에 의거 객관적으로 심의하되 필요에 따라 해당 감사인으로 하여금 지적 취지 및 내용에 대한 부연설명을 하게 할 수 있음. |
| ◦ | 정확성 : 보고서의 내용을 가감하거나, 추측 혹은 허위 사실을 기재하면 안되며, 오해를 가져올 수 있는 표현을 사용해서도 안됨. |
| ◦ | 간결성 : 필요한 사항을 순서대로 논리적으로 정리하여 누가 보아도 알기 쉽게 작성하여야 함. |
| ◦ | 명료성 : 문제점이나 중요 사항이 명확하게 파악되도록 구성하여야 함. |
| ◦ | 적시성 : 감사 목적을 달성할 수 있도록 적정한 시기에 보고하여야 함. |
| □ | 특별감사 보고서는 감사 목적에 따라 차이를 둘 수 있으며, 특히 보고양식이 정해진 경우에는 그에 따름. |
| □ | 보고서 작성에 많은 시간이 소요될 경우 중간보고서 형태로 일단 보고 후 최종 보고서를 추후에 제출 할 수도 있음. |
| ◦ | 감사의 독립성을 확보하기 위해 감사결과는 전결규정에 따라 감사라인을 통해 감사 또는 상근감사위원 및 감사위원회에 보고하거나 결재를 받아야 함. |
| ◦ | 일부 금융회사에서는 매 감사결과를 감사위원회에 보고하는 것으로 규정하였으나, 이는 내부감사에 관한 사항이 상근감사위원 또는 감사부서장에게 위임되어 있는 바 상근감사위원 등에게 보고하고 감사위원회 정기회의 및 임시회의 개회시 그 동안의 감사결과를 일괄 보고하도록 운영하는 것이 합리적임. |
| ◦ | 감사결과 보고서를 경영진의 결재를 받는 것은 지양하여야 하며 이사회의 요구가 있거나 필요하다고 판단되는 경우 감사위원회를 경유하여 이사회에 보고할 수 있음. |
| ◦ | 증권, 투신운용, 저축은행 및 여신전문회사 표준안에서는 감사위원회가 감사결과를 대표이사에게도 보고하도록 규정하고 있으나, 이는 독립성 원칙에서 볼 때 결재의 의미가 아닌 통지의 의미로 보아야 할 것임. |
| ※ | 실무에서는 보다 다양한 방법이 있을 수 있으나, 이러한 항목들을 포함하는 것이 바람직하며, 특히 객관적 자료를 바탕으로 감사의견을 명확하게 제시하는 것이 필요함. 여기서는 지면 관계상 간략하게 예시하였음. |
※ 감사결과보고서 항목별 작성요령(예시)
1. 감사대상부서(업무) : 감사대상 부서 또는 업무명을 기록
2. 감사대상 부서장 및 임원: 감사 대상기간중 인사이동이 있었을 경우 기간별로 부서장 등을 명시
3. 감사 종류: 종합감사, 특별감사 등을 기록
4. 감사기준일: 평가 등의 기준일로서 원칙적으로 감사 착수일 기준으로 전월말일을 기준일로 함.
5. 감사대상기간: 지난번 감사대상기간 이후 이번 감사 종료일까지를 대상으로 하는 것을 원칙으로 함.
6. 감사실시기간: 감사착수일 후 종료일까지의 날짜를 기록
7. 감사목적: 해당 감사를 실시한 목적을 세부적으로 명시
8. 실시요령: 해당 부서(또는 업무)를 감사대상으로 선정한 기준 및 선정이유, 임점감사인지 서면감사인지, 감사범위는 어디까지인지, 감사방법이 전수감사인지 표본감사인지 등을 기술하고 표본감사의 경우 감사대상 표본을 추출하는 방법을 명시. 필요시 감사인별 세부 감사범위와 감사실시방법(요령) 등도 기술하되 개인별 감사일지 등을 별지로 첨부하는 형식으로 갈음할 수 있을 것임.
9. 감사결과 평가의견
가. 종합의견 : 각 부문별 의견을 종합하고 부서 또는 관련업무에 대하여 총체적인 시각에서 나타난 문제점 및 개선방향, 우수사례 등을 총괄적으로 기술
|
나. 부문별 평가의견: 각 부문별로 감사결과를 세부적으로 기술하되 문제점 및 개선방향, 권고사항 등을 기술하고 우수사례가 있는 경우 이를 명시하는 등의 내용을 기술
◦ 경영부문
◦ 재무부문
◦ 업무부문
◦ 준법부문
◦ IT부문
다. 지난번 감사결과 조치요구사항에 대한 조치결과:
조치내용 및 그 적정성을 평가하여 기술
10. 내부통제시스템 구축 및 운영에 대한 평가:
종합감사를 실시하거나 부문별 감사 내용에 내부통제에 대한 감사가 포함된 경우 감사대상 부서 또는 업무와 관련된 내부통제제도의 적정성에 대한 평가결과를 기술(기술방법은 제5장 참조)
11. 조치요구사항: 위규사항 등의 구체적 내용과 조치요구내용을 간결ㆍ명료하게 기술하고 관련 법령이나 규정 등을 명시
가. 문책사항
나. 개선사항
다. 시정사항
라. 주의사항
|
| □ | 다음 자료는 미국 CIA(Certified Internal Auditor) 교재에서 감사보고서에 관한 부분을 번역한 것으로 중요 사항만 발췌하였음. 원문 자료는 2002년 발간 제3권 제8과를 참조하시기 바람. |
감 사 보 고 서
◦ 감사보고서는 내부감사활동의 결과임.
◦ 중간 및 최종 감사보고서는 피감사대상에게 유용한 관찰사항, 결론, 권고사항을 제공하며, 또한 감사활동에 대한 평가기준이 됨.
◦ 감사자는 감사결과를 신속하게 보고해야 함.
◦ 보고서에는 감사목적과 범위 그리고 결론, 권고사항, 실행계획이 있음.
◦ 또한 감사자의 전반적인 의견이 있어야 함.
◦ 보고서 작성 기준
- 보고서의 형식과 내용은 조직이나 감사종류에 따라 다양하겠지만, 적어도 목적, 범위, 결과는 필히 포함해야 함.
- 감사목적에는 감사를 행한 이유와 감사로부터 얻고자 하는 기대를 설명
- 범위에는 기간 및 감사방법을 기재하고, 관련은 있지만 감사를 하지 않은 경우도 그 사유를 기재
- 결과에는 발견사항, 결론(의견), 권고사항, 그리고 시정계획을 포함.
- 발견사항은 현상에 대한 설명으로 감사인의 결론을 뒷받침하는 것으로 덜 중요한 발견사항은 비공식적으로 보고할 수 있음.
- 발견사항과 권고사항은 타당한 프로세스와의 비교로 나타남.
- 결과는 발견사항과 권고사항의 영향에 대한 감사인의 평가임.
- 권고사항은 발견사항과 결과에 근거하며, 시정하거나 강화시키는 것으로 어떤 경우에는 연구나 조사를 제안할 수도 있음.
- 피감사부서의 의견도 포함될 수 있음.
- 감사결과에 대해 피감사부서와 의견이 일치하지 않을 경우 양쪽의 입장과 이유를 포함할 수 있음.
|
- 불법이거나 개인의 명예에 관련된 정보는 별도 보고서로 작성
- 감사기간이 긴 경우에는 중간보고서 제출
◦ 감사결과는 시정행위를 담당할 사람 및 그것을 확인할 사람에게 통보되어야 하며, 고위 경영진에게는 별도 요약보고서를 제출 할 수 있음.
* 보고서 목차(사례)
1. Summary (감사 요약)
2. Introduction (감사 개요)
3. Statement of purpose (감사 목적)
4. Statement of scope (감사 범위)
5. Statement of opinion (감사 의견)
6. Engagement observation (감사 결과)
- Criteria (기준)
- Condition (현상)
- Cause (원인)
- Effect (발생 효과)
7. Recommendation (권고사항)
8. Corrective action taken (조치결과)
|
(감사결과 보고)
① 감사인은 감사종료 후 15일 이내 감사결과 보고서를 상근감사위원에게 보고하여야 한다.
② 감사인은 제1항에서 정하고 있는 기일내에 보고하지 못할 경우에는 그 사유를 상근감사위원에게 보고하여야 한다.
|
(가)증권(§15), 투신운용(§15), 저축은행(§14), 여신전문(§14)
(감사결과 보고)
① 감사인은 매감사종료 후 10일 이내에 감사결과 보고서를 작성하여 상근감사위원 및 위원회에 보고하여야 하며, 특별하다고 인정되는 사항은 감사종료 즉시 구두로 상근감사위원에게 보고하여야 한다.
② 위원회는 감사결과를 대표이사 및 이사회에 보고하여야 한다.
|
| ※ | 저축은행, 여신전문 표준안에는 상기 ②항중 대표이사에 대한 보고 없음 |
(나)보험(§15)
(감사결과 보고)
감사인은 매감사종료 10일 이내에 감사결과보고서를 작성하여 상근감사위원에게 보고하여야 하며, 특별하다고 인정되는 사항은 즉시 상근감사위원에게 보고하여야 한다.
|
| (2) | 감사직무규정(증권§20, 투신운용§20, 저축은행§17) |
(감사결과 보고)
① 감사인은 매감사종료 후 10일 이내에 감사결과 보고서를 작성하여 감사에게 보고하여야 하며, 특별하다고 인정되는 사항은 감사종료 즉시 구두로 감사에게 보고하여야 한다.
② 위원회는 감사결과를 대표이사 및 이사회에 보고하여야 한다.
|
| ※ | 투신운용 표준안에는 상기 ②항 중 감사결과를 대표이사에게는 통보, 이사회에는 제출토록 함. |
| ※ | 저축은행 표준안에는 상기 ②항중 대표이사에 대한 보고 없음. |
(가)보험(§18), 여신전문(§17)
(감사결과 보고)
① 감사인은 매감사종료 10일 이내에 감사결과보고서를 작성하여 감사에게 보고하여야 하며, 특별하다고 인정되는 사항은 즉시 감사에게 보고하여야 한다.
② 감사는 이사회에 참석하여 의견을 진술 할 수 있다.
|
(나) 신협(§16)
(감사보고서 제출 등)
① 감사는 분기별 감사보고서를 매 분기 종료일로부터 30일 이내에 중앙회장에게 제출하여야 한다.
|
| ◦ | 감사결과 처리는 감사결과 내용을 이사회 또는 경영진에 통보하고 감사결과 확인된 위법ㆍ부당한 사항이나, 개선을 요하는 사항에 대한 조치를 경영진 또는 부서장에게 요구하는 것을 말함. |
| □ | 내부통제제도를 수립ㆍ운영하는 것은 감사(위원회)가 아니라 경영진이므로 내부통제의 문제점을 시정, 개선해야 할 책임도 경영진에 있음. |
| □ | 감사(위원회)가 직접 내부통제를 담당하게 되면 내부통제를 평가할 주체가 없어지게 되는 결과를 초래함. |
| □ | 감사인의 역할은 경영진이 구축한 내부통제시스템을 평가하고 개선방안을 제시하는 것임. 따라서 제시된 개선방안을 경영진이 수용하지 않을 수도 있음. |
| ◦ | 다만, 그런 경우에는 경영진이 그 사유를 제시해야 하며, 이사회 또는 주주총회에 그러한 사실을 보고하여야 할 것임. |
| □ | 통보를 누구 명의로 누구에게로 할 것인가에 대해 금융권별로 차이가 있음. |
| ◦ | 감사 또는 감사위원회 위원장이 최고 경영자에게 통보하는 것이 원칙이나, 각 금융회사의 규정에 따라 다르게 적용할 수 있음. |
| ◦ | 다만, 어떤 경우에도 경영진에게 감사결과가 알려져야 함. |
| ① | 문책사항 : 위법, 부당한 행위로 등기이사를 제외한 경영진 또는 직원에 대한 징계사유에 해당되거나 변상책임이 있는 것으로 인정되는 사항 |
| ② | 개선사항 : 관계규정, 제도 또는 업무운영상 불합리하다고 인정되어 그 개선이 필요한 사항 |
| ③ | 시정사항 : 위법, 부당한 행위 중 추징, 회수, 보전, 기타 방법으로 시정 또는 원상태로 환원시킬 필요가 있는 사항 |
| ④ | 주의사항 : 위법, 부당한 행위 중 시정 또는 원상태로 환원이 불가능하거나 원상환원의 실익이 없는 사항 |
| ⑤ | 현지조치사항 : 사안이 경미하여 현지에서 즉시 조치 가능한 사항 |
| ◦ | 감사위원회는 감사결과 회사 직원*의 위법ㆍ부당 행위에 대해 대표이사에게 징계를 요구할 수 있음. |
| ◦ | 직원에 대한 인사상의 징계는 면직, 정직, 감봉, 견책 등으로 구분됨. |
| * | 금융감독원이 등기이사가 아닌 임원을 직원으로 간주하여 제재제도를 운영하고 있는바 등기이사가 아닌 임원에 대한 징계내용 및 징계업무처리 절차도 이에 준하여 관련 내규(이사회규정 등)에 명시하는 것이 바람직 |
| □ | 감사결과 등기이사가 법령 또는 정관에 위반하는 행위를 한 경우 감사(위원회)는 이사회 또는 주주총회 소집을 청구하여 이를 보고하고 이사에 대하여 불법행위를 유지하도록 청구할 수 있음. |
| □ | 조치 요구는 문서로 함을 원칙으로 하나, 경미한 사안에 대하여는 현지에서 시정토록 한 경우에는 그 결과만 보고서에 기재할 수 있음. |
| □ | 피감사부서가 아니더라도 관련업무를 담당할 경우 지적사항에 대한 개선조치를 통보할 수 있음. |
| □ | 지적구분(주의, 시정, 개선, 문책 등)에 대한 정의를 하부 감사규정에서 미리 규정할 필요가 있음. |
| □ | 인사제재의 경우에도 감사위원회나 감사부서가 직접 문책 등의 인사제재를 하는 것이 아니라 제재를 하도록 경영진에게 요구하는 것임. |
| ◦ | 다만, 인사제재가 아닌 경우(경고, 주의촉구 등)에는 상근감사위원 명의로 조치할 수 있음.(이를 위해서는 동 내용을 내부 관련규정에 반영할 필요가 있음) |
| ◦ | 인사제재 요구시 변상요구(사유 및 금액 포함)를 병과할 수 있음. |
| □ | 지적사항에 대한 사후관리를 위해 정리기일을 미리 내부규정에서 정하거나 통보시마다 사안별로 정할 수 있음. |
| □ | 위법 사항이 형사고발 기준에 부합할 경우에는 사법기관에 고발토록 조치하여야 함. |
| (1) | 감사위원회직무규정(은행§20, 증권§17, 투신운용§17, 보험§17, 저축은행§16, 여신전문§16) |
(감사결과 처리)
상근감사위원은 감사결과 위법ㆍ부당사항, 또는 개선이 요구되는 사항이 있을 때에는 대표이사 및 담당 부서에 다음 각호의 처분을 요구하여야한다.
1. 규정 또는 제도의 개선
2. 위법 또는 부당한 사항에 대한 시정
3. 관련 직원에 대한 주의, 문책 또는 변상
4. 관련 직원에 대한 교육 등 기타 조치 추가(은행)
|
| (2) | 감사직무규정(증권§23, 투신운용§23, 보험§20, 저축은행§19, 여신전문§19,신협12) |
(감사결과 처리)
감사는 감사결과 위법ㆍ부당사항, 또는 개선이 요구되는 사항을 발견한 때에는 대표이사 및 담당부서에 다음 각호의 처분을 요구하여야 한다.
1. 규정 또는 제도의 개선
2. 위법 또는 부당한 사항에 대한 시정
3. 관련 직원에 대한 주의, 문책 또는 변상
|
(가) 신협(§12)
(시정요구)
② 제1항 제3호의 규정에 의한 징계를 요구할 때에는 중앙회장이 정한 신용협동조합징계지침을 준용하고, 변상을 요구할 때에는 변상책임자, 변상액 및 변상의 사유에 대한 의견을 첨부하여야 한다.
③ 제1항에 의한 요구를 받았을 때에는 이사장은 지체없이 적법한 절차에 의거 이를 시정 및 개선하고 그 결과를 45일 이내에 감사에게 서면으로 통보하여야 한다.
|
| ◦ | 감사 사후관리란 감사결과 통보한 지적사항에 대해 경영진이 기한 내에 적절한 조치를 취하는지를 확인하는 것임. |
| □ | 지적사항에 대해 문책, 개선, 시정 등의 조치를 취하는 것은 경영라인의 의무이지만, 조치결과를 확인하는 것은 감사인의 책임임. |
| □ | 조치결과를 사후관리 하지 않는다면 감사인도 감사를 소홀히 한 것으로 간주될 수 있음. |
| □ | 조치결과를 확인할 때에는 그 것이 지적한 의도에 부합하는지, 객관적 자료로 확인해야 함. |
| □ | 조치를 요구받은 부서장은 개선 및 시정사항에 대하여 조치요구기한 내에 적절한 조치를 하고 그 결과를 보고하여야 함. |
| □ | 개선, 시정과 같이 사후관리를 요하는 사항에 대하여 기일내 미정리시에는 그 원인을 파악하여 별도 조치를 취하여야 함.(보고지연 포함) |
| □ | 조치를 하지 못한 부득이한 사유가 있는 경우에는 재조치 기한을 명시하여 통보하고, 그 원인이 업무를 태만히 한 결과라면 인사제재조치를 요구할 수도 있음. |
| □ | 지적이 주의사항이나 현지조치사항인 경우에는 별도의 조치를 요하지 않음. |
| □ | 사후관리를 체계적으로 관리하기 위한 제도적 장치를 구축할 필요가 있음. |
| ◦ | 그 방법으로는 사후관리를 포함하여 감사업무를 전산화하는 방법이 좋으나, 단지 사후관리만을 대상으로 개인 PC의 Excel 프로그램을 이용하거나, 서면으로 양식화하여 관리하는 방안도 있음. |
| □ | 사후관리 양식에 포함해야 할 사항은 다음과 같음.(예시) |
| ③ | 부 서 명 : 조치를 담당할 부서로 피감사부서가 아닐 수도 있음. |
| ④ | 지적구분 : 문책, 개선, 시정, 주의, 현지조치 등으로 기재 |
| ⑥ | 조치기한 : 조치요구시 해당부서에서 적절한 조치를 하여야 하는 기한을 명시. 지적구분이 주의, 현지조치인 경우에는 조치기한 없음. |
| ⑧ | 정리상태 : 미결, 진행중, 완결 등으로 구분 |
| (1) | 감사위원회직무규정(증권§18, 투신운용§18, 보험§18, 저축은행§17, 여신전문§17) |
(조치결과 보고)
① 피감사부서장 또는 관련부점장은 감사결과 통보된 지적사항에 대하여 필요한 조치를 취하여야 하며, 그 결과를 정해진 기일내에 감사인에게 보고하여야 한다.
② 감사인은 조치결과보고를 상근감사위원과 위원회에 보고하고, 감사결과 처리사항 및 조치결과를 기록, 관리하여야 하며 조치결과에 대하여 차기 감사시 확인하여야 한다.
|
| ※ | 보험 표준안에는 감사인은 조치결과를 상근감사위원에게 보고하고 제1항을 이행하지 않는 경우 그 사유와 예정일자를 서면으로 상근감사위원에게 보고하도록 하고 있음. |
(가) 은행(§21)
(조치결과 보고)
① 피감사부서장 또는 관련부점장은 감사결과 통보된 지적사항에 대하여 필요한 조치를 하고 그 결과를 정해진 기일내에 상근감사위원에게 보고하여야 한다.
② 상근감사위원은 감사결과 지적사항에 대한 조치결과를 사후관리하고 차기 감사시 확인하여야 한다.
|
| (2) | 감사직무규정(증권§24, 투신운용§24, 보험§21, 저축은행§20, 여신전문§20,신협§14) |
(조치결과 보고)
① 피감사부서장 또는 관련부점장은 감사결과 통보된 지적사항에 대하여 필요한 조치를 취하여야 하며, 그 결과를 정해진 기일내에 감사인에게 보고하여야 한다.
② 감사인은 조치결과보고를 감사과 위원회에 보고하고, 감사결과 처리사항 및 조치결과를 기록, 관리하여야 하며 조치결과에 대하여 차기 감사시 확인하여야 한다.
|
(가) 신협(§14)
(시정확인)
제12조 및 제13조의 시정요구 사항에 대하여는 차기 감사 시 이를 확인하여야 한다.
|
| ◦ | 재심사 청구란 피감사부서에서 지적사항에 대해 이의가 있을 경우, 이를 공식적으로 제기하는 것을 말함. |
| □ | 피감사부서에 지적사항에 대한 재심청구권을 부여함으로써 감사인의 자의적인 판단을 제한하여 부당한 피해를 예방하고 감사인의 권한 남용을 방지하고자 하는 것임. |
| ◦ | 재심 청구기간은 각 금융회사에 따라 상이할 수 있으나, 피감사부서에 이를 검토할 충분한 시간을 주어야 할 것임. |
| ◦ | 재심을 서면으로 하게 한 것은 단순한 변명 등에 의한 재심 청구를 방지하여 감사업무의 효율화를 기하고자 하는 것임. |
| □ | 재심사항을 지적한 감사인에게 다시 조사하게 한다면, 동 감사인은 객관적 입장에서 감사하기 어려우므로 반드시 다른 감사인으로 하여금 이를 조사하게 하여야 함. |
| □ | 재심사 청구가 있으면 감사자 입장에서는 상당히 곤란하게 됨. 따라서, 지적하고자 할 경우에는 관련사항을 면밀히 검토하고, 필요하다면 관련 부서의 의견도 청취하고, 마지막으로 피감사부서장으로 부터 확인서 등을 징구하여야 함. |
| □ | 또한 지적사항에 대한 타당성, 적정성을 평가할 심의반을 운영하면 지적한 감사인이 아닌 제3자가 한번 더 지적사항을 평가하므로 재심사 청구의 빈발을 예방할 수 있음. |
| □ | 확인서 징구, 심의 등의 절차를 거쳤음에도 불구하고, 관련 법규나 감사 내용의 변경에 따라 재심 청구가 있을 수 있음. |
| (1) | 감사위원회직무규정(증권(19, 투신§19, 보험§19, 저축은행§18, 여신전문§18) |
(재심사 청구)
① 피감사부서장 또는 관련 부서장은 감사결과 지적사항에 이의가 있을 경우 지시를 받은 날로부터 10일 이내에 그 이유를 명시하여 상근감사위원 또는 위원회에 서면으로 재심을 청구할 수 있다.
② 위원회는 재심사 청구를 받은 경우 다른 감사인을 파견하여 조사하거나 피감사인과의 면담 등의 방법으로 재심사하고 필요한 조치를 취하여야 한다.
|
| ※ | 보험 표준안에서는 상근감사위원에게 재심을 청구하며 재심청구 기산일을 문서접수일로 명시하고 있음 |
(가) 은행(§22)
(재심사 청구)
① 피감사부서장 또는 관련 부서장은 감사결과 지적사항에 이의가 있을 경우 감사결과 통보문서 접수일로부터 15일 이내에 그 사유를 명시하여 상근감사위원에게 서면으로 재심을 청구할 수 있다.
② 상근감사위원은 재심사 청구를 받은 경우 다른 감사인으로 하여 조사하게 하거나 피감사인과의 면담 등의 방법으로 재심사하고 필요한 조치를 취하여야 한다.
|
| (2) | 감사직무규정(증권§25, 투신§25, 보험§22, 저축은행§21, 여신전문§21) |
(재심사 청구)
① 피감사부서장 또는 관련 부서장은 감사결과 통보된 지적사항에 대해이의가 있을 경우 지시를 받은 날로부터 10일 이내에 그 이유를 명시하여 감사에게 서면으로 재심을 청구할 수 있다.
② 감사는 재심사 청구를 받은 경우 다른 감사인을 파견하여 조사하거나 피감사인과의 면담 등의 방법으로 재심사하고 필요한 조치를 취하여야 한다.
|
| ※ | 증권 표준안에는 감사 또는 이사회에 재심을 청구할 수 있도록 하였으며, 보험 표준안에는 재심청구 기산일을 문서접수일로 명시하고 있음. |
(가) 신협(§15)
(재심)
이사장은 감사결과에 대하여 이의가 있을 때에는 30일 이내에 감사에게 재심을 요청할 수 있다.
|
| ◦ | 감사록은 감사요령과 감사결과를 기재한 문서로서 및 감사결과 입증자료, 기타 감사 참고자료를 포함하는 것으로 보아야 함. |
| □ | 상법 제413조의 2에 감사록을 작성토록 명시되어 있음. |
| ◦ | 감사록에 감사를 실시한 위원이 서명 날인케 함으로써 감사업무의 충실화를 도모하고 감사 책임을 명확히 하고자 함. |
| □ | 그러나 감사록을 구체적으로 어떻게 작성하여야 하는지에 대한 규정이 없으므로 감사결과보고서와 감사록의 구별이 모호하고 또 실제 감사록을 별도로 작성하는 경우는 거의 없는 현실임. |
| ◦ | 금융회사 감사부서가 일반적으로 작성하는 감사결과보고서에는 감사요령이 명시되지 않으므로 감사결과보고서를 감사록으로 보기는 어려움. |
| ◦ | 따라서 법규에 부합하면서도 금융회사의 업무현실에 적합하도록 하기 위하여 현행 감사결과보고서에 감사요령을 세부적으로 기술하고 감사과정에서 작성 또는 징구한 문서 및 자료 등을 첨부문서로 하여 감사(위원)의 결재를 받음으로써 이를 감사록에 갈음하는 것이 바람직한 것으로 보임. |
商法 413條의2 【監査錄의 作成】
① 監事는 監査에 관하여 監査錄을 作成하여야 한다.
② 監査錄에는 監査의 實施要領과 그 結果를 記載하고 監査를 實施한監事가 記名捺印 또는 署名하여야 한다.
|
| □ | 규정을 엄격하게 해석하면 감사를 실시한 감사 또는 감사위원회 위원이 기명날인 또는 서명해야 하나, 현실적으로 관련문서를 모두 확인하여 서명하는데 어려움이 많고, 이론적으로도 각 감사인은 감사 또는 감사위원회의 명을 받아 감사업무를 수행하므로 관련 문서의 중요도에 따라 감사또는 상근감사위원, 감사부서의 장이나 감사반장 등이 감사 또는 감사위원회를 대리하는 것이 합리적임. |
| □ | IIA(국제감사인협회)의 자료에 의하면, 감사자료에 실제 감사를 실시한 감사인이 서명 및 일자를 표시하고, 또한 감사를 감독한 사람이 서명 및 일자를 병행 표기토록 하고 있음. |
| ① | 감사가 적정하게 이루어졌는지를 평가하는 근거를 제공 |
| ② | 실시요령에 감사범위, 감사 대상선정 방법(sampling 방법), 구체적 감사방법 등을 기술하여 감사인의 책임범위를 명확히 함으로써 감사인을 보호하고 감사실시상의 문제점을 검토하여 이를 개선하는 자료로 활용할 수 있음. |
| ⑤ | 제3자가 감사목적의 달성여부 및 감사의 적정성을 검토하기에 용이 |
| ⑦ | 보험청구, 횡령사건, 기타 소송시 참고 가능 |
| □ | 감사결과 보고가 완료되면 감사록을 정해진 내부규정에 따라 일정기간 동안 보관하여야 함. |
| ◦ | 우리나라의 대부분 금융회사는 대개 3년 ~ 5년 동안 보관하고 있으나, 미국의 경우에는 감사록을 영구보존자료와 일정기간 보존자료로 구분하여 관리하고 있음. |
| (1) | 감사위원회규정(은행§21, 증권§21, 투신운용§21, 보험§21, 저축은행§22, 여신전문§21) |
(감사록의 작성)
① 위원회는 내부감사에 관하여 감사록을 작성하여야 한다.
② 감사록에는 감사의 실시요령과 그 결과를 기재하고 감사를 실시한 위원이 기명날인 또는 서명하여야 한다.
|
| (2) | 감사직무규정(증권§21, 투신운용§21) |
(감사록의 작성)
① 감사는 내부감사에 관하여 감사록을 작성하여야 한다.
② 감사록에는 감사의 실시요령과 그 결과를 기재하고 감사를 실시한 감사인과 감사가 기명날인 또는 서명하여야 한다.
|
| □ | 감사인만으로 감사를 수행하기에는 시간적, 업무적 제약이 있기 때문에 원활한 감사 진행을 위해서는 피감사부서의 지원이 필수적이므로 이를 규정에 반영하여 명확히 한 것임. |
| □ | 또한 악의적으로 감사진행을 방해할 수도 있으므로 이를 방지하는 것임. |
| □ | 특히 금융사고, 자산의 보호 등 긴급한 경우에는 피감사부서에 무조건적인 지원 의무를 부여하였음. |
| □ | 일반적인 감사업무를 수행할 때에는 피감사부서의 업무수행에 지장을 줄 정도로 과도한 요구를 하여서는 곤란함. |
| □ | 중대한 사항이라 함은 금융사고 내지 그에 준하는 경우를 말함. |
| □ | 중대한 사항이 발생하였을 경우 채권보전, 자산보호 등의 조치를 취해야 함 |
| □ | 중대한 사항이 피감사부서장과 관련된 경우에는 그 상급자에게 조치를 요구할 수 있음 |
| □ | 피감사부서장이 불응할 경우 그 사유를 일단 유선 등으로 상근감사위원에게 보고 후 서면 제출함이 타당함 |
| (1) | 감사위원회직무규정(은행§15, 증권§14, 투신운용§14, 보험§14, 저축은행§13, 여신전문§13) |
(감사업무 지원 및 긴급조치)
① 피감사부서장은 상근감사위원 또는 감사인이 감사직무를 수행함에 있어 소속직원의 근무지원을 요청하는 경우에는 최대한 협조하여야 한다.
② 감사인은 감사 도중 긴급을 요하는 중대한 사항이 발생했을 경우 피감사부서장에게 적절한 조치를 취하도록 요구하고 그 내용을 지체없이 상근감사위원에게 보고하여야 한다.
③ 제2항의 긴급조치 요구를 받은 피감사부서장은 특별한 사유가 없는 한 이에 응하여야 하며, 불응할 경우 정당한 사유를 상근감사위원에게 서면으로 제출하여야 한다.
|
| ※ | 증권, 투신운용, 저축은행, 여신전문 표준안에서는 제2항의 보고대상에 위원회와 대표이사 추가되어 있으며 긴급조치 불응시 사유를 상근감사위원이 아닌 위원회에 제출하도록 함. |
| (2) | 감사직무규정(증권§19, 투신운용§19, 보험§17, 저축은행§16, 여신전문§16,신협16) |
(감사업무 지원 및 긴급조치)
① 피감사부서장은 감사인이 감사직무를 수행함에 있어 소속직원의 근무지원을 요청하는 경우에는 최대한 협조하여야 한다.
② 감사인은 감사 도중 긴급을 요하는 중대한 사항이 발생했을 경우 피감사부서장에게 적절한 조치를 취하도록 요구하고 그 내용을 지체없이 감사 또는 대표이사에게 보고하여야 한다.
③ 제2항의 긴급조치 요구를 받은 피감사부서장은 특별한 사유가 없는 한 이에 응하여야 하며, 불응할 경우 정당한 사유를 감사에게 서면으로 제출하여야 한다.
|
| ※ | 보험, 저축은행, 여신전문 표준안에서는 제2항의 대표이사 항목이 삭제됨. |
| 1. 내부통제시스템의 의의 |
|
| □ | 내부통제제도(Internal Control)는 회사가 효율적인 업무운영, 정확하고 신뢰성 있는 재무보고 체제의 유지, 관련법규 및 내부정책ㆍ절차의 준수 등과 같은 목표를 달성하는데 합리적 확신(reasonable assurance)을 주기 위하여 회사 내부에서 고안되어 이사회, 경영진 및 직원 등 회사의 모든 구성원들에 의해 지속적으로 실행되는 일련의 통제과정(process)을 의미함. |
| □ | 업무의 효과성 및 효율성(Effectiveness and Efficiency of Operation) |
| ◦ | 회사 자산과 자원을 효율적으로 사용하고 회사를 손실 발생으로부터 보호하는 등 영업활동과 관련한 효율성을 달성 |
| ◦ | 내부통제는 과도한 비용을 유발하지 않고 금융회사의 이익을 최우선적으로 고려하면서 모든 구성원들이 효율성을 가지고 회사의 목표달성을 위해 노력하도록 보장하는 과정임. |
| □ | 재무보고의 신뢰성(Reliability of Financial Reporting) |
| ◦ | 조직에서 경영의사결정을 위한 시의적절하고, 신뢰성 있고, 합목적적인 각종 보고서를 마련하여 주주, 감독당국, 기타 외부 이해관계자에게 신뢰성 있는 재무제표 및 기타 재무 관련사항을 공시하도록 하기 위한 목적임. |
| ◦ | 이와 같이 경영진, 감독당국, 기타 이해 관계자 등의 정보이용자에게 전달된 정보는 이들이 의사결정에 유용하게 이용될 수 있는 질적 수준을 갖추어야 함. |
| □ | 각종 법규 등의 준수(Compliance with Applicable Laws and Regulations) |
| ◦ | 금융회사의 모든 활동이 관련법규, 감독기준, 당해 금융회사의 제반정책 및 절차를 준수하면서 이루어지도록 하기 위한 목적으로 금융회사의 영업권과 지명도를 보호할 수 있어야 함. |
| □ | 금융회사는 내부통제제도의 운영을 통해 회사 자산의 보전, 신뢰성 있는 재무보고체계의 유지, 법규준수 등을 효과적으로 이루면서 회사의 목표를 달성할 수 있으며, 영업활동과 관련한 중요한 오류 및 일탈행위의 가능성을 감소시키고 오류 등이 실제로 발생하는 경우 이를 시의적절하게 감지하여 시정조치 취할 수 있음. |
| □ | 반면, 부적절한 내부통제 환경이나 정보시스템 등과 같이 취약하고 비효율적인 내부통제시스템은 금융회사의 영업손실을 야기하고 재무적인 안전성을 위협하게 됨. |
| □ | 궁극적으로 금융회사는 효과적인 내부통제제도의 운영을 통해 제반 리스크를 효과적으로 관리함으로써 회사의 목표를 달성하고 재무적 생존능력을 유지할 수 있음. |
| □ | 금융회사의 내부통제제도는 이사회, 경영진, 감사(위원회) 및 중간관리자와 일반직원에 이르기까지 조직 내 모든 구성원들에 의해 운영됨. |
| ◦ | 이사회는 적절하고 효율적인 내부통제시스템이 구축ㆍ유지될 수 있도록 할 최종적인 책임을 지며 아래와 같이 내부통제시스템의 운영에 관한 전반적인 사항을 지휘, 통제함. |
| ① | 주기적으로 경영진과 내부통제시스템의 유효성을 협의 |
| ② | 경영진, 내ㆍ외부감사인 및 감독당국에 행해지는 내부통제제도 운영에 대한 평가결과를 점검 |
| ③ | 내ㆍ외부감사인 및 감독당국의 내부통제에 대한 권고사항이 경영진에 의해 적절하게 조치되고 있는지를 모니터링 |
| ④ | 주기적으로 금융회사의 경영전략과 리스크 한도를 점검 |
| ◦ | 경영진은 이사회가 승인한 사업전략 및 정책을 집행하는 역할을 수행하며, 회사 설립목표의 효율적인 달성을 위해 적절한 내부통제시스템을 구축ㆍ유지ㆍ운영할 책임이 있음. |
| ◦ | 경영진은 조직 내 각 업무분야에서 내부통제와 관련된 제반정책 및 절차가 잘 지켜질 수 있도록 각 조직 단위별로 적절한 통제 의무와 책임을 부여하여야 함. |
| ◦ | 한편, 경영진은 중간관리자로 하여금 각 업무분야 내에서 효과적인 내부통제 절차를 마련하여 시행토록 하는 한편, 모든 직원들이 내부통제제도와 관련한 자신의 역할을 이해하고 부여된 역할을 적절하게 수행토록 감독하여야 함. |
| □ | 준법감시인(Compliance Officer) |
| ◦ | 준법감시인은 경영진의 입장에서 법령을 준수하고 자산운용을 건전하게 하며 예금자를 보호하기 위하여 당해 금융회사의 임원 및 직원이 그 직무를 수행함에 있어서 따라야 할 기본적인 절차와 기준, 즉 내부통제기준(준법감시제도)에 대하여 그 준수여부를 점검(monitoring)하고 내부통제기준을 위반하는 경우 조사(inspection)를 실시하여 감사위원회에 보고함. |
| ◦ | 감사(위원회)는 경영진이 내부통제제도를 적절하게 운영하는지를 평가하고 평가결과 및 미비점을 이사회에 보고하는 역할을 수행함. |
| ◦ | 감사(위원회)는 재무보고 및 내부통제시스템 운영상황을 평가하는 책임을 지며, 내부감사부서의 활동을 지휘하고 이사회, 고위 경영진, 외부감사인 및 감독당국과의 주요한 의사소통 채널이 됨. |
| ◦ | 감사(위원회)는 내부통제가 적절하게 운영되는지를 확인하기 위해 필요한 모든 자료 및 기록에 자유롭게 접근할 수 있어야 함. |
| ◦ | 직원은 직무를 수행함에 있어서 자신의 역할을 이해하고 관계법령, 내부통제기준 및 윤리강령 등 관련법규를 충실히 이행하며, 준법감시인의 법규준수 관련 연수프로그램에 주기적으로 참여하고 또한 위반행위 발견시 보고의 책임이 있음. |
| □ | 명확한 권한과 책임을 가진 자질 있고 정직한 인력 |
| ◦ | 명확한 책임과 권한의 부여는 개인의 주의를 환기시키고 개인의 업무를 효율적으로 이루어지게 하여 문제점이 노출될 경우 경영진에 의한 적절한 시정조치를 가능토록 함. |
| ◦ | 영업책임과 기록유지 책임의 분리 : 각 영업부서가 자신의 영업활동 결과를 기록하고, 결과에 대한 보고서를 작성할 경우 나타날 수 있는 편향된 정보의 생산 가능성을 완화하기 위한 직무분리 |
| ◦ | 자산관리(custody)와 회계 책임의 분리 : 개인적인 이득을 위해 자산을 처분하고, 회계기록을 조작하는 등의 사기행위를 막기 위한 직무분리 |
| ◦ | 거래 승인과 관련자산의 관리책임의 분리 : 거래 승인권자가 자산에 대한 통제권을 가질 경우 발생할 수 있는 사기행위를 방지하기 위한 직무분리 |
| ◦ | 회계기능 내 직무분리 : 한 사람에게 거래 체결부터 총계정원장에 전기하기에 이르기까지 모든 권한을 부여함으로써 발생할 수 있는 비의도적인 오류나 부적절한 업무수행을 방지하기 위한 직무분리 |
| ◦ | 일반승인(general authorization) : 권한, 절차에 의해 관리자에 대한 한도 등의 포괄적 승인 |
| 예) | 전결규정에 의한 직급별 전결한도, 부점별 전결한도 |
| ◦ | 개별승인(specific authorization) : 예외적인 사항, 일반승인 한도 초과사항 등에 대한 건별 승인 |
| 예) | 전결규정에 의한 직원 및 해당 팀ㆍ점 전결한도 초과, 전결규정외의 사항 |
| ◦ | 거래내용을 충분히 이해할 수 있도록 함과 동시에 간단명료해야 함. |
| ◦ | 자료 분실을 방지하고 이용을 용이하게 하기 위해 사전 문서 일련번호 부여 |
| ◦ | 신뢰성 증진 및 오류 가능성을 감소시키기 위해 신속한 기록 유지 등 |
| ◦ | 재무자료 등 각종 기록 및 문서에 대한 물리적 보호장치 등 |
| ◦ | 위의 통제수단들이 제대로 작동되고 있는지에 대한 주의 깊고 지속적인 점검이 행해져야 하며, 이를 수행하는 인력은 검증대상이 되는 업무와는 독립적인 위치에 있어야 함. |
| ◦ | 검증의 수단에는 직무분리, 이중통제 등과 같이 업무프로세스에 내장된 방법과 독립적인 내부감사 또는 외부감사에 의한 방법이 있음. |
| 1) | 통제 환경(Control Environment) 및 통제문화 |
| □ | 내부통제에 적합한 조직구조, 효과적인 내부통제가 이루어지도록 유인하는 보상체계, 적절한 인사정책 및 교육정책 등과 같이 내부통제시스템의 효율적인 운영을 위한 환경적 요인의 구비정도를 의미함. |
| ① | 금융회사의 조직구조 : 조직구조가 중앙집권적 혹은 분권적인지, 권한과 책임이 명확한지, 보고관계가 효과적으로 설계되어 있는지 등 |
| ② | 경영진의 철학과 영업스타일 : 경영전략이 공식적인지 비공식적인지, 철학과 영업스타일이 보수적인지 공격적인지, 리스크 전략이 성공적이었는지 등 |
| ③ | 조직구성원들의 신의 성실, 윤리적 가치 및 자질 |
| ④ | 금융회사의 영업활동과 리스크관리에 영향을 미치는 외부요인(외부감사기능 등) |
| ⑤ | 이사회와 소위원회(특히 감사위원회 및 리스크관리위원회)가 내부통제시스템 운영에 대해 보이는 관심정도와 방향 |
| ⑥ | 인적자원 관리에 관한 내부정책 및 절차의 효과성 |
| 2) | 리스크 평가(Risk Assessment) |
| □ | 금융회사가 직면한 모든 종류의 리스크를 인식, 측정, 분석하는 것을 의미하는데, 효과적인 내부통제시스템이 되기 위해서는 금융회사의 목표달성에 부정적인 영향을 미칠 수 있는 중요한 리스크 요소를 인식하고 평가하는 것이 중요함. |
| □ | 통제되지 않는 리스크는 금융회사의 목적 달성을 방해하고 영업성과를 악화시킬 수 있기 때문에 경영진은 금융회사가 직면하고 있는 모든 종류의 리스크(신용리스크, 국가리스크, 시장리스크, 금리리스크, 유동성리스크, 운영리스크, 법규리스크, 평판리스크 등)를 평가하여야 함. |
| - | 금융회사의 기본업무인 신용공여에서 야기되는 리스크로서 거래상대방이 채무불이행(default) 또는 신용등급의 악화 등으로 대출, 유가증권, 파생상품 등의 계약에 명시된 의무를 이행하지 못하게 되어 경제적 손실을 입게 될 위험 |
| - | 금리, 주가, 환율과 같은 시장리스크요인(market risk factors)의 변동이 금융회사의 부내 및 부외계정에 영향을 주어 손실이 발생할 수 있는 위험 |
| - | 금융회사의 자금조달 및 운용 구조가 복잡하고 다양화되어 있는 상태에서 이자율의 변동으로 인해 비트레이딩 계정(non-trading book)의 순이자소득(net interest income)이 하락할 가능성 또는 경제적 가치(economic value)가 감소할 가능성이 있는 위험 |
| - | 금리, 주가 등의 변동으로 인해 주식, 채권 등의 보유 유가증권 가격이 변화하여 자산가치가 감소하는 위험 |
| - | 환율의 불리한 변동으로 인하여 외화표시 자산 및 부채의 순포지션에서 손실이 발생하는 위험 |
| - | 자금조달 및 운용상 만기 불일치 또는 예기치 않은 자금의 유출 등으로 대외 지급능력(예금유동성)이 부족하게 되거나 자금부족으로 인한 대출수요(대출유동성)에 부응하지 못하는 위험을 의미함. |
| - | 경영에 대한 판단 오류, 경영전략의 시행착오, 금융환경 변화에 따른 대응실패 등으로 인하여 발생하는 위험 |
| - | 정보시스템 또는 내부통제시스템의 결함으로 예상치 못한 손실이 발생하는 위험으로 이러한 운영리스크는 인적 오류(human error), 사기(fraud), 전산시스템 고장 및 부적절한 업무처리절차, 통제과정 등에 기인함. |
| - | 경영부진, 금융사고, 사회적 물의 야기 등으로 금융회사에 대한 고객, 주주 등 외부 여론이 악화됨으로 인해 금융회사에게 경제적 손실을 발생시키는 위험 |
| - | 법률, 감독규정 및 윤리적 기준 등을 충족하지 못함으로써 벌금, 과태료 또는 계약의 불리한 파기 등을 초래하게 되는 위험 |
| □ | 리스크 평가과정에서 새로운 유형의 리스크나 그 동안 무시되었던 리스크가 발견된 경우에는 이들 리스크를 적절히 통제할 수 있는 방향으로 내부통제 시스템을 반드시 보완하여야 함. |
| □ | 리스크 평가과정에서 확인하여야 할 내부 및 외부요인 |
| ① | 내부요인 : 조직구조의 복잡성, 영업활동의 특성, 인력의 질, 조직구조의 변경, 직원의 이직률 등 |
| ② | 외부요인 : 경제상황, 산업별 동향, 기술진보 등 |
| 3) | 직무분리, 자체평가 등 통제 활동(Control Activity) |
| □ | 모든 구성원이 이사회와 경영진이 제시한 경영방침이나 지침에 따라 일상 업무를 수행할 수 있도록 정책 및 절차를 마련하고 이러한 정책 및 절차가 준수되도록 확인하는 제반활동을 의미함. |
| ① | 영업성과보고서 및 예외사항보고서(exception report)의 검토 |
| ③ | 개인의 부정행위 혹은 오류의 은폐를 막기 위한 직무분리 |
| ④ | 사고개연성이 높은 직위의 관리자 및 직원에 대한 명령휴가 실시 |
| ⑤ | 모든 거래 내용이 올바로 기록되도록 하는 양식 및 기록장치의 운영 |
| ⑥ | 실물자산과 거래기록에 대한 물리적 접근 및 이용에 대한 통제장치 |
| ⑦ | 주어진 직무가 올바로 수행되는지 그리고 거래기록이 정확한지에 대해 독립적인 제3자에 의한 검증 |
| □ | 통제활동은 회사 내 최고 경영진에서부터 일선 창구직원에 이르기까지 모든 구성원에 의해 상시적으로 이루어져야 함. |
| □ | 자체평가는 동 부서에 근무하는 직원에 의해 자체적으로 내부통제활동이 적절히 이루어지고 있는지 여부를 부서별 혹은 영업부문별로 평가하는 것임. |
| 4) | 회계, 정보 및 의사소통시스템(Information & Communication) |
| □ | 이사회, 경영진 및 직원들이 그들의 책임을 적절하게 수행할 수 있도록 시의 적절한 정보를 수집ㆍ제공하는 역할을 하는데, 적절한 정보의 생산 및 의사소통은 내부통제시스템의 원활한 작동을 위해서 필수적임. |
| □ | 회계시스템은 금융회사의 모든 거래를 인식, 수집, 분석, 분류, 기록, 보고하는 방법에 관한 것임. |
| □ | 정보시스템은 경영진 및 이사회가 회사경영을 위한 의사결정에 필요한 영업활동, 재무, 법규준수에 관한 정보 및 보고서를 생산함. |
| □ | 의사소통시스템은 정보시스템에 의해 생산된 정보를 회사 내부관계자 또는 감독당국, 감사인, 주주, 고객과 같은 외부의 관계자에게 제공하는 역할을 함. |
| □ | 효과적인 내부통제시스템이 되기 위해서는 회사의 모든 중요한 활동을 커버하는 신뢰성 있는 정보시스템이 전제되어야 하며, 동 시스템은 보안이 잘 유지되고, 독립적으로 모니터링되며, 장애발생에 대비한 적절한 비상대책(contingency plan)이 수립되어야 함. |
| □ | 전산정보시스템의 운용 및 정보기술의 사용과 관련한 리스크를 적절히 통제하기 위해서는 다음 2가지의 통제를 모두 포함하여야 함. |
| - | 메인프레임, client/server시스템 등과 같은 컴퓨터 시스템 자체에 대한 통제로써, 시스템이 지속적으로 적절히 작동되도록 하기 위해 자체 백업 및 복구절차, 소프트웨어 개발 및 구입 정책, 시스템 유지절차, 물리적/논리적 보안 통제 등을 갖추는 것이 이에 해당됨. |
| ② | 응용통제(application control) |
| - | 매 거래 및 영업활동의 이행과정을 통제하는 응용소프트웨어내의 전산화된 절차 및 여타 매뉴얼화 된 절차임. |
| ① | 상향 전달 : 이사회 및 경영진은 회사의 제반 리스크와 영업성과 등을 이해하게 됨. |
| ② | 하향 전달 : 이사회 및 경영진이 수립한 회사의 경영목표, 전략, 제반 정책 및 절차 등이 효과적으로 일반 직원에게 전달됨. |
| ③ | 수평 전달 : 특정부서가 취득ㆍ보유한 정보가 여타 관련부서에 전달되어 공유할 수 있음. |
| □ | 내부통제시스템 운영상황에 대한 자체의 감독 및 평가활동을 의미함. |
| □ | 상시 모니터링(ongoing monitoring)은 내부통제기준이 올바로 준수되고 있는지 여부를 점검하는 활동으로서 회사의 일상적인 영업활동의 대해 상시적으로 이루어져야 함. 상시모니터링은 내부통제시스템의 문제점을 신속하게 탐지하여 시정할 수 있으며 일상적인 분개장 검토 및 승인, 예외사항보고서에 대한 경영진의 검토 및 승인 등이 이에 해당됨. |
| □ | 모니터링시스템의 일부로써 내부 및 외부감사기능은 내부통제 시스템의 설계 및 운영상황의 적정성 및 유효성에 대해 독립적인 평가를 실시하는 역할을 수행함. 개별적인 정기평가(separate evaluation)는 사후적으로 문제점을 탐지하지만, 모니터링 활동을 포함한 내부통제시스템의 유효성에 대한 종합적인 평가를 가능하게 함. |
| □ | 잘 훈련받은 유능한 감사조직을 회사의 일상 영업활동과는 독립적으로 운영하면서 내부통제시스템에 대한 효과적이고 포괄적인 감사업무를 수행토록 하여야 하며, 내부감사업무는 내부통제시스템에 대한 모니터링 기능의 일부로써 내부감사인은 감사(위원회)에 내부감사실시 및 결과를 보고하여야 하고, 내부통제시스템 평가결과를 감사위원회의 심의를 거쳐 이사회에 보고해야 함. |
| □ | 경영진은 지적된 내부통제시스템 운영상의 문제점에 대해 즉시 시정조치를 취하여야 하며, 내부감사인은 지적된 문제점에 대한 시정조치 여부를 점검하고 시정되지 않은 사항이 있을 경우 이를 감사(위원회)에 보고해야 함. |
| □ | 통제환경 및 통제문화, 리스크 평가, 통제활동 등의 내부통제 시스템을 구성하는 각각의 요소들은 상호 밀접하게 연관되어 있으며, 개별 요소들 간의 상호연관 및 시너지 효과를 통하여 변화하는 상황에 능동적으로 대처할 수 있는 적절한 내부통제 시스템을 형성하게 됨. |
| □ | 강력한 통제문화를 바탕으로 한 내부통제 시스템의 효율적인 운영을 위해서는 우수한 인력의 확보(통제환경), 효과적인 리스크 인식과 분석(리스크 평가), 권한과 의무의 적절한 배분 및 위임(통제활동), 정확하고 시의 적절한 정보흐름(정보 및 의사소통시스템), 모니터링 활동 및 적절한 시정조치 등의 후속조치(모니터링) 등이 원활하게 작동해야함. |
| 2. 내부통제시스템 평가방법 |
|
| □ | 내부통제평가란 감사(위원회)가 정기적으로 해당 경영진이 자체적으로 수립·운영하는 금융회사의 내부통제시스템이 효과적으로 작동하고 있는지를 평가하는 동시에 문제점이 발견되는 경우 이를 시정하여 금융회사가 노출되어 있는 각종 위험을 최소화할 수 있는 개선방안의 제시까지를 포함하는 일련의 프로세스임. |
| ◦ | 경영진이 자체적으로 수립ㆍ운영하는 내부통제제도의 적정성을 모니터링하고 개선방안을 제시하는 등 평가결과를 이사회에 보고하는 역할을 수행함으로써 금융회사의 건전한 경영을 유도함. |
| ◦ | 감독당국의 금융회사 건전성을 제고하기 위한 감독업무를 보완하는 역할을 수행한다고 할 수 있음. |
| ◦ | 특정업무에 대한 내부통제 기능의 적정성을 점검할 때 내부통제의 핵심이 되는 주요 직원과 직위를 우선 파악하는 것이 중요함. |
| ◦ | 감사인은 정보처리업무를 담당하는 컴퓨터프로그래머, 투자 및 거래활동을 담당하는 트레이더 등 재무기록에 영향을 미치거나 금융회사 자산에 물리적으로 쉽게 접근할 수 있는 직원에 관심을 가져야 함. |
| ◦ | 핵심직위를 파악하고 난 후에는 감사인은 내부통제 기준이 핵심직위의 직원에 의한 오류나 일탈행위를 예방하거나 발생 시 이를 신속히 탐지할 수 있도록 되어 있는지를 평가하여야 함. |
| □ | 직무분리제도의 운영 및 이해상충 소지의 해소 |
| ◦ | 감사인은 오류 및 일탈행위의 가능성을 최소화하기 위해 직원들의 책임과 의무가 적절하게 분리되었는지를 확인해야 함. |
| ◦ | 감사인은 특정직원이 금융회사 자산에 대한 관리의무와 기록유지 의무를 동시에 수행하고 있는 분야가 있는지, 있다면 이에 따른 리스크를 완화할 수 있는 다른 통제수단이 존재하는지를 확인하여야 함. |
| 예) | 자산운용과 결제업무의 분리 등 내부견제시스템 |
| ◦ | 감사인은 임직원이 부당한 리스크를 취하고자 하는 환경, 즉 이해상충 문제에 노출되어 있는지 여부에 관심을 가져야 함. |
| ◦ | 감사인은 금융회사 임직원이 제반정책, 업무처리 관행 및 절차로부터 벗어난 일탈행위에 주의를 기울여야 하는데, 통상 임직원의 일탈행위는 다음과 같은 상황에서 많이 발생하게 됨. |
| ① | 업무지침이나 지시가 현재의 업무처리 관행을 반영할 수 있도록 정기적으로 검토되어 개선되지 않을 경우 |
| ② | 직원들이 업무수행과정에서 다소 번거로운 내부통제절차를 회피하기 위해 편법을 사용하는 경우 |
| ③ | 정책 및 절차가 조직 또는 업무활동의 변화를 반영하지 못하는 경우 |
| ④ | 직원의 직무내용이 내부통제정책에 영향을 주는 방향으로 중요하게 변화하는 경우 |
| □ | 컴퓨터 운영에 관한 내부통제시스템 구축 여부 |
| ◦ | 금융회사는 주로 컴퓨터에 의존하여 업무를 수행하기 때문에 효과적인 내부통제시스템이 존재하지 않으면 컴퓨터를 통한 자금의 횡령 및 유용과 같은 범죄행위와 컴퓨터 조작의 부주의로 인한 사고가 발생할 수 있음. |
| ◦ | 직원의 PC가 금융회사 자산이나 금융기록에 접근할 수 있는 컴퓨터 운영자, 프로그래머, 이들의 감독책임자 등이 이러한 범죄행위를 저지를 가능성이 높음. |
| ◦ | 따라서 금융회사는 주전산기 운영 뿐만 아니라 개인PC에 저장된 기록, 네트워크에 관해서도 물리적 접근을 통제하는 등 정교한 내부통제 수단을 운영하여야 함. |
| ◦ | 금융회사는 경영정보시스템(MIS), 장부 및 각종 기록의 정확성을 확보하기 위해 정보처리 과정에 대해 내부통제시스템을 구축ㆍ운영하여야 함. |
| ◦ | 직원은 적절한 정보를 시의적절하게 정보처리시스템에 입력해야 하고, 회사내 다른 직원이 독립적으로 입력된 정보의 정확성을 테스트하도록 하여야 함. |
| ◦ | 회계담당자는 시산표와 보조원장을 유지하면서 정기적으로 총계정원장과 대사하고 차이가 발생할 경우 이를 조정하여야 하며, 다른 관계자가 대사결과를 시의적절하게 점검하고 승인하도록 하여야 함. |
| □ | 내부통제는 현재 각 금융회사에서 시행중인 내부통제제도인 준법감시제도를 포함한 금융회사 내부에서 고안되어 이사회, 경영진 및 직원 등 회사의 모든 구성원들에 의해 지속적으로 실행되는 일련의 통제과정(process)을 의미함. |
| □ | 개별 금융회사에 적합한 내부통제제도의 형식은 주로 금융회사의 영업규모, 영업활동의 다양성 및 리스크 특성 등에 의해 결정되어서 내부통제제도는 다양한 형태를 가질 수 있음. |
| □ | 따라서 금융회사의 내부감사조직 등 감사업무 수행능력에 의하여 내부통제의 평가 절차와 방법도 개별 금융회사의 업종별, 규모별로 각기 다를 수 있음. |
| □ | 내부통제 평가 방법 어느 것을 표준으로 하느냐는 개별 금융회사의 내부사정에 의하여 자체적으로 결정할 수 있는데 평가1안과 같이 *COSO(The Committee of Sponsoring Organizations of the Treadway Commission)가 제시한 통제환경의 구축, 위험평가체제, 통제활동, 정보의 전달체계, 모니터링 등 내부통제 구성 5요소로 하는 경우 |
| * | COSO는 기업윤리, 효과적인 내부통제 및 기업지배구조 확립을 통해 재무보고의 질적 향상에 기여하고자 1985년에 설립된 자발적인 민간단체로 AICPA, FEI, AAA, IMA, IIA가 공동 발기하여 설립하였음. |
| □ | 평가2안과 같이 한국금융연구원에서 제시하고 감사위원회직무규정에 규정한 부서별 위험요소의 적정한 인식 및 관련 위험통제 시스템 작동 여부 등 9가지 기준을 대상으로 하는 경우가 있어 이 가운데 내부통제 구성 5요소가 바람직한 모범기준이지만 현실상 이를 수행하지 못하는 금융회사가 많을 것으로 예상됨에 따라 최소한 내부통제 평가 9기준으로 내부통제시스템 평가를 반드시 수행해야 할 것임. |
(평가1안 - 내부통제 구성 5요소)
내부통제 평가 부문
| 평가 항목
|
통제환경 및 통제문화
| ◦ 전반적인 통제환경 및 통제문화의 유효성
◦ 경영진의 내부통제시스템 구축 및 점검의 적정성
◦ 임직원의 내부통제 대한 인식수준
◦ 감사(위원회)제도 운영의 적정성
◦ 준법감시인제도 운영의 적정성
◦ 자금세탁 방지관련업무
◦ 내부감사 조직의 적정성
◦ 내부감사 인력의 전문화 정도 및 질적 관리 실태
◦ 외부감사인 선정의 적정성 등
|
리스크 평가
| ◦ 전반적인 리스크 평가과정의 적정성
◦ 각 금융업종별 리스크 관리체제 및 운영실태 등
|
통제활동 및 직무분리
| ◦ 내부통제체제의 적정성
◦ 적절한 내부통제 절차를 구축ㆍ운영 여부
◦ 직무분리기준 이행 여부
◦ 금융사고 관련 안전관리규정, 절차, 지침의 적정성 및 준수 실태 등
|
회계, 정보, 및 의사소통시스템
| ◦ 회계시스템의 적정성
◦ 정보시스템의 적정성
◦ 의사소통시스템의 적정성
◦ 위 시스템에 대한 점검의 적정성 등
|
모니터링
| ◦ 내부통제에 대한 점검의 적정성
◦ 내부통제 문제점에 대한 사후관리의 적정성
◦ 경영진에 의한 상시감시 및 자점감사의 적정성
◦ 사고보고 및 처리의 적정성 등
|
(평가2안 - 내부통제 평가 9기준)
평가 부문
| 평가 항목
|
감사대상 부서의 위험요소의 적정한 인식 및 관련 위험통제 시스템 작동 여부
| ◦ 전반적인 리스크 평가과정의 적정성
◦ 각 금융업종별 리스크 관리체제 및 운영실태평가
|
사업본부별 영업계획ㆍ전략 수립 프로세스상의 준법성 및 경영목표와의 합치 여부
| ◦ 경영의사 결정시 승인절차 비준여부
|
영업상 회계시스템 및 기준변경 등의 준법성 및 적정성 여부
| ◦ 회계시스템과 점검의 적정성
◦ 외부감사인 선정의 적정성
|
정보의 보고, 공유, 관리체계의 적정성 여부
| ◦ 정보시스템의 적정성
◦ 의사소통시스템의 적정성
|
부서별 업무 성과 분석체계의 효율성 및 효과성 여부
| ◦ 월, 분기, 반기, 연간 실적보고의 적정성
◦ 연간 업무평가의 적정성
|
내부통제 관련 임직원 교육프로그램의 적정성 여부
| ◦ 내부통제 관련 임직원에 대한 교육ㆍ연수
|
준법감시인제도 운영의 적정성 여부
| ◦ 준법감시인의 임면 등
|
조직구조상 내부견제시스템의 적정성 여부
| ◦ 각 부문 역할 수행의 적정성
|
기타 점검이 필요하다고 판단되는 사항
| ◦ 내부통제 평가관련 중요하다고 판단되는 사항
|
| □ | 내부통제 시스템 평가를 위한 감사실시 방법에는 일정기간 중에 회사내 전 조직을 대상으로 동 평가를 위한 특별감사를 실시하는 방법과 종합감사시 해당 부서 또는 업무 등을 대상으로 내부통제시스템 평가를 실시하여 기말에 이를 종합하고 그 간의 사후관리를 통해 시정 또는 보완된 사항을 감안하되 필요한 사안 또는 종합감사에서 제외된 부문에 대해서는 특별감사를 실시하여 이를 종합적으로 검토하여 평가하는 방법이 있음 |
| □ | 내부통제시스템 평가 절차 : 감사계획 수립하고 내부통제 평가방법(내부통제구성 5요소, 내부통제평가 9기준)를 결정한 후 회사전체, 감사대상 업무ㆍ부서별 특성에 적합한 내부통제 목표를 확인하는 등 내부통제를 검토함. |
| ① | 부서별, 영업분야별 특성에 적합한 내부통제 목표의 확인 |
| ② | 이사회와 경영진 및 부서장과의 면담을 통하여 그들의 내부통제에 대한 인식 및 내부통제 환경 및 문화 정착을 위한 노력 및 감독활동, 직원들의 내부통제기준 준수의식 등에 대한 관찰 및 면담을 통한 내부통제환경의 적정성 평가 |
| ③ | 업무처리 과정상에 발생하는 리스크의 종류 및 크기에 대한 확인 |
| ④ | 동 리스크를 통제하기 위한 적정한 내부통제활동에 대한 검토 및 이에 부합하는 내부통제 기준 등 마련 여부 |
| ⑤ | 기 수립된 내부통제기준을 업무수행과정에서 제대로 준수하는지 여부를 sampling 등을 통해 점검하고 개선 필요사항을 검토 |
| ⑥ | 감사과정에서 수시로 적절한 직위의 경영진 및 직원과 내부통제 문제에 관하여 의견을 교환하고 특히 주요 발견사항, 관심사항 및 권고사항에 대하여는 충분히 의견교환을 하여 이견을 조정 |
| ⑦ | 발견된 문제점에 대한 시의 적절한 조치방향 검토 |
(예시) 업무별 내부통제 평가 체크리스트 예시(은행업종 가계여신 위험에 대한 체크리스트)
업무절차
| 위험
| 통제절차
| 평가결과
|
여신 규정 및 지침 제/개정
| 규정/지침이 목표/전략 등과 부합하지 않아 성장성 및 수익성 목표달성에 장애가 될 위험
| 규정/지침에 대한 관리자가 별도로 있으며 필요시 목표와 전략에 맞도록 개정하며 개정시 관련팀에 합의를 받음.
|
|
영업점이 규정/지침 등에 대한 이해 부족으로 규정/지침 등을 잘못 적용하여 성장성 및 수익성 목표 달성에 장애가 될 위험
| 제정 및 개정시 메일로 전임직원에 송부하여 직원 열람이 가능하며 업무처리지침서가 전직원에게 배부됨.
|
|
가계여신 관련 내부규정이 외부규정과 불일치하여 감독기관의 제재를 받거나 벌금을 내게 될 위험
| 규정/지침의 제정 및 개정시 관련팀의 검토를 받으며 합의를 받음.
|
|
모델개발/관리
| 개인신용평가 모델 개발시 신용위험을 평가하기 위한 변수들이 적절하게 설정되어 있지 않아 가계여신 증가에 장애가 되거나 연체율이 증가할 위험
| 모델 개발시 외부전문가 및 내부 전담직원이 참여하며 외부규정 등의 충족을 위한 충분한 검토를 하고 이를 개발요건에 반영함
|
|
개발시 테스트가 수시로 수행되며 이에 대한 문서화가 적절히 이루어지고 검토됨.
|
|
모델개발/관리
|
개인신용평가모델의 적정성/유효성이 계속적으로 검증/검토되지 않아 신용위험을 적절하게 통제하지 못하여 가계여신증가에 장애가 되거나 연체율이 증가할 위험
| 모니터링시스템이 있고 상시모니터링이 이루어짐. 모니터링 담당자가 따로 있음. 주기적으로 모니터링 결과보고가 있음. 모니터링 결과를 근거로 리모델링
|
|
리모델링시 테스트를 수행하며 그에 대한 문서화
|
|
담보평가시스템이 담보물의 회수가치 산정요소를 적절히 반영하고 있지 않거나 유지/관리가 적절하지 않아 담보물의 가치를 시의적절하게 반영하지 못하여 채무불이행시 손실이 발생할 위험
| 건축법 등에 따른 물건 분류가 모델에 반영되어 있음. 시세가 적절히 반영되도록 토지, 건물, 구분소유물건별 담보평가기준이 있음. 담보비율 적용시 물건종류별, 지역별로 법원의 경락률 등을 반영함
|
|
주기적으로 기존 담보평가에 대한 부실율을 검토함. 시스템 변경시 변경안을 준비하여 관련팀의 합의를 받아 경영진의 결재를 득한 후 반영함.
|
|
시스템상 중요항목 수정시 테스트를 실시하여 시스템의 유효성을 검토함.
|
|
|
담보평가시스템 통합절차의 유효성 위험
| 통합에 따른 타당성 테스트를 실시하고 그 결과 검토, 승인되고 이를 문서화됨.
|
|
개인신용등급 구간선정 및 신용여신 한도 설정 및 관리가 적절하지 않아 영업력에 지장을 주거나 연체율을 증가시킬 위험
| 해당부서에서 기안하여 여러단계의 승인을 거침. 타당성을 근거로 설정함. 모델에 등급 및 한도를 반영한 후 제대로 반영되었는지 확인함.
|
|
등급 선정/분류의 적정성에 개한 주기적 검토절차가 있음. 적정성을 검토하기 위한 기준이 있음.
|
|
본점심사 및 승인
| 영업점으로부터 본부승인 요청한 여신에 대하여 본점심사기 적절하지 않아 가계여신 목적/전략을 달성하지 못할 위험
| 자격있는 인력이 심사업무를 함. 여신의 승인은 심사역 합의체를 거쳐 팀장 전결함. 본부심사대상 여신이 부실하게 될 경우 본부책임
|
|
본부승인대상 여신상품에 대하여 본점심사가 적절하지 않아 가계여신 목적/전략을 달성하지 못할 위험
| 대상여신에 대한 심사기준이 있고 이 기준에 따라 심사함. 직무담당직원이 별도로 있음. 한도 있음.
|
|
고객상담직원이 여신상품에 대한 지식이 부족하거나 대고객 서비스가 불량하여 판매기회를 상실할 위험
| 여신상품 교육실시. 신상품에 대한 별도 연수실시. 고객상담직원에 대한 모니터링 및 평가실시
|
|
영업점 및 콜센터 업무ㆍ고객상담
|
필수적인 서류들이 작성 및 제출되지 않았거나 정확하지 않아 채권보전의 문제가 발생할 위험
| 채권관련서류를 징구하여 책임자가 재확인ㆍ서명하고 문서관리자가 이를 재검토ㆍ확인하여 서명하고 등록함.
|
|
영업점의 자점감사자가 상기업무에 대한 자점감사를 실시함.
|
|
영업점 업무ㆍ실태조사 및 저당권 설정
| 실태조사 및 채권확보가 이루어지지 않거나 정확하지 않아 담보물에 대한 정확한 평가 및 회수가 되지 않을 위험
| 시스템상 실태조사 및 담보권 설정을 완료등록해야 대출실행이 가능함.
|
|
실태조사 및 담보권설정 업무와 관련하여 해당부서가 용역업체와 위임계약을 체결하고 관련 팀에서 검토한 정형화된 계약서를 사용하며 위임계약상 손해배상 조항이 있음.
|
|
| ※ | 각 업무별, 부서별 업무절차상의 위험과 그 위험에 대응하는 내부통제방법의 적정성 여부를 평가하기 위한 체크리스트를 마련하여 내부통제 평가 업무에 활용하는 것이 바람직함. |
| ◦ | 체크리스트 평가결과에는 통제절차의 준수 여부, 문제점, 개선방안을 기재하고 회계연도 말에 평가결과를 종합하여 평가보고서에 반영함 |
| ◦ | 감사실시 후 발견사항(문책, 개선, 시정, 주의사항)을 평가요소별로 분류하고 내부통제 평가, 개선의견을 감사결과보고서에 작성하며 사후관리를 통하여 해당 관련 부서의 조치 여부를 확인함. |
| □ | 회계기간 중 실시한 업무별, 부서별 감사에서 나타난 내부통제 평가 결과와 회계연도 말에 회사전체에 대한 관점에서 실시한 내부통제 평가를 종합하여 평가항목별(해당 경영진별, 부서별, 또는 업무별)로 평가등급을 부여하고 평가의견을 작성(부서별, 업무별 종합등급을 부여할 수도 있음) |
| □ | 위의 결과를 토대로 해당 금융회사의 내부통제 평가요소 항목별로 현황, 문제점, 개선책을 제시하는 내부통제 평가보고서를 작성하여 내부 검토를 거친 후 근거자료를 첨부하여 감사위원회의 심의를 거쳐(감사위원회가 없는 경우 감사의 결재를 득한 후) 이사회에 제출함. |
| □ | 내부통제 평가와 감사결과는 익년 리스크평가에 반영하여 감사계획 수립 시 기초 자료로 이용함. |
| □ | 실제 감사업무에 참여한 감사인이 회계기간 중 종합감사에서 평가한 각 평가부분별 내부통제 평가결과와 회사전체를 대상으로 한 내부통제 평가결과를 근거로 회계연도 말에 등급평가를 실시하며, 점수는 5점 척도로 부문별 평가등급의 평점범위는 1등급 1.0~1.4, 2등급 1.5~2.4, 3등급 2.5~3.4, 4등급 3.5~4.4, 5등급 4.5~5.0임. 각 부문별 평가등급을 산술평균(소수점 둘째자리에서 반올림)하여 종합평가등급을 결정하며 앞에서 언급한 대로 필수적으로 수행해야할 업무는 아님. |
평가 등급
| 정 의
|
1등급
(우수:Strong)
| 전반적으로 내부통제 상태가 건전하고 이사회와 경영진의 내부통제에 대한 인식 및 준수 의지가 높아 내부통제 상의 문제점이 노출되었거나 예상되더라도 경영진의 관리능력으로 보아 효율적으로 대처하기에 충분한 상태임.
|
2등급
(양호:Satisfactory)
| 전반적인 내부통제 상태 및 이사회와 경영진의 내부통제에 대한 인식에 다소의 문제점이 있으나 이들 제반 문제점은 여건변화에 적극적으로 대처할 경우 적절히 처리될 수 있을 것으로 전망되는 상태임.
|
3등급
(보통:Less than satisfactory)
| 전반적인 내부통제 상태가 금융기관 평균수준에 머물러 있으며 내부통제에 대한 이사회와 경영진의 인식도 보통수준으로서 대내외 여건변화 시 내부통제 상에 문제점이 발생할 경우 상황대처능력이 다소 부족한 상태임.
|
4등급
(취약:Deficient)
| 내부통제 상태가 취약하고 이를 준수하려는 이사회와 경영진의 의지도 부족하여 향후 내부통제 위반이나 동 금융기관에 대한 고객의 신뢰도 저하 등의 가능성이 높은 상태임.
|
5등급
(위험:Critically deficient)
| 금융사고의 빈번한 발생 등 내부통제가 제 기능을 발휘하지 못하고 경영진의 내부통제준수 의지가 현저하게 부족하여 향후 동 금융기관의 내부통제 위반 및 고객의 신뢰도 저하 등이 일어날 가능성이 현저하게 높으며 이로 인해 동 금융기관의 공정성과 투명성이 크게 훼손될 우려가 있는 매우 위험한 상태임.
|
| 바. | 내부통제 평가등급Ⅰ(내부통제 구성 5요소) |
평가 부문
| 평가 기준일
|
년 월 일
| 년 월 일
|
통제환경 및 통제문화
|
|
|
리스크 평가
|
|
|
통제활동 및 직무분리
|
|
|
회계, 정보 및 의사소통시스템
|
|
|
모니터링
|
|
|
종합 등급
|
|
|
| 사. | 내부통제 평가등급 Ⅱ(내부통제 평가 9기준) |
평가 부문
| 평가 기준일
|
년 월 일
| 년 월 일
|
감사대상 부서의 위험요소의 적정한 인식 및 관련 위험통제 시스템 작동 여부
|
|
|
사업본부별 영업계획ㆍ전략 수립 프로세스상의 준법성 및 경영목표와의 합치 여부
|
|
|
영업상 회계시스템 및 기준변경 등의 준법성 및 적정성 여부
|
|
|
정보의 보고, 공유, 관리체계의 적정성 여부
|
|
|
부서별 업무 성과 분석체계의 효율성 및 효과성 여부
|
|
|
내부통제 관련 임직원 교육프로그램의 적정성 여부
|
|
|
준법감시인제도 운영의 적정성 여부
|
|
|
조직구조상 내부견제시스템의 적정성 여부
|
|
|
기타 점검이 필요하다고 판단되는 사항
|
|
|
종합 등급
|
|
|
내부통제평가보고서
I. 개요
1. 내부통제평가대상기간 : 내부통제평가 횟수에 따라 연간 또는 반기별, 분기별로 대상기간 명시
2. 내부통제평가방법 : 내부통제평가를 위한 감사실시 내용을 일정별, 또는 부문별(부서별 또는 업무별)로 기술. 전체조직을 대상으로 한 특별감사 실시 여부, 연간감사계획에 의한 종합감사결과 반영 여부 등을 명시
II. 내부통제시스템 구축 및 운영현황
내부통제 관련 규정의 주요내용, 조직구조 및 조직운영 현황, 내부통제시스템 구축 절차, 동 시스템 구축 및 운영에 대한 각 운영 주체별 역할 및 책임, 감사대상기간중 주요 제도 변경내용, 내부통제 관련 교육활동 등을 기술
III. 내부통제시스템 평가결과*
* 본 예시는 내부통제 평가 1안을 기준으로 함.
1. 종합평가: 부문별 평가결과를 종합하여 조직 전체의 내부통제시스템 구축ㆍ운영의 적정성에 대한 종합평점과 종합의견을 기술
◦ 통제환경 및 통제문화
※ 경영진의 내부통제에 대한 인식수준과 통제환경 조성 및 통제문화 형성을 위한 활동상황 및 실적을 기술하고 이에 대한 잘한 점, 문제점 및 개선방안을 포함하여 작성.
|
◦ 리스크의 인식 및 평가
◦ 리스크에 대한 통제활동 및 직무분리
◦ 회계, 정보 및 의사소통시스템
◦ 모니터링(시정조치 포함)
2. 부문별 평가결과:
부서별(또는 업무별)로 각 내부통제 평가요소에 대한 평가결과(평점포함)를 기술하되 세부평가 내용에 대하여는 별도 자료로 첨부할 수 있음. 해당부서 또는 업무와 관련한 내부통제 운영주체별(이사회, 경영진, 중간관리자, 일반직원) 내부통제 활동에 대한 평가결과도 제시하는 것이 바람직함.
1) ○○○부(또는 ××업무) :
이하 각 부서별 또는 업무별로 내부통제 평가요소별 실적 및 잘된 점, 문제점 및 개선방안을 명시
◦ 통제환경 및 통제문화
◦ 리스크의 인식 및 평가
◦ 리스크에 대한 통제활동 및 직무분리
◦ 회계, 정보 및 의사소통시스템
◦ 모니터링(시정조치 포함)
|
2) ○○○부(또는 ××업무) :
◦ 통제환경 및 통제문화
◦ 리스크의 인식 및 평가
◦ 리스크에 대한 통제활동 및 직무분리
◦ 회계, 정보 및 의사소통시스템
◦ 모니터링(시정조치 포함)
.
.
.
.
※ 준법감시인 및 준법감시부서에 대하여는 내부통제기준 준수여부 점검과 위반사항에 대한 조사, 감사위원회 앞 보고, 임직원 교육 등 활동 내용과 그 적정성에 대한 평가결과를 중심으로 기술
3. 내부자본평가의 적정성:
은행의 경우 BIS 자가자본비율, 증권사의 경우 영업용 순자본비율, 보험사의 경우 지급여력비율 등의 산정의 적정성에 대한 평가결과를 기술. 위험을 감안한 실적평가 제도의 적정성에 대한 평가도 포함 가능
IV. 조치요구사항
내부통제시스템 적정성 평가결과 나타난 문제점을 개선하기 위해 이사회 또는 경영진의 조치가 필요한 사항을 중심으로 기술하되 필요한 경우 부서관련 사항도 포함
|
| (1) | 감사위원회직무규정(은행 §19, 증권 §16, 투신운용 §16, 보험 §16, 저축은행 §15, 여신전문 §15) |
(내부통제시스템에 대한 평가보고서)위원회는 적어도 연 1회 이상 회사 내 내부통제시스템의 적절한 작동여부를 평가하고 개선책을 제시하는 다음 각 호의 내용을 포괄하는 내부통제시스템에 대한 평가보고서를 이사회에 제출하여야 한다.
1. 부서별 위험요소의 적정한 인식 및 관련 위험통제 시스템 작동 여부
2. 사업본부별 영업계획ㆍ전략 수립 프로세스상의 준법성 및 경영목표와의 합치 여부
3. 영업상 회계시스템 및 기준 변경 등의 준법성 및 적정성 여부
4. 정보의 보고, 공유, 관리체계의 적정성 여부
5. 부서별 업무 성과 분석체계의 효율성 및 효과성 여부
6. 내부통제 관련 임직원 교육프로그램의 적정성 여부
7. 준법감시인제도 운영의 적정성 여부
8. 조직구조상 내부견제시스템의 적정성 여부
9. 기타 점검이 필요하다고 판단되는 사항(은행)
|
| (2) | 감사직무규정(증권 §22, 투신운용 §22, 보험 §19, 저축은행 §18, 여신전문 §18) |
(내부통제시스템에 대한 평가보고서)
감사는 적어도 연 1회 이상 회사 내 내부통제시스템의 적절한 작동여부를 평가하고 개선책을 제시하는 다음 각 호의 내용을 포괄하는 내부통제시스템에 대한 평가보고서를 이사회에 제출하여야 한다.
1. 부서별 위험요소의 적정한 인식 및 관련 위험통제 시스템 작동 여부
2. 사업본부별 영업계획ㆍ전략 수립 프로세스상의 준법성 및 경영목표와의 합치 여부
3. 영업상 회계시스템 및 기준 변경 등의 준법성 및 적정성 여부
4. 정보의 보고, 공유, 관리체계의 적정성 여부
5. 부서별 업무 성과 분석체계의 효율성 및 효과성 여부
6. 내부통제 관련 임직원 교육프로그램의 적정성 여부
7. 준법감시인제도 운영의 적정성 여부
8. 조직구조상 내부견제시스템의 적정성 여부
|
| 1. 준법감시인과의 관계 |
|
| □ | 내부감사기능은 경영진과는 독립적인 제3자적 관점에서 내부통제제도 구축ㆍ운영에 대한 평가 등을 통하여 경영진의 직무를 견제ㆍ감시하는 역할을 수행함. |
| □ | 준법감시는 준법감시인이 경영진 스스로의 입장에서 집행부서가 자체적으로 수립한 내부통제기준을 임직원이 제대로 준수하고 있는지 여부를 점검하는 활동임. |
| 3) | 내부감사와 준법감시업무의 관계 명확화 필요성 |
| □ | 경영진에 독립되어 견제기능을 하는 내부감사와 경영진의 일부로서 내부통제기준의 준법성을 스스로 점검하는 기능을 하는 준법감시는 그 기능이 중복되는 것은 아니나, 내부감사와 준법감시가 수행하는 업무 대상 중 회사의 내부통제시스템 운영, 임직원의 준법실태, 사고발생 등에 관한 사항은 감사와 준법감시 모두의 공통적인 업무영역에 속하게 되므로 실제 회사의 현장에서는 양자간의 관계와 업무영역의 명확한 구분에 어려움을 느끼고 있는 게 현실임. |
| □ | 내부통제에 관련된 기구로서 서로의 업무에 있어 양측 모두에서 검토가 필요한 부분의 경우는 중복해서 할 수 있으나, 불필요한 중복과 누락 부분이 없이 효율적인 업무 수행을 위해서 내부감사와 준법감시와의 관계를 명확히 할 필요가 있음. |
| * | 금융감독원에서는 2002. 9월 ''은행의 준법감시인제도 운영 모범규준''(Best Practice)을 마련하여 준법감시인이 ‘내부통제기준'' 준수여부를 점검하되 금융회사 자율로 준법감시인과 감사위원회간의 업무중복을 최소화하도록 업무분장 범위를 조정하는 것이 바람직하며 구체적으로는 준법감시인은 가급적 법규준수 관련업무에 중점을 두는 것이 바람직하다는 점을 명시한 바 있음. |
| ◦ | 준법감시인은 활동결과를 감사(위원회)에 보고하여야 함. 일상적으로 이루어지는 업무는 주기적으로 보고하고, 중요한 사항에 대해서는 감사위원회에 직접 참석하여 보고할 수 있음. |
| □ | 준법감시인이 수행하여야 할 기본적인 업무는 다음과 같음. |
| (1) | 준법모니터링 시스템에 의한 주기적인 점검 및 상시 감시업무 |
| ◦ | 준법감시인은 집행부서의 업무수행이 법령 등에 위배되지 않으며 이를 준수하고 있는지의 여부를 점검할 수 있는 준법모니터링 시스템을 구축해야 하고, 이에 의거하여 주기적으로 점검 및 상시적인 감시를 실시하여야 함. |
| (2) | 사고발생, 위법발생 가능 부서 및 지점 등에 대한 특별 조사 |
| ◦ | 사고 또는 위법발생 가능성이 높다고 판단되는 부서에 대해서는 별도로 내부통제기준의 준수여부에 대한 특별조사를 실시하거나 내부감사를 의뢰할 수 있음. |
| (3) | 기타 관계 법령, 정관, 대표이사, 이사회 또는 감사위원회가 별도로 정한 업무 |
| ◦ | 기타 관계 법령, 정관, 대표이사, 이사회 또는 감사위원회에서 별도로 정한 업무가 있는 경우에는 그에 따름. |
| □ | 감사(위원회)는 회사의 내부통제시스템 구축 및 이행상황에 대해 상시적으로 이를 평가하며, 연1회 평가보고서를 이사회에 제출하도록 되어 있음. |
| □ | 준법감시인의 준법감시 결과를 내부통제시스템의 적정성 평가시 가급적 활용하여 내부조직상의 업무 중복으로 인한 비효율성을 최소화하는 것이 바람직함. |
| 라. | 감사(위원회)의 일상감사와 준법감시인의 법규준수측면에서의 사전검토 |
| □ | 감사(위원회)의 일상감사는 감사(위원회)직무규정에 명시된 일상감사사항을 감사 또는 권한 위임을 받은 상근감사위원이 수행하는 것으로 주주총회의 소집, 기본사업계획 및 예산의 편성, 결산, 중요한 경비 및 예산의 지출, 직원의 상벌 등 회계와 회사의 주요 업무에 대하여 사전 또는 사후적으로(사전에 감사함이 원칙이나 사안에 따라서는 사후감사 가능) 적정성 및 타당성을 검토함. |
| □ | 준법감시인의 법규준수측면에서 사전 검토는 정관ㆍ규정 등의 제정 및 개폐, 이사회 또는 이사회 산하 위원회의 부의사항(단, 감사위원회 부의사항 제외), 신상품개발 등 신규업무 개발 및 추진, 감독기관에 제출하는 중요한 자료나 문서 등 주요업무에 대해 법규준수측면에서 사전 검토하는 것임. |
| □ | 내부감사 측면의 일상감사와 준법감시인의 법규준수측면에서 사전 검토는 관점의 차이가 있기 때문에 업무를 수행하면서 양측 모두에서 검토의 필요성이 있는 경우는 모두 검토대상으로 할 수 있음. 즉, 준법감시인은 법규위반 여부를 대상으로 하는 반면, 감사위원회는 타당성 등을 고려하여 종합적인 평가를 할 수 있음. |
| □ | 준법감시 조직은 경영진의 일부이므로 감사(위원회)의 감사대상이 됨. |
| □ | 준법감시인은 내부통제기준 위반 여부를 조사하여 그 조사결과를 감사(위원회)에게 보고하여야 하며, 감사(위원회)는 보고사항에 대한 조치결과를 준법감시인에게 통보하는 등 준법감시업무를 지원하여야 함. 준법감시인이 위법 사실을 발견하였을 때는 감사(위원회)에 이를 보고하고, 제재를 의뢰(Recommend)할 수 있음. |
| □ | 감사(위원회)는 자체감사 업무 수행시 필요한 경우 사안에 따라 준법감시인과 공동으로 감사업무를 수행하거나 감사계획 및 준법감시인의 준법감시계획 수립시 상호간의 관심사항이 동 계획에 반영될 수 있도록 준법감시인과 협의ㆍ조정함이 바람직 함. |
감사위원회와 준법감시인의 비교(예시)
구 분
| 감사(위원회)
| 준법감시인
|
주요역할
| ◦주주를 대신하여 경영진(이사회)이외의 제3자가 경영진(이사회)이 수행한 업무 및 회계 등의 적정성 여부를 감사
◦내부통제시스템의 적정성과 경영성과의 평가 및 개선방안 제시
| ◦경영진이 내부통제제도를 스스로 마련하고 임직원이 업무를 수행하기 이전에 관련법규 위반 여부 등을 스스로 점검하게 유도
◦ 임직원의 내부통제기준 준수여부 점검 및 위반사항 발견시 조사하여 감사위원회에 보고
|
근거법규
| ◦상법 및 금융관련법률
| ◦금융관련법률
|
활동주체
| ◦ 감사위원회 및 그 보조기구
| ◦ 준법감시인 및 그 보조기구
|
주된업무
| ◦재무감사, 업무감사, 준법감사, 경영감사, IT감사
◦전반적인 내부통제시스템에 대한 평가 및 개선방안 제시
◦내부감사부서장과 감사의 직무수행상 필요한 직원의 임면에 대한 동의
◦외부감사인 선임에 대한 승인
◦외부감사인의 감사활동에 대한평가
◦감사결과 지적사항에 대한 조치
◦준법감시인의 보고사항에 대한 조치
◦기타 관련 법령, 정관 등에서 정한 사항과 이사회가 위임한 사항의 처리
| ◦ "내부통제기준" 준수 여부 (법규준수 여부) 점검 및 조사
◦내부통제기준 준수매뉴얼 작성ㆍ배포
◦주요 일상업무에 대한 법규준수측면에서의 사전검토
◦ 법규준수 관련 직원 교육실시
◦ 임직원 윤리강령의 제정ㆍ운영
|
상호관계
| ◦준법감시인 및 그 보조기구와 준법 감시업무에 대한 감사실시
| ◦내부통제기준 위반사실 발견시감사위원회에 보고 의무
|
| (1) | 감사위원회규정 (증권§17, 투신운용§7) |
(준법감시인 관련사항)
① 위원회 또는 상근감사위원은 준법감시인이 수행한 다음 각 호의 검사업무 결과의 중요 내용을 보고 받는다.
1. 준법모니터링 시스템에 의한 주기적인 점검 및 상시 감시업무
2. 사고발생, 위규발생 가능 부서 및 지점 등에 대한 특별 검사
3. 기타 관계 법령, 정관, 대표이사, 이사회 또는 감사위원회가 별도로 정한 업무
② 위원회는 회사의 내부통제시스템 구축 및 이행상황에 대해 상시적으로 이를 평가ㆍ감독하고, 필요한 경우 내부통제시스템의 개선을 위한 시정조치를 대표이사 등에게 요구한다.
|
| (2) | 감사직무규정 (증권§16, 투신운용§7) |
(준법감시인 관련사항)
① 감사는 준법감시인이 수행한 다음 각 호의 검사업무 결과의 중요 내용을 보고 받는다.
1. 준법모니터링 시스템에 의한 주기적인 점검 및 상시 감시업무
2. 사고발생, 위규발생 가능 부서 및 지점 등에 대한 특별 검사
3. 기타 관계 법령, 정관, 대표이사, 이사회 또는 감사가 별도로 정한 업무
② 감사는 회사의 내부통제시스템 구축 및 이행상황에 대해 상시적으로 이를 평가ㆍ감독하고, 필요한 경우 내부통제시스템의 개선을 위한 시정조치를 대표이사 등에게 요구한다.
|
| 2. 외부감사인과의 연계 |
|
| □ | 외부감사제도(External Audit)는 금융회사가 작성, 공표하는 재무제표, 영업활동의 성과, 업무운영 프로세스 등에 대해 자질을 갖춘 독립적인 제3자가 그 신뢰성 및 적정성을 객관적인 입장에서 점검, 확인, 평가하여 그 결과를 이해관계자들에게 알려주는 기능을 하는 것으로서, |
| □ | 외부감사는 주로 재무제표에 대한 감사 및 재무보고를 위한 내부통제시스템의 적정성에 대한 감사를 의미하나, 금융회사의 외부감사에 대한 요구에 따라 회사의 특정 활동 및 업무분야, 경영정보시스템(MIS) 및 영업절차 등 금융회사의 활동전반이 외부감사의 범위에 포함됨. |
| □ | 외부감사기능은 내부통제시스템의 일부분은 아니지만 외부감사 결과에 대한 경영진 면담이나 내부통제시스템에 대한 개선방안의 권고 등을 통해 내부통제시스템의 유효성에 대한 중요한 피드백을 제공하는 역할을 수행하며, 금융회사의 요구에 맞게 적절하게 설계되어 운영되는 외부감사기능은 내부감사기능을 보완하고, 내부통제시스템의 원활한 작동을 지원하며 금융회사가 안전하고 건전한 영업활동을 영위하는 것을 지원함. |
| □ | 외부감사기능의 목적은 이사회와 경영진에게 다음 사항을 적절하게 제공하는 것임. |
| ◦ | 재무보고시스템에 대한 내부통제제도 운영의 유효성, 거래기록의 정확성과 적시성, 재무보고서 및 감독당국앞 보고서의 정확성 및 완전성에 관한 합리적인 확신(reasonable assurance) |
| ◦ | 재무보고시스템 운영과정을 포함한 금융회사의 영업활동에 대한 독립적이고 객관적인 평가의견. |
| ◦ | 금융회사의 리스크 관리절차를 적절하게 유지, 운영하는데 유용한 정보. |
| ◦ | 외부감사인은 기업여신, 데이터 처리 등과 같은 특정 부서의 영업활동에 대한 심층분석 및 평가 등을 포함하여 다양한 서비스를 제공하며, 또한 조세, 경영정보시스템(MIS)과 같은 전문분야에서 경영진을 보조하며, 감독당국에 제출하는 업무보고서를 준비하고 검토하는 것을 보조하는 역할을 수행 |
| 나. | 외부감사인의 선임 및 업무수행에 대한 관리 강화 |
| □ | 회사의 재무제표의 신뢰도를 제고하기 위한 가장 중요한 방법 중 하나는 외부감사인에 의한 철저한 회계감사의 수행이라 할 수 있음. 따라서 외부감사인의 능력, 업무수행 실적 등을 객관적으로 평가하여 적정한 외부감사인을 공정하게 선임하고 선임된 외부감사인이 업무수행을 철저하게 할 수 있도록 여건을 조성하는 것이 필요함. |
| 1) | 적정성 평가에 의한 외부감사인의 선임 승인 |
| □ | 감사위원회는 외부감사인의 선임에 관한 승인시 외부감사인의 적정성을 객관적으로 평가할 수 있어야 함. |
| □ | 회계법인을 평가할 수 있도록 회사의 규모, 업무수행실적, 감사보조조직과의 업무협조, 선임시 감사수행 계획 등의 내용이 담긴 업무제안서를 제출받아 평가자료로 활용하는 것이 바람직함. |
| - | 최근의 동종 업계를 중심으로 한 감사수행 실적 |
| - | 전문인력 보유 규모 등 감사수행의 외적 능력 |
| - | 회사(대주주 및 경영진)와 특별한 관계의 유무 |
| - | 부실회계감사로 물의를 일으켰거나 소송 제기를 받은 적이 있는지 여부 등 |
| □ | 외부감사인의 선임 승인시 한 개의 회계법인을 추천하여 적정여부를 판단하기보다는 복수의 후보를 추천한 뒤 사전에 정한 평가표에 의해 평가를 실시하고 우수한 평가를 받은 회계법인을 대상으로 수수료 등 기타 사항을 고려하여 외부감사인으로 승인하는 것이 바람직함. |
| □ | 은행, 증권, 보험사는 은행업감독업무시행세칙 제23조2항, 증권업감독규정 제2-2조2항, 보험업감독업무시행세칙 제75조2항에 의거 분기별로 가결산을 해야하고, 상호저축은행, 여신전문금융사는 상호저축은행업감독업무시행세칙 제35조, 여신전문금융업감독업무시행세칙 제9조3항에 의해 반기별 가결산을 실시해야 함. |
| □ | 가결산시에는 외부감사인으로 하여금 가결산의 적정성을 검토하게 하여 외부감사인에게 보다 많은 감사기회를 제공함으로써 회사의 회계가 보다 정확하고 투명하게 될 수 있도록 하는 것이 바람직 함. |
(가) 감사계획서 제출의 필요성
| □ | 선임된 외부감사인이 외부감사업무를 체계적이고 효율적으로 수행하도록 하고, 감사(위원회)가 이를 확인 평가하기 위한 자료로서 외부감사인이 구체적인 감사계획서를 작성하여 감사(위원회)에 제출함이 필요. |
(나) 감사계획서의 작성내용
| □ | 감사계획서는 연간 감사계획, 가결산 및 정기결산에 있어 각각 작성함이 적정함. |
| □ | 연간 감사계획서에는 감사 일정, 회사의 감사보조조직과의 업무협조 체계 구축, 상시협의 및 자문방법, 내부통제의 점검 등에 관한 구체적 내용을 담고, 개별감사의 경우는 구체적 일정, 투입인력, 중점감사사항 등에 대해 상세히 기술함이 필요함. |
(다) 감사(위원회)의 외부감사인 평가
| □ | 감사(위원회)규정은 외부감사인의 평가를 결의사항으로 명시하고 있는데 이는 감사(위원회)가 외부감사인이 제출한 재무제표의 검토가 적정한지 여부와 신의성실 원칙에 입각하여 투명한 감사를 했는지 평가를 하여 외부감사인으로 하여금 충실한 감사활동을 하도록 하고 차기의 외부감사인 선임 승인시에 판단 자료로 활용하는 의미로 볼 수 있음. |
| □ | 외부감사인을 평가할 때는 외부감사인의 감사 결과 뿐 아니라 제출한 감사계획서상의 일정 준수여부, 예정인력 투입여부 등의 사항이 계획대로 이행되었는지에 대해서도 확인하여 이를 평가에 반영하여야 함. |
| □ | 감사(위원회)는 회사의 내부통제시스템의 적정성에 대한 평가, 리스크의 최소화, 재무제표 신뢰도의 제고, 회사 경영합리화의 감사목적 달성을 위하여 외부감사인과의 긴밀한 협력 관계가 필요함. |
| □ | 보험, 증권, 투신 등의 감사(위원회)직무규정은 “감사(위원회)는 외부감사인과 긴밀한 관계를 유지하고 외부감사인의 감사계획 및 절차와 결과를 활용하여 감사목적을 달성하도록 하여야 한다.”라고 규정하고 있는데, 여기서“긴밀한 관계”는 서로간의 정보제공 및 업무협조의 긴밀성을 의미하며, “외부감사인의 감사계획 및 절차와 결과를 활용”한다는 것은 외부감사인의 감사계획, 활동 및 결과물을 감사업무를 수행하는 데 있어 감사대상, 위험요인분석, 감사방법, 평가 등에 활용하는 의미로 해석해야 할 것임. |
| □ | 감사의 목적 달성을 위한 긴밀한 관계로서 정보제공은 서로의 업무수행 과정에서 파악된 주요한 정보를 서로 제공하여 공유함으로써 내부감사의 목적 달성을 효율적으로 달성할 수 있게 해주는 것으로, 이는 결산감사 때는 물론 분기 또는 반기의 주기적으로도 상호간에 제공되는 것이 바람직 할 것임. |
| 라. | 감사(위원회)와 외부감사인과의 법적 관계 |
| ◦ | 자산 총액이 70억원 이상인 회사는 외부감사를 받아야 하며, 감사 또는 감사인선임위원회(감사위원회가 설치된 경우 이를 감사인선임위원회로 봄)가 외부감사인 선임의 승인을 함 (주식회사의 외부감사에 관한 법률 제4조 제2항) |
| ◦ | 감사인은 감사보고서를 작성하여 회사(감사(위원회)를 포함)에 제출하여야 함.(주식회사의 외부감사에 관한 법률 제8조 제1항) |
| ◦ | 감사(위원회)는 외부감사인으로부터 이사의 직무행위에 관한 부정행위 또는 법령이나 정관에 위반되는 중대한 사실의 통보를 수령 |
(주식회사의 외부감사에 관한 법률 제10조 제1항)
| ◦ | 감사(위원회)는 외부감사인으로부터 회사가 회계처리 등에 관한 회계처리기준을 위반한 사실의 통보를 수령 |
(주식회사의 외부감사에 관한 법률 제10조 제2항)
| ◦ | 감사(위원회)는 이사의 직무행위에 관한 부정행위 또는 법령이나 정관에 위반되는 중대한 사실을 발견한 때에는 이를 외부감사인에게 통보 |
(주식회사의 외부감사에 관한 법률 제10조 제3항)
| □ | 은행의 감사위원회규정은 위원회가 감사업무상 필요한 경우 외부감사인을 회의에 참석토록 하여 관련자료 제출 및 의견진술을 요구할 수 있도록 하고 있는 바, 이는 감사목적 달성을 위한 적극적 방안으로 볼 수 있을 것임. |
(외부감사인과의 연계)
① 위원회는 외부감사인의 감사계획 및 절차와 결과 등을 활용하여 감사목적을 달성하도록 하여야 한다.
② 위원회는 감사업무상 필요한 경우 외부감사인을 회의에 참석토록 하여 관련자료 제출 및 의견진술을 요구할 수 있다.
|
(가) 증권, 투신운용, 보험, 여신전문(§19), 저축은행(§20)
위원회는 외부감사인과 긴밀한 관계를 유지하고 외부감사인의 감사 계획 및 절차와 결과를 활용하여 감사목적을 달성하도록 하여야 한다.
|
| (2) | 감사직무규정(증권§26, 투신운용§26) |
(외부감사인과의 연계)
위원회는 외부감사인과 긴밀한 관계를 유지하고 외부감사인의 감사계획 및 절차와 결과를 활용하여 감사목적을 달성하도록 하여야 한다.
|
| 3. 사고보고 |
|
| □ | 부정 또는 중대한 과실에 의한 사고건은 신속한 조사와 조치를 필요로 하므로, 사고가 발생된 경우 은폐 또는 지연보고 되지 않도록 사고가 발생한 부서ㆍ기관의 장이 감사조직에 즉시 보고하도록 강제할 필요성이 있음. |
| □ | 또한, "금융기관의 소속 임직원이나 소속 임직원 이외의 자가 위법ㆍ부당한 행위를 함으로써 당해 금융기관 또는 금융거래자에게 손실을 초래하게 하거나 금융질서를 문란하게 한 경우에는 이를 즉시 금융감독원장에게 보고"하도록 되어있음(금융기관 검사 및 제재에 관한 규정 제41조) |
| ◦ | 금융회사의 소속 임직원 또는 소속 임직원 이외의 자가 금융업무와 관련하여 스스로 또는 타인으로부터 기망, 권유, 청탁 등을 받은 위법ㆍ부당 행위를 하거나 중대한 과실을 하여, 회사에 손실을 초래하거나 금융질서를 문란하게 한 경우 또는 그러한 일이 발생할 우려가 있다고 판단되는 경우 |
| ◦ | 부서장이 부재 등의 사유로 보고가 어려운 경우는 차하위자가 부서장을 대신하여 보고 |
| ◦ | 은행은 사고보고를 상근감사위원 및 은행장에게 보고하도록 되어있는 반면 타금융사들은 감사(위원회)를 경유하여 대표이사에게 보고하도록 명시되어 있는데, 감사(위원회)는 경영진의 일부가 아닌 독립적 기관이므로 사고보고의 경우 대표이사에 대한 보고시에 감사(위원회)에 경유가 아닌 별도의 보고 대상자로서 보고를 하는 것이 타당함. |
| ◦ | 증권 및 투신운용사인 경우 상근감사위원이 아닌 위원회에 보고하도록 되어 있는데, 감사위원회가 상근조직이 아닌데다가 감사위원회가 설치된 경우 통상적으로 상근감사위원에게 내부감사의 권한이 위임되어 있으며 사고보고는 대부분 긴급한 사안이므로, 보고는 감사위원회가 아닌 상근감사위원에게 한다고 보아야 할 것임.(감사위원회는 사후에 보고) |
| ◦ | 사고발생 상황 및 규모(사고금액 및 손실금액) |
| ◦ | 문서(상기 내용이 포함되도록 별도의 양식을 자체적으로 제정하여 사용 필요)로 보고함이 원칙이나, 긴급을 요하는 경우는 팩스, 전화 등의 방법 사용하여 우선 보고 |
| ◦ | 사고처리지침의 세부적인 사항은 별도의 지침으로 제정하여 운영함이 바람직함. |
| □ | 사고건에 대해서 사고발생의 부서장은 사고보고와 더불어, 사고로 인한 피해가 확대되지 않도록 사고자의 신병확보, 수표의 경우 지급정지 요청, 채권의 보전조치, 관련 증거 및 자료의 보전, 경찰에 고소ㆍ고발 등 취할 수 있는 적정한 조치를 즉시 취해야 함 |
| □ | 사고보고를 받은 감사(상근감사위원)는 사고의 내용 및 긴급조치 사항을 파악하여 다음과 같은 적절한 조치를 취해야 함. |
| □ | 감사(상근감사위원)의 명을 받아 사고조사를 실시하는 감사인은 사고의 명확한 파악과 적절한 조치를 취하여야 하며 이러한 모든 내용을 중간 과정 및 결과시점에 감사보조조직의 장을 경유하여 감사(상근감사위원)에게 보고하고 지시를 받음. |
| □ | 감사(상근감사위원)는 사고건에 대해 사고조사의 중간 또는 종결시 대표이사 등 경영진에 통지할 수 있음. |
| ◦ | 증권 및 투신운용사의 경우 특별감사를 실시하는 감사인이 진행상황 및 결과를 감사(상근감사위원)에게 보고할 때 대표이사에게도 보고하도록 되어 있음. |
| ◦ | 그러나 감사인이 대표이사에게 보고한다는 것은 독립성의 원칙에 위배되는 사항으로 감사인은 감사(상근감사위원)에게만 보고하면 되며, 대표이사에게는 감사결과를 대표이사 등 경영진에게 통지하는 것으로 해석하여야 함. |
| (1) | 감사위원회직무규정(은행§23,, 보험§20, 저축은행§19, 여신전문§19) |
(사고보고)
① 부점장은 부정 또는 중대한 과실이 발생하였거나, 발생할 우려가 있다고 판단될 때에는 지체없이 상근감사위원 및 은행장에게 보고하고 이에 대한 적절한 조치를 취하여야 한다.
② 제1항의 보고를 받은 상근감사위원은 특별감사 등 필요한 조치를 취하여야 한다.
|
① 각 부서의 장은 부정 또는 중대한 과실이 발생하였거나, 발생할 우려가 있다고 인정될 때에는 지체없이 상근감사위원을 경유하여 위원회 및 대표이사에게 보고하여야 하고 그에 대한 적절한 조치를 취하여야 한다.
② 전항의 경우 감사인은 위원회(보험은 상근감사위원)의 명을 받아 지체없이 특별감사에 착수하여야 한다.
③ 감사인은 제2항의 진행사항 및 결과를 위원회 및 대표이사(보험은 상금감사위원)에게 보고하여야 한다.
|
| (2) | 감사직무규정(증권§27, 투신운용§27, 보험§20, 저축은행§19, 여신전문§19) |
(사고보고)
① 각 부서의 장은 부정한 행위나 중대한 과실로 손실이 발생하였거나 또는 발생할 우려가 있다고 인정될 때에는 지체없이 감사를 경유하여 대표이사 및 이사회에 보고하고 그에 대한 적절한 조치를 취하여야 한다.
② 전항의 경우 감사인은 감사의 명을 받아 지체없이 특별감사에 착수하여야 한다.
③ 감사인은 제2항의 진행상황 및 결과를 감사 및 대표이사에게 보고하여야 한다.
|
| 4. 벌칙 |
|
| □ | 감사의 목적은 금융회사의 전반적인 영업활동 및 내부통제시스템 운영의 유효성과 적정성을 독립적이고 객관적인 입장에서 평가하고 취약점 및 개선방안을 경영진에게 제시하여 적절히 시정토록 함으로써 금융회사의 목표를 효율적으로 달성할 수 있도록 지원하는 데 있는바, 이러한 감사의 목적 달성을 위한 정당한 감사업무 수행을 저해하는 행위는 회사의 목표 달성을 저해하는 행위로서 제재를 받아야 함. |
| □ | 감사인은 감사인의 신분보장을 위하여 법령 및 사규를 위배한 경우가 아니면 신분상 불이익한 처분을 받아서는 아니 되나, 행동규범 등 감사인의 기본적 의무를 위배한 경우는 제재할 수 있음. |
| 2. | 직무상 취득한 비밀의 임의 공개나 누설 및 직무목적외 사용금지 |
| 3. | 관계법규 및 지시사항에 따른 사실과 증거에 입각한 직무수행 |
| 4. | 피감사인의 업무상 창의와 활동기능이 위축되거나 침체되지 않는 범위내에서의 감사 실시 |
| 1) | 감사인의 권한에 근거한 요구에 정당한 사유 없이 불응한 자 |
| □ | 감사인은 직무를 수행함에 있어 제장부ㆍ제증서ㆍ물품 및 관계서류의 제출 및 조사 등의 권한을 갖는 바, 이에 근거하여 감사인이 감사의 대상자 또는 관련자에 어떠한 사항을 요구하였을 때 요구를 받은 자는 특별한 사유가 없는 경우 이에 응하여야 하며, 이에 응할 수 없는 경우는 감사인에게 정당한 이유를 서면으로 제출하도록 되어 있으므로, 이를 위배하는 경우는 제재할 수 있음. |
| □ | 부서의 장은 부정 또는 중대한 과실이 발생하였거나, 발생할 우려가 있다고 판단될 때에는 지체없이 감사(상근감사위원) 및 대표이사에게 보고하여야 하고 그에 대한 적절한 조치를 취하도록 하고 있는 바, 이를 위배하여 사고보고를 하지 않거나 지연보고 한 경우는 제재할 수 있음. |
| □ | 상기의 사고 보고시에 피해의 증가를 막기 위해 적절한 조치를 취하도록 되어 있는데, 이를 이행하지 않는 경우는 제재할 수 있음. |
| □ | 해당 감사인의 보고에 따라 감사(상근감사위원)가 경영진에 문서로 요구함. |
| □ | 주의, 경고 등 경미한 조치는 감사(상근감사위원)가 직접 할 수 있도록 규정화하여 조치할 수 있음. |
| 1) | 감사위원회직무규정(은행§24, 증권§21, 투신운용§22, 보험§21, 저축은행§20, 여신전문§20) |
(제재)
상근감사위원은 다음 각 호에 해당하는 자에 대하여 징계 등의 조치를 요구할 수 있다.
① 감사인의 의무를 위배한 자
② 감사인의 요구에 정당한 사유 없이 불응한 자
③ 제15조 제2항 및 제3항의 긴급조치를 취하지 아니한 자
④ 사고보고를 지연하거나 은폐한 자
|
| ※ | 증권, 투신운용, 저축은행, 여신전문 표준안에서는 조치권자가 위원회임 |
| 2) | 감사직무규정(증권§28, 투신운용§29, 보험§24, 저축은행§23, 여신전문§23) |
(벌칙)
감사는 다음 각 호에 해당하는 자에 대하여 징계 등의 조치를 요구할 수 있다.
① 감사인의 의무를 위배한 자
② 감사인의 권한에 의한 감사인의 요구에 정당한 사유 없이 불응한 자
③ 긴급조치를 취하지 아니한 자
④ 사고보고를 하지 않거나 태만한 자
|
[별표/서식 파일]