법령 및 규정 등의 표기
| 정식 명칭 | Manual 상 표기 | |
| 자본시장과 금융투자업에 관한 법률 | 자본시장법 | |
| 금융투자업규정(금융위원회) | 금융투자업규정 | |
| 금융투자회사의 영업 및 업무에 관한 규정(금융투자협회) | 영업규정 | |
| 금융투자전문인력과 자격시험에 관한 규정(금융투자협회) | 자격규정 | |
| 금융투자회사의 약관운용에 관한 규정(금융투자협회) | 약관규정 | |
| 증권인수업무에 관한 규정(금융투자협회) | 인수규정 | |
| 표준내부통제기준(금융투자협회) | 표준내부통제기준 | |
| 유가증권시장업무규정(한국거래소) | 유가증권업무규정 | |
| 코스닥시장업무규정(한국거래소) | 코스닥업무규정 | |
| 파생상품시장업무규정(한국거래소) | 파생상품업무규정 | |
| 유가증권시장상장규정(한국거래소) | 유가증권상장규정 | |
| 코스닥시장상장규정(한국거래소) | 코스닥상장규정 | |
| 외국환거래법 | 외국환거래법 | |
| 외국환거래규정 | 외국환규정 | |
| 자산유동화에 관한 법률 | 자산유동화법 | |
| 개인정보 보호법 | 개인정보보호법 | |
| 금융실명거래 및 비밀보장에 관한 법률 | 금융실명법 | |
| 범죄수익의 규제 및 처벌 등에 관한 법률 | 범죄수익규제법 | |
| 특정 금융거래정보의 보고 및 이용 등에 관한 법률 | 특정금융거래보고법 | |
| 범죄수익의 규제 및 처벌 등에 관한 법률 | 범죄수익규제법 | |
| 공중 등 협박목적 및 대량살상무기확산을 위한 자금조달행위의 금지에 관한 법률 | 공중협박자금조달금지법 | |
| 특정금융거래정보 보고 및 감독규정(금융정보분석원) | 특정금융거래감독규정 | |
| 자금세탁방지 및 공중협박자금조달금지에 관한 업무규정(금융정보분석원) | 자금세탁방지업무규정 | |
| 자금세탁방지 및 공중협박자금조달금지에 관한 업무지침 표준안(금융투자협회) | 자금세탁방지업무지침표준안 |
[[공통 부문]]
| 1. 관련 규정 등 |

|
| 자본시장법 | 제28조(내부통제기준 및 준법감시인) |
| 제449조(과태료) | |
| 자본시장법 시행령 | 제31조(내부통제기준 등) |
| 제32조(준법감시인 등) | |
| 금융투자업규정 | 제2-22조(내부통제기준의 설정) |
| 제2-23조(지점에 관한 내부통제) | |
| 제2-25조(투자중개업자의 투자자계좌의 관리ㆍ감독에 관한 내부통제) | |
| 제2-27조(투자자 예탁재산의 보관에 관한 내부통제) | |
| 제2-28조(정보제공기준에 관한 내부통제) | |
| 제2-29조(투자자 신용정보의 관리ㆍ보호에 관한 내부통제) | |
| 제2-30조(자금세탁행위의 효율적 방지체계 구축ㆍ운영에 관한 내부통제) | |
| 제2-31조(민원 및 분쟁의 처리에 관한 내부통제) | |
| 제2-32조(표준내부통제기준) | |
| 별표6(내부통제기준의 설정ㆍ운영 기준) | |
| 표준내부통제기준(금융투자협회) | 제4조(세부 지침 등의 제정) 내지 제24조(위법·부당행위에 대한 조치 등) |
| 제43조(집합투자업자의 의결권 대리행사) | |
| 제45조(집합투자업자의 중개회사 선정 기준) | |
| 제45조(고객이익 우선) 내지 제69조 정보제공 기준의 제정 및 개정 | |
| 제73조(기록유지 및 적정성 점검) 내지 제94조(전산장애 관리 및 대책 마련) |
| 2. 준법감시제도 개요 |
|
❏ 준법감시(Compliance)의 정의
➤ 준법감시(Compliance)란 회사의 임·직원 모두가 제반법규 등을 철저하게 준수하도록 사전 또는 상시적으로 통제·감독하는 것으로서, 회사가 임직원으로 하여금 직무를 수행함에 있어 법규를 준수해 나가도록 준법감시체제(Compliance System)를 스스로 마련하고 이를 운영·점검하는 활동을 의미함
| 용어의 의미 - "Compliance"란 용어의 사전적 의미는 "정해진 법규를 준수한다"라는 뜻이나 금융제도상으로는 우리나라의 경우 그 동안 Compliance에 대해 사회적으로 정형화된 개념으로서 업무범위, 방법 등에 대한 정의가 없었으나 2000.1.21 금융관련 법 개정 및 2009.2.4 자본시장법 제정 이후 "준법감시"로 통칭되고 있음 준법감시체제(Compliance System) - 미국, 일본 등 선진국의 경우 "Compliance"를 "법규준수"로 한정하고 있는 것이 일반적이지만, 우리나라의 경우는 관련법령상의 정의에서 준법감시체제는 법규준수에 한정되지 않고 법규준수 및 리스크관리 등을 포함한 내부통제체제 전반을 의미하고 있음 |
❏ 준법감시제도
➤ 2000년 1월 21일 증권거래법, 증권투자신탁업법 등 각종 금융업에 관한 법률이 개정되면서 내부통제제도와 아울러 준법감시인이라는 제도가 새롭게 도입(증권거래법 폐지와 함께 2009년 2월 4일 시행된 자본시장법 제28조에 근거를 두고 있음)
➤ 준법감시인은 법규준수, 리스크관리 등 내부통제체제에 대한 총괄 및 준법상황을 일원적으로 감시ㆍ관리할 책임을 맡고 있으며, 이를 위하여 임직원이 그 직무를 수행하는 데 있어 따라야 할 기본적인 절차와 기준(내부통제기준)을 정하여 시행하도록 하고 있음
| 내부통제(Internal Control) - 내부감사(Internal Audit), 준법감시(Compliance)는 물론 통제환경의 구축, 위험평가체제, 통제활동, 정보와 전달체계 등 조직 전반에 대한 통제를 포괄하는 개념으로 이사회, 경영진, 기타 직원이 운영의 효과성 및 효율성, 재무보고의 신뢰성, 법규준수 등의 목적 달성을 위한 합리적인 확신을 제공하는 과정(Process)임 → 즉, 컴플라이언스를 포함한 경영관리·통제시스템을 의미 컴플라이언스 시스템(Compliance System)의 구성 - 컴플라이언스 시스템을 구성하고 있는 핵심요소로는 ①법규준수정책 내지 기본방침 ②컴플라이언스 기준과 절차 ③준법감시조직(부서) ④준법감시매뉴얼 ⑤임직원 행위규범(Code of Conduct) ⑥컴플라이언스 점검(모니터링과 조사) ⑦연수 및 교육 등이 있음 |
| 3. 준법감시 조직 |
|
❏ 이사회(자본시장법 시행령 제31조 제2항, 표준내부통제기준 제6조)
➤ 내부통제체제의 구축 및 운영에 관한 기준(내부통제기준)에 대한 제·개정권을 보유(이사회는 적절하고 효율적인 내부통제시스템을 구축할 최종적 책임을 부담)
❏ 대표이사(표준내부통제기준 제7조)
➤ 내부통제체제의 구축 및 운영에 필요한 제반사항을 수행ㆍ지원하고 적절한 내부통제정책을 수립하여야 하며, 다음 각 호의 사항에 대한 책임 및 의무가 있음(구체적인 내부통제 시스템을 구축·운영할 의무 부담)
| - 회사 설립 목표의 효율적인 달성을 위해 적절한 내부통제체제를 구축ㆍ유지ㆍ운영하고 이를 감독 - 내부통제체제의 구축ㆍ유지ㆍ운영에 필요한 인적ㆍ물적 자원을 지원 - 조직내 각 업무분야에서 내부통제와 관련된 제반 정책 및 절차가 지켜질 수 있도록 각 부서 등 조직 단위별로 적절한 임무와 책임 부여 |
❏ 준법감시인(표준내부통제기준 제8조, 제14조, 제15조)
➤ 이사회 및 대표이사의 지휘를 받아 그 업무를 수행하며, 대표이사와 감사(위원회)에 아무런 제한 없이 보고할 수 있음
➤ 회사의 내부통제체제 및 이 기준의 적정성을 정기적으로 점검하고 점검결과 문제점 또는 미비사항이 발견된 경우 이의 개선 또는 개정을 요구할 수 있음
※ 5. 준법감시인에서 상세내역 후술
➤ 회사는 준법감시업무가 효율적으로 수행될 수 있도록 충분한 경험과 능력을 갖춘 적절한 수의 인력으로 구성된 지원조직(준법감시부서)을 갖추어 준법감시인의 직무수행을 지원하여야 함
| 표준내부통제기준 제14조(준법감시부서의 설치 및 운영)① 회사는 준법감시업무가 효율적으로 수행될 수 있도록 충분한 경험과 능력을 갖춘 적절한 수의 인력으로 구성된 지원조직(이하 “준법감시부서”라 한다)을 갖추어 준법감시인의 직무수행을 지원하여야 한다. ② 회사는 준법감시업무에 대한 자문기능의 수행을 위하여 준법감시인, 준법감시부서장, 인사담당부서장 및 변호사 등으로 구성된 준법감시위원회를 설치ㆍ운영할 수 있다. ③ 회사는 IT부문의 효율적인 통제를 위하여 필요하다고 인정되는 경우 준법감시부서내에 IT분야의 전문지식이 있는 전산요원을 1인 이상 배치하여야 한다. ④ 기타 준법감시조직과 관련한 회사의 조직 및 업무분장은 사규에서 정하는 바에 따른다. 제15조(준법감시업무의 독립성 확보)① 회사는 준법감시인 및 준법감시부서가 자신의 직무를 공정하게 수행할 수 있도록 업무의 독립성을 보장하여야 하며, 그 직무수행과 관련된 사유로 부당한 인사상의 불이익을 주어서는 아니 된다. ② 준법감시인 및 준법감시부서 직원은 선량한 관리자로서의 주의의무를 다하여 직무를 수행하여야 하며, 다음 각 호의 업무를 수행하여서는 아니 된다. 1. 고유재산 운용업무 2. 회사가 영위하고 있는 금융투자업 및 그 부수업무 3. 회사가 법 제40조에 따라 영위하고 있는 업무 |
| 준법감시부서(Compliance Department) 운영 사례(△△증권) |
| 가. 준법감시인의 지원조직 - 준법감시인의 직무수행을 보좌하기 위한 지원조직으로 준법감시인 하부에 준법감시부서를 둔다. - 준법감시부서는 준법감시인의 지시, 감독을 받아 회사의 준법감시업무를 수행한다. 나. 준법감시부서의 인원 - 회사는 준법감시업무가 효율적으로 수행될 수 있도록 준법감시부서에 충분한 경험과 능력을 갖춘 적절한 수의 인력을 배치하여야 한다. - 준법감시부서의 인원은 각 분야별 전문가로 구성함을 원칙으로 하며, 회사는 해당 인력의 인사 이동시 반드시 준법감시인과 사전 협의를 거치고 동 직원에 대한 인사 평정시 준법감시인의 의견을 적극 반영하여야 한다. 다. 준법감시부서와 준법감시부서 직원의 독립성 - 준법감시부서 및 준법감시부서 직원은 준법감시업무와 관련하여 자신의 직무를 독립적으로 수행할 수 있으며, 준법감시업무와 관련하여 어떠한 부서로부터 부당한 간섭이나 지시를 받지 아니한다. - 준법감시부서의 직원은 준법감시부서 직원으로 재직 또는 재임시 업무수행과 관련된 사유로 인사상의 불이익을 받지 아니한다. 라. 준법감시부서의 주요 업무 - 내부통제기준(시행세칙 포함), 내부통제지침 등의 입안 및 시행 - 법규준수 정책(또는 방침)의 수립 - 준법감시 매뉴얼(Compliance Manual)의 제작 - 법규준수 프로그램의 입안 및 관리 - 준법감시계획 수립 및 결과 보고 - 법규준수체제 운영실태에 대한 모니터링 및 조사 - 임직원의 법규준수와 관련한 정보 수집 - 법규준수 실태에 대한 보고, 시정·개선요구 및 제재(또는 감사) 의뢰 - 일상업무에 대한 법규준수측면 사전검토 - 법규준수 관련 이사회, 경영진, 유관부서에 대한 지원 및 자문 - 고객보호 업무처리의 적정성 점검 - 임직원 윤리강령(또는 행동규범)의 제정·운영 - 법규준수 관련 임직원 교육 - 감독당국 및 감사조직과의 협조 지원 - 준법감시 결과의 기록유지 - 불공정거래, 분쟁예방, 이해상충방지 등을 위한 상시모니터링 - 불법재산의 수수 및 자금세탁행위 방지업무 - 준법감시위원회 관련 업무 - 고객 신용정보의 보호·관리업무 - 기타 준법감시인의 효율적인 업무수행을 위한 업무보조 - 기타 준법감시인이 지시하는 사항 |
❏ 임직원(금융투자업규정 제2-23조, 표준내부통제기준 제9조, 제20조)
➤ 임직원은 수행하는 업무와 관련된 내부통제에 대한 1차적인 책임이 있음
➤ 임직원은 직무를 수행할 때 자신의 역할을 이해하고 관련법령 등을 숙지하고 이를 충실히 준수하여야 함
➤ 준법감시인은 준법감시업무 중 일부를 준법감시업무를 담당하는 임직원에게 위임할 수 있음.(이 경우 위임의 범위와 책임의 한계 등이 명확히 구분되어야 함) 다만, 법령상 준법감시인의 업무로 명시되어 있는 업무는 위임 할 수 없음
| 4. 내부통제기준 |
|
❏ 내부통제기준의 개념 및 제정목적
➤ 법상 개념 : 금융투자업자가 법령을 준수하고, 자산을 건전하게 운용하며, 이해상충방지 등 투자자를 보호하기 위하여 그 금융투자업자의 임직원이 직무를 수행함에 있어서 준수하여야 할 적절한 기준 및 절차를 의미(자본시장법 시행령 제31조 제1항)
➤ 제정 목적 : 금융투자업자가 효율적으로 내부통제제도를 설립하고 유지함으로써 업무를 영위하는데 필연적으로 발생하는 여러 위험을 효과적으로 관리할 수 있도록 하고, 금융투자업자의 책임 및 통제에 관한 명확한 계통수립과 시행의 기준이 되며, 최고경영진이 적절한 감독임무를 수행토록 함
❏ 내부통제기준 제·개정
➤ 금융투자업자(외국 금융투자업자의 지점, 그 밖의 영업소는 제외한다)는 내부통제기준을 제정하거나 변경하려는 경우에는 이사회의 결의를 거쳐야 함(자본시장법 시행령 제31조 제2항)
➤ 위에도 불구하고 관계법령등의 제ㆍ개정 및 폐지 등에 따른 개정이나 조직체계 변화에 따른 단순 자구수정 등 실질적인 내용의 변경이 수반되지 않는 개정은 이사회 보고로 그 의결에 갈음할 수 있음(표준내부통제기준 제10조 제2항)
➤ 준법감시인은 이 기준을 기초로 내부통제의 구체적인 지침, 컴플라이언스 매뉴얼(법규준수 프로그램 포함 가능), 임직원 윤리강령 등을 제정ㆍ시행할 수 있음(표준내부통제기준 제10조 제3항)
❏ 내부통제기준의 내용
| 자본시장법 시행령 제31조(내부통제기준 등)① 법 제28조제1항에 따른 내부통제기준(이하 "내부통제기준"이라 한다)에는 다음 각 호의 사항이 포함되어야 한다. 1. 업무의 분장과 조직구조에 관한 사항 2. 고유재산과 투자자재산의 운용이나 업무를 수행하는 과정에서 발생하는 위험의 관리지침에 관한 사항 3. 임직원이 업무를 수행할 때 준수하여야 하는 절차에 관한 사항 4. 경영의사결정에 필요한 정보가 효율적으로 전달될 수 있는 체제의 구축에 관한 사항 5. 임직원의 내부통제기준 준수 여부를 확인하는 절차·방법과 내부통제기준을 위반한 임직원의 처리에 관한 사항 6. 임직원의 금융투자상품 매매와 관련한 보고 등 법에 따른 불공정행위를 방지하기 위한 절차나 기준에 관한 사항 7. 내부통제기준의 제정이나 변경 절차에 관한 사항 8. 법 제28조제2항에 따른 준법감시인(이하 "준법감시인"이라 한다)의 임면절차에 관한 사항 9. 이해상충의 파악·평가와 관리에 관한 사항 10. 집합투자재산이나 신탁재산에 속하는 주식에 대한 의결권 행사와 관련된 법규 및 내부지침의 준수 여부에 관한 사항 11. 집합투자재산이나 신탁재산에 속하는 자산의 매매를 위탁하는 투자중개업자의 선정기준에 관한 사항 12. 그 밖에 내부통제기준에 관하여 필요한 사항으로서 금융위원회가 정하여 고시하는 사항 ④ 내부통제기준에 관한 구체적인 기준은 금융위원회가 정하여 고시한다. 금융투자업규정 제2-22조(내부통제기준의 설정)① 영 제31조제1항제12호에서 "금융위원회가 정하여 고시하는 사항"이란 다음 각 호의 사항을 말한다. 1. 지점, 그 밖의 영업소(이하 이 장에서 "지점"이라 한다)의 설치 및 각 지점별 영업관리자의 지정 등 그 통제에 관한 사항 2. 각 지점별 파생상품(파생결합증권 및 법 제93조에서 정한 집합투자기구의 집합투자증권을 포함한다. 이하 이 조에서 같다) 영업관리자의 지정 등 파생상품 투자자 보호에 필요한 절차나 기준에 관한 사항 3. 투자중개업자의 투자자계좌의 관리ㆍ감독에 관한 사항 4. 매매주문의 처리절차ㆍ방법이나 기준에 관한 사항 5. 투자자 예탁재산의 보관ㆍ관리방법에 관한 사항 6. 언론기관 등에 대한 업무관련 정보의 제공 절차나 기준에 관한 사항 7. 투자자 신용정보의 관리ㆍ보호에 관한 사항 8.「특정 금융거래정보의 보고 및 이용 등에 관한 법률」 제2조제4호의 자금세탁행위(이하 이 장에서 "자금세탁행위"라 한다)의 효율적 방지체제 구축ㆍ운영에 관한 사항 9. 투자자가 제기한 각종 고충ㆍ불만사항(이하 이 장에서 "민원"이라 한다) 및 투자자와 금융투자업자 사이에 발생한 분쟁(이하 이 장에서 "분쟁"이라 한다)의 처리기준 및 절차에 관한 사항 10. 기업의 자금조달을 위한 대표주관회사 업무 영위시 업무의 공정한 영위 및 이해상충방지 등에 관한 사항. 이 경우 대표주관회사의 담당직원의 적격기준, 기업실사 수행의 최소기간 및 법률ㆍ회계전문가 등 참여의무자, 일반적인 조사ㆍ검증절차 등에 관한 내용이 포함되어야 한다. 11. 매도 주문 수탁에 관한 사항 ② 금융투자업자는 내부통제기준을 설정ㆍ운용함에 있어 별표 6 에서 정하는 사항을 준수하여야 한다. ③ 금융투자업자는 내부통제기준을 설정함에 있어 해외지점 또는 해외 현지법인이 그 자산으로 국내법인이 발행한 증권에 대한 투자를 주된 목적으로 하는 역외금융회사 등에 과도하게 투자하지 아니하도록 하는 사항을 포함시켜야 하며, 금융감독원장의 해외 현지법인의 경영관련 사항 등에 관한 점검결과를 반영하여야 한다. |
| 내부통제기준의 설정ㆍ운영 기준(☞ 금융투자업규정 별표6) |
| 1. 금융투자업자는 내부통제에 관한 이사회, 경영진 및 준법감시인 등의 역할을 명확히 구분하여야 하며, 내부통제업무를 위임할 경우에는 위임받은 자와 그 권한을 위임한 자를 명확히 하여야 한다. 2. 금융투자업자는 준법감시업무가 효과적으로 수행될 수 있도록 충분한 경험과 능력을 갖춘 자를 준법감시인으로 선임하여야 하며, 준법감시인이 자신의 책무를 공정하게 집행할 수 있도록 업무상 독립성을 보장하여야 한다. 3. 금융투자업자는 준법감시업무가 효과적으로 수행될 수 있도록 충분한 경험과 능력을 갖춘 적절한 수의 인력을 준법감시조직에 배치하고 업무수행에 필요한 물적자원을 배분하여야 한다. 4. 준법감시인은 직무수행에 필요한 경우 장부 등 금융투자업자의 각종 기록에 접근하거나 각종 회의에 직접 참석할 수 있는 권한이 있어야 하며, 대표이사와 감사 또는 감사위원회에 아무런 제한 없이 보고할 수 있어야 한다. 5. 내부통제기준 및 관련 절차는 문서화되어야 하며 법규 등이 개정될 경우 즉각적으로 수정되거나 재검토되어야 한다. 6. 내부통제기준은 금융투자업자의 가능한 모든 업무활동을 포괄할 수 있어야 하며, 업무절차 및 전산시스템은 적절한 단계로 구분하여 집행되도록 설계되어야 한다. 7. 내부통제기준에서의 준수대상 법률은 원칙적으로 「상법」, 법, 영, 영 제27조제1항에 따른 금융관련법령 및 투자자보호와 직접관련이 있는 법률에 한한다. 8. 금융투자업자는 금지사항 및 의무사항을 정한 법규의 취지를 임직원이 이해하는데 필요한 교육과정을 수립하고 정기적ㆍ비정기적으로 필요한 교육을 실시하여야 한다. 9. 금융투자업자는 영업과정에서 발생하는 각종 법규관련 의문사항에 대하여 임직원이 상시에 적절한 지원 및 자문을 받을 수 있는 절차를 마련하여야 한다. 10. 금융투자업자는 중대한 법규위반사항을 사전에 방지하고 내부통제 관련제도의 운영상 나타난 취약점을 조기에 식별하기 위해 법규준수여부 등을 주기적으로 점검하여야 한다. 11. 금융투자업자는 법규준수여부에 대한 점검결과 임직원의 위법 행위를 발견한 경우에는 해당 임직원에 대한 제재, 내부통제의 취약부분 개선 등을 통하여 법규위반사항이 재발하지 않도록 신속하고 효과적인 조치를 취하여야 한다. 12. 금융투자업자는 투자자의 고충사항 및 직원과의 분쟁을 신속하게 처리하기 위하여 적절한 절차를 마련하여야 한다. 13. 금융투자업자는 일반투자자를 대상으로 장외파생상품을 신규 취급하는 경우 당해 상품 구조의 적정성에 대한 심사 절차를 마련하여야 한다. |
❏ 위반에 대한 제재
➤ 법 제28조 제1항을 위반하여 내부통제기준을 정하지 않는 자에 대하여는 5천만원 이하의 과태료 부과(자본시장법 제449조 제1항 제9호)
| 5. 준법감시인 |
|
❏ 준법감시인의 법적 지위(자본시장법 제28조 제2항, 제5항, 제6항 내지 제9항)
➤ 금융투자업자*는 내부통제기준의 준수 여부를 점검하고 내부통제기준을 위반하는 경우 이를 조사하여 감사위원회 또는 감사에게 보고하는 자(이하 "준법감시인"이라 한다)를 1인 이상 두어야 함
| * | 투자자문업이나 투자일임업 외의 다른 금융투자업을 경영하지 아니하는 자로서 최근 사업연도말을 기준으로 그 자가 운용하는 투자일임재산의 합계액이 5천억원 미만인 자 제외 |
➤ 금융투자업자는 준법감시인을 임면하고자 하는 경우에는 이사회 결의를 거쳐야 함
➤ 준법감시인은 선량한 관리자의 주의로 그 직무를 수행하여야 하며, 다음 각 호의 업무를 수행하는 직무를 담당하여서는 아니 됨
| - 해당 금융투자업자의 고유재산의 운용업무 - 해당 금융투자업자가 영위하고 있는 금융투자업 및 그 부수업무 - 해당 금융투자업자가 제40조에 따라 영위하고 있는 업무 |
➤ 금융투자업자는 준법감시인이 그 직무를 독립적으로 수행할 수 있도록 하여야함
➤ 금융투자업자는 준법감시인을 임면한 때에는 그 사실을 금융위원회에 통보하여야 함
➤ 금융투자업자의 임직원은 준법감시인이 그 직무를 수행함에 있어서 자료나 정보의 제출을 요구하는 경우 이에 성실히 응하여야 함
➤ 금융투자업자는 준법감시인이었던 자에 대하여 그 직무수행과 관련된 사유로 부당한 인사상의 불이익을 주어서는 아니 됨
❏ 준법감시인의 권한 및 의무
➤ 권한(자본시장법 제28조 제2항, 제8항, 표준내부통제기준 제13조)
- 내부통제기준 준수 여부 등에 대한 정기 또는 수시 점검
- 업무전반에 대한 접근 및 임직원에 대한 각종 자료나 정보의 제출 요구권
- 임직원의 위법ㆍ부당행위 등과 관련하여 이사회, 대표이사, 감사(위원회)에 대한 보고 및 시정 요구
- 이사회, 감사위원회, 기타 주요 회의에 대한 참석 및 의견진술
- 준법감시 업무의 전문성 제고를 위한 연수프로그램의 이수
- 기타 이사회가 필요하다고 인정하는 사항
➤ 의무(자본시장법 제28조 제2항, 제5항)
- 선량한 관리자로서의 의무
- 내부통제기준의 위반사실 발견시 감사위원회에 보고
| 준법감시인과 타 조직과의 관계 운영사례(△△증권) | |||||||||||||||||||||
| 1. 이사회와의 관계 - 이사회는 효율적인 내부통제를 위한 내부통제제도(또는 체제)의 구축 및 운영에 관한 정책(또는 방침)을 정한다. - 이사회는 준법감시인을 임면하고, 내부통제기준의 제·개정 권한을 보유한다. - 감사위원회와 준법감시인의 업무구분이 명확하지 않은 사항에 대해서는 이사회의 의결로 정한다. 2. 대표이사 등 경영진과의 관계 - 대표이사 등 경영진은 내부통제제도(또는 체제) 구축 및 운영에 필요한 인적·물적 자원을 지원하고 준법감시인의 독립성 확보를 위하여 노력한다. - 대표이사는 준법감시인을 이사회에 추천하고 준법감시결과를 최종 보고 받아 준법감시관련 대책 마련을 지시한다. - 대표이사는 준법감시부서 소속 직원에 대한 인사 발령시 준법감시인의 의견을 충분히 반영할 수 있도록 사전협의를 거쳐야 하며, 인사평정시에도 준법감시인의 의견을 충분히 반영하여야 한다. 3. 감사위원회와의 관계 - 준법감시인은 내부통제기준 위반 여부를 조사하여 그 조사결과를 감사위원회에 보고하여야 하며, 감사위원회는 보고사항에 대한 조치결과를 준법감시인에게 통보하는 등 준법감시업무를 지원한다. - 준법감시인은 위반행위자에 대한 처리방향, 제재의 내용 등을 정하여 감사위원회 앞 제재를 의뢰(Recommend)할 수 있으며, 감사위원회도 위반자에 대한 처리기준을 사전에 마련할 수 있다. - 감사위원회는 자체감사 업무 수행시 필요한 경우 사안에 따라 준법감시부서와 공동으로 감사업무를 수행하거나 감사계획 및 준법감시인의 준법감시계획 수립시 상호간의 관심사항이 동 계획에 반영될 수 있도록 준법감시인과 협의·조정한다.
4. 직원과의 관계 - 직원은 업무수행시 내부통제기준 등에서 정하는 사항에 대하여 법규준수 측면에서 준법감시인의 사전 검토를 받아야 하며, 준법감시인으로부터 시정 및 개선을 요구 받은 사항에 대하여는 조치결과를 준법감시인에게 보고하여야 한다. - 직원은 준법감시 매뉴얼을 숙지하여 업무수행시 동 매뉴얼에 따라 행동하여야 하며, 준법감시인의 법규준수 관련 연수 프로그램에 주기적으로 참여하여야 한다. 5. 위험관리부문과의 관계 - 준법감시인은 내부통제제도의 구축·운영 등의 업무를 효율적으로 수행하기 위하여 법규준수 및 자산운용 측면에서의 리스크관리체제와 관련한 다음 사항들을 정기 또는 수시로 점검할 수 있다. · 리스크관리 규정의 제·개정과 관련한 사항 · 리스크관리 관련 제도개선 사항 · 리스크관리 관련 업무처리절차와 관련한 사항 · 법률 및 감독규정 등에서 규정한 운용한도 등과 관련한 사항 · 기타 리스크관리와 관련하여 준법감시인이 수행하도록 이사회에서 정한 사항 등 |
| 6. 준법감시체제의 운영 |
|
❏ 준법감시체제의 구축(표준내부통제기준 제16조)
➤ 회사는 임직원의 업무수행의 공정성 제고 및 위법ㆍ부당행위의 사전 예방 등에 필요한 효율적인 준법감시체제를 구축·운영하여야 함
| 1. 관계법령등의 준수 프로그램의 입안 및 관리 2. 임직원의 관계법령등의 준수 실태 모니터링 및 시정조치 3. 이사회, 이사회 산하 각종 위원회 부의사항에 대한 관계법령등의 준수 여부의 사전 검토 및 정정 요구 4. 정관·사규 등의 제정 및 개폐, 신상품개발 등 새로운 업무 개발시 관계법령등의 준수 여부 사전 검토 및 정정 요구 5. 임직원에 대한 준법 관련 교육 및 자문 6. 금융위원회, 금융감독원, 협회, 한국거래소, 감사위원회와의 협조 및 지원 7. 이사회, 경영진 및 유관부서에 대한 지원 8. 기타 제1호부터 제7호에 부수되는 업무 |
❏ 준법감시 프로그램의 운영(표준내부통제기준 제17조)
➤ 준법감시인은 임직원의 관계법령등 및 이 기준의 준수여부를 점검하기 위하여 회사의 경영 및 영업활동 등 업무전반에 대한 준법감시 프로그램을 구축·운영하여야 함
➤ 준법감시 프로그램은 관계법령등 및 이 기준에서 정하는 내용을 포함하여 구축·운영되어야 하며, 적시적으로 보완이 이루어져야 함
➤ 준법감시인은 준법감시 프로그램에 따라 임직원의 관계법령등 및 이 기준의 준수 여부를 점검하고, 그 결과를 기록ㆍ유지하여야 함
➤ 준법감시인은 점검결과 및 개선계획 등을 주요 내용으로 하는 내부통제보고서를 대표이사에게 정기적으로 보고하여야 하며, 특별한 사유가 발생한 경우에는 지체 없이 보고하여야 함
➤ 준법감시인은 준법감시 업무 관련 우수자를 선정하여 인사상 또는 금전적 혜택을 부여하도록 회사에 요청할 수 있음
❏ 임직원의 보고의무(표준내부통제기준 제22조)
➤ 임직원은 다음 각 호의 어느 하나에 해당하는 경우 상위 결재권자와 준법감시인에게 그 사실을 지체 없이 보고하여야 함
| 1. 자신 또는 다른 임직원이 관계 법령 등, 이 기준 및 회사의 정책 등을 위반하였거나 위반한 것으로 의심되는 경우 2. 정부·금융위원회 및 금융감독원(이하“감독당국”이라 한다), 협회 등이 회사의 주요 내부정보를 요구하는 경우 3. 위법·부당행위 또는 그러한 것으로 의심이 가는 행위와 연루되었거나 다른 임직원이 연루된 것을 인지한 경우 4. 임직원이 체포, 기소, 유죄 판결이 난 경우 |
➤ 임직원은 업무를 수행할 때 관계법령등, 이 기준 및 회사의 정책에 위배되는지의 여부가 의심스럽거나 통상적으로 수행하던 절차 및 기준과 상이한 경우 준법감시인의 확인을 받아야 함
❏ 내부고발제도(표준내부통제기준 제23조)
➤ 준법감시인(또는 감사)은 내부통제의 효율적 운영을 위하여 내부고발제도를 운영할 수 있으며, 이에 필요한 세부운영지침을 정할 수 있음
➤ 내부고발제도는 고발자의 비밀이 보장되는 등 임직원이 용이하게 이용할 수 있는 방식으로 구축·운영되어야 함
➤ 회사는 정당한 내부고발자에 대하여 부당한 인사상의 불이익을 부과하여서는 아니 됨
➤ 내부고발자가 고발행위를 이유로 인사상 불이익을 받은 것으로 인정되는 경우 준법감시인은 회사에 대해 시정을 요구할 수 있으며, 회사는 정당한 사유가 없는 한 이에 응하여야 함
➤ 준법감시인(또는 감사)은 내부고발 우수자를 선정하여 인사상 또는 금전적 혜택을 부여하도록 회사에 요청할 수 있다. 다만, 내부고발자가 원하지 아니하는 경우에는 그러하지 아니함
| 내부자 제보(Whistle Blower)제도 운영 사례(△△증권) |
| 1. 목 적 - 내부통제 관련 문제점의 조기 발견 및 내부통제체제의 원활한 구축·운영을 위해 회사내에 내부통제 관련 신고센터를 설치하여 임직원의 법규준수 및 내부통제와 관련한 정보수집을 하고, 또한 회사내부의 부조리나 비위사실을 제보한 임직원이 이로 인하여 피해를 입지 않도록 하기 위한 보호조치 사항을 정한다. 2. 제보대상 - 금융사고, 사건 및 그 발생이 예상되는 사항 - 임직원의 업무수행과정에서 발생하는 제법규 및 내부통제제도관련 위반사항 - 상사의 부당한 업무지시 - 임직원의 횡령, 금품수수 등 비리사실 - 기타 회사의 손실이 예상되는 일체의 사항 3. 이용방법 - 사내 인트라넷 게시판의 내부자제보 전용화면 이용 - 내부자제보 전용 전화기 이용 - 내부자제보 전용 E-Mail 이용 - 내부자제보센터 운영자 앞 우편이용 - 내부자제보 담당자(준법감시실)와 직접상담 등 4. 제보자 보호 및 무고 등의 금지 - 제보자에 대한 신상 또는 제보내용에 대한 비밀유지 - 제보행위와 관련 보복조치나 인사상 불이익 처분 금지 - 특정인 또는 특정조직에 대한 무고, 음해, 중상모략 등의 수단으로 이용 금지 5. 제보자에 대한 보상 - 제보내용의 기여도에 따라 표창 및 포상금 수여 가능 - 제보자에 대하여 추후 징계사유 발생시 감경조치 가능 6. 기타 : 준법감시부서는 내부통제 위반 관련 정보접수를 위하여 암행점검 등을 실시할 수 있다. |
❏ 위법ㆍ부당행위에 대한 조치 등(표준내부통제기준 제24조)
➤ 회사 및 준법감시인은 관계법령등 및 이 기준의 준수여부에 대한 점검결과 임직원의 위법ㆍ부당행위를 발견한 경우 유사 행위가 재발하지 아니하도록 해당 임직원에 대한 제재, 내부통제제도의 개선 등 필요한 조치를 신속히 취하여야 함
➤ 위법ㆍ부당행위에 따른 회사의 조치에 대하여 관련 임직원은 회사가 정한 절차에 따라 회사에 이의를 신청할 수 있음. 이 경우 당해 임직원은 그 사유를 명확히 하고 필요한 증빙자료를 첨부하여야 함
| 7. 검사 사례 |
|
❏ 준법감시인 미선임
|
❏ 준법감시인 선임 부적정
|
❏ 준법감시인 임면 관련 공시 및 보고절차 부적정
|
❏ 준법감시인 겸직 제한 위반
|
| 1. 관련 규정 등 |
|
| 자본시장법 | 제63조(임직원의 금융투자상품 매매) |
| 제71조(불건전 영업행위의 금지) | |
| 제445조(벌칙) | |
| 제449조(과태료) | |
| 자본시장법 시행령 | 제64조(임직원의 금융투자상품 매매) |
| 제68조(불건전 영업행위의 금지) | |
| 금융투자업규정 | 제4-16조(임직원의 금융투자상품 매매의 예외) |
| 영업규정(금융투자협회) | 제2-31조(매매거래 제한) |
| 표준내부통제기준(금융투자협회) | 제74조(기본원칙) |
| 제75조(계좌개설 및 신고) | |
| 제76조(매매거래 내역 및 이상매매 보고) |
| 2. 임직원의 금융투자상품 매매의 일반원칙 |
|
| 표준내부통제기준 제74조(기본원칙)임직원은 금융투자상품의 매매거래와 관련하여 다음 각 호의 사항을 준수하여야 한다. 1. 투자자, 고객, 회사 또는 주주와의 사이에서 실질적 또는 잠재적인 이해상충이 발생하지 아니하여야 한다. 2. 업무상 직위를 이용하여 투자자, 고객 또는 회사에 손실을 끼치는 행위를 하여서는 아니 된다. 3. 매매거래의 규모 및 횟수 등이 과다하여 직무수행에 차질을 초래하여서는 아니 된다. 4. 투기가 아닌 건전한 투자의 성격에 부합되어야 한다. 5. 매매거래의 모든 과정이 공정하고 투명하게 이루어져야 하며, 시세조종 등 관계법령등에 위배되거나 임직원으로서 부적절한 행위를 하여서는 아니 된다. 6. 회사 또는 투자대상 회사의 미공개정보에 근거한 어떠한 형태의 매매거래도 하여서는 아니 된다. 7. 금융투자상품의 매매거래를 위한 계좌는 본인의 실명으로 개설하여야 한다. |
| 3. 임직원의 금융투자상품 매매방법 |
|
❏ 적용대상
| 자본시장법 제63조(임직원의 금융투자상품 매매)① 금융투자업자의 임직원(겸영금융투자업자 중 대통령령으로 정하는 금융투자업자의 경우에는 금융투자업의 직무를 수행하는 임직원에 한한다. 이하 이 조에서 같다)은 자기의 계산으로 대통령령으로 정하는 금융투자상품을 매매하는 경우에는 다음 각 호의 방법에 따라야 한다. 1. 자기의 명의로 매매할 것 2. 투자중개업자 중 하나의 회사(투자중개업자의 임직원의 경우에는 그가 소속된 투자중개업자에 한하되, 그 투자중개업자가 그 임직원이 매매하려는 금융투자상품을 취급하지 아니하는 경우에는 다른 투자중개업자를 이용할 수 있다)를 선택하여 하나의 계좌를 통하여 매매할 것. 다만, 금융투자상품의 종류, 계좌의 성격 등을 고려하여 대통령령으로 정하는 경우에는 둘 이상의 회사 또는 둘 이상의 계좌를 통하여 매매할 수 있다. 3. 매매명세를 분기별(투자권유자문인력, 제286조제1항제3호 나목의 조사분석인력 및 투자운용인력의 경우에는 월별로 한다. 이하 이 조에서 같다)로 소속 금융투자업자에게 통지할 것 4. 그 밖에 불공정행위의 방지 또는 투자자와의 이해상충의 방지를 위하여 대통령령으로 정하는 방법 및 절차를 준수할 것 자본시장법 시행령 제64조(임직원의 금융투자상품 매매)② 법 제63조제1항 각 호 외의 부분에서 "대통령령으로 정하는 금융투자상품"이란 다음 각 호의 어느 하나에 해당하는 것을 말한다. <개정 2009.2.3, 2012.6.29, 2013.8.27> 1. 증권시장에 상장된 지분증권(제178조에 따른 장외거래 방법에 의하여 매매가 이루어지는 주권을 포함한다). 다만, 다음 각 목의 어느 하나에 해당하는 것은 제외한다. 가. 법 제9조제18항제2호에 따른 투자회사(이하 "투자회사"라 한다)의 주권과 투자유한회사·투자합자회사·투자유한책임회사·투자합자조합·투자익명조합의 지분증권 나.「근로복지기본법」 제33조에 따라 설립된 우리사주조합 명의로 취득하는 우리사주조합이 설립된 회사의 주식 2. 증권시장에 상장된 증권예탁증권(제1호에 따른 지분증권과 관련된 증권예탁증권만 해당한다. 이하 이 항에서 같다) 3. 법 제71조제4호나목에 따른 주권 관련 사채권으로서 제1호에 따른 지분증권이나 제2호에 따른 증권예탁증권과 관련된 것 4. 제1호에 따른 지분증권, 제2호에 따른 증권예탁증권이나 이들을 기초로 하는 지수의 변동과 연계된 파생결합증권 5. 장내파생상품 6. 제1호에 따른 지분증권, 제2호에 따른 증권예탁증권이나 이들을 기초로 하는 지수의 변동과 연계된 장외파생상품 |
➤ 주식, 주식관련사채 및 장내파생상품 등(이하 "지분증권 등")에만 적용한다.
| 1. 상장주식 : 거래소의 유가증권시장·코스닥시장 및 협회의 K-OTC시장 거래주식. 단, 투자회사의 주권은 제외 2. 상장 증권예탁증권 3. 주권 관련 사채권 : 전환사채권, 신주인수권부사채권, 교환사채권(주권, 전환사채권 또는 신주인수권부사채권과 교환을 청구할 수 있는 교환사채권만 해당) 및 제176조의12에 따른 전환형 조건부자본증권 4. 지분증권, 증권예탁증권 또는 이들을 기초로 하는 지수의 변동과 연계된 파생결합증권 5. 장내파생상품 : 파생상품시장, 해외 파생상품시장(파생상품시장과 유사한 시장으로서 해외에 있는 시장과 자본시장법 시행령 제5조에서 정하는 해외 파생상품거래가 이루어지는 시장을 말한다), 그 밖에 금융투자상품시장을 개설하여 운영하는 자가 정하는 기준과 방법에 따라 금융투자상품시장에서 거래되는 파생상품(자본시장법 제5조제2항) 6. 지분증권, 증권예탁증권 또는 이들을 기초로 하는 지수의 변동과 연계된 장외파생상품 |
❏ 매매방법
➤ 원칙 : 임직원 본인 실명으로 하나의 매매계좌를 통해 매매한다.
➤ 예외 :
- 둘 이상의 회사를 통해 매매할 수 있는 경우
(☞ 자본시장법 시행령 제64조③제1호, 금융투자업규정 제4-16조①, 표준내부통제기준 제75조②)
| 1. 소속회사에서 임직원이 매매하려는 금융투자상품을 취급하지 아니하는 경우 2. 청약을 위한 계좌 개설 : 모집·매출의 방법으로 발행되거나 매매되는 증권을 청약하는 경우 3. 상속, 증여(유증을 포함한다), 담보권의 행사, 대물변제의 수령 등으로 취득한 금융투자상품을 매도하는 경우 4. 당사의 임직원이 되기 전에 취득한 금융투자상품을 매도하는 경우 |
- 둘 이상의 계좌를 통해 매매할 수 있는 경우
(☞ 자본시장법 시행령 제64조③제2호, 금융투자업규정 제4-16조②, 표준내부통제기준 제75조③)
| 1. 투자중개업자가 금융투자상품별로 계좌를 구분·설정하도록 함에 따라 둘 이상의 계좌를 개설하는 경우 2.「조세특례제한법」에 따라 조세특례를 받기 위하여 따로 계좌를 개설하는 경우 3. 상속, 증여(유증을 포함한다), 담보권의 행사, 대물변제의 수령 등으로 취득한 금융투자상품을 매도하는 경우 4. 당사의 임직원이 되기 전에 취득한 금융투자상품을 매도하는 경우 |
| 적용사례(△△증권) | |||||||||||
| 1. 금융투자상품 별로 계좌를 구분·설정하도록 함에 따라 둘 이상의 계좌를 개설하는 경우 예) 계좌별 투자 가능한 금융투자상품이 다음과 같을 경우
① 주권과 ELW거래를 구분하기 위하여 2개의 위탁계좌를 개설하는 것은 불가능 ② 주권과 채권거래를 구분하기 위하여 2개의 위탁계좌를 개설하는 것은 불가능 ③ 선물·옵션거래를 위하여 위탁계좌 이외에 선물옵션계좌를 개설하는 것은 가능 2.「조세특례제한법」에 따라 조세특례를 받기 위하여 따로 계좌를 개설하는 경우 3. 상속, 증여(유증을 포함한다), 담보권의 행사, 대물변제의 수령 등으로 취득한 금융투자상품을 매도하는 경우 | |||||||||||
| 4. 금융투자상품 매매의 보고 |
|
| 자본시장법 시행령 제64조(임직원의 금융투자상품 매매)④ 금융투자업자의 임직원은 자기의 계산으로 제2항 각 호의 어느 하나에 해당하는 금융투자상품을 매매하는 경우에는 법 제63조제1항제4호에 따라 다음 각 호의 방법과 절차를 준수하여야 한다. 1. 금융투자상품을 매매하기 위한 계좌를 개설하는 경우에는 소속 금융투자업자의 준법감시인(준법감시인이 없는 경우에는 감사 등 이에 준하는 자를 말한다. 이하 이 항에서 같다)에게 신고할 것 2. 소속 금융투자업자의 준법감시인이 매매, 그 밖의 거래에 관한 소명을 요구하는 경우에는 이에 따를 것 3. 소속 금융투자업자의 내부통제기준으로 정하는 사항을 준수할 것 4. 그 밖에 금융위원회가 정하여 고시하는 방법과 절차를 준수할 것 표준내부통제기준 제75조(계좌개설 및 신고)④ 임직원은 회사 또는 다른 금융투자회사에 지분증권등의 매매를 위한 계좌를 개설한 경우 다음 각 호의 사항을 지체 없이 준법감시인에게 신고하여야 한다. 1. 계좌명 2. 계좌번호 3. 계좌개설점 표준내부통제기준 제76조(매매거래 내역 및 이상매매 보고)① 투자권유자문인력ㆍ조사분석인력 및 투자운용인력은 매월 종료 후 익월말까지, 그 밖의 임직원은 분기종료 후 익월말까지 월별(또는 분기별) 지분증권 등의 매매명세(기보고 사항은 제외한다)를 준법감시인에게 보고하여야 한다. 다만, 회사가(임직원의 동의하에) 금융투자상품 매매거래 내역을 상시 조회할 수 있는 전산시스템 등을 구축하고 있고, 동 시스템을 통하여 매매거래 내역의 적정성을 월별(또는 분기별)로 점검하는 경우에는 보고의무를 면제할 수 있다. ② 영업점(지점 및 영업소를 말한다. 이하 같다)의 장 또는 영업점의 준법감시업무 담당자는 관할 영업점에 개설된 회사 임직원 명의의 계좌에서 관계법령등의 위반 또는 기타 이상매매 사실을 인지한 경우 즉시 준법감시인에게 보고하여야 한다. |
❏ 계좌개설 신고
➤ 계좌개설시 지체 없이 준법감시인에게 신고
➤ 신고사항 : 계좌명, 계좌번호, 계좌개설점 등
❏ 보고 시기
➤ 조사분석인력 및 투자운용인력 : 매월 종료 후 익월말까지
| 1. 조사분석인력 : 금융투자분석사 2. 투자운용인력 : 투자자산운용사 |
|
➤ 그 밖의 임직원 : 분기종료 후 익월말까지
❏ 보고 방법
➤ 거래하는 회사의 매매명세(월간 또는 분기거래내역)를 준법감시인(컴플라이언스부)에게 보고한다.
❏ 이상매매 보고
➤ 회사 임직원 명의의 계좌에서 관계법규 등의 위반 또는 기타 이상매매 사실을 인지한 경우 즉시 준법감시인에게 보고하여야 한다.
| 임직원 매매 업무절차 적용사례(△△운용) | |
| 1. 목적 : 임직원의 자기의 계산에 의한 금융투자상품 매매와 관련하여 불공정행위 및 투자자와의 이해상충을 방지하기 위하여 준수하여야 할 투자원칙, 구체적인 기준 및 절차 등을 정함으로써 고객과 회사의 명예를 보호하며 회사가 선량한 관리자로서의 주의의무와 충실의무를 다하도록 하는 것을 목적으로 함 2. 업무처리절차 가. 업무주기 : 수시 나. 관련 법규 : 자본시장법제63조 및 해당 회사 임직원 금융투자상품 자기매매 기준 다. 업무절차 1) 자기매매계좌 보유 임직원 - 매월(분기별) 계좌보유 임직원에게 메일 발송 → 매월(분기별) 5영업일 이내에 기준일의 잔고내역(증권회사 자료 출력, HTS가능) 컴플라이언스팀 제출 및 보관 2) 자기매매 승인 신청 임직원 - 전자결재를 통한 사전승인 절차 여부확인 및 매매신청 종목의 적정여부 확인
|
| 5. 금융투자상품 거래의 제한 |
|
| 자본시장법 제63조(임직원의 금융투자상품 매매) ② 금융투자업자는 그 임직원의 자기계산에 의한 금융투자상품 매매와 관련하여 불공정행위의 방지 또는 투자자와의 이해상충의 방지를 위하여 그 금융투자업자의 임직원이 따라야 할 적절한 기준 및 절차를 정하여야 한다. |
❏ 금융투자상품에 따른 제한
➤ 금융투자회사의 자체적인 판단에 따라 불공정행위의 방지 또는 투자자와의 이해상충 발생가능성을 차단하기 위해 일정 종목(예: 선물·옵션, 투자경고·정리매매종목 등) 또는 거래유형(예: 미수거래, 신용거래 등)에 대하여 매매거래를 제한할 수 있다.
| 통제대상 금융투자상품의 항목 적용사례(△△증권) | |||||||||
|
❏ 매매횟수 및 한도 등에 따른 제한
➤ 금융투자회사의 자체적인 판단에 따라 매매거래 규모가 과다하여 직무수행에 지장을 초래하지 아니하도록 임직원 스스로 위험관리가 가능한 범위 내에서 투자하도록 내부적인 지침을 제정할 수 있다.
| 적용사례(△△증권, ○○운용) | ||||||||
❏ △△증권 사례
❏ ○○증권 사례 - 연간 투자금액 한도(사원 4천만원, 대리 6천만원, 차장 8천만원, 부장 1억원, 상무보 1.2억) - 매매한도(지점영업직원 : 월 기준 매매회전율 1,500%, 주문건수 200건 이내 기타 임직원 : 월 기준 매매회전율 600%, 주문건수 80건 이내) * 회전율 = 약정금액 / 평균 예탁자산 * 100 ❏ ○○운용 사례 - 분기(월별) 매매거래 내역 제출과 별도로 운용매매 현황(종목 수, 평가액, 매매 건수)에 대한 본인 및 담당임원 공동 확인 후 컴플라이인스부서에 제출(일반 직원은 분기별, 운용역 등은 월별 제출) |
| 6. 검사 사례 |
|
❏ 임직원 금융투자상품 매매 위반
|
|
|
|
❏ 임직원의 금융투자상품 매매내역 통지 및 확인 불철저
|
❏ 임직원의 금융투자상품 매매명세 점검 불철저
|
|
| 7. FAQ |
|
| Q1 | 자본시장법이 시행되기 전에 개설되어 있던 기존 증권저축계좌는 모두 폐쇄해야 합니까? |
☞ 구 증권거래법 하에서 금융투자회사의 임직원(이하 "임직원"이라 한다)을 대상으로 한 증권저축제도는 기본적으로 임직원에게 금융투자상품의 매매거래를 허용하도록 하기 위하여 시행되었다는 공통적인 성격의 제도로 볼 수 있습니다. 즉, 현행 자본시장법이 임직원의 금융투자상품 매매거래를 원칙적으로 허용하되 다양한 제한을 부과한 반면, 과거의 증권저축제도는 임직원의 금융투자상품 매매거래를 원칙적으로 금지하되 예외적인 경우에만 허용함으로써 원칙과 예외가 역전된 것에 해당합니다. 따라서 자본시장법 시행 전 보유하고 있던 증권저축계자 중 자본시장법에 따른 예외사유에 해당하지 아니하는 한 신규매수를 위한 한 개의 계좌를 제외하고는 모두 폐쇄해야 합니다.
| Q2 | 금융투자업을 겸영하고 있는 은행 및 보험회사의 임직원도 금융투자상품을 매매함에 있어 제한을 받습니까? |
☞ 자본시장법 제63조의 적용대상은 금융투자업자의 임직원이고, 은행이나 보험회사가 금융투자업을 겸영하는 겸영금융투자업자에 해당하는 경우에는 금융투자업의 직무를 수행하는 임직원에 한하여 금융투자상품을 자기계산에 의하여 매매할 때 관련법령에 따라 규제를 받게 됩니다. 즉, 은행 또는 보험회사에서 금융투자업무(집합투자증권이나 신탁 수익증권 판매업무, 신탁재산 운용업무 등)를 담당하는 단위조직(회사의 직제, 업무내용 등을 기준으로 준법감시인이 적의 결정)의 직원과 이사회 참여, 사전 감사 등을 통해 직ㆍ간접적으로 금융투자업을 수행하는 지위에 있는 이사 및 감사가 이에 해당합니다.
| Q3 | 금융투자업자의 임직원이 소속회사에 통지한 경우에도 본인의 가족명의로 투자하는 것은 불가능합니까? |
☞ 자본시장법 제63조는 금융투자회사의 임직원이 자기계산으로 매매하는 경우 자기명의로 한 개의 회사에 개설된 한 개의 계좌를 통하여 매매하도록 규정하고 있습니다. 따라서 설사 회사에 통지하는 절차를 거친다고 하더라도 가족명의로 매매할 수 없고 자신의 명의로 투자하여야 합니다.
| Q4 | 위탁계좌와 랩어카운트(Wrap Account)의 개설이 자본시장법 시행령 제64조제3항제2호의 "투자중개업자가 금융투자상품별로 계좌를 구분·설정하도록 함에 따라 둘 이상의 계좌를 개설하는 경우"에 해당하여, 금융투자회사의 임직원이 예외적으로 둘 이상의 계좌를 통해 매매할 수 있는 경우에 해당합니까? |
☞ 자본시장법상 랩어카운트는 투자일임업을 겸영하는 투자중개업자가 투자중개업무와 투자일임업무를 결합한 자산관리서비스(또는 그 서비스를 제공하기 위한 증권계좌)를 의미하며, 이를 금융투자상품으로 볼 수는 없습니다. 또한, 자본시장법상 금융투자업자가 금융투자상품별로 계좌를 구분ㆍ설정하도록 하는 경우 금융투자회사의 임직원은 둘 이상의 계좌를 통해 매매할 수 있지만, 투자방식(위탁매매, 일임매매)에 따라 둘 이상의 계좌를 통해 매매하는 것은 원칙적으로 허용되지 않습니다. 다만, 투자자문회사와 체결한 투자자문계약을 통해 투자종목 및 비중 등을 추천받아 투자일임재산을 운용하는 자문형 랩어카운트 계좌가 위탁계좌와 서로 분리ㆍ독립되어 관리되지 않고 하나로 통합 관리되는 경우에는 그 자문형 랩어카운트 계좌와 위탁계좌를 하나의 계좌로 간주할 수 있으며, 따라서 위탁계좌를 보유중인 금융투자회사의 임직원이 소속회사가 취급하는 그러한 방식의 자문형 랩어카운트에 가입하는 것은 예외적으로 허용됩니다. 그러나 금융투자회사의 임직원이 자문형 랩어카운트 이외에 금융투자회사가 직접 투자일임자산을 운용하는 랩어카운트에 가입하는 것(통합 관리되는 단일계좌 방식 포함)은 상시적으로 이해상충이 발생할 가능성이 존재한다는 점에서 허용되지 않는다는 점을 유념하시기 바랍니다.
| Q5 | 다음의 각 사례에서 임직원이 거래하는 금융투자상품은 둘 이상의 회사를 통하여 매매할 수 있는 경우로 관련법령에 열거되어 있는바, 이와 같은 규정이 ❶일단 타사에서 계좌만 개설할 수 있을 뿐 실제로 매매거래를 하기 위해서는 당사계좌에 이체한 후에 매도해야 하는지, 아니면 ❷타사에서 계좌 개설을 할 수 있을 뿐만 아니라 타사계좌를 통하여 실제 매매거래까지도 가능한 것으로 볼 수 있습니까? [case 1] 타사에서 공모하는 청약을 위하여 타사에 계좌를 개설하여 주식이 입고되었습니다. [case 2] 타사에서 개설된 계좌를 통해 상속(증여)을 받았습니다. [case 3] 현재 근무하고 있는 회사에 입사하기 전에 타사에서 개설된 계좌를 통하여 주식거래를 하였습니다. |
☞ 자본시장법 제63조제1항제2호 단서는 금융투자상품의 종류, 계좌의 성격 등을 고려하여 둘 이상의 회사 또는 둘 이상의 계좌를 통하여 "매매"할 수 있다고 규정하고 있습니다. 따라서 법문의 규정태도에 비추어 위와 같은 예외적인 경우에는 타사에서 계좌개설을 할 수 있을 뿐만 아니라 실제로 매매도 할 수 있다고 보아야 할 것입니다.
| Q6 | 1. 금융투자업자의 임직원(법 제63조에 의한 규제를 받는 임직원에 한함. 이하 동일)은 자기 소유의 비상장주권(영 제178조에 따른 장외거래 방법에 의해 매매가 이루어지는 주권 제외)을 지정된 계좌(자본시장법 제63조제1항제2호에 따른 계좌를 말함. 이하 동일)로 대체해야 하는지요? 2. 금융투자업자의 임직원이 예탁증권담보융자를 받기 위해 지정된 계좌가 아닌 다른 계좌를 통해 증권(자본시장법 제63조에 의한 규제를 받는 증권에 한함. 이하 동일)을 소유할 수 있는지요? 3. 금융투자업자의 임직원이 지정된 계좌가 아닌 다른 계좌를 통해 소유한 증권에서 발생한 유상증자의 청약이 가능한지요? |
☞ 1. 증권시장에 상장된 지분증권이 아닌 경우(비상장주권), 투자회사의 주권과 시행령 제178조에 따라 금융투자협회를 통한 장외거래 방법에 의하여 매매가 이루어지는 주권을 제외하고는 자본시장법 제63조의 규제대상에 해당하지 아니함
2. 자본시장법 제63조의 규제대상은 금융투자상품을 매매하는 경우이므로 금융투자상품을 담보로 하는 대출은, 그 거래의 실질이 금융투자상품의 매매에 해당하여 불공정거래나 투자자와의 이해상충이 발생할 수 있는 특별한 사정이 없는 한, 원칙적으로 동 규제대상에 해당하지 아니하나 1개의 증권매매 거래계좌에서 예탁증권을 담보로 대출 거래가 가능함에도 불구하고 별도의 계좌로 동 증권을 별도 예치하여 담보대출을 받는 것은 이례적인 경우라 할 것이므로, 소속 금융투자업자의 준법감시인은 동 예탁증권 담보대출 거래에 관한 소명을 요구하고(자본시장법 시행령 제64조제4항제2호 참조) 해당 임직원은 별도의 계좌에 의한 거래가 불가피한 사유 등을 소명하여야 할 것임
3. 회사의 유상증자시 기존 주주가 청약에 응하여 주식을 인수하는 것은 특별한 사정이 없는 한 자본시장법 제63조의 금융투자상품의 매매에 해당함
(관련법규 : 자본시장법 제63조, 같은 법 시행령 제64조)
☞ 답변출처 : e-금융민원센터 회신사례
| Q7 | 금융투자업자의 임직원이 위탁계좌와 별도로 "세금우대종합저축"계좌 개설이 가능한지요? |
☞ 둘 이상의 계좌를 통하여 매매할 수 있는 경우로 자본시장법시행령 제64조제3항제2호나목은"「조세특례제한법」에 따라 조세특례를 받기 위하여 따로 계좌를 개설하는 경우"를 명시하고 있습니다.
세금우대종합저축 계좌는 조세특례제한법 제89조에 따라 이자소득 및 배당소득에 과세특례를 받을 수 있는 계좌이므로 이 경우에 해당합니다.
따라서, 위탁계좌와 별도로 세금우대종합저축 계좌를 개설하는 것은 1인 1계좌 원칙에 위배되지 않습니다.
| Compliance Check List |
| Check 항목 | 근거 규정 | 주기 | 담당자 | 비고 |
| ➤ 임직원이 금융투자상품(지분증권 등)의 매매거래를 위하여 하나의 회사를 통하여 본인 명의의 하나의 계좌만 개설하였는지 여부 | 자본시장법 제63조①제1,2호 | |||
| ➤ 임직원이 타사 계좌 개설시 그 사유가 적절한지 여부 | 자본시장법 시행령 제64조③제1호 | |||
| ➤ 임직원이 2개 이상의 계좌를 보유하고 있는지 여부 | 자본시장법 시행령 제64조③제2호 | |||
| ➤ 계좌개설에 따라 준법감시인에게 보고를 누락하지 않는지 여부 | 자본시장법 시행령 제64조 | |||
| ➤ 임직원이 매매명세를 분기별(조사분석인력 및 투자운용인력의 경우에는 월별)로 보고하는지 여부 | 자본시장법 제63조①제3호 | |||
| ➤ 매매거래내역 중 불공정행위·이해상충행위 등 관련법규에 저촉되는 사항이 없는지 여부 | 자본시장법 제63조 | |||
| ➤ 매매거래내역이 회사에서 정한 제한사항을 위반하지 않았는지 여부 | 자본시장법 제63조 | |||
| ➤ 불공정거래 감시에 대한 내부통제체제가 구축되어 있는지 여부 | 표준내부통제기준 제76조① | |||
| ➤ 이상매매 감시 전산시스템의 구축여부 및 동시스템을 제대로 활용하고 있는지 여부 | 표준내부통제기준 제76조② |
| 1. 관련 규정 등 |
|
| 자본시장법 | 제44조(이해상충의 관리) |
| 금융투자업규정(금융위원회) | 제2-22조(내부통제기준의 설정) |
| 제2-28조(정보제공기준에 관한 내부통제) | |
| 표준내부통제기준(금융투자협회) | 제50조(고객이익 우선) |
| 제90조(정보제공시 준수사항) | |
| 제91조(전자통신수단 사용시 준수사항) | |
| 기타 참고자료(금융감독원) | 금융회사의 정보통신수단 등 전산장비 이용관련 내부통제 모범규준 ('11.2.24) |
| 기타 참고자료(금융투자협회) | 금융투자회사의 표준윤리준칙('12.10.26) |
| 2. 업무관련 대외활동(이하 "대외활동"이라 함) 개관 |
|
❏ 대외활동관련 내부기준의 제정 (☞ 금융투자회사의 표준윤리준칙 제31조 4항)
- 회사는 대외활동의 종류, 허용범위, 준수사항 등에 관한 세부기준을 정할 수 있다.
❏ 대외활동의 적용범위 (☞ 금융투자회사의 표준윤리준칙 제30조)
- 회사의 임직원이 금융투자 업무*와 관련된 내용으로 회사 외부의 기관 또는 정보전달 수단(매체) 등과 접촉함으로써 다수인에게 영향을 미칠 수 있는 다음의 대외활동에 적용
| * | 표준윤리준칙상 금융투자업무를 전제로 하나 회사업무와 관련된 내용으로 폭넓게 적용할 것을 권고 |
| 1. 외부 강연, 연설, 교육, 기고 등의 활동 2. 신문, 방송 등 언론매체 접촉활동(「자본시장과 금융투자업에 관한 법률」제57조에 따른 투자광고를 위한 활동은 적용 제외) 3. 회사가 운영하지 않는 온라인 커뮤니티(블로그(Blog), 인터넷 카페 등), 소셜 네트워크 서비스(Social Network Service, SNS), 웹사이트 등(이하 "전자통신수단"이라 함)을 이용한 대외 접촉활동(회사내규에 따라 동 활동이 금지되는 경우는 적용 제외) 4. 기타 이에 준하는 사항으로 회사에서 대외활동으로 정한 사항 |
❏ 대외활동 절차 (☞ 금융투자회사의 표준윤리준칙 제31조)
➤ 사전절차
- 임직원이 대외활동을 하고자 할 경우에는 해당 활동의 성격, 이해상충 등을 감안하여 회사가 정한 방법과 절차에 따라야 한다.
➤ 대외활동 심의항목
- 회사는 상기의 방법과 절차에 따라 임직원의 대외활동 내용을 검토할 경우 다음 각 호의 사항을 고려하여야 한다.
| 1. 관계법규 등의 위반 여부 2. 회사에 미치는 영향 3. 고객, 주주 및 회사 등과의 이해상충의 여부 및 정도 4. 대외활동의 대가로 지급받는 보수 또는 보상의 적절성 5. 대외활동을 하고자 하는 기관 등의 공신력, 사회적 평판 등 |
- 회사는 회사의 정책과 업무에 대한 대외활동을 할 수 있는 임직원을 지정하여 회사가 정한 절차 등을 면제할 수 있다.
❏ 대외활동 준수사항
➤ 기본 준수사항 (☞ 금융투자회사의 표준윤리준칙 제32조)
- 임직원이 대외활동을 하는 경우 다음 각 호의 사항을 준수하여야 한다.
| 1. 회사의 공식의견이 아닌 경우 사견임을 명백히 표현하여야 한다. 2. 대외활동으로 인하여 회사의 주된 업무 수행에 지장을 주어서는 아니 된다. 3. 대외활동으로 인하여 금전적인 보상을 받게 되는 경우 회사에 신고하여야 한다. 4. 공정한 시장질서를 유지하고 건전한 투자문화 조성을 위해 최대한 노력하여야 한다. |
➤ 금지사항 (☞ 금융투자회사의 표준윤리준칙 제33조)
- 임직원이 대외활동을 하는 경우 다음 각 호의 행위를 하여서는 아니 된다.
| 1. 회사가 승인하지 않은 중요자료나 홍보물 등을 배포하거나 사용하는 행위 2. 불확실한 사항을 단정적으로 표현하는 행위 또는 오해를 유발할 수 있는 주장이나 예측이 담긴 내용을 제공하는 행위 3. 합리적인 논거 없이 시장이나 특정 금융투자상품의 가격 또는 증권발행기업 등에 영향을 미칠 수 있는 내용을 언급하는 행위 4. 자신이 책임질 수 없는 사안에 대해 언급하는 행위 5. 주가조작 등 불공정거래나 부당권유 소지가 있는 내용을 제공하는 행위 6. 경쟁업체의 금융투자상품, 인력 및 정책 등에 대하여 사실과 다르거나 명확한 근거 없이 부정적으로 언급하는 행위 |
➤ 대외활동의 중단 (☞ 금융투자회사의 표준윤리준칙 제34조)
- 회사는 대외활동을 하는 임직원이 그 활동으로 인하여 회사로부터 부여받은 주된 업무를 충실히 이행하지 못하거나 고객, 주주 및 회사 등과의 이해상충이 확대되는 경우 그 대외활동의 중단을 요구할 수 있으며 이 경우 해당 임직원은 회사의 요구에 즉시 따라야 한다.
| 3. 주요 활동별 추가 준수사항 |
|
❏ 외부 강연, 연설, 교육, 기고 등의 활동
- "외부 강연, 연설 등의 활동"의 정의 및 적용대상에 대한 구체적인 설명은 다음과 같다.
| - 외부 강연, 연설 등의 활동 : 임직원이 외부기관에서 다수인을 상대로 강연을 하거나 세미나, 포럼 기타 토론회에 참여하거나 그 외 다수인이 열람할 수 있도록 교육 자료 등을 제공하는 것 |
➤ 기본 원칙 (☞ 금융투자회사의 표준윤리준칙 제35조)
- 임직원은 외부기관에서 금융투자 업무*와 관련된 강연, 연설, 교육, 기고 등을 하고자 하는 경우 사전에 그 내용 및 원고 등의 자료를 회사에 보고하여야 한다.
| * | 표준윤리준칙상 금융투자업무를 전제로 하나 회사업무와 관련된 내용으로 폭넓게 적용할 것을 권고 |
- 회사는 강연, 연설, 교육, 기고 등의 내용 및 원고 등의 자료를 충분히 검토하여야 한다.
| 적용 예시 (△△증권 사례) |
| - 외부 강연, 연설 등의 활동을 하고자 하는 임직원은 사전에 준법감시담당부서장의 승인을 받아 활동하여야 한다. - 외부 강연, 연설 등의 활동 시 상품분석 기타 투자권유 의견을 제시하는 경우에는 강연, 연설 등의 활동의 절차와 함께 조사분석자료의 발간 또는 투자권유절차를 준수하여야 한다. - 임직원은 사전에 보고한 자료에 변경 사항이 있거나 대외활동 중 원고 등의 자료와 다른 내용을 이야기한 경우 반드시 회사에 그 사실을 보고하여야 한다. |
❏ 언론매체 접촉활동
- 언론매체의 정의 및 적용대상에 대한 구체적인 설명은 다음과 같다.
| 【언론중재 및 피해구제 등에 관한 법률 제2조(정의)】 12. "언론사"라 함은 방송사업자, 신문사업자, 잡지 등 정기간행물사업자, 뉴스통신사업자 및 인터넷신문사업자를 말한다. 3. "방송사업자"라 함은 방송법 제2조제3호 각목의 1에 따른 지상파방송사업자·종합유선방송사업자·위성방송사업자 및 방송채널사용사업자를 말한다. 5. "신문사업자"란「신문 등의 자유와 기능보장에 관한 법률→現 신문 등의 진흥에 관한 법률」제2조제3호에 따른 신문사업자를 말한다. ⇨ 신문을 발행하는 자 7. "잡지 등 정기간행물사업자"란「잡지 등 정기간행물의 진흥에 관한 법률」제2조제2호에 따른 정기간행물사업자 중 잡지 또는 기타간행물을 발행하는 자를 말한다. ⇨ 정기간행물을 발행하는 자로서 등록이나 신고를 필한 자 9. "뉴스통신사업자"라 함은 뉴스통신진흥에관한법률 제2조제3호의 규정에 의한 뉴스통신사업자를 말한다. ⇨ 뉴스통신사업을 하기 위하여 등록한 자로서 뉴스통신을 경영하는 법인 11. "인터넷신문사업자"라 함은「신문 등의 자유와 기능보장에 관한 법률」제2조제4호에 따른 인터넷신문사업자를 말한다. ⇨ 인터넷신문을 전자적으로 발행하는 자 |
➤ 기본 원칙 (☞ 금융투자회사의 표준윤리준칙 제36조)
- 임직원이 언론매체와 접촉하고자 하는 경우 사전에 관계부서(홍보부서 등)와 협의하여야 한다.
- 회사(준법감시부서 등)는 임직원의 언론매체 접촉계획에 대하여 상기 기본 준수사항 및 금지사항 등을 충분히 검토하여야 한다.
| 임직원의 언론매체 접촉 사전 검토 Check-List(△△증권 사례) |
| - 임직원이 주제에 대해 충분한 지식과 자격을 갖추고 있는지 여부 - 언급하는 내용이 합리적이고 정당한 사유 없이 시장이나 특정 금융상품의 가격, 증권 등의 발행 회사에 영향을 끼칠 수 있는 정보를 포함하고 있는지 여부 - 언급하는 내용이 고객에 관한 개인정보나 거래에 대한 정보 등을 포함하고 있는지 여부 - 언급하는 내용이 경쟁자(다른 회사 또는 임직원)에 대해서 이슈나 문제를 야기할 가능성이 있는 정보 등을 포함하고 있는지 여부 - 회사나 임직원(퇴직 또는 사직한 임직원 포함)의 평판 또는 명예에 부정적인 영향을 주거나 법률적인 분쟁이나 문제를 일으킬 수 있는 가능성이 있는지 여부 - 언급하는 내용이 복잡하거나 위험한 성격은 아닌지 여부, 언론매체를 통한 정보의 전달이 적정한지 여부 |
| 적용 예시 (△△증권 사례) |
| - 언론기관 접촉시 금융투자상품에 대한 분석 또는 기타 투자권유에 해당하는 의견을 제시하는 경우에는 언론기관 접촉의 절차와 함께 조사분석자료의 공표 또는 투자권유에 따른 절차를 준수하여야 한다. - 기업광고, 홍보 및 투자광고를 위하여 언론기관 접촉을 하는 경우에는 광고심사 절차를 준수하여야 한다. |
| 【"언론매체 접촉활동"과 "강연, 연설 등의 활동"의 구별】 - 강연, 연설 등의 활동이 언론기관을 통하여 이루어지는 경우에는 언론매체 접촉에 관한 내부통제기준과 강연, 연설 등의 활동에 관한 내부통제기준이 중복적용 될 수 있다. - 대체로 강연, 연설 등의 활동은 활동의 주체가 되는 임직원의 의견이 전체 행사의 주된 의견이 되는 경우임에 반하여, 언론매체 접촉은 해당 언론매체의 주된 의견과 무관하게 대외활동을 하는 임직원의 의견이 삽입되는 형식을 취하는 것에 불과하다는 점에서 의견형성의 주체에 차이가 있다고 볼 수 있다. |
❏ 전자통신수단을 이용한 활동
- "전자통신수단 이용시"의 정의 및 적용대상에 대한 구체적인 설명은 다음과 같다.
| - 전자통신수단 사용 : 인터넷게시판, 블로그, 트위터, 기타 웹사이트 등을 통해, 금융투자상품의 매매거래와 관련한 분석이나 투자권유 의견을 다수인이 볼 수 있도록 게시하거나 다수인과 실시간 대화의 형식으로 이를 표현하는 것을 말한다. |
➤ 기본 원칙 (☞ 금융투자회사의 표준윤리준칙 제37조)
- 임직원이 전자통신수단을 이용하여 대외활동을 하는 경우 상기 기본 준수사항, 금지사항과 함께 다음 각 호의 사항을 준수하여야 한다.
| 1. 금융투자상품에 대한 설명 등 업무와 관련된 사항을 게시하거나 대량의 메시지(전자우편 등)로 발송하고자 하는 경우 회사가 정하는 방법과 절차(투자광고에 해당하는 경우 관련 규제 준수 등)에 따라야 한다. 2. 투자자 등 고객의 이익을 부당하게 해하면서 자기, 회사 또는 제삼자의 이익을 위하여 이용하여서는 아니 된다. 3. 익명성이 보장되는 경우에도 비공개를 요하는 정보나 사실과 다른 내용을 게시하여서는 아니 된다. 4. 다른 임직원의 전자통신수단 계정을 도용하여서는 아니 된다. 5. 임직원은 직접 또는 임직원의 개인계좌(자기계산계좌 포함)를 통한 투자자금이나 그 밖의 투자를 위한 재산의 수취행위를 하여서는 아니 된다. |
| 적용 예시 (△△증권 사례) |
| - 회사로부터 승인을 받지 아니하고 회사 이름 및 소속을 이용한 대외활동을 하여서는 아니된다. - 전자통신수단을 사용하고자 하는 임직원은 사전에 준법감시담당부서장의 승인을 얻어 사용하여야 한다. - 전자통신수단 사용시 상품분석이나 기타 투자권유 의견을 제시하는 경우에는 동 절차와 함께 조사분석자료의 발간 또는 투자권유에 상응하는 절차를 준수하여야 한다. - 기업광고, 홍보 및 투자광고를 위하여 전자통신수단을 사용하는 경우에는 동 절차를 배제하고 광고심사 절차를 준수하여야 한다. |
| 대외활동, 언론기관 접촉 등 업무절차 적용 예시 (△△운용 사례) |
| 1. 목적 : 임직원이 업무와 관련된 대외활동(이하 대외활동이라 한다)을 함에 있어 준수하여야 할 원칙과 절차 등을 정함으로써, 건전한 시장질서를 확립하고 금융투자산업에 대한 신뢰 제고와 투자자 보호 2. 업무처리절차 가. 업무주기 : 수시 나. 관련 법규 : 금융투자회사 임직원의 업무 관련 대외활동 모범규준_협회 다. 업무절차 1) 담당팀 대외활동 요청접수 2) 해당팀장 및 본부장 결재 3) 경영기획팀 협조결재 및 컴플라이언스팀 사전협조결재. 승인 4) 담당자 대외활동 5) 컴플라이언스팀 리뷰 및 리스트 관리 3. 해당 대외 활동 가. 외부 강연, 연설, 교육, 기고 등의 활동 나. 신문, 방송 등 언론매체 접촉활동(「자본시장과 금융투자업에 관한 법률」제57조에 따른 투자광고를 위한 활동은 적용 제외) 다. 회사가 운영하지 않는 온라인 커뮤니티(블로그(Blog), 인터넷 카페 등), 소셜 네트워크 서비스(Social Network Service, SNS), 웹사이트 등(이하“전자통신수단”이라 한다)을 이용한 대외 접촉활동(회사내규에 따라 동 활동이 금지되는 경우는 적용 제외) 라. 기타 이에 준하는 사항으로 회사에서 대외활동으로 정한 사항 4. 사전 고려 사항 가. 관계법규 등의 위반 여부 나. 회사에 미치는 영향 다. 고객, 주주 및 회사 등과의 이해상충의 여부 및 정도 라. 대외활동의 대가로 지급받는 보수 또는 보상의 적절성 마. 대외활동을 하고자 하는 접촉 기관 등의 공신력, 사회적 평판 등 5. 임직원이 대외활동을 하는 경우 준수 필요사항 가. 회사의 공식의견이 아닌 경우 사견임을 명백히 표현하여야 한다. 나. 대외활동으로 인하여 회사의 주된 업무 수행에 지장을 주어서는 아니 된다. 다. 대외활동으로 인하여 금전적인 보상을 받게 되는 경우 회사에 신고하여야 한다. 라. 공정한 시장질서를 유지하고 건전한 투자문화 조성을 위해 최대한 노력하여야 한다. 6. 임직원이 대외활동을 하는 경우 금지사항 가. 업무상 취득한 비밀(미공개중요정보 등 포함)을 외부에 전송하거나 공개하는 행위 나. 회사가 승인하지 않은 중요자료나 홍보물 등을 배포하거나 사용하는 행위 다. 불확실한 사항을 단정적으로 표현하는 행위 또는 오해를 유발할 수 있는 주장이나 예측이 담긴 내용을 제공하는 행위 라. 합리적인 논거 없이 시장이나 특정 금융투자상품의 가격 또는 증권발행기업 등에 영향을 미칠 수 있는 내용을 언급하는 행위 마. 자신이 책임질 수 없는 사안에 대해 언급하는 행위 바. 주가조작 등 불공정거래나 부당권유 소지가 있는 내용을 제공하는 행위 사. 경쟁업체의 금융투자상품, 인력 및 정책 등에 대하여 사실과 다르거나 명확한 근거 없이 부정적으로 언급하는 행위 아. 관계법규에 따라 제공하는 경우를 제외하고 고객의 인적사항, 매매거래 정보 및 신용정보 등에 관한 내용을 제공하는 행위 ※ 대외활동을 하는 임직원이 그 활동으로 인하여 회사로부터 부여받은 주된 업무를 충실히 이행하지 못하거나 고객, 주주 및 회사 등과의 이해상충이 확대되는 경우 그 대외활동의 중단을 요구할 수 있으며 이 경우 해당 임직원은 회사의 요구에 즉시 따라야 한다. |
| 4. FAQ |
|
| Q1 | 금융투자회사의 임직원이 대외활동의 일환으로 강연, 연설, 교육, 기고 등을 통하여 특정 금융투자상품의 가치에 대한 주장이나 예측을 담고 있는 자료를 발표하는 경우, 조사분석자료 공표에 관한 관련법령 등에 의한 규제가 적용됩니까? |
☞ 영업규정 제2-25조제1호는 조사분석자료의 정의에 관하여 금융투자회사의 명의로 공표되는 것으로서 특정 금융투자상품(집합투자증권은 제외한다)의 가치에 대한 주장이나 예측을 담고 있는 자료를 의미한다고 규정하고 있습니다. 대외활동 과정에서 특정 금융투자상품의 가치에 대한 주장이나 예측에 관한 내용으로 강연, 연설 등의 활동을 하는 경우에 금융투자회사 명의로 발표하는 자료가 아닌 이상 조사분석자료 공표에 관한 관련법령 등에 의한 규제대상으로 볼 수는 없습니다. 다만, 이 경우에도 대외활동의 주체인 임직원은 소속회사의 의견이 아닌 자신의 사견임을 분명히 밝히는 것이 바람직합니다. 또한, 투자권유는 회사 차원에서도 이루어질 수 있지만 임직원 개인 차원에서도 있을 수 있으므로, 투자권유로 해석될 수 있는 대외활동을 하는 경우에는 투자권유 절차도 준수해야 합니다.
| Q2 | 금융투자회사의 임직원이 온라인상에 특정 금융투자상품에 대한 매수추천 등의 의견이 담긴 개인 블로그 등을 개설하여 운영하는 경우에도 "대외활동"에 따른 규제를 적용받습니까? |
☞ 임직원이 온라인상에서 블로그 등을 개설하여 특정 금융투자상품에 대한 매수추천 등의 의견을 게시하고자 하는 경우에는 사전에 준법감시인이 정하는 절차와 방법(예: 준법감시인에게 사전에 신고하게 하여 준법감시인이 게시내용을 주기적으로 점검하는 등 회사의 내부통제 하에 두거나 블로그 등의 내용에 소속회사 또는 개인연락처를 밝히지 못하도록 하는 등)에 따라야 합니다.
| Compliance Check List |
| Check 항목 | 근거 규정 | 주 기 | 담당자 | 비고 |
| ➤ 임직원의 외부 강연시 사전에 그 강연 내용 및 원고 등에 대한 검토를 받고 임직원 준수사항을 적정하게 준수하였는지 여부 | 금융투자회사의 표준윤리준칙 제35조 | |||
| ➤ 언론매체 접촉시 임직원 준수사항을 적정하게 준수하였는지 여부 | 금융투자회사의 표준윤리준칙 제36조 | |||
| ➤ 전자통신수단 이용시 임직원 준수사항을 적정하게 준수하였는지 여부 | 금융투자회사의 표준윤리준칙 제37조 |
| 1. 관련 규정 등 |
|
| 자본시장법시행령 | 제68조(불건전영업행위의 금지) |
| 제87조(불건전영업행위의 금지) | |
| 제99조(불건전영업행위의 금지) | |
| 제109조(불건전영업행위의 금지) | |
| 금융투자업규정(금융위원회) | 제4-18조(투자매매업자·투자중개업자의 이익제공·수령기준) |
| 제4-61조(집합투자업자의 이익제공 기준) | |
| 제4-62조(집합투자업자의 이익수령 기준) | |
| 제4-76조(투자일임업자의 이익제공·수령기준) | |
| 제4-92조(신탁업자의 이익제공·수령기준) | |
| 영업규정(금융투자협회) | 제2-63조(목적 등) |
| 제2-64조(재산상 이익의 가치 산정) | |
| 제2-65조(재산상 이익의 제공한도) | |
| 제2-66조(재산상 이익의 수령한도) | |
| 제2-67조(재산상 이익의 제공 및 수령절차) | |
| 제2-68조(부당한 재산상 이익의 제공 및 수령 금지) | |
| 표준내부통제기준(금융투자협회) | 제47조(법인영업) |
| 기타 참고자료(금융투자협회) | 재산상 이익 제공 및 수령규제 관련 FAQ |
| (공정거래위원회) | 경품류 제공에 관한 불공정 거래 행위의 유형 및 기준 지정 고시 |
| (퇴직연금감독규정) | 제16조(특별한 이익) |
| (특정경제범죄가중처벌법) | 제5조(수재 등의 죄), 제6조(증재 등의 죄), 제7조(알선수재의 죄) |
[참고] 금융투자업규정 요약
| 조문 | 제공자 | 관련성 | 수령자 또는 제공자 |
| §4-18 | 투자매매ㆍ중개업자 (임직원포함) | 투자매매ㆍ중개계약 체결 | 투자자 거래상대방 |
| §4-61 | 집합투자업자 (임직원 포함) | 집합투자증권 판매 ⇨ | 투자중개업자 (임직원 및 투자권유대행인 포함) |
| §4-62 | 집합투자증권 운용 ⇦ | ||
| §4-76 | 투자일임업자 (임직원포함) | 투자일임계약 체결, 투자일임재산 운용 | 투자자 거래상대방 |
| §4-92 | 신탁업자 (임직원포함) | 신탁계약의 체결, 신탁재산 운용 | 수익자 거래상대방 |
| 2. 재산상 이익의 정의 (☞ 영업규정 제2-63조) |
|
➤ 금융투자회사가 해당 거래상대방에게 업무와 관련하여 제공하는 금전, 물품, 편익 등
| 3. 재산상 이익의 제공 및 수령 |
|
❏ 제공·수령절차
➤ 제공절차 : 제공목적, 제공내용, 제공일자, 거래상대방, 경제적 가치 등이 기재된 문서를 미리 준법감시인에게 보고한다. (부득이한 경우 사후보고 가능)
➤ 수령절차 : 수령사유, 수령내용, 수령일자, 제공 상대방, 경제적 가치 등이 기재된 문서를 준법감시인에게 보고한다.
※ 일반적으로 수령 후 보고하는 경우가 많으므로 수령 후 보고를 원칙으로 하되, 수령이 불가한 경우 회사 내부의 절차 등에 따라 처리함
❏ 제공한도
➤ 동일인 한도(거래상대방 1인당 한도) : 1회 20만원, 연간 100만원 초과 불가. 다만, 준법감시인 또는 대표이사가 사전승인(부득이한 경우 사후보고 대체 가능)한 경우 초과 가능하다.
➤ 준법감시인 승인으로도 초과 불가한 연간한도 (☞ 영업규정 제2-65조 제3항)
| 1. 거래상대방이 투자자가 아닌 경우 : 500만원 2. 거래상대방이 투자자인 경우 : 직전 또는 당해 회계연도 기간 중 당해 투자자로부터 받은 수수료 및 보수 등 합계액의 100분의10과 500만원 중 큰 금액. 다만, 투자자가 법인, 그 밖의 단체인 경우 그 임직원에 대해서는 500만원 |
➤ 한도 산정 시 예외사항 : 집합투자업자가 집합투자증권의 판매와 관련하여 판매회사에 제공하는 경우, 해외에서 이루어지는 외국인투자자를 상대로 한 기업설명회와 관련하여 투자대상기업 임직원(IR 담당자 등)에게 제공하는 교통비 및 숙박비
➤ 가치산정 방법 (☞ 영업규정 제2-64조)
| 1. 금전의 경우 해당 금액 2. 물품의 경우 구입비용 3. 접대의 경우 해당 접대에 소요된 비용. 다만, 금융투자회사 임직원과 거래상대방이 공동으로 참석한 경우 해당 비용은 전체 소요경비 중 거래상대방이 점유한 비율에 따라 산정된 금액으로 한다. 4. 연수ㆍ기업설명회·기업탐방·세미나의 경우 거래상대방에게 직접적으로 제공되었거나 제공받은 비용 5. 제1호부터 제4호까지에 해당하지 아니하는 재산상 이익의 경우 해당 재산상 이익의 구입 또는 제공에 소요된 실비 |
※ 예를 들어 세미나의 경우 간접적으로 지출된 연회실 사용료나 강사료 등은 제외하고 거래상대방에게 직접 지급된 선물, 식사료 등만을 계산한다.
➤ 동일인 한도 산정 제외 대상 (☞ 영업규정 제2-65조⑤⑥)
| 1. 추첨 기타 우연성을 이용하는 방법 또는 특정행위의 우열이나 정오의 방법(이하 이 항에서 "추첨등"이라 함)으로 선정된 거래상대방에 대하여 제공하는 재산상 이익 2. 토지신탁수익의 신탁종료 전 지급 ➭"토지신탁수익의 신탁종료 전 지급 기준"만을 적용 |
➤ 재산상 이익에서의 제외 (☞ 영업규정 제2-63조②)
| 영업규정 제2-63조(목적 등) ② 제1항에 불구하고 다음 각 호의 어느 하나에 해당하는 경우에는 재산상 이익으로 보지 아니한다.(개정 2009.10.27) 1. 금융투자상품에 대한 가치분석·매매정보 또는 주문의 집행 등을 위하여 자체적으로 개발한 소프트웨어 및 해당 소프트웨어의 활용에 불가피한 컴퓨터 등 전산기기 2. 금융투자회사가 자체적으로 작성한 조사분석자료(개정 2009.10.27) 3. 경제적 가치가 3만 원 이하의 물품 또는 식사(개정 2009.10.27) 4. 20만 원 이하의 경조비 및 조화ㆍ화환(개정 2009.10.27) 5. 국내에서 불특정 다수를 대상으로 하여 개최되는 세미나 또는 설명회로서 1인당 재산상 이익의 제공금액을 산정하기 곤란한 경우 그 비용. 이 경우 대표이사 또는 준법감시인은 그 비용의 적정성 등을 사전에 확인하여야 한다.(신설 2009.10.27) |
※ 재산상 이익으로 보지 않는다는 의미는 재산상 이익 관련 규제 대상이 아니라는 의미이므로 동 규정에 해당되는지 여부가 불명확한 경우 반드시 사전에 컴플라이언스부와 상의하여야 한다.
➤ 금융투자회사의 연간 한도
| 1. 영업수익이 1천억 원 이하인 경우 : 영업수익의 100분의3과 10억원 중 큰 금액 2. 영업수익이 1천억 원 초과인 경우 : 영업수익의 100분의1 또는 30억원 중 큰 금액 |
❏ 수령한도
| 영업규정 제2-66조(재산상 이익의 수령한도) ① 금융투자회사는 회사 또는 임직원등이 거래상대방으로부터 1회당 및 동일 회계연도 기간 중 제공받을 수 있는 재산상 이익의 한도를 정하여야 한다. |
➤ 동일인 한도(거래상대방 1인당 한도) : 1회 ( )원, 연간 또는 동일회계연도 ( )원
| 재산상 이익 수령한도 관련 사례 (△△증권) |
| 1회 20만원, 연간(회계연도) 100만원 |
❏ 기록관리
| 영업규정 제2-67조(재산상 이익의 제공 및 수령절차) ② 금융투자회사는 거래상대방에게 제공하였거나 거래상대방으로부터 제공받은 재산상 이익의 내역을 5년 이상의 기간 동안 기록·보관하여야 하며, 거래상대방 소속 기관의 장이 서면에 의하여 소속 임직원 및 투자권유대행인에 대한 재산상 이익의 제공 내역을 요청하는 경우 이에 응하여야 한다. (개정 2009.10.27) |
| 4. 부당한 재산상 이익의 제공 및 수령 금지 |
|
| 영업규정 제2-68조(부당한 재산상 이익의 제공 및 수령금지)① 금융투자회사는 다음 각 호의 어느 하나에 해당하는 경우 재산상 이익을 제공하거나 제공받아서는 아니 된다.(개정 2009.10.27) 1. 경제적 가치의 크기가 일반인이 통상적으로 이해하는 수준을 초과하는 경우 2. 재산상 이익의 내용이 사회적 상규에 반하거나 거래상대방의 공정한 업무수행을 저해하는 경우 3. 재산상 이익의 제공 또는 수령이 비정상적인 조건의 금융투자상품 매매거래, 투자자문계약, 투자일임계약 또는 신탁계약의 체결 등의 방법으로 이루어지는 경우 4. 다음 각 목의 어느 하나에 해당하는 경우로서 거래상대방에게 금전, 상품권, 금융투자상품을 제공하는 경우. 다만, 사용범위가 공연ㆍ운동경기 관람, 도서ㆍ음반 구입 등 문화활동으로 한정된 상품권을 제공하는 경우는 제외한다.(개정 2009.10.27) 가. 집합투자회사, 투자일임회사(투자일임업을 영위하는 금융투자회사를 말한다. 이하 같다) 또는 신탁회사 등 타인의 재산을 일임 받아 이를 금융투자회사가 취급하는 금융투자상품 등에 운용하는 것을 업무로 영위하는 자(그 임원 및 재산의 운용에 관하여 의사결정을 하는 자를 포함한다)에게 제공하는 경우(개정 2009.10.27, 2009.12.14) 나. 법인 기타 단체의 고유재산관리업무를 수행하는 자에게 제공하는 경우(개정 2009.10.27) 다. 집합투자회사가 자신이 운용하는 집합투자기구의 집합투자증권을 판매하는 투자매매회사(투자매매업을 영위하는 금융투자회사를 말한다. 이하 같다), 투자중개회사(투자중개업을 영위하는 금융투자회사를 말한다. 이하 같다) 및 그 임직원과 투자권유대행인에게 제공하는 경우(개정 2009.10.27) 5. 재산상 이익의 제공 또는 수령이 위법ㆍ부당행위의 은닉 또는 그 대가를 목적으로 하는 경우 6. 거래상대방만 참석한 여가 및 오락 활동 등에 수반되는 비용을 제공하는 경우 7. 금융투자상품 및 경제정보 등과 관련된 전산기기의 구입이나 통신서비스 이용에 소요되는 비용을 제공하거나 제공받는 경우. 다만, 제2-63조제2항제1호에 해당하는 경우는 제외한다. 8. 집합투자회사가 자신이 운용하는 집합투자기구의 집합투자증권의 판매실적에 연동하여 이를 판매하는 투자매매회사ㆍ투자중개회사(그 임직원 및 투자권유대행인을 포함한다)에게 재산상 이익을 제공하는 경우(신설 2009.10.27) 9. 투자매매회사 또는 투자중개회사가 판매회사의 변경 또는 변경에 따른 이동액을 조건으로 하여 재산상 이익을 제공하는 경우(신설 2010.1.29) ② 금융투자회사는 재산상 이익의 제공과 관련하여 거래상대방에게 비정상적인 조건의 금융투자상품의 매매거래나 투자자문계약, 투자일임계약 또는 신탁계약의 체결 등을 요구하여서는 아니 된다. ③ 금융투자회사는 임직원 및 투자권유대행인이 이 장의 규정을 위반하여 제공한 재산상 이익을 보전하여 주어서는 아니 된다.(개정 2009.10.27) |
➤ 영업규정 제2-68조에서는 금융투자회사가 재산상 이익을 제공하거나 수령하는 것이 금지되는 경우를 열거하고 있다. 위 규정은 재산상 이익의 내용이 사회적 상규에 반하거나 제공 또는 수령의 결과가 불건전한 거래형태를 유발할 가능성이 매우 높은 경우 등을 원칙적으로 금지하고자 하는 취지이므로, 각 임직원은 위 규정의 내용을 숙지하고 위배되지 않도록 주의하여야 한다.
❏ 특정경제범죄가중처벌법의 적용
| 특정 경제범죄 가중처벌 등에 관한 법률 제5조(수재 등의 죄) ① 금융회사등의 임직원이 그 직무에 관하여 금품이나 그 밖의 이익을 수수(收受), 요구 또는 약속하였을 때에는 5년 이하의 징역 또는 10년 이하의 자격정지에 처한다. ② 금융회사등의 임직원이 그 직무에 관하여 부정한 청탁을 받고 제3자에게 금품이나 그 밖의 이익을 공여(供與)하게 하거나 공여하게 할 것을 요구 또는 약속하였을 때에는 제1항과 같은 형에 처한다. ③ 금융회사등의 임직원이 그 지위를 이용하여 소속 금융회사등 또는 다른 금융회사등의 임직원의 직무에 속하는 사항의 알선에 관하여 금품이나 그 밖의 이익을 수수, 요구 또는 약속하였을 때에는 제1항과 같은 형에 처한다. ④ 제1항부터 제3항까지의 경우에 수수, 요구 또는 약속한 금품이나 그 밖의 이익의 가액(이하 이 조에서 "수수액"이라 한다)이 3천만원 이상일 때에는 다음 각 호의 구분에 따라 가중처벌한다. 1. 수수액이 1억원 이상일 때: 무기 또는 10년 이상의 징역 2. 수수액이 5천만원 이상 1억원 미만일 때: 7년 이상의 유기징역 3. 수수액이 3천만원 이상 5천만원 미만일 때: 5년 이상의 유기징역 ⑤ 제1항부터 제4항까지의 경우에 수수액의 2배 이상 5배 이하의 벌금을 병과한다. [전문개정 2012.2.10] 특정 경제범죄 가중처벌 등에 관한 법률 제6조(증재 등의 죄) ① 제5조에 따른 금품이나 그 밖의 이익을 약속, 공여 또는 공여의 의사를 표시한 사람은 5년 이하의 징역 또는 3천만원 이하의 벌금에 처한다. ② 제1항의 행위에 제공할 목적으로 제3자에게 금품을 교부하거나 그 정황을 알면서 교부받은 사람은 제1항과 같은 형에 처한다. [전문개정 2012.2.10] 특정 경제범죄 가중처벌 등에 관한 법률 제7조(알선수재의 죄) 금융회사등의 임직원의 직무에 속하는 사항의 알선에 관하여 금품이나 그 밖의 이익을 수수, 요구 또는 약속한 사람 또는 제3자에게 이를 공여하게 하거나 공여하게 할 것을 요구 또는 약속한 사람은 5년 이하의 징역 또는 5천만원 이하의 벌금에 처한다. [전문개정 2012.2.10] |
※ 특정경제범죄가중처벌법에 따른 뇌물수수 및 알선이 성립하는 경우, 사용자(회사)로부터의 업무상 배임 등으로 추가 고발 될 수 있으며, 형사상의 추가 범죄가 성립할 수 있음.(병합되어 포괄일죄로 다루어지지 않고, 개별사건으로 취급되어 각각 처벌함)
| 5. 공정거래위원회 '경품류제공에 관한 불공정거래행위의 유형 및 기준지정고시' |
|
❏ 경품류
➤ 사업자(또는 비용 부담의 주체)가 일반소비자에게 제공하는 경제상 이익
| 1. 물품, 금전, 할인권, 상품권 기타 유가증권 2. 연예, 영화, 운동경기 또는 여행 등에의 초대권 3. 편익 등의 용역 4. 기타 |
➤ 경품류 종류
| - 소비자 현상경품류 : 상품이나 용역의 거래에 부수하여 현상의 방법으로 제공 |
※ "현상의 방법" : 추첨 또는 기타 우연성을 이용하는 방법 또는 특정행위의 우열이나 정오에 의한 방법
❏ 불공정거래행위
➤ 부당 경품제공 행위
| - 경품가액 합계액이 예상매출액의 3%를 초과하거나, 각 개별 경품류가액이 2천만원을 초과하는 경우, 다만 경품부상품의 총 합계액이 3천만원 이하인 경우는 예외 * 경품가액(5백만원→2천만원) 및 경품총액(1%→3%) 한도 상향 등(12.11.7 시행, 3년 한시적 완화) |
➤ 예외사항
| 1. 창업, 개업행사 또는 신규사업분야 진출로 인한 신상품발매행사시 3개월간 규정 미적용 2. 실전투자행위를 통해 수익률이 높은 자에게 포상금을 제공하는 경우는 상대방 노고에 대한 보수로 인정되어 부당 경품제공 행위에 해당되지 않음 |
| 6. 퇴직연금사업자의 사용자 또는 가입자에 대한 특별한 이익제공 불가 |
|
❏ 특별한 이익 (☞ 퇴직연금감독규정 제16조(특별한 이익) (신설 2011.10.19))
➤ 퇴직연금사업자가 사용자 또는 가입자에게 비용의 부담, 유·무형 재산 등 경제적 편익 제공 및 유리한 거래 조건 제공하는 것을 약속하는 행위를 특별이익으로 규정
| 1. 사용자 또는 가입자가 지불하여야 할 비용의 일부 또는 전부의 부담 2. 금전적 가치가 있는 유·무형의 재산 또는 경제적 편익 제공 3. 여·수신금리 우대 등 퇴직연금 이외의 거래에 있어 통상의 거래조건보다 유리한 거래조건의 제공 4. 퇴직연금계약 이외의 다른 거래실적을 반영한 퇴직연금 상품의 금리우대 5. 퇴직연금 가입을 이유로 사용자 또는 사용자와 이해관계가 있는 자의 재화·용역을 구매해 달라는 사용자의 요구에 응하는 행위 |
- 제공된 특별이익의 금액이 3만원 이하인 경우(다만, 특별이익 해당여부는 사용자 및 가입자 각각에 대해 개별적으로 적용)와 가입자 등의 퇴직연금 운용의 합리성 증진과 운용성과 개선을 위한 것으로서 다음 각 호에 해당하는 것은 특별이익으로 보지 아니한다.
| 1. 퇴직연금과 관련된 가입자 대상 설명회 개최비용의 부담 2. 퇴직연금 운용, 회계, 세무 관련 교육 및 상담 비용의 부담 |
➤ 주요 특별이익 제공 형태 (☞ 감독원 보도자료 "퇴직연금 감독규정 개정·시행" (2011.10.19))
| 분류 | 주요 내용 |
| 1. 금품의 제공 | 상품권, 물품, 사내복지기금 출연 등 |
| 2. 부당한 부가서비스 제공 | 콘도, 연수원 휴양시설, 재화구매 등 |
| 3. 가입자 비용 대신 부담 | 동호회 행사비용 대신 부담 등 |
※ 은행의 여·수신금리 및 수수료(송금·환전) 우대는 통상의 거래조건보다 유리한 거래의 조건을 제공하는 경우 특별이익에 해당 (예시 : 고객별 평가 등을 하지 않고 퇴직연금 가입만을 이유로 우대 조건 적용)
| 7. 검사 사례 |
|
|
|
❏ 특정 금융투자상품 매매권유 관련 재산적 이익 제공 및 수취
|
|
| 8. FAQ |
|
✔ 거래상대방
| Q1 | 거래상대방의 개념이 투자자 및 거래상대방으로 규정에 기술되어 있는데, 모두 통칭하여 거래상대방으로 취급하여도 됩니까? |
☞ 금융투자업자별로 재산상 이익 수령·제공의 상대방이 다소 상이하나, 이는 규정상 명칭이 투자자로 되어있는지 또는 거래상대방으로 되어있는지에 따라 형식적으로 구별하는 것이 아니라 실질적으로 해석해야 합니다. 따라서 법령의 취지에 비추어 규제대상이 되는 상대방에 해당된다면, 형식적인 명칭 여하에 따라 규제방향이 달라지지 않습니다.
| Q2 | 잠재적 고객을 거래상대방으로 볼 수 있습니까? |
☞ 원칙적으로 잠재적 고객도 거래상대방으로 볼 수 있습니다. 현재 거래관계가 없는 거래상대방의 경우에도 향후 투자매매·중개계약의 체결을 유도하기 위하여 제공하는 재산상 이익에 해당한다면 광의의 "계약의 체결과 관련하여"라는 개념에 포섭된다고 볼 수 있기 때문입니다. 다만, 길거리 홍보 등의 규제를 적용하기에 적절하지 아니한 경우에는 구체적인 사안에 따라 거래상대방의 범위에서 제외되는 경우도 있습니다.
| Q3 | 재산상 이익을 제공한 고객이 투자매매계약 또는 투자중개계약을 체결하지 아니한 경우에도 거래상대방의 범위에 포함됩니까? |
☞ 투자매매·중개계약의 체결을 목적으로 제공하였다면 실제 계약체결로 이어지지 아니 하였더라도 "투자매매·중개계약의 체결과 관련성"이 있으므로 거래상대방으로서 규제의 적용대상에 포함됩니다.
| Q4 | 은행 등 겸영 금융투자회사가 금융투자업과 무관하다고 볼 수 있는 고객에게 재산상 이익을 제공하는 경우에도 재산상 이익에 관한 규제를 적용받습니까? |
☞ 은행고객은 은행의 고유업무(예금, 대출 등)의 대상고객이 될 수도 있고 금융투자업무(펀드매매)의 거래상대방이 될 수도 있으나, 제공 목적이 "투자매매·중개계약, 신탁계약 체결 등 금융투자업무와 관련성"이 있는 경우에 한하여 재산상 이익 규제가 적용됨을 유의하셔야 합니다.
| Q5 | 투자매매업자 또는 투자중개업자의 후선 관리부서(총무부, 인사부 등)직원이 금융투자업 이외의 업무와 관련(전산시스템 관리업체 등)하여 재산상 이익을 제공하는 경우에 재산상 이익 규제가 적용됩니까? |
☞ 금융투자업무(투자매매업, 투자중개업, 집합투자업, 투자일임업, 신탁업의 계약체결과 관련)와 무관한 거래상대방에 대한 재산상 이익의 제공, 수령은 규제 적용대상이 아닙니다.
✔ 재산상 이익에 해당하는지 여부
| Q6 | 마일리지와 기프티콘(Gifticon)이 재산상 이익에 해당됩니까? |
☞ 해당합니다.
✔ 재산상 이익이 아닌 경우
| Q7 | 동일 법인의 임직원 3명에게 1인당 3만원의 식사를 제공하여 총 합계가 9만원이 되었을 때, 재산상이익에 해당합니까? 즉, 재산상 이익의 범위에서 제외되는 3만 원 이하의 식사를 판단하는 기준이 인별 기준입니까? 아니면 법인합계 기준입니까? |
☞ 인별 기준으로 적용하면 됩니다.
| Q8 | 입출금 수수료 등 부가서비스 수수료 또는 연체 이자율의 할인, 면제시 할인 또는 면제 금액이 재산상 이익에 해당합니까? |
☞ 현재 위탁수수료 할인·면제를 재산상 이익으로 간주하고 있지 않는 바, 동일선상에서 부가서비스 수수료 또는 연체 이자율에 대한 할인, 면제는 재산상 이익에서 제외되는 것으로 간주하고 있습니다.
| Q9 | 거래상대방에게 4만원에 상당하는 물품을 제공하였습니다. 3만 원 이하의 물품은 재산상 이익에서 제외된다고 규정되어 있으므로 이를 초과하는 1만원만 이익액으로 산정하면 됩니까? |
☞ 아닙니다. 4만원에 상당하는 물품을 제공한 경우 4만원 전체를 재산상 이익액으로 산정하여야 합니다.
| Q10 | 20만 원 이하의 경조비 및 조화·화환은 재산상 이익에서 제외됩니다. 이 경우 각각 20만 원 이하를 의미하는 것입니까? 아니면 합산하여 20만 원 이하를 의미하는 것입니까? |
☞ 경조비, 조화·화환을 모두 합하여 20만원 이하인 경우에 재산상 이익에서 제외됩니다.
| Q11 | 재산상 이익에서 제외되는 경조비 및 조화·화환의 제공 범위는 어떻게 됩니까? |
☞ 대체로 경축 또는 조문 비용이라 할 것이나 광의로 해석되지는 않습니다. 일반적으로 결혼, 돌, 상 이외에 "개업", "주주총회", "사무실 이전" 등은 포함될 수 있습니다.
| Q12 | 받은 수수료를 환급하는 경우 재산상 이익에 해당합니까? |
☞ 회사는 정당한 사유가 있는 한 고객별로 차등화된 수수료를 부과할 수 있으므로(자본시장법 제58조제2항) 수수료 할인·면제시 이를 재산상 이익으로 간주하지 않습니다. 그러나 수수료 환급의 경우에는 정당한 사유가 있는 수수료 정책의 결과가 아닌 재산상 이익의 제공 형태로서, 경제적으로 수수료 할인 또는 면제와 동일한 효과를 만들어 내는 것입니다. 따라서 환급의 경우에는 재산상 이익에 해당합니다.
✔ 재산상 이익의 가치 산정
| Q13 | 상품권의 경우 회사의 구입비용과 액면가격에 차이가 있습니다. 한도산정시 어떤 금액을 기준으로 하여야 합니까? |
☞ 금전, 물품, 접대 등을 제외한 모든 재산상 이익의 가치산정은 해당 재산상 이익의 구입 또는 제공에 소요된 실비로 산정토록 규정되어 있습니다. 따라서 상품권의 경우 구입가격을 재산상 이익 가액으로 산정하시면 됩니다.
| Q14 | 물품을 구입시 구입비용과 배송하기 위해 지출된 택배비용이 있습니다. 배송비를 재산상 이익으로 보아야 합니까? |
☞ 영업규정 제2-64조제2호에 의하면 회사가 거래상대방에게 제공하거나 수령한 재산상 이익이 물품인 경우 재산상 이익의 가치는 구입비용으로 산정하도록 되어 있습니다. 따라서 배송비는 재산상 이익으로 산정하지 않으셔도 무방합니다.
| Q15 | 영업규정 제2-64조에 의하면 연수·기업설명회·기업탐방·세미나의 경우 거래상대방에게 직접적으로 제공되었거나 제공받은 비용을 재산상 이익의 가치로 산정하게 되어 있습니다. 위 규정에서 ‘직접적으로 제공되었거나 제공받은 비용'의 의미가 무엇입니까 |
☞ 연수·기업설명회·기업탐방·세미나 개최와 관련하여 소요된 총 비용 중 1인에게 직접적으로 귀속되는 비용을 의미합니다. 일반적으로 교통비, 숙박비, 식비, 접대비, 기념품 등이 이에 해당된다고 볼 수 있습니다.
| Q16 | 금융투자상품 판매시 쿠폰북을 제공하려고 하는데 이러한 쿠폰북도 재산상 이익에 해당되는지요? 만약 해당한다면 그 재산상 이익의 가치를 어떻게 산정하여야 합니까? |
☞ 영업규정(제2-64조제5호)에 의하면 금전, 물품, 접대비 등을 제외한 재산상 이익의 경우 해당 재산상 이익의 구입 또는 제공에 소요된 실비를 재산상 이익의 가치로 산정하도록 하고 있습니다. 따라서 쿠폰북을 구입함에 있어 지불한 비용이 있는 경우 그 비용을 재산상 이익으로 산정하여야 합니다.
| Q17 | 펀드 가입고객에 대하여 상해보험에 가입시켜 준 후 보험료를 펀드 판매회사의 판매보수 수익에서 납부하는 경우 이와 같은 비용 지급이 재산상 이익의 제공에 해당된다면, 편익제공일 및 재산상 이익의 가치산정 방법은 어떠한 방식으로 해야 합니까? |
☞ 회사가 이익의 제공주체가 되어 투자매매·중개계약의 체결과 관련하여 고객에게 상해보험을 가입시켜 주고 보험료를 대납하였다면, 상해보험 가입이라는 이익이 귀속하므로 재산상 이익에는 해당한다고 볼 수 있습니다. 이 경우 보험료 납입일은 편익제공일에, 납입보험료는 제공한 재산상 이익의 가치에 각각 해당합니다.
| Q18 | 모든 계좌보유 고객을 대상으로 선착순으로 24개월 할부 형태로 지급하며, 기본 통신요금은 고객이 부담하고 일정기준에 해당되는 경우 월 할부금(11,000원)을 당사가 지급하나, 고객이 할부기간 내 해지하는 경우 중도해지시 고객이 잔여 할부금 및 통신보조금에 대한 위약금을 부담하게 되는 "아이폰 무료지급 이벤트"가 있습니다. 이러한 경우에도 재산상 이익 제공에 해당되는지요? 만약 해당된다면 이익제공일 및 재산상 이익의 가치산정은 어떻게 해야 합니까? |
☞ 해당됩니다. 제공금액, 제공일은 월할부금액과 월할부금 제공일로 처리하시면 됩니다.
| Q19 | 동일거래 상대방에게 1회당 제공할 수 있는 재산상이익은 20만원, 연간 100만원으로 되어 있는데 이때 동일 거래상대방이란 법인의 경우, 해당 법인내 임직원 합산을 기준으로 합니까? 아니면 개인별 기준입니까? |
☞ 동일 법인내에서 개인별로 1회당 제공한도 및 연간한도를 관리하는 것은 가능합니다. 관리상 편의를 위해 법인내 개인별 한도와 법인한도를 별도로 유지하는 것을 허용하는 취지입니다.
| Q20 | 같은 날 수회 재산상 이익을 제공한 경우, 제공한 재산상 이익의 가치를 산정함에 있어 같은 날 제공된 재산상 이익을 모두 합산하여 산정하여야 합니까? 아니면 1회당 제공된 재산상 이익을 기준으로 산정하여야 합니까? |
☞ 합산이 불가능하거나 곤란한 경우를 제외하고는 일별기준으로 합산하여 적용하는 것이 규제취지에 부합합니다.
| Q21 | 추첨 기타 우연성을 이용하는 방법 또는 특정행위의 우열이나 정오의 방법으로 선정된 거래상대방에 대한 재산상 이익은 동일인 한도(1회 및 연간한도)를 적용받지 않는데, 특정행위의 우열의 방법으로 선정하는 방식에 선착순의 방법도 포함됩니까? |
☞ 포함됩니다. 따라서 동일인 한도는 적용되지 않으며 금융투자회사에 대한 연간 총한도 규제만 적용됩니다.
| Q22 | 동일인 한도의 규제 적용이 면제되는 ‘추첨 기타 우연성을 이용하는 방법 또는 특정행위의 우열이나 정오의 방법'의 구체적인 사례는 어떠합니까? |
☞ 추첨 기타 우연성을 이용하는 방법 또는 특정행위의 우열ㆍ정오 등에 의해 선정된 거래상대방에 대한 재산상 이익 제공은 일회성 이벤트의 성격이 강하므로, 일상적·계속적 거래관계를 고려하여 설정된 동일인 한도(1회 및 연간한도)규제 대상에서 제외하고 있습니다. 여기서 협회는 ‘추첨 기타 우연성을 이용하는 방법 또는 특정행위의 우열이나 정오의 방법'을 공정거래위원회의「경품류 제공에 관한 불공정 거래 행위의 유형 및 기준 지정 고시」의 개념과 동일하게 해석하고 있습니다.
| 「경품류 제공에 관한 불공정 거래 행위의 유형 및 기준 지정 고시」 제6조【현상의 정의】 ② 제1항에서 추첨 기타 우연성을 이용하는 방법이라 함은 다음 각 호의 1에 해당하는 경우를 말한다. 1. 추첨권을 사용하는 방법 2. 영수증, 상품의 용기·포장 등을 이용하여 추첨을 행하는 방법 3. 상품의 일부에만 경품류 또는 당첨권을 넣은 후 구입자가 어느 상품에 경품류 또는 당첨권이 들어 있는지 알지 못하게 하는 방법 4. 모든 상품에 경품류 또는 당첨권을 넣되 경품류 또는 당첨권가액에 차등이 있고 구입자가 그 경품류 또는 당첨권의 가액을 알 수 없게 하는 방법 5. 자연현상 기타 미래에 발생될 사건을 대상으로 일정한 조건을 설정하고, 설정된 조건이 이루어지는 경우에 약정된 경품을 거래상대방 모두 또는 일부에게 제공하는 방법 ③ 제1항에서 특정행위의 우열이나 정오에 의하는 방법이라 함은 다음 각 호의 1에 해당하는 경우를 말한다. 1. 응모시에 일시적으로 명백하지 아니한 사항에 대한 예상을 모집하여 그 회답의 우열 또는 정오에 의하는 방법 2. 사업자 또는 상품에 관한 정보·지식 기타 취미·오락·교양 등에 관한 문제의 회답을 모집하여 그 회답의 우열 또는 정오에 의하는 방법 3. 경기·연기·유기 등의 우열에 의하는 방법 |
| Q23 | 다음과 같은 재산상 이익을 제공함에 있어 재산상 이익 규제를 적용하기 애매한 부분들이 나오고 있어 문의를 드립니다.
업무상 제휴관계에 있는 온라인 교육 서비스업체와 연 단위로 계약을 체결하고 계약체결시 이용고객수와 관련 없이 계약금액을 지불합니다. 따라서 1인당 재산상 이익을 산정하려면 연 단위로 계약이 체결되기 때문에 제휴서비스업체와 계약기간(통상 1년)이 종료되어야 1인당 재산상이익(계약금액 / 이용고객수)의 가치를 산정할 수 있습니다. 1인당 재산상 이익 가치 산정시에도 무료강좌만 이용한 고객도 있고, 가입 후 이용하지 않는 고객도 있을 수 있고, 무료강좌와 유료강좌의 할인을 받은 경우도 있으므로 이용대비 정확한 1인당 가치 산정, 제공시점 산정 등이 곤란합니다. 이와 관련하여 특정고객을 대상으로 하지 않고 모든 고객을 대상으로 광범위하고 거래상대방이 업무와 관련된 이벤트도 아니므로 불공정한 거래행위를 조장할 가능성도 희박해 보이므로 재산상 이익에서 제외시켜도 되는지 여부 및 1인당 재산상 이익을 산정하지 아니하고 법인 기준으로 총한도만 관리해도 됩니까? |
☞ 원칙적으로 상기 이벤트는 CMA고객을 대상으로 온라인교육업체의 콘텐츠를 이용할 수 있는 권리를 부여하는 것을 주요내용으로 하고 있으므로, 투자매매·중개업자가 투자매매·중계계약과 관련하여 투자자에게 제공하는 재산상 이익에 해당한다고 판단됩니다.
현 규정상 상기 이벤트에 대하여 동일인 한도의 적용이 배제될 근거는 없습니다. 따라서 거래상대방 1인에게 제공한 재산상 이익의 가치는 온라인 교육 서비스업체와의 계약기간 종료시점에 계약금액을 이용고객수를 나누어서 확정하고 사후보고로 처리하는 것이 적절해 보입니다. 질의에서 언급하신 바와 같이 이벤트를 이용하는 형태는 다양하겠으나, 금융투자회사는 무료강좌를 이용하거나 유료강좌를 할인받을 수 있는 권리를 제공하였고 그 권리의 가치는 이용고객 모두 동등하다고 보는 것이 타당하다고 판단되며, 이를 이용형태에 따라 차등하여 계산할 실익은 미미해 보입니다.
✔ 재산상 이익의 수령 한도
| Q24 | 수령한도의 경우 제공한도와 달리 규정에서 한도를 정하고 있지 않습니다. 회사가 자율적으로 정하면 됩니까? |
☞ 수령한도의 경우 일반적으로 용인되는 사회적 상규를 초과하지 아니하는 범위 내에서 회사가 자율적으로 정하면 됩니다. 어떠한 한도를 설정할 것인지(1회, 연간 또는 총한도 등)도 회사가 자체적으로 판단하여 운영할 수 있습니다.
| Q25 | 연수·기업설명회·기업탐방·세미나 참석과 관련하여 제공받은 교통비 및 숙박비는 대표이사 또는 준법감시인의 확인을 받아 재산상 이익의 한도 산정시 제외할 수 있도록 되어 있습니다. 그렇다면 이러한 교통비 및 숙박비는 재산상 이익에 해당되지 않습니까? |
☞ 재산상 이익에 해당합니다. 다만, 수령한도의 경우 규정상 회사가 자율적으로 정할 수 있도록 되어 있기 때문에 한도초과에 따른 절차가 마련되어 있지 아니한 경우를 대비하여 교통비나 숙박비는 대표이사나 준법감시인의 확인을 받는 등 일정한 요건을 갖출 경우 제외할 수 있는 취지로 마련하였으며 회사가 자율적으로 적용할 수 있는 규정입니다.
✔ 재산상 이익의 제공 및 수령 절차
| Q26 | 거래상대방에게 재산상 이익을 제공할 경우 제공목적, 제공내용, 제공일자, 거래상대방, 경제적 가치 등이 기재된 문서를 미리 준법감시인에게 보고하여야 한다는 규정이 있습니다. 여기서 보고의 형식은 문서에 의하여야 하는 것인지요? 업무 전산화면에서 위와 같은 보고의무사항들을 기록, 관리하도록 하면서 전산상 기록된 데이터를 승인하는 절차로 수행하는 방식으로 위와 같은 보고의무를 갈음할 수 있습니까? |
☞ ‘문서'에 ‘전자문서'가 포함되는지 여부에 관한 질문으로 판단됩니다. 현재 많은 회사에서 전자결제시스템이 문서 결재를 대신하고 있으므로. 문서의 범위를 특별히 제한적으로 해석할 필요는 없다고 생각됩니다. 참고로 전자서명법에서는 전자문서에 관하여 정보처리시스템에 의하여 전자적 형태로 작성되어 송신 또는 수신되거나 저장된 정보를 의미한다는 정의규정이 있습니다.
| Q27 | 의무 보고사항중에 거래상대방에 대한 정보는 어느 정도의 수준으로 보고·관리해야 합니까? |
☞ 거래상대방에 대한 정보를 구체적으로 어느 정도의 수준으로 관리하여야 하는지에 관한 상세한 규정은 없습니다. 따라서 회사가 자체적으로 판단하여 동일인임을 식별할 수 있는 정도로 보관·관리시면 됩니다.
| Q28 | 임원도 편익제공 내역을 준법감시인에게 제출해야 합니까? |
☞ 관련법령[자본시장법 시행령 §68⑤/ §87④/ §99④/ §109③, 금융투자업규정 §4-18/ §4-61/ §4-62/ §4-76/ §4-92 참조)에서 업무와 관련하여 제공하는 재산상 이익 제공·수령에 관한 규정은 임원에 해당되는지 여부를 불문하고 금융투자회사 및 그 임직원 모두에게 적용됩니다.
| Q29 | 접대비 사용내역을 전산 시스템에 입력만 하면 1인당 20만원 한도를 초과했어도 준법감시인의 사전승인 및 준법감시인에 대한 사후보고를 이행한 것으로 간주할 수 있는지요? 아니면 직원들이 1인당 20만원 초과해서 접대하거나, 1인당 회계연도에 100만 원 이상 초과해서 접대한 경우는 전산 시스템에 대한 입력과는 별개로 "별도양식"을 구비하여 준법감시인에게 보고해야 합니까? |
☞ 한도초과에 따른 대표이사 또는 준법감시인 승인의 방법과 형식은 각 금융투자회사에서 자율적으로 정하여 시행하면 됩니다. 따라서 전산 시스템 상으로 대표이사 또는 준법감시인의 승인절차가 함께 구비되어 있다면 입력과 승인·보고절차가 동시에 이행된 것으로 보는 것도 가능할 것으로 판단됩니다.
| Q30 | 외국계 은행의 경우 지점장을 영업규정에서 언급된 대표이사와 유사하게 해석하여도 무방합니까? |
☞ 지점장이 대표이사 업무를 수행한다고 판단됩니다.
✔ 부당한 재산상 이익의 제공 및 수령 금지
| Q31 | 금융투자회사가 자산관리자, 판매회사 등에 예외적으로 제공할 수 있는 상품권의 범위가 어디까지입니까? |
☞ 영업규정 제2-68조①제4호다목에 따라서 사용범위가 공연·운동경기 관람, 도서·음반 구입 등 문화활동으로 한정된 상품권은 자산관리자, 판매회사 등에 제공할 수 있습니다.
| Q32 | 집합투자회사가 자신이 운용하는 집합투자증권의 판매실적에 연동하여 이를 판매하는 판매회사 임직원에게 해외연수 비용을 제공할 수 있습니까? |
☞ 부당한 재산상 이익 제공행위로서 금지됩니다. 집합투자회사가 판매실적에 연동하여 재산상 이익을 제공하는 행위는 판매회사로 하여금 특정 집합투자증권에 대한 차별적 판매촉진노력을 유도할 개연성이 높기 때문에, 영업규정 제2-68조①제4호가목에서는 판매실적에 연동하여 판매회사에 재산상 이익을 제공하는 것을 부당한 재산상 이익제공으로 간주하고 이를 원칙적으로 금지하고 있습니다.
| Q33 | 금융투자상품 및 경제정보 등과 관련된 전산기기의 구입이나 통신서비스 이용에 소요되는 비용을 제공하거나 제공받는 행위는 금지되어 있습니다. 그렇다면 금융투자회사가 고객에게 제공하는 휴대폰 지급이나 통신비 지원이 금지되는 것입니까? |
☞ 그렇지 않습니다. 영업규정 제2-68조①제7호 본문은 금융투자회사가 자산관리자, 집합투자회사 등에 bloomberg, check 단말기 등 전용 단말기를 제공하거나 이에 소요되는 통신비용을 대납하는 것을 금지하는 취지로서 현재도 이에 국한하여 제한적으로 해석하고 있습니다.
| Q34 | 당사의 특정 집합투자증권을 판매한 판매회사의 직원들을 대상으로 그 판매실적과 상관없이 추첨하는 방식으로 경품을 제공하는 것이 가능합니까? 당사의 상품을 판매한 직원들 중에서 추첨한다는 것을 전제하고 있으나, 실제 판매실적과 무관하게 추첨이라는 방법을 사용하니 이것이 판매실적과 연동된다고 볼 수 있는지가 의문입니다. |
☞ 영업규정 제2-68조①항제8호는 판매회사가 집합투자증권의 판매실적에 연동하여 판매회사(임직원 및 투자권유대행인 포함)에게 재산상 이익을 제공하는 것을 금지하고 있습니다. 이는 판매회사로 하여금 특정 집합투자증권에 대한 차별적 판매촉진노력을 유도할 개연성을 차단하기 위해서입니다.
‘당사의 상품을 판매한 모든 판매직원'을 대상으로 하는 추첨은 위 규정에서 금지하고 있는 제공이 금지되는 재산상 이익의 범위에는 포함되지 않는다고 판단됩니다. 다만, 일정금액 이상 판매한 직원을 대상으로 하는 경우 등 판매실적과의 연관성을 부여하는 경우는 전면 금지됨을 반드시 유의하시기 바랍니다.
| Q35 | 재산상 이익의 내용이 사회적 상규에 반하거나 거래상대방의 공정한 업무수행을 저해하는 경우에 대한 구체적 사례나 판단기준이 있습니까? |
☞ 사회적 상규에 반하는 재산상 이익을 구체적으로 열거하기는 어려우나, 이를테면 해외골프 또는 1박2일 골프접대, 봉사료가 당일 접대비용의 20%를 넘는 경우 등이 그에 해당한다고 볼 수 있습니다.
| Q36 | 퇴직연금, IRP 프로모션 등을 진행하면서 추첨 기타 우연성을 이용하는 방법 또는 특정행위의 우열이나 정오의 방법으로 선정된 거래상대방에 대하여 3만원을 초과하는 경제적 이익을 제공하는 것이 가능합니까? |
☞ 퇴직연금감독규정 제16조에 따르면 1. 퇴직연금과 관련된 가입자 대상 설명회 개최비용의 부담, 2. 퇴직연금 운용, 회계, 세무 관련 교육 및 상담 비용의 부담이 아닌 경우에는 특별이익의 금액이 퇴직연금 사용자 또는 가입자 각각 3만원을 초과할 수 없는 바, 불가한 것으로 보입니다.
| Compliance Check List |
| Check 항목 | 근거 규정 | 주 기 | 담당자 | 비고 |
| ➤ 재산상 이익의 가치산정이 제대로 되었는지 여부 | 영업규정 제2-64조 | |||
| ➤ 동일인 1회 제공 한도 또는 연간한도 초과시 1. 초과 사유의 타당성 여부 2. 사후보고의 경우 사전승인이 곤란한 사유에 대한 타당성 여부 | 영업규정 제2-65조③ | |||
| ➤ 금융투자회사의 연간 재산상 이익 총 제공 한도 대비 현 누적 제공액 체크 | 영업규정 제2-65조④ | |||
| ➤ 사후보고의 경우 사전보고가 곤란한 사유에 대한 타당성 여부 | 영업규정 제2-67조① | |||
| ➤ 제공 및 수령 내역의 보관 관리(5년) | 영업규정 제2-67조② | |||
| ➤ 부당한 재산상 이익에 해당하는지 여부 | 영업규정 제2-68조 |
| 1. 관련 규정 등 |
|
| 자본시장법 | 제28조(내부통제기준 및 준법감시인) |
| 제44조(이해상충의 관리) | |
| 제45조(정보교류의 차단) | |
| 자본시장법시행령 | 제31조(내부통제기준 등) |
| 제50조(금융투자업자의 정보교류의 차단) | |
| 제51조(계열회사 등과의 정보교류의 차단) | |
| 금융투자업규정(금융위원회) | 제4-6조(금융투자업자의 정보교류의 차단) |
| 표준내부통제기준(금융투자협회) | 제50조(고객이익 우선)∼제69조(정보제공 기준의 제정 및 개정) |
| 제73조(기록유지 및 적정성 점검) | |
| 기타 참고자료(금융투자협회) | 자본시장법상 정보교류차단 관련 Q&A(2009.4.30) |
| 자본시장법상 정보교류 차단장치 해설(2009.7) | |
| 자본시장통합법상 정보교류차단장치 운영방안(2009.2.3) | |
| 전문사모집합투자기구와 전담중개업자 모범규준(2014.2.11) |
| 2. 자본시장법상 이해상충관리의 일반원칙 |
|
❏ 이해상충 행위의 개념
➤ 이해상충(Conflict of Interests) 행위란 금융투자업자가 금융투자업을 영위함에 있어서 금융투자업자 자신과 투자자간, 특정 투자자와 다른 투자자간 이해가 서로 충돌하는 경우 어느 일방의 이익을 해하면서 회사 또는 다른 투자자의 이익을 추구하는 행위를 말함
| 이해상충의 개념 적용 사례(해외 △△증권) |
| - ‘이해상충'이란 회사의 영업활동 중에 회사의 이익, 고객의 이익, 임직원의 이익이 직접/간접적으로 서로 경쟁하는 상황을 의미함 - ‘이해'란 자연적, 유형 또는 무형적인, 전문적인, 상업적인, 재무적인 또는 개인적인 어떤 형태의 이익의 원천이다. - 이해상충은 아래와 같이 5가지로 구분할 수 있다. 1. 회사 내부의 이해상충 2. 회사와 고객, 다른 거래상대방 사이의 이해상충 3. 회사의 임직원과 고객 사이의 이해상충 4. 고객들의 이해 간의 이해상충 5. 회사와 그 임직원 간의 이해상충 |
❏ 이해상충 방지방안
➤ 자본시장법은 금융투자회사가 투자매매업, 투자중개업, 집합투자업, 투자자문업, 투자일임업, 신탁업 등 모든 금융투자업을 종합적으로 영위할 수 있게 함과 동시에 이로 인해 발생할 수 있는 금융투자업자와 투자자간 또는 특정 투자자와 다른 투자자간 이해상충 방지를 위하여 금융투자회사에 이해상충 관리 의무를 부과하고 있다.
| 1. 이해상충방지 등 임직원 직무 수행함에 있어 준수하여야 할 적절한 내부통제기준 의무화 (☞ 자본시장법 제28조) 2. 이해상충관리 의무화 (☞ 자본시장법 제44조) 3. 이해상충과 관련된 불건전 영업행위에 대한 직접 규제 (☞ 자본시장법 제71·85·98·108조 등) 4. 이해상충 가능성이 큰 부문 간에는 정보교류차단장치 설치를 의무화 (☞ 자본시장법 제45조) |
➤ 임직원은 업무수행시 다음의 세 가지 고객이익 우선을 위한 일반원칙을 명심하여 이해상충 발생으로 인해 고객 또는 회사가 불이익을 받는 일이 없도록 주의하여야 한다.
| 1. 고객의 이익은 회사와 회사의 주주 및 임직원의 이익에 우선되어야 한다. 2. 회사의 이익은 임직원의 이익에 우선되어야 한다. 3. 모든 고객의 이익은 동등하게 다루어져야 한다. |
| 3. 이해상충 관리 의무화 |
|
❏ 이해상충의 관리(☞ 자본시장법 제44조)
➤ Internal Control : 금융투자회사는 이해상충의 발생가능성을 파악ㆍ평가하여야 하며, 내부통제기준이 정하는 방법 및 절차에 따라 이를 적절히 관리하여야 한다.
➤ Disclosure : 이해상충 발생가능성이 있다고 인정되는 경우 그 사실을 미리 해당 투자자에게 알리고 내부통제기준에 따라 투자자보호에 문제가 없는 수준으로 낮춘 후 거래를 하여야 한다.
| 자본시장법 제44조(이해상충의 관리) ① 금융투자업자는 금융투자업의 영위와 관련하여 금융투자업자와 투자자 간, 특정 투자자와 다른 투자자 간의 이해상충을 방지하기 위하여 이해상충이 발생할 가능성을 파악·평가하고, 내부통제기준이 정하는 방법 및 절차에 따라 이를 적절히 관리하여야 한다. ② 금융투자업자는 제1항에 따라 이해상충이 발생할 가능성을 파악·평가한 결과 이해상충이 발생할 가능성이 있다고 인정되는 경우에는 그 사실을 미리 해당 투자자에게 알려야 하며, 그 이해상충이 발생할 가능성을 내부통제기준이 정하는 방법 및 절차에 따라 투자자 보호에 문제가 없는 수준으로 낮춘 후 매매, 그 밖의 거래를 하여야 한다. ③ 금융투자업자는 제2항에 따라 그 이해상충이 발생할 가능성을 낮추는 것이 곤란하다고 판단되는 경우에는 매매, 그 밖의 거래를 하여서는 아니 된다. |
| 적용 사례 |
- 이해상충 검토 Process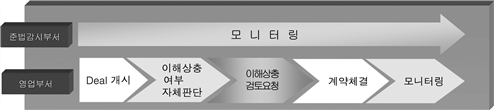 - 임직원은 이해상충 발생가능성이 있는 업무를 수행하기 전에 미리 이해상충 발생가능성 및 평판위험을 점검·판단할 수 있는 이해상충관리부서(회사별로 전담조직을 두거나 준법감시부서에서 해당 업무 수행)에 의뢰하여 이해상충이 있는지 여부와 이해상충 존재시 이해상충의 경감 또는 거래거부 등의 조치가 이루어질 수 있도록 하여야 한다. - 이해상충관리 전담부서의 확인을 받은 거래를 수행하는 팀은 거래관련 진행상황을 이해상충관리 전담부서에 계속 통보하여야 한다. |
❏ 이해상충과 관련된 불건전 영업행위에 대한 직접 규제
➤ 영업행위규제에 관한 공통규정으로서 자본시장법 제37조에서 신의성실의무를 규정
➤ 금융투자업 종류별로 선행매매, 과당매매 등 이해상충 유형을 분류하여 금지하고 위반시 형벌 적용 (☞ 자본시장법 제71·85·98·108조 등)
각 업종별 구체적인 이해상충행위 규제유형 및 적용근거조항
<출처 : 자본시장법상 이해상충방지체제 정비방안, 김용재, 고려대학교>
| 투자매매업 투자중개업 | 집합투자업 | 투자자문업 투자일임업 | 신탁업 | 비고 | |
| ① 과당매매* | 제71조제7호 | 제85조제8호 | 제98조제2항 제10호 | 제108조제9호 | 손해배상특칙이 마련되지 않음. 단지 제444조제8호에서는 ①을 제외한 ②∼④(투자매매ㆍ중개업 위반 제외)에 대하여 5년 이하의 징역 또는 2억 원 이하의 벌금에 처한다는 벌칙규정 有 |
| ② 자기거래 쌍방대리 | 제67조 | 제85조제4,5호 | 제98조제2항 제4∼7호 | 제108조 제4∼7호 | |
| ③ 선행매매** | 제71조제1호 | 제85조제1호 | 제98조제2항 제1호 | 제108조제1호 | |
| ④ 인수관련 이해상충행위 | 제72조제1항 | 제85조제2,3호 | 제98조제2항 제2,3호 | 제108조 제2,3호 | |
| ⑤ 기타 | 제104조제2항 분별관리의 예외 |
| * | 법률에서 과당매매를 직접적으로 규제하는 방식을 취하지 않고 불건전 영업행위의 금지유형 중 ‘그 밖의 투자자 보호 또는 건전한 거래질서를 해할 우려가 있는 행위로서 대통령령으로 정하는 행위'로 규정하여 시행령으로 규제하는 방식 |
| * | * 선행매매를 규제하는 통칙은 자본시장법 제54조라 할 수 있는데, 동 조항은 ‘직무관련 정보의 이용금지'란 표제 하에 ‘금융투자업자는 직무상 알게 된 정보로서 외부에 공개되지 아니한 정보를 정당한 사유 없이 자기 또는 제3자의 이익을 위하여 이용하여서는 아니 된다'라고 규정 |
| 4. 정보교류차단장치 설치 의무화 |
|
❏ 정보교류의 차단
➤ 금융투자회사가 영위하는 금융투자업간(사내 정보교류 차단장치) 및 금융투자업자와 계열회사 등간(사외 정보교류 차단장치) 정보교류 등을 금지한다.
| 기본의무 | 사내 정보교류차단(령 제50조, 금투업규정 제4-6조) | 사외 정보교류차단(령 제51조, 금투업규정 제4-7조) |
| 차 단 벽 설치대상 | - [고유재산 운용·투자매매ㆍ중개업] / [집합투자ㆍ신탁업] (예외1) 투자매매업·투자중개업 중 기업금융업무 / 집합투자업 중 기업금융업무 (예외2) 고유재산운용업무·투자매매업·투자중개업 중 전담중개업무 / 전문사모집합투자기구등의 투자자재산을 전담중개업무로서 보관·관리하는 신탁업 (예외3) 투자매매업·투자중개업 중 집합투자증권의 판매업무등(RP매매, 투자일임재산 운용 포함)을 위한 투자중개업) / 신탁업 (예외3의 예외1) 판매업무등 / 다른 투자매매업·투자중개업·고유재산운용업무 (예외3의 예외2) 투자매매업자나 투자중개업자가 투자자문업·투자일임업을 영위하는 경우 투자자문업·투자일임업 / 판매업무등을 제외한 투자매매업·투자중개업 및 고유재산운용업무 (예외3의 예외3) 신탁업자가 투자자문업·투자일임업 및 집합투자업을 영위하는 경우 투자자문업·투자일임업 / 신탁업 중 신탁재산을 운용하는 업무와 집합투자업 및 신탁업으로서 집합투자재산을 보관·관리하는 업무 (예외4) 투자매매업, 투자중개업 또는 집합투자업을 경영하지 아니하는 부동산신탁업자 : 신탁업과 고유재산 운용업무 간의 경우 (예외5) 자기가 운용하는 집합투자기구의 집합투자증권에 대한 투자매매업·투자중개업 이외의 투자매매업·투자중개업 또는 신탁업을 경영하지 아니하는 집합투자업자 : 집합투자업과 자기가 운용하는 집합투자기구의 집합투자증권에 대한 투자매매업·투자중개업 간의 경우 - [기업금융업무] / [고유재산운용ㆍ다른 금융투자업] (예외1) 기업금융업무 / 주권비상장법인에 출자하거나 주권비상장법인에 자금을 지원하는 업무(사채, 신주인수권증권 등 자금 지원적 성격의 증권의 매입 또는 비상장기업의 위험관리를 위한 목적의 파생상품거래) (예외2) 기업금융업무 / 국채증권, 지방채증권 등(령 제50조제1항제2호가목2 및 금투업규정 제4-6조제4항 참조)에 대한 매매를 하거나 그 매매를 중개·주선 또는 대리하는 업무 (예외3) 기업금융업무 / 장중대량매매 또는 시간외대량매매의 방법 등으로 하는 주식의 매매를 중개·주선 또는 대리하는 업무 (예외4) 기업금융업무 / 인수업무 또는 모집·사모·매출의 주선업무를 수행하는 과정에서 해당 기업이 발행한 신주인수권증서를 매매하거나 이를 중개·주선 또는 대리하는 업무 (예외5) 코넥스시장에 상장한 법인에 출자하는 업무(다만, 자신과 지정자문계약을 체결한 코넥스시장 상장법인에 출자하는 경우 제외) (예외6) 인수업무과정에서 취득한 증권을 매도하거나, 모집·사모·매출의 주선과정에서 그 증권을 취득시키는 업무 (예외7) 국채증권, 지방채증권, 전자단기사채등(영 제119조제1항 각 호의 법률에 따라 직접 설립된 법인이 발행한 채권 및 같은 조 제2항 각 호의 증권 포함)의 인수업무 또는 모집·매출·사모의 주선업무 (예외8) 기업금융업무 중 제68조제2항제4호의3(프로젝트금융의 주선업무) 또는 제4호의4(프로젝트금융에 따른 자문업무 또는 프로젝트금융의 주선업무)의 주선업무에 따른 업무 / 고유재산운용업무 - [전담중개업무] / [고유재산운용ㆍ다른 금융투자업(전담중개업무 제외)] (예외1) 전문투자자를 대상으로 하는 증권의 대차 또는 그 중개·주선이나 대리업무, 파생상품의 매매 또는 그 중개·주선이나 대리업무, 환매조건부매매 또는 그 중개·주선·대리업무 - [기업금융업무] / [전담중개업무] | - [금융투자업자] / [계열사] - [집합투자업자] / [판매사] - [외국 금융투자업자 국내지점] / [외국 금융투자업자] |
| 교류대상 금지정보 | - 금융투자업자와 투자자의 금융투자상품 매매ㆍ소유정보 - 집합투자ㆍ투자일임ㆍ신탁재산의 금융투자상품 운용 및 보관 정보 - 기업금융 관련 미공개 정보 | 좌 동 |
| Wall-Cross 기준 및 절차 | - 정보제공에 상당한 이유가 있을 것 - 업무필요상 최소한의 범위 - 임원 및 준법감시인 사전 승인 - 정보제공과 관련된 기록 유지ㆍ관리 - 해당 정보를 해당 업무 외의 목적으로 이용하지 않을 것 | - 집합, 일임, 신탁재산의 구성ㆍ운용정보가 아닐 것 - 정보제공에 상당한 이유가 있을 것 - 업무필요상 최소한의 범위 - 해당 관장 임원 및 준법감시인 사전승인 - 정보제공과 관련된 기록 유지ㆍ관리 - 해당 정보를 해당 업무 외의 목적으로 이용하지 아니할 것이라는 내용의 계약을 체결 |
| 임 직 원 교류기준 | - 대표이사, 감사, 사외이사가 아닌 감사위원을 제외한 차단대상 부문간 임원겸직 및 직원의 겸직ㆍ파견 금지 | - 원칙적으로 비상근감사를 제외한 임원 겸직 및 직원 파견이 금지. 단 예외사유 존재 |
| [참고] 전문사모집합투자기구와 전담중개업자 모범규준 (2014.2.11) |
| 【전문사모집합투자기구 관련 이해상충의 유형(제39조 제1항)】 전문사모집합투자기구의 운용과 관련한 이해상충의 유형에는 다음 각 호의 어느 하나를 말한다. (개정 2014.2.11) 1. 운용업자 및 그 밖의 전문사모집합투자기구 관계회사와 전문사모집합투자기구 간의 이해상충으로서 다음 각 목의 어느 하나에 해당하는 이해상충 (개정 2014.2.11) 가. 특정한 투자 또는 투자대상에 있어서 운용업자의 고유재산운용과 전문사모집합투자기구운용 간의 이해상충 (개정 2014.2.11) 나. 전문사모집합투자기구재산의 평가에 관한 이해상충 (개정 2014.2.11) 다. 전문사모집합투자기구 운용과 관련한 비용의 처리에 관한 이해상충 (개정 2014.2.11) 라. 운용업자의 계열회사 등 이해관계인의 영업행위 또는 고유재산투자와 전문사모집합투자기구 간의 이해상충 (개정 2014.2.11) 마. 전담중개업자, 집행중개업자, 집합투자증권 판매회사, 신탁업자 등 전문사모집합투자기구 관계회사 간의 이해상충 (개정 2014.2.11) 2. 동일한 운용업자가 운용하는 전문사모집합투자기구 간 또는 전문사모집합투자기구와 다른 집합투자기구, 투자일임재산 또는 신탁재산 간의 이해상충 (개정 2014.2.11) 3. 운용업자의 임직원(임직원의 이해관계인을 포함한다)과 전문사모집합투자기구 간의 이해상충으로서 다음 각 목의 어느 하나에 해당하는 이해상충 (개정 2014.2.11) 가. 선행매매로 인한 이해상충 나. 개인적인 투자행위로 인한 이해상충 다. 다른 업무의 겸영으로 인한 이해상충 라. 재산상 이익 또는 향응의 제공이나 수령으로 인한 이해상충 4. 동일한 전문사모집합투자기구에 투자하는 투자자 사이의 이해상충으로서 다음 각 목의 어느 하나에 해당하는 이해상충 (개정 2014.2.11) 가. 투자의사결정 과정에의 관여 또는 특정 조건의 투자로 인한 이해상충 나. 투자운용인력 등 전문사모집합투자기구 업무 수행 임직원의 특정 또는 교체로 인한 이해상충 (개정 2014.2.11) 다. 다른 투자자와의 다른 청약 또는 환매 처리로 인한 이해상충 라. 그 밖에 투자자간의 형평성을 해할 수 있는 요청으로 인한 이해상충 (개정 2014.2.11) 5. 제1호부터 제4호까지의 사항에 준하는 것으로서 운용업자가 정한 이해상충 【이해상충관리위원회 설치(제40조)】 ① 운용업자는 이해상충의 발생에 대한 사실관계 확인 및 처리방안의 결정을 위하여 이해상충관리위원회를 설치하여야 한다. ② 이해상충관리위원회의 구성은 준법감시인 또는 상근임원(법 제24조제1항제8호에 따른 사실상의 임원을 포함한다) 1인 이상을 포함하여 3인 이상으로 하여야 한다. (개정 2014.2.11) ③ 이해상충관리위원회의 위원장 또는 준법감시인은 부의된 안건에 관하여 이해상충우려가 크다고 판단할 경우에는 외부 전문가에게 질의하는 등 적절한 이해상충 관리방안을 마련하여야 한다. ④ 이해상충관리위원회는 1년에 1회 이상 운용업자의 이해상충 방지 체계를 점검하여야 한다. ⑤ 이해상충관리위원회의 조사와 결정은 5년간 기록ㆍ유지하여야 한다. ⑥ 그 밖에 이해상충관리위원회의 운영 및 절차에 관한 사항은 이해상충관리위원회 운영지침으로 정한다. (개정 2014.2.11) |
| 5. 사내 정보교류의 차단 (☞자본시장법 시행령 제50조) |
|
❏ 차단장치 설치 대상
➤ 원칙 : 금융투자업 관련 교류금지정보 생산업무로 제한
※ 운용사의 경우 통상 고유재산운용부서, 집합투자재산운용부서, 전문사모집합투자재산운용부서 간 차단장치를 설치하여야 한다.
| 정보교류 차단장치 설치대상 | 정보교류 차단내역 |
1. 일반적인 정보교류 차단장치 설치대상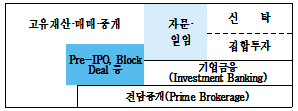 2. 증권사 PB업무 수행시 정보교류 차단장치 설치대상 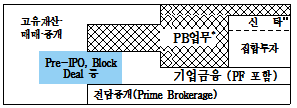 실선(―) : 정보교류차단 부문 점선(┈) : 통합운용가능 부문 음영( ) : 좌우의 사업부 중 한 곳과 통합 운용 가능 * 매매·중개(펀드판매, 대고객 RP매매 등), 자문·일임, 신탁운용 업무를 수행하는 부서 ** 펀드재산 보관ㆍ관리 업무까지 포함 | ① 정보교류금지 : 금융투자업자·투자자의 금융투자상품 매매·소유 정보 / 집합투자·일임·신탁재산의 구성·운용정보 / 기업금융 관련 미공개 중요정보 * 준법감시인 승인 등 요건 충족시 정보교류 허용(wall-cross) ② Chinese Wall로 구분된 영역간에는 임원(대표이사, 감사 및 사외이사가 아닌 감사위원회 위원 제외) 및 직원의 겸직 금지 ③ 사무공간, 출입문 및 전산설비 공동활용 금지 ④ 회의·통신 기록 유지 |
➤ 차단장치 설치대상이 아니거나 설치가 면제되는 것 (예시)
| [1] 고유재산 운용업무, 투자매매ㆍ중개업 / 집합투자업·신탁업 - 겸영·부수업무 → 금융투자업이 아님 - 부동산, 실물자산 등 운용·보관 → 금융투자상품 운용·보관업무 아님 - 경영분석, 회계·재무, 전산개발·운영, 컴플라이언스업무, 결제업무, 상품개발업무 등 후선업무 → 교류금지정보 생산업무가 아님 - 영업점에서 이루어지는 신탁계약 체결(권유 포함) → 신탁업이 아님 - 전업 부동산신탁업자의 [신탁업]과 [고유재산 운용업무] 간 - 전업 집합투자업자의 [집합투자업]과 [자기가 운용하는 집합투자기구의 집합투자증권에 대한 투자매매·중개업] 간 [2] 기업금융업무 / 고유재산 운용업무, 금융투자업* - 인수·발행주선 증권에 대한 영업점의 취득권유 → 교류금지정보 생산업무 아님 - 투자자문업에 해당하지 않는 M&A 조언(예: 단순 컨설팅) →부수업무로 정보교류 차단대상에서 제외 - 인수업무과정에서 취득한 증권을 매도하는 업무 - 모집·사모·매출의 주선과정에서 그 증권을 취득시키는 업무 - 증권신고서 제출 면제증권의 인수, 모집·사모·매출·주선 업무 - Pre-IPO, Block Deal 등 * 참고 : 금융투자업 개요 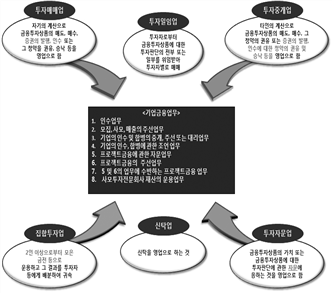 |
| (해외사례) 해외에서는 업무영역을 Private/Public Side(Sector)로 구분하기도 함 |
| - Private Side 임직원은 준법감시부에 거래주의 목록 수록의 대상이 된 MNPI* 또는 거래와 관련하여 변동사항이 있을 때마다 준법감시부에 통보하여야 함 * MNPI(MNPI:Material Non-Public Information) : 교류금지정보 - 당해 업무의 규모가 관련법인의 자산규모 또는 매출액 등과 비교하여 일정수준(예: 5%)보다 적은 경우 또는 기타 관련법인의 영위업무 등과 비교하여 중요도가 낮은 경우에는 거래제한 대상목록에서 제외 가능 - 자본시장법 제71조제2호에 의하여 조사분석자료의 대상이 된 금융투자상품 관련 법인을 거래제한목록에 수록하여 자기매매를 제한해야 하는 경우에도 이용 가능 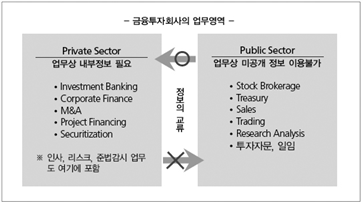 ※ 그림 출처: 준법감시협의회, 컴플라이언스 3호, <금융투자회사의 이해상충방지체계 구축>, P17 |
❏ 차단장치 주요내용
| ① | 정보교류 금지 |
- 차단장치 설치대상 간에는 금융투자업자의 금융투자상품 매매 및 소유현황 정보, 투자자의 금융투자상품 매매 및 소유 현황 정보, 집합투자재산·투자일임재산·신탁재산의 구성내역과 운용에 관한 정보, 기업금융업무 관련 미공개중요정보의 교류가 금지된다.
| 교류금지 정보 | 제공 가능 정보 |
| 금융투자업자의 금융투자상품 매매 및 소유현황 정보 | 국채ㆍ지방채ㆍ특수채, MMF, 환매조건부 매매 증권, 전자단기사채, 자회사의 비상장 주권, 거래소·예탁결제원 또는 증권금융회사가 발행한 비상장주권, 경영의 건전성 유지를 위해 불가피한 거래 등 이해상충 발생가능성이 없다고 금감원장의 인정을 받아 거래하는 금융투자상품의 매매 및 소유현황 정보 |
| 투자자의 금융투자상품 매매 및 소유현황 정보 | 투자자가 예탁한 증권의 총액, 증권의 종류별 총액 및 채무증권의 종목별 총액에 관한 정보 |
| 집합투자재산, 투자일임재산 및 신탁재산의 구성내역과 운용에 관한 정보 | 금융위원회가 고시한 기준에 따라* 집합투자재산, 투자일임재산 및 신탁재산의 구성내역과 운용에 관한 정보 중 2개월이 지난 정보 * ① 제공하는 정보의 종류와 내용 및 제공목적 등에 관하여 준법감시인의 사전승인 ② 정보 제공 및 수령 부서의 정보제공 내역 기록·유지 ③ 정보수령부서는 준법감시인의 승인을 얻은 목적에 한하여 사용 |
| 기업금융업무 영위과정에서 알게 된 법 제174조제1항 각 호의 미공개 중요정보 |
- 교류금지정보의 예외적 정보제공 허용기준(wall-cross) (☞ 금융투자업규정 제4-6조)
| - 정보제공의 상당한 이유가 있을 것 - 업무필요상 최소한의 범위로 한정 - 해당 업무 관장 임원 및 준법감시인(감사 등 이에 준하는 자)의 사전 승인 - 정보제공과 관련된 기록 유지·관리 - 정보를 제공받은 임직원이 해당 정보를 해당 업무 외의 목적으로 이용하지 아니할 것 【wall-cross의 구체적 해석기준】(☞ 자본시장통합법상 정보교류 차단장치 운영방안 <참고1>주 요 해석사례(Q17), 금융위원회/금융감독원, (‘09.2.3))
|
| 해외 적용 사례 |
| - 업무수행상 일상적으로 교류금지정보를 생산하거나 습득이 용이한 부서는 Private Side로, 이해상충 발생가능성이 낮거나 관리가능한 부서는 그 이외의 시장에서 공개되어 시장참여자 모두에게 공개되는 정보를 이용하여 업무를 수행하는 부서는 Public Side로 분류하여 이들 간에 정보차단벽(Chinese Wall)이 설치되어 있다. - 정보차단벽 통과 등의 절차를 통해 MNPI에 접근이 가능한 일부 직원을 제외하고는 Private Side 직원은 Public Side 직원에게 MNPI를 공유하거나 중요내용의 추측이 가능하게 하는 행위를 하여서는 아니 된다. Public Side 직원도 정보차단벽 통과 이외의 경우에는 어떠한 경우에도 Private Side 직원으로부터 사적인 정보 이외에 어떠한 정보도 얻으려고 하여서는 아니 된다. 【wall-cross의 개념 (Chinese wall 체계에서의 정보공유 절차)】 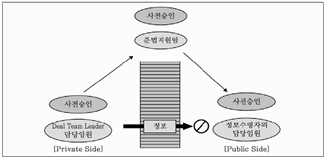 ※ 그림 출처 : 김유니스 & 남유선, <내부자거래와 이해상충 통제 및 관리수단으로서의 Chinese Wall의 법적 기능에 관한 연구>, P162 |
| ② | 임원 및 직원 겸직 금지 (☞ 자본시장법 제45조①제2호) |
- 차단장치 설치대상 부서 간에는 임원(대표이사, 감사, 사외이사가 아닌 감사위원회 위원 제외) 및 직원의 겸직이 금지된다.
| 금융투자업규정 제4-64조(운용인력에 대한 행위 제한) 영 제87조제4항제9호에 따라 집합투자재산의 운용업무를 담당하는 자는 다음 각 호의 어느 하나에 해당하는 행위를 하여서는 아니 된다. 5. 전문사모집합투자기구의 운용업무를 담당하는 자가 전문사모집합투자기구를 제외한 다른 집합투자기구, 투자일임재산 또는 신탁재산의 운용업무를 겸임하거나 그 집합투자재산의 구성내역과 운용에 관한 정보를 다른 집합투자기구, 투자일임재산 또는 신탁재산의 운용업무를 담당하는 자와 공유하는 행위 <신설 2011.11.22, 개정 2013.9.17> |
| ③ | 사무공간ㆍ전산설비 공동 이용 금지 (☞ 자본시장법 제45조①제3호) |
- 사무공간의 경우에는 벽이나 칸막이 등을 통하여 공간적인 분리를 하여야 하며 출입문의 공동이용 및 교류금지정보에 해당하는 전산자료 공동열람도 금지된다.
| 【사무공간 분리 등의 구체적 개념】(☞ 자본시장통합법상 정보교류 차단장치 운영방안 <참고1>주요 해석사례(Q19, 20), 금융위원회/금융감독원, ‘09.2.3) - 사무공간 분리 : 일상적인 과정에서 다른 부서의 정보를 시청각적으로 취득할 가능성이 없어야 한다. 따라서 칸막이를 사용할 경우에는 벽과 유사한 수준이어야 하며, 투명한 유리벽 등을 사용하는 것은 위 규제를 위반하는 것에 해당한다. - 출입문 공동사용금지 : 출입문을 이용하는 과정(동선)에서 다른 부서의 정보에 대한 일상적 접근가능성이 없어야 한다는 의미이며, 현관 등의 공동사용은 문제가 되지 아니 한다. - 전산설비 분리 : 별도 서버사용 또는 서버분리 등 하드웨어적인 개념이 아니라, 소프트웨어적인 개념의 분리를 의미한다. 즉, ID 등의 인증과정을 통하여 정보접근을 제한하는 경우 위 요건을 충족한 것으로 볼 수 있다. |
| ④ | 기타 행위 제한 (☞ 자본시장법 제45조①제4호 및 시행령 제50조④) |
- 차단장치 설치 대상 업무간 독립된 부서구분 및 독립적인 업무 처리
- 차단장치 설치대상 업무 담당 임직원간 해당 업무에 관한 회의통신을 하는 경우에는 내부통제기준에서 정하는 방법 및 절차에 따라 회의·통신에 관한 기록을 유지하고 준법감시인의 확인을 받을 것
| 【정보교류 차단대상간 회의통신의 방법으로 교류금지정보를 제공할 수 있는지 여부】(☞ 자본시장통합법상 정보교류차단장치 운영방안 <참고1>주요 해석사례(Q18), 금융위원회/금융감독원, ‘09.2.3) - 정보교류 차단대상간 교류금지 대상 정보를 제공하는 것은 wall-cross요건에 따라야 하며, wall-cross요건을 갖추지 아니하고 회의·통신의 방법으로 정보를 제공하는 것은 Chinese Wall 규제를 위반한 것으로 볼 수 있다. - 자본시장법 시행령 제50조④제2호에 따른 회의·통신규제는 정보가 제공되지 아니하는 회의·통신을 규제하는 것이며, wall-cross요건을 갖춘 회의·통신의 경우에는 동 규제가 적용되지 아니 한다. |
| 적용 사례 |
| - 회의·통신규제는 교류금지정보가 제공되지 아니하는 경우에만 적용(사후보고)하며, 교류금지정보가 제공되는 경우에는 wall-cross기준 적용(사전승인) |
| 【사내 및 사외 회의·통신에 대한 기록·보관】(☞ 표준내부통제기준 제62조) ▶ 자본시장법 시행령 제50조제1항 각 호에 따른 업무를 수행하는 임직원 간 및 제 51조제5항에 따른 회의 또는 통신을 한 경우 회사는 서면, 전자적 방법 기타 기록·열람이 가능한 방법으로 그 회의 또는 통신에 관하여 기록하고 이를 보관하여야 한다. ▶ 회의기록의 포함사항
▶ 통신기록의 포함사항
▶ 준법감시인은 통신방법을 정할 수 있으며, 회의 또는 통신을 한 자가 회의 또는 통신을 통하여 자료를 전달하거나 전달받은 경우에는 회의기록 또는 통신기록에 해당 자료의 사본을 포함하여야 한다. 준법감시인 또는 준법감시인이 지정한 자는 회의기록 또는 통신기록 유지 여부와 그 내용의 적정성 등을 확인하여야 한다. |
| [참고] 전문사모집합투자기구와 전담중개업자 모범규준 (2014.2.11) |
| 【전문사모집합투자기구가 아닌 집합투자기구와의 운용업무 분리(제41조)】 운용업자가 전문사모집합투자기구와 전문사모집합투자기구가 아닌 집합투자기구를 함께 운용하는 경우 이해상충 관리를 위하여 다음 각 호의 기준을 모두 충족하여야 한다. (개정 2014.2.11) 1. 사무공간분리 : 전문사모집합투자기구 운용부서의 사무공간은 벽을 통하여 공간적으로 분리하고 출입문을 별도로 설치하여 다른 부서(전문사모집합투자기구가 아닌 집합투자기구의 운용부서를 포함한다)의 사무공간과 분리시킬 것 (개정 2014.2.11) 2. 전산시스템 : 전문사모집합투자기구 운용부서와 전문사모집합투자기구가 아닌 집합투자기구의 운용부서가 개별적인 전산시스템을 설치할 필요는 없으나, 전산시스템의 계정구분 및 접근권한설정 등을 통하여 운용관련시스템(운용관리시스템[OMS], 회계정보시스템, 운용지원시스템 등을 포함한다)에 대한 접근이력정보를 기록, 관리하고 상호간 접근을 차단할 것 (개정 2014.2.11) 3. 투자대상자산의 취득ㆍ처분 등의 실행업무를 담당하는 직원(이하 "주문실행자"라 한다) : 운용업자는 전문사모집합투자기구의 주문요청을 처리하는 주문실행자를 지정할 것. 이 경우 운용업자가 지정한 주문실행자는 전문사모집합투자기구의 주문요청 이외에 주문요청을 처리할 수 있으며, 운용업자는 다음 각 목의 사항이 발생하지 않도록 관리하여야 한다. (개정 2014.2.11) 가. 운용업자가 지정한 주문실행자 이외의 자가 전문사모집합투자기구 운용관련 주문정보에 대한 접근 (개정 2014.2.11) 나. 운용업자가 지정한 주문실행자가 전문사모집합투자기구 운용관련 주문정보를 운용업자의 내부 및 외부(운용업자의 준법부서, 리스크관리팀, 전문사모집합투자기구 운용팀 등은 제외한다)로의 직·간접적 전달 (개정 2014.2.11) 다. 운용업자가 지정한 주문실행자의 전문사모집합투자기구 운용관련 주문정보에 대한 조회이력 미관리 (개정 2014.2.11) 4. 임원 : 전문사모집합투자기구가 아닌 집합투자기구의 운용부서의 임원이 전문사모집합투자기구 운용부서의 임원을 겸직하지 않도록 할 것. 다만, 해당 임원이 집합투자기구의 운용에 영향을 미치지 않음을 증명할 수 있는 경우 겸직이 가능하다. (개정 2014.2.11) 5. 합동회의 : 전문사모집합투자기구 운용부서와 전문사모집합투자기구가 아닌 집합투자기구의 운용부서간 합동회의는 금지할 것. 다만, 투자의사결정 등이 수반되지 않는 회의로서 시장, 산업에 대한 분석회의는 가능하다. (개정 2014.2.11) |
| 집합투자업자의 부서간 정보차단 적용 사례(△△운용) | |
| ① 정보교류 차단 대상 정보 정의 가. 투자자의 금융투자상품 매매 및 소유현황에 관한 정보. 다만, 투자자가 예탁한 증권의 총액과 증권의 종류별 총액에 관한 정보, 그 밖에 금융위원회가 정하여 고시하는 정보*를 제공하는 경우는 제외한다. 나. 집합투자재산과 투자일임재산의 구성내역과 운용에 관한 정보. 다만, 감독규정 4-6의 ⑤항에서 정하는 기준에 따라 준법감시인의 사전 승인을 받은 2개월이 지난 정보를 제공하는 경우는 제외한다. 다. 기업금융업무를 하면서 알게 된 정보로서 자본시장과 금융투자업에 관한 법률 제174조제1항 각 호 외의 부분에 따른 미공개중요정보 ② 정보교류 차단 대상 부서 : 당사 집합투자재산운용(△△자산운용의 조직구조상 주식운용본부, 채권운용본부, 파생상품운용부 그리고 해외운용부)과 집합투자업 중 기업금융업무 ※ 고유재산운용과 집합투자재산운용: 고유재산은 금융투자업규정 제4-6조⑦항에서 정한 범위 내의 금융투자상품에 운용함으로 자본시장법 시행령 제50조②항1호에 의거 정보교류차단 대상에서 제외
※ 집합투자업자의 직판업무: 금융투자업규정 제4-6조①항1호나목에 의거 정보교류차단 대상에서 제외 ③ 정보교류 차단 방법 가. 임원(대표이사, 감사 및 사외이사가 아닌 감사위원회의 위원을 제외한다) 및 직원의 겸직을 하지 못하도록 한다. 나. 위 ①항에서 정의된 정보에 관한 전산자료가 공유되지 못하도록 독립되어 열람되도록 관리 다. 사무실을 공간적으로 분리하며, 두 부서의 부서장을 겸직하도록 하여서는 안됨 라. 회의·통신 통제 1) 위 ②항에서 정한 부서에 소속된 직원상호간은 해당업무에 관한 회의 또는 통신을 한 경우에는 회의록에 해당 내용을 작성하여 해당 부서장의 확인을 받아 이를 보관해야 한다. 2) 위 1의 경우에 해당하는 부서는 분기별로 ②항에서 작성한 회의록을 준법감시인에게 확인 받아야 한다. ④ 정보제공 및 관리: 위 ①항에서 정의한 정보를 위 ②항에서 정한 부서간에 정보를 공유하기 위해서는 다음 사항을 따라야 한다. 가. 정보제공 요청사유 1) 투자자에게 유리한 의사결정에 요청한 정보가 필요할 것 2) 정보를 제공함으로써 두 부서간(두 부서에서 운용하는 펀드의 수익자간 포함) 이해상충이 발생 하지 않을 것 3) 해당 업무를 관장하는 임원의 승인을 받았을 것 나. 정보제공 요청 절차 1) 정보제공을 요청할 수 있는 자: 위 ②항에서 정한 부서의 부서장 2) 정보제공 요청 자는 정보제공승인신청서(별첨7)에 준법감시인에 승인을 요청하여야 한다. 정보제공승인신청서에는 다음 사항을 포함하여야 한다. - 정보신청 목적 - 정보의 범위: 위 ①항에서 정한 정보에 대하여 구체적인 범위를 적시 ※ EX) 특정 펀드가 보유하고 있는 채권종류별 총액 혹은 특정기간 동안 특정 유가증권의 매매내역 등 - 정보이용자 - 해당 정보를 정보신청 목적 이외의 목적으로 사용하지 않겠다는 확인서 - 정보 사용과 관련하여 당사의 준법감시인의 요청이 있는 경우 정보제공에 응해야 한다는 확인서 - 정보신청(정보를 사용한 내역 포함)에 대한 기록을 유지하겠다는 확인서 다. 준법감시인은 다음사항을 고려하여 신청한 정보제공요청을 승인하여야 한다. 1) 정보를 제공하는 임직원이 해당 정보를 제공할 상당한 이유가 있을 것 2) 제공하는 정보가 업무상 필요한 최소한의 범위로 한정될 것 3) 해당 업무를 관장하는 임원의 승인을 받을 것 4) 정보제공과 관련된 기록을 유지관리 할 것 5) 정보를 제공받은 임직원이 해당 정보를 해당 업무 외의 목적으로 이용하지 아니할 것 라. 준법감시인은 다음 사유가 발생할 것으로 예상되는 경우에는 정보제공 요청을 거절하여야 한다. 1) 투자자들(투자자와 집합투자업자 상호간 포함) 사이에 이해상충이 발생할 가능성 2) 요청된 정보가 업무외적으로 사용가능성이 있다고 예상되는 경우 마. 정보제공에 대한 사후 점검 및 조치 1) 정보제공 요청부서의 기록을 검토하여 요청한 정보를 목적에 맞게 사용 여부를 점검. 2) 요청한 정보를 해당 목적 이외의 목적으로 사용한 경우 조치 - 발생한 이해상충 유형에 대하여 경영진에 보고. - 제공한 정보를 소각 - 업무담당자는 인사위원회 회부 요청 |
❏ 정보접근 권한(☞ 표준내부통제기준 제57조, 제58조)
➤ 정보차단벽 내의 임직원
| ① | "정보차단벽 내의 임직원"이라 함은 특정 정보차단벽 내에 위치한 사업부 또는 사업기능에 직무상 소속되어 있는 임직원을 말한다. |
| ② | 정보차단벽 내의 임직원은 다른 정보차단벽 안의 사업부 또는 사업기능의 업무를 겸직하거나 파견 근무를 하여서는 아니 된다. |
| ③ | 특정 정보차단벽 내에 위치한 사업부 또는 사업기능에 소속되어 있지는 않으나, 자신의 업무수행상 비밀정보를 상시적으로 접하는 임직원은 당해 사업부 또는 사업기능에 소속된 임직원과 동일하게 비밀정보를 알고 있는 것으로 본다. |
➤ 정보차단벽 위의 임직원
| ① | "정보차단벽 위의 임직원"이라 함은 직위 또는 직무상 관리·감독의 책임이 있어 비밀정보의 흐름의 적정성을 감독할 필요가 있다고 준법감시인이 지정하는 임직원을 말한다. |
| ② | 정보차단벽 위의 임직원은 비밀유지, 부당정보이용금지, 선행매매 금지 등 준법감시인이 정하는 바에 따라 의무와 제한 사항을 준수하여야 한다. |
| ③ | 정보차단벽 위의 임직원은 비밀정보를 보유하지 않은 경우에도 이를 알고 있는 것으로 간주하여야 한다. |
| 6. 사외 정보교류의 차단 (☞ 자본시장법 시행령 제51조) |
|
❏ 사외정보교류에 대한 정보차단벽
➤ 1) 금융투자업자와 계열회사간, 2) 집합투자업자와 집합투자증권 판매회사간, 3) 외국금융투자업자 국내지점과 외국본점 등의 계열회사간에 설치하여야 하며 정보차단 대상간 정보교류는 금융투자업자간의 정보교류에 준하여 이루어질 수 있다.
| 정보교류 차단장치 설치대상 | 정보교류 차단내역 | ||||||||||||||||||||||||||||
* 4개 회사는 모두 계열회사(비계열사는 차단장치 설치대상이 아님) * 굵은 실선은 차단장치 | ① 정보교류금지 : 사내 정보교류 차단과 동일 * 목적·정보범위·절차를 준수한 경우 정보교류 허용(wall-cross) ② 임원 및 직원 겸직 금지 * 계열사 관계인 금융투자업자 간에만 겸직 허용(상근/상근 제외) ③ 사무공간, 출입문 및 전산설비 공동 활용 금지 : 사내 정보교류 차단과 동일 ④ 회의·통신 기록 유지 : 사내 정보교류 차단과 동일 |
❏ 차단장치 주요내용
| ① | 정보교류 금지 |
- 사외정보교류에 있어서도 사내와 동일하게 금융투자업자의 금융투자상품 매매 및 소유현황 정보, 투자자의 금융투자상품 매매 및 소유 현황 정보, 집합투자재산·투자일임재산·신탁재산의 구성내역과 운용에 관한 정보, 기업금융업무 관련 미공개중요정보의 교류가 금지된다.
- 그러나 다음의 경우에는 정해진 절차를 준수할 경우 교류금지정보 제공의 예외가 인정된다.
| 예외적 정보교류 허용 사유(영 제51조제2항) | 허용 절차 |
| ① 국내외 법령에 따라 보유주식 등에 대한 보고·공시의무 이행을 위해 계열회사에 제공 | ⇒ 별도 절차 없음 |
| ② 내부통제기준 준수여부 점검에 필요한 정보(집합투자재산, 투자일임재산 및 신탁재산의 구성내역과 운용에 관한 정보 제외)를 계열회사에 제공하는 경우 ③ 계열회사와 금융투자업 관련 업무를 공동으로 수행하는 경우로서 관련 정보를 계열회사에 제공하는 경우 | ⇒ 금융위원회의 확인을 받은 내부통제기준* 에 따라 정보 제공 |
| ④ 투자매매·중개업자가 투자자 예탁증권 총액, 증권 종류별 총액 또는 채무증권의 종목별 총액 정보를 계열회사에 제공하는 경우 | ⇒ 별도 절차 없음 |
| ⑤ 집합투자·일임·신탁재산인 증권, 장내파생상품, 대외지급수단의 단순 매매주문업무를 계열회사에 위탁하는 경우로서 매매주문업무에 필요한 증권·장내파생상품·대외지급수단의 종류·종목·가격·수량 및 매매주문의 시기·구분·방법 정보를 계열회사에 제공하는 경우 | ⇒ 아래의 사항을 포함하는 계열회사의 이해상충방지체계에 대한 금감원장의 사전 확인 ⓐ 매매주문업무 수탁부서는 다른 업무 수행부서와 독립되어 운영될 것 ⓑ 매매주문을 위탁하는 계열회사의 금융회사별로 매매결과가 공정하게 배분될 것 ⓒ 업무에 관한 전산자료가 독립되어 저장·관리되고 열람될 것 ⓓ 위탁업무를 수행하는 임직원을 지정할 것 ⓔ ⓓ에 따라 지정된 임직원은 집합투자재산·신탁재산·고유재산 운용업무 및 투자자문·일임업무를 담당하지 않을 것 ⓕ 계열회사 준법감시인이 분기별로 ⓓ에 따라 지정 임직원 현황 및 업무수행 적정성 등을 점검, 그 결과를 금융투자업자 준법감시인에 제공할 것(금융투자업자는 이를 3년간 보존) ⓖ 금융투자업자와 계열회사는 정보제공 내역을 기록·유지할 것 ⓗ 계열회사는 제공받은 정보를 이용하여 이익을 얻거나 타인에게 이를 이용하게 하지 않을 것 ⓘ 계열회사는 제공받은 정보를 정보제공계약에서 정하는 정보제공 목적에 한하여 사용할 것 ⓙ 계열회사는 금융위 또는 금감원의 감독 또는 검사 목적상 자료제출을 요구시 이에 응할 것 ⓚ 계열회사는 제공받은 정보와 관련된 금융투자업자의 업무에 직·간접적으로 관여하지 않을 것 ⓛ 계열회사가 정보제공계약위반시 계약을 해지하고 손해배상책임을 부담할 것 ⓜ 계열회사가 외국법인인 경우 국내에 대리인을 둘 것 ⓝ 정보제공의 목적, 제공하는 정보의 내용ㆍ범위, 업무를 수행하는 계열회사가 금융투자업자로터 받는 보수에 관한 내용 및 가.부터 파.까지의 내용이 포함된 정보제공계약서를 작성할 것 |
| ⑥ 집합투자재산의 구성내역 및 운용에 관한 정보 중 2개월이 지난 정보를 집합투자증권 판매회사에 제공하는 경우 | ⇒ 금융위원회가 정한 기준에 따라 정보 제공 ⓐ 정보의 종류·내용, 정보제공의 목적 등에 관해 준법감시인의 사전승인을 받을 것 ⓑ 금융투자업자와 판매회사는 제공하는 정보 내역을 기록·유지할 것 ⓒ 판매회사는 제공받은 정보를 준법감시인의 승인을 얻은 목적에 한하여 사용할 것 |
| ⑦ 금융투자업자가 업무의 일부를 계열회사에 위탁하는 경우로서 투자자의 금융투자상품의 매매, 그 밖의 거래에 관한 정보 및 투자자가 맡긴 금전, 그 밖의 재산에 관한 정보를 그 계열회사에 제공하는 경우 | ⇒ 시행령이 정하는 기준(령 제49조제1항)에 따라 정보를 제공 ⓐ 제공하는 정보는 위탁업무와 관련한 정보일 것 ⓑ 정보제공과 관련된 기록을 유지할 것 ⓒ 제공하는 정보에 대한 계열회사의 정보이용에 관하여 관리·감독이 가능할 것 |
| ⑧ 계열회사가 금융투자업자의 내부통제기준의 준수여부에 대한 점검업무를 수행하기 위하여 그 계열회사에 집합투자재산, 투자일임재산 및 신탁재산의 구성내역과 운용에 관한 정보를 제공하는 경우 | ⇒ 아래의 사항을 포함하는 계열회사의 이해상충방지체계에 대한 금감원장의 사전 확인 ⓐ 업무에 관한 전산자료가 독립되어 저장·관리되고 열람 될 것 ⓑ 금융투자업자와 계열회사는 정보제공 내역을 기록·유지할 것 ⓒ 계열회사는 제공받은 정보를 이용하여 이익을 얻거나 타인에게 이를 이용하게 하지 않을 것 ⓓ 계열회사는 제공받은 정보를 정보제공계약에서 정하는 정보제공 목적에 한하여 사용할 것 ⓔ 계열회사는 금융위 또는 금감원의 감독 또는 검사 목적상 자료제출을 요구시 이에 응할 것 ⓕ 계열회사는 제공받은 정보와 관련된 금융투자업자의 업무에 직·간접적으로 관여하지 않을 것 ⓖ 계열회사가 정보제공계약위반시 계약을 해지하고 손해배상책임을 부담할 것 ⓗ 계열회사가 외국법인인 경우 국내에 대리인을 둘 것 ⓘ 정보제공의 목적, 제공하는 정보의 내용범위, 업무를 수행하는 계열회사가 금융투자업자로터 받는 보수에 관한 내용 및 ⓐ부터 ⓗ까지의 내용이 포함된 정보제공계약서를 작성할 것 |
| * | 내부통제기준 : 1) 계열회사가 내부통제기준의 준수업무 및 준수여부에 대한 점검업무를 수행하거나 2) 계열회사와 금융투자업 관련 업무를 공동으로 수행하기 위한 이유로 계열회사에 교류금지정보를 계열회사에 제공하여야 하는 경우에는 금융위원회의 확인을 받은 내부통제기준에 따라 정보를 제공하여야 한다. |
※ 위 예외 허용 사유 또는 자본시장법 시행령 제51조제2항제1호 나목, 라목 및 사목에 따라 금융위원회(금융감독원장)의 사전확인을 받은 내역은 금융감독원 업무보고서를 통하여 보고하여야 한다.
| 계열회사간 내부통제 점검 등을 위한 정보제공 |
| ➤ 교류금지정보의 요청·제공 사유 - 자본시장법 시행령 제51조②제1호나목에 따라 내부통제기준의 준수업무 및 준수 여부에 대한 점검업무를 수행하거나 계열회사와 금융투자업 관련 업무를 공동으로 수행하기 위한 경우 금융투자회사는 교류금지정보(집합투자재산, 투자일임재산 및 신탁재산의 구성내역과 운용에 관한 정보 제외)를 제공할 수 있으며 그 구체적인 사유는 회사가 결정한다. - 금융투자회사가 정한 구체적인 사유 이외에 사전에 교류금지정보의 제공을 승인한 경우 계열회사에 교류금지정보를 제공할 수 있으나, 구체적인 사유에 해당하지 아니하고 사전승인을 득하지 못한 경우에는 교류금지정보의 제공을 요청할 수 없고 계열회사의 임직원에게 교류금지정보를 제공할 수 없다. ➤ 교류금지정보의 요청 - 금융투자회사의 계열회사에 소속된 임직원으로서 지정부서에 소속된 자에 한하며, 소속 부서가 아닌 경우 준법감시인이 승인한 경우에만 교류금지정보의 제공이 가능하다. - 교류금지정보의 제공을 요청하는 자는 이용하고자 하는 목적에 필요한 범위 내에서만 요청하여야 하며, 준법감시인은 이해상충이 있다고 판단되는 경우에는 그러한 제공요청을 거부하거나 교류금지정보의 제공을 중단하도록 요구하는 등의 적절한 조치를 취할 것을 교류금지정보의 제공자 또는 제공부서에 요구할 수 있다. ➤ 교류금지정보의 제공 - 사전에 정한 구체적인 사유로 교류금지정보의 제공을 요청하거나 제공하는 경우에는 기록유지절차를 준수하는 것을 전제로 준법감시인의 사전승인 없이 교류금지정보를 계열회사에 제공할 수 있다. - 사전에 정한 구체적인 사유 외에 교류금지정보의 제공을 요청하거나 제공하려는 경우에는 사전에 준법감시인에게 교류금지정보의 제공이 필요한 이유를 소명하여야 하며, 준법감시인은 그 이유가 타당하고 교류금지정보의 제공으로 인하여 이해상충의 발생가능성이 크지 아니하다고 판단되는 경우에만 정보의 제공을 승인할 수 있다. 이 경우 준법감시인은 소명내용과 교류금지정보의 제공을 승인한 취지와 이유에 관한 기록을 유지하여야 한다. - 교류금지정보를 제공하는 자는 그 제공의 목적에 필요한 범위 내에서만 교류금지정보를 제공하여야 한다. 금융투자회사의 임직원은 제공하는 정보가 교류금지정보에 해당하는지 여부와 제공목적의 정당성 여부가 불분명한 경우에는 준법감시인에게 제공이 필요한 이유를 소명하여 사전 확인을 구하여야 한다. ➤ 준법감시인의 확인권한 - 준법감시인은 교류금지정보가 원래의 제공목적 외의 용도로 사용되었는지 여부가 의심되는 경우에는 교류금지정보의 수령자 및 그 소속 부서장, 해당 계열회사의 준법감시부서에 교류금지정보의 사용내역의 소명을 요구할 수 있다. - 원래의 제공목적 외의 용도로 사용된 사실을 확인한 경우 즉시 교류금지정보 제공부서에 해당 교류금지정보의 제공 중단을 요구하여야 한다. - 교류금지정보의 제공 결과 이해상충이 발생한 것으로 확인된 경우, 이를 대표이사 및 해당 정보를 수령한 계열회사의 준법감시부서에 그 사실을 보고·통보하고 관련법령 및 내부통제기준에 따른 적절한 조치를 취하도록 요구하여야 한다. ➤ 교류금지정보의 기록유지 - 금융투자회사가 교류금지정보를 계열회사의 임직원에게 제공하거나 제공을 거부한 경우 관련내용을 서면, 전자적 방법 기타 기록·열람이 가능한 방법으로 기록·보관 - 기록유지의무를 부담하는 자 및 정보제공의 요청·제공·거부내역 등 기록 대상 항목은 금융투자회사가 정한다. ➤ 준법감시인의 점검의무 - 준법감시인은 교류금지정보의 기록을 확인·점검하여야 하며, 이 기준을 위반하여 정보를 제공한 사실을 발견한 경우 정보제공 중단 등의 조치를 취하고, 그 내용을 대표이사 및 관련 부서의 장에게 보고하여야 한다. ➤ 제정 및 개정 - 금융투자회사가 동 기준의 주요 내용을 개정하고자 하는 경우 금융감독원장의 확인을 받아야 하며, 계열회사의 조직 및 업무분장 변경 등으로 경미한 내용을 변경하고자 하는 경우에는 내부승인절차에 따라 변경할 수 있다. |
- 다만, 이해상충이 발생할 가능성이 크지 아니한 경우로서 금융위원회에서 고시하는 기준에 따라 제공하는 정보는 제공이 가능하다.(☞ 금융투자업규정 제4-7조제7항)
| 교류금지정보의 예외적 정보제공 허용기준(wall-cross) - 집합투자·일임·신탁재산의 구성내역과 운용에 관한 정보가 아닐 것* - 정보제공의 상당한 이유 - 업무필요상 최소한의 범위로 한정 - 해당 업무 관장 임원 및 준법감시인의 사전 승인 - 정보제공과 관련된 기록 유지·관리 - 정보를 제공받은 계열회사가 해당 정보를 해당 업무 외의 목적으로 이용하지 아니할 것이라는 내용의 계약을 체결할 것 |
| * | 계열회사간에는 집합투자ㆍ일임ㆍ신탁재산의 구성내역과 운용에 관한 정보를 제공할 수 없다. 다만, 집합투자재산 등의 매매주문위탁, 2개월이 지난 정보, 계열회사가 금융투자회사의 내부통제기준 준수여부를 점검하는 등의 경우에는 허용한다. |
| ② | 임원 및 직원의 겸직·파견 금지 (☞ 자본시장법 제45조②) |
- 차단장치 설치대상 부서간에는 임원(비상근감사 제외) 및 직원의 겸직 혹은 파견이 금지된다.
- 그러나 다음의 사유에는 정해진 절차를 준수할 경우 임직원의 파견 및 겸직이 허용된다.
| 예외적 임직원 겸직·파견 허용 사유 | 예외적용 절차 |
| ① 집합투자업자가 아닌 금융투자업자의 상근 임직원이 집합투자업을 경영하지 않은 계열회사의 비상근 임직원을 겸직하는 경우 ② 집합투자업자가 아닌 금융투자업자의 비상근 임직원이 집합투자업을 경영하지 아니하는 계열회사의 임직원을 겸직하는 경우 | ⇒ 별도 절차 없음 |
| ③ 집합투자업자가 아닌 금융투자업자가 그 임직원을 집합투자업을 경영하지 아니하는 계열회사에 파견하여 근무하게 하거나 집합투자업을 경영하지 아니하는 계열회사로부터 그 임직원을 파견 받아 근무하게 하는 경우 | ⇒ 별도 절차 없음 |
| ④ 투자자문업자 또는 투자일임업자의 상근 임직원이 계열회사의 비상근 임직원을 겸직하거나, 투자자문업자 또는 투자일임업자의 비상근 임직원이 계열회사의 임직원을 겸직하는 경우 | ⇒ 금융위원회의 사전 확인 |
| ⑤ 집합투자업자의 상근 임직원(집합투자업을 경영하는 겸영금융투자업자의 경우 금융투자업의 직무를 수행하는 임직원만 해당)이 집합투자업을 경영하는 계열회사 또는 금융지주회사인 계열회사의 비상근 임직원을 겸직하거나 ⑥ 집합투자업자의 비상근 임직원이 집합투자업을 경영하는 계열회사 또는 금융지주회사인 계열회사의 임직원(집합투자업을 경영하는 겸영금융투자업자의 경우 금융투자업의 직무를 수행하는 임직원만 해당)을 겸직하는 경우 | ⇒ 금융위원회의 사전 확인 |
| ⑦ 집합투자업자가 그 임직원(집합투자업을 경영하는 겸영금융투자업자의 경우 금융투자업의 직무를 수행하는 임직원만 해당)을 집합투자업을 경영하는 계열회사 또는 금융지주회사인 계열회사에 파견하여 근무(집합투자업을 경영하는 겸영금융투자업자의 경우 금융투자업의 직무를 수행하는 임직원만 해당)하게 하거나 집합투자업을 경영하는 계열회사 또는 금융지주회사인 계열회사로부터 그 임직원을 파견 받아 근무하게 하는 경우 | ⇒ 금융위원회의 사전 확인 |
| ⑧ 집합투자업자의 임직원이 그 집합투자업자가 업무집행사원인 사모투자전문회사가 투자한 회사의 비상근 임직원을 겸직하거나 집합투자업자가 그 임직원을 파견하여 근무하게 하는 경우 | ⇒ 금융위원회의 사전 확인 |
| ⑨ 집합투자업자가 외국집합투자기구를 설정·설립하는 경우로서 해당 집합투자업자의 임직원이 해당 외국집합투자기구의 비상근 임원을 겸직하는 경우 | ⇒ 금융위원회의 사전 확인 |
| ⑩ 집합투자업을 경영하는 겸영금융투자업자의 임직원 중 금융투자업의 직무를 수행하지 아니하는 임직원이 금융투자업을 경영하지 아니하는 계열회사의 임직원을 겸직하는 경우 | ⇒ 금융위원회의 사전 확인 |
| ⑪ 집합투자업을 경영하는 겸영금융투자업자의 임직원 중 금융투자업의 직무와 관련이 없는 임직원을 금융투자업을 경영하지 아니하는 계열회사에 파견하여 근무하게 하거나 금융투자업을 경영하지 아니하는 계열회사로부터 그 임직원을 파견 받아 금융투자업 외의 직무에 근무하게 하는 경우 | ⇒ 금융위원회의 사전 확인 |
| ⑫ 집합투자업자의 임직원이 해당 집합투자업자가 운용하는「사회기반시설에 대한 민간투자법」에 따른 사회기반시설투융자회사가 투자한 회사의 비상근 임직원을 겸직하거나 집합투자업자가 그 임직원을 파견하여 근무하게 하는 경우 | ⇒ 금융위원회의 사전 확인 |
| 금융지주회사법 특례(☞ 금융지주회사법 제39조 제2항 및 제3항) [자본시장법 제45조 적용 배제] | |
| - 금융지주회사의 임직원은 당해 금융지주회사의 자회사등의 임직원이 될 수 있다. - 금융지주회사의 자회사등(금융기관 또는 금융업의 영위와 밀접한 관련이 있는 회사에 한한다. 이하 같다)의 임직원은 다른 자회사등의 임직원이 될 수 있다. 다만, 다음 각 호의 어느 하나의 업무를 겸직하는 경우에는 그러하지 아니하다.
|
| 집합투자업자와 계열회사(판매회사 포함)간 정보교류 차단 적용 사례(△△운용) |
| ① 정보교류 차단 대상 정보 정의 가. 투자자의 금융투자상품 매매 및 소유현황에 관한 정보. 나. 집합투자재산과 투자일임재산의 구성내역과 운용에 관한 정보. 다만, 감독규정 4-6의 ⑤항에서 정하는 기준에 따라 준법감시인의 사전 승인을 받은 2개월이 지난 정보를 제공하는 경우는 제외한다. 다. 기업금융업무를 하면서 알게 된 정보로서 자본시장과 금융투자업에 관한 법률 제174조제1항 각 호 외의 부분에 따른 미공개중요정보 ② 정보교류 차단 대상: 집합투자업자(△△자산운용)와 계열회사(판매회사 포함) ③ 정보교류 차단 방법 가. 임원(비상근감사를 제외한다) 및 직원을 겸직하게 하거나 파견하여 근무하지 못하도록 한다. 다만, 직원의 파견 혹은 겸직을 금융감독원으로부터 확인을 받은 경우에는 예외로 한다. 나. 위 ①항에서 정의된 정보에 관한 전산자료가 공유되지 못하도록 독립되어 열람되도록 관리 다. 사무실은 공간적으로 분리되도록 해야 한다 라. 회의·통신 통제 1) 교류금지 정보생산 부서에 소속된 직원과 계열회사(판매회사 포함) 직원간 해당업무에 관한 회의 또는 통신을 한 경우에는 회의록에 해당 내용을 작성하여 해당 부서장의 확인을 받아 이를 보관해야 한다. 2) 위 1의 경우에 해당하는 부서는 분기별로 ②항에서 작성한 회의록을 준법감시인에게 확인 받아야 한다. ④ 정보제공이 가능한 경우 가. 다음과 같이 내부통제 점검 혹은 법령에 의한 의무를 수행하기 위한 경우 위 ①항의 가호와 나호(단서조항에 해당하는 정보에 한함)에서 정한 정보 1) 모회사(△△금융지주)가 △△자산운용의 내부통제기준의 준수여부에 대한 점검업무를 수행하기 위해 2) △△자산운용이 계열회사와 금융투자업에 관한 업무를 공동으로 수행하기 위한 경우 3) 국내외 법령에 따라 보유주식 등에 대한 보고·공시 등의 의무를 이행하기 위하여 해당 정보를 계열회사에게 제공하는 경우 나. 모회사(△△금융지주)가 집합투자업자의 내부통제기준의 준수 업무 및 준수 여부에 대한 점검업무를 수행하기 위하여 위 ①항의 나호(단서조항 제외)에서 정한 정보를 제공하는 경우 다. 집합투자재산의 구성내역 및 운용에 관한 정보 중 2개월이 지난 정보를 집합투자증권 판매회사에게 제공하는 경우 ⑤ 정보제공 절차 가. 위 ④항의 가호에 해당하는 업무수행을 위한 정보제공 절차: △△ 자산운용은 모회사(△△금융지주)로부터 다음사항들이 포함된 정보제공요청서에 의거 정보 요청을 받아 정보제공승인신청서의 결제를 득하여 제공할 수 있다. 1) 정보제공요청서 - 정보제공 신청자: △△금융지주회사의 감사부장(혹은 준법감시인) 다만, 위 가호의 2)을 목적으로 정보를 요청할 경우에는 해당 부서장) - 정보제공 요청사유(목적): 위 ④항의 가호에서 정한 업무들 중 특정업무를 수행하기 위함 - 정보제공 범위: 위 ①항의 가호와 나호(단서조항에 해당하는 정보에 한함)에서 정하는 정보에 대하여 기간, 상품종류, 종목이름 등을 상세히 구체적으로 적시 - 해당 정보를 정보신청 목적 이외의 목적으로 사용하지 않겠다는 내용 - 정보 사용과 관련하여 당사의 준법감시인의 요청이 있는 경우 정보제공에 응해야 한다는 확인서 - 정보신청(정보를 사용한 내역 포함)에 대한 기록을 유지하겠다는 내용 - △△자산운용이 요청 받은 정보를 제공할 경우 집합투자업자와 수익자, 수익자 상호간 이해상충이 발생할 가능성 혹은 관계법률 및 규정에 위배할 가능성이 있는 경우 거부할 수 있다는 내용 2) 승인여부 결정: △△자산운용은 위 1)에 의거 정보제공 요청을 받은 경우 다음사항을 고려하여 승인하여야 한다. - 정보제공요청서에 의하여 요청된 정보와 정보제공요청 목적에 합당 한지 여부 - 요청된 정보제공으로 고객과 이해상충발생 가능성과 관계법률 및 규정의 위배가능성 - △△자산운용은 위 사항을 고려하여 요청된 정보제공을 승인(거부 하는 경우 포함)할 경우 관련 사항을 기록·유지해야 한다. 3) 사후 점검·조치 - △△자산운용은 위 2)에 의거 정보제공을 승인 후 제공한 경우에는 정보제공신청자로부터 제공된 정보가 정보제공 목적 이외에 이용되지 않았다는 확인서와 정보 사용과 관련하여 당사의 준법감시인의 요청이 있는 경우 정보제공에 응해야 한다는 확인서를 수령해야 한다. 나. 위 ④항의 나호에 해당하는 업무수행을 위한 정보제공 절차: △△ 자산운용은 △△금융지주회사로부터 다음사항들이 포함된 정보제공요청서에 의거 정보 요청을 받아 정보제공승인신청서의 결제를 득하여 제공할 수 있다. 1) 정보제공요청서: 위 가호에서 정한 정보제공요청서를 준용 다만 일부 내용은 다음과 같이 변경한다. - 정보제공 신청자: △△금융지주회사의 감사부장(혹은 준법감시인) - 정보제공 범위: 위 ①항의 나호(단서조항에 해당하는 정보 제외)에서 정하는 정보에 대하여 기간, 상품종류, 종목이름 등을 상세히 구체적으로 적시 - 해당 정보를 정보신청 목적 이외의 목적으로 사용하지 않겠다는 내용 - 정보 사용과 관련하여 당사의 준법감시인의 요청이 있는 경우 정보제공에 응해야 한다는 확인서 2) 승인여부 결정 - 정보제공요청서에 의하여 요청된 정보와 정보제공요청 목적에 합당 한지 여부 검토 - 요청된 정보제공으로 고객과 이해상충발생 가능성과 관계법률 및 규정의 위배가능성 검토 - 금융감독규정 제4-7조 제⑤항에 의거 계열회사의 이해상충방지체계에 대하여 금융감독원장의 사전 확인 신청 - 금융감독규정 제4-7조 제⑤항에 의거 "정보제공계약서"체결 3) 사후 점검·조치 - △△자산운용은 위 2)에 의거 정보제공을 승인 후 제공한 경우에는 정보제공신청자로부터 제공된 정보가 정보제공 목적 이외에 이용되지 않았다는 확인서와 정보 사용과 관련하여 당사의 준법감시인의 요청이 있는 경우 정보제공에 응해야 한다는 확인서를 수령해야 한다. 다. 위 ④항의 다호에 해당하는 정보제공 절차: △△ 자산운용은 판매회사로부터 다음사항들이 포함된 "정보제공요청서"에 의거 정보 요청을 받아 정보제공승인신청서 (별첨7)의 결제를 득하여 제공할 수 있다. 1) 정보제공요청서 - 정보제공 신청자: 판매회사 - 정보제공 요청사유(목적): 판매회사에서 기재 - 정보제공 범위: 위 ①항의 나호(단서조항에 해당하는 정보에 한함) 에서 정하는 정보에 대하여 기간, 상품종류, 종목이름 등을 상세하고 구체적으로 적시 - 해당 정보를 정보신청 목적 이외의 목적으로 사용하지 않겠다는 내용 - 정보신청(정보를 사용한 내역 포함)에 대한 기록을 유지하겠다는 내용 - △△자산운용이 요청 받은 정보를 제공할 경우 집합투자업자와 수익자, 수익자 상호간 이해상충이 발생할 가능성 혹은 관계법률 및 규정에 위배할 가능성이 있는 경우 거부할 수 있다는 내용 2) 승인여부 결정: △△자산운용은 위 1)에 의거 정보제공 요청을 받은 경우 다음사항을 고려하여 승인하여야 한다. - 정보제공요청서에 의하여 요청된 정보와 정보제공요청 목적에 합당 한지 여부 - 요청된 정보제공으로 고객과 이해상충발생 가능성과 관계법률 및 규정의 위배가능성 - △△자산운용은 위 사항을 고려하여 요청된 정보제공을 승인(거부 하는 경우 포함)할 경우 관련 사항을 기록·유지해야 한다. 3) 사후 점검·조치 - △△자산운용은 위 2)에 의거 정보제공을 승인 후 제공한 경우에는 정보제공신청자로부터 제공된 정보가 정보제공 목적 이외에 이용되지 않는다는 확인서와 정보 사용과 관련하여 당사의 준법감시인의 요청이 있는 경우 정보제공에 응해야 한다는 확인서를 정보제공승인신청서에 첨부하는 것으로 대체한다. ⑥ 제공한 정보의 목적 외의 용도로 사용한 경우 조치 사항 가. 발생한 이해상충 유형에 대하여 경영층에 보고. 나. 해당 정보제공을 중단하고 정보를 제공받은 회사의 준법감시인(혹은 감사 담당부서)에 해당 사실을 통보하고 관련자료에 대한 보안 요청 ⑦ 기타 가. 집합투자업자와 계열회사(판매회사)간 정보 제공에 대한 내용을 개정할 경우에는 사전 금융감독원의 확인을 받아야 한다. 나. 정보 제공과 관련한 모든 문서는 5년 동안 기록·유지해야 한다. |
| 7. 투자자에 대한 정보 제공 (☞ 자본시장법 제91조, 시행령 제95조) |
|
❏ 투자자의 장부·서류 열람 청구권 부여 취지
➤ 투자자로 하여금 집합투자재산의 관리·운용의 적정성 여부를 감시할 수 있도록 하기 위함
➤ 투자자 보호를 위한 상법상 열람 또는 등사 청구*와 동일한 맥락
| * | 상법 제391조의3(이사회의 의사록), 제396조(정관등의 비치, 공시의무), 제466조(주주의 회계장부열람권), 제566조(서류의 비치, 열람), 제581조(사원의 회계장부열람권) 등 |
❏ 투자자의 장부·서류 열람 청구
➤ 투자신탁이나 투자익명조합의 투자자는 집합투자업자(해당 집합투자증권 판매회사 포함)에게 영업시간 중 이유를 기재한 서면으로 그 투자자에 관련된 집합투자재산에 관한 장부·서류의 열람이나 등본 또는 초본의 교부를 청구할 수 있음
| * | 자본시장법 제186조 제2항에 따라 투자회사 등에 법 제89조부터 제92조를 준용토록 함으로써 모든 투자기구의 투자자에 적용 |
➤ 청구할 수 있는 장부·서류 범위
- 집합투자재산 명세서, 집합투자증권 기준가격대장, 재무제표 및 그 부속명세서, 집합투자재산 운용내역서
❏ 투자자의 장부·서류 열람 청구에 대한 집합투자업자의 조치
➤ 정당한 사유가 없는 한 투자자의 장부·서류 열람 청구를 거절할 수 없음
➤ 원칙적으로 영업시간 중 이유를 기재한 서면을 통하여 집합투자업자에게 직접 청구하여야 하나, 실무적으로 판매회사를 경유하여 청구되는 것이 일반적임
- 접수 방법 : 투자자 여부를 확인하기 위하여 판매회사의 확인을 받아 접수
- 제공 방법 : 투자자에게 직접 제공하는 것이 원칙. 다만, 투자자가 판매회사를 통하여 제공받기를 원하는 경우 판매회사를 경유하여 제공 가능
➤ 다만, 아래의 사유에 해당하는 경우 장부·서류의 열람이나 교부가 불가능하다는 뜻과 그 사유가 기재된 서면을 투자자에게 내주어야 함(자본시장법 시행령 제95조)
| 1. 집합투자재산의 매매주문내역 등이 포함된 장부·서류를 제공함으로써 제공받은 자가 그 정보를 거래 또는 업무에 이용하거나 타인에게 제공할 것이 뚜렷하게 염려되는 경우 2. 집합투자재산의 매매주문내역 등이 포함된 장부·서류를 제공함으로써 다른 투자자에게 손해를 입힐 것이 명백히 인정되는 경우 3. 해지 또는 해산된 집합투자기구에 관한 장부·서류로서 영 제62조제1항에 따른 보존기한이 지나는 등의 사유로 인하여 투자자의 열람제공 요청에 응하는 것이 불가능한 경우 |
| 투자자의 정기적ㆍ주기적 장부·서류 열람 청구에 대한 실무 적용 사례(○○운용) |
| - 자산별로 제공 범위 또는 주기를 차등화 하여 제공(예시) ㆍ 주 식 : 월별 현재 자료 정기 제공, 매일 제공 요청시 1개월 경과 정보 제공 ㆍ MMF : 주간단위 현재 자료 정기 제공, 매일 제공 요청시 1주일 경과 정보 제공 ㆍ 채 권 : 격주단위 현재 자료 정기 제공, 매일 제공 요청시 2주일 경과 정보 제공 |
| 참고 의견 |
| - 집합투자재산의 안정적 운영을 위해서는 재산명세, 운용내역 등의 정보가 외부로부터 보호되어야 함에도 불구하고, 모든 투자자에게 제한 없이 관련 내역의 열람·교부를 허용 - 이를 거부하는 경우 거부 사유의 정당성에 대한 입증책임이 집합투자업자에 부담되고 있어 사실상 열람·교부 청구에 대한 거부 사례도 거의 없음 - 상법과 같이* 열람·교부를 청구할 수 있는 투자자의 자격 요건을 법령상 명시적으로 제한할 필요 * 회계장부 열람을 위해서는 100분의 3 이상의 주주가 서면으로 요청하도록 규정(상법 제466조) |
[참고자료 : 이해상충방지제도에 대한 국내법규와 해외 금융기관의 실무상 대표적인 차이점]
| 항목 | 해외 금융기관 실무 | 국내법규 | |
| 1 | 정보교류차단벽의 설치대상 | 공적영역과 사적영역의 부서간 | 1) 공적영역과 사적영역의 부서간 2) 계열회사간 |
| 2 | 정보교류차단대상 정보의 종류 | 증권의 가격에 영향을 줄 수 있는 비공개 기업금융정보, 배포전 조사분석자료 | 1) 자기매매 거래 내역 2) 고객 거래 매매 내역 3) 기업금융 미공개 중요정보 |
| 3 | Wall Cross의 대상 | Public side 직원 | 교류금지정보 |
| 4 | 기록 요건 | Wall Cross 요청 및 승인 내역 | Wall Cross 요청 및 승인 내역 및 금융투자업관련 회의·통신에 대한 기록 |
| 8. FAQ |
|
| Q1 | 고유재산운용부서에서 제3자에게 취득시킬 목적이 아닌 투자목적으로 사모사채를 취득한 후 사채만기 이전에 매도할 수 있습니까? |
☞ 투자목적으로 사모사채를 취득·처분하는 업무는 고유재산운용부서에서 수행할 수 있습니다.
| Q2 | PF 업무는 업무수행과정에서 인수, 투자매매, 중개, 고유재산운용 등 다양한 업무가 혼재하는데 하나의 부서에서 모두 수행할 수 있습니까? |
☞ PF 업무는 관련 업무의 성격에 따라 고유재산운용, 투자매매·중개업, 집합투자업, 신탁업, 기업금융업무 등으로 구분하여 해당부서에서 수행해야 할 것이며, 부서간 공동으로 업무를 수행하기 위해서는 wall-cross 기준을 충족해야 합니다.
| Q3 | ‘대출채권을 모아 SPC에 매각하고, 이를 바탕으로 증권(ABS)을 발행하는 행위'가 금융투자업 중 어떤 업무로 분류됩니까? |
☞ ‘대출채권을 모아 SPC에 매각하고, 이를 바탕으로 SPC가 증권을 발행하는 행위'는 금융투자업에 해당하지 않습니다. 다만, SPC의 증권발행과 관련하여 인수 또는 모집·사모·매출의 주선업무는 기업금융업무에 해당합니다.
| Q4 | 금융실명법에 따라 교류대상정보의 주체인 고객으로부터 동의를 받은 경우라면 정보교류 차단대상 정보를 제공하는 것이 허용됩니까? |
☞ 교류하고자 하는 정보가 정보교류 차단대상인 정보에 해당하는 이상, 금융실명법에 따라 교류대상정보의 주체인 고객으로부터 정보제공에 대한 동의를 받았는지 여부와 관계없이 wall-cross 기준에 따라 제공해야 합니다.
| Q5 | 예외적으로 정보제공이 허용되는 ‘투자자가 예탁한 증권의 종류별 총액 정보'에서 ‘증권의 종류'란 어떤 것이며, 국가별ㆍ섹터별 투자비중이 포함됩니까? |
☞ 예외적으로 정보제공이 허용되는 정보로서 ‘투자자 예탁증권의 종류별 총액정보의 개념'을 이루는 증권의 종류는 자본시장법 제4조제2항 각 호의 증권(채무증권, 지분증권, 수익증권, 투자계약증권, 파생결합증권, 증권예탁증권)을 의미하고, 따라서 국가별 투자비중, 섹터별 투자비중은 예외적으로 정보제공이 허용되는 증권의 종류별 총액 정보에 해당하지 아니하므로 그 정보를 제공하기 위해서는 wall-cross 기준에 따라야 합니다.
| Q6 | (1) 기업금융부서에서 근무하지 아니하는 임직원이 취득한 기업금융 관련정보를 기업금융부서에 전달할 수 있습니까? (2) 기업금융부서와 투자매매·중개부서가 공동으로 업체를 방문하는 등의 연계영업이 정보교류 차단대상에 해당합니까? |
☞ (1) 기업금융부서에서 근무하지 아니하는 임직원이 취득한 기업금융 관련정보가 교류금지 대상정보에 해당하지는 아니하나, 정보의 전달과정은 회의·통신에 해당하기 때문에 회의·통신규제를 적용받게 됩니다. 또한, 이와 같은 정보의 전달과정이 자본시장법 제174조제1항에서 금지하는 미공개 중요정보 이용행위에 해당하지 아니하도록 주의하여야 합니다.
| (2) | 기업금융부서와 투자매매·중개업 담당부서가 공동으로 업체를 방문하는 등의 연계영업을 하기 위해서는 wall-cross 기준을 준수하여야 합니다. |
| Q7 | 금융투자업규정 제4-6조⑥제4호의 ‘정보제공과 관련된 기록을 유지ㆍ관리할 것'이라는 요건과 관련하여 정보를 제공받은 직원이 차단벽 내의 다른 직원과 해당 정보를 교류하는 경우에도 그와 관련된 기록을 유지ㆍ관리하여야 합니까? |
☞ wall-cross 기준(금융투자업규정 제4-6조⑥제4호)에 따라 제공된 정보를 차단벽 내의 다른 직원과 교류하는 것은 정보를 제공받은 임직원이 해당 정보를 해당 업무 외의 목적으로 이용하는 것으로서 wall-cross 기준의 위반에 해당합니다.
| Q8 | 이사회, 리스크관리위원회, 리스크관리집행위원회 등에서 정보교류차단대상 업무와 관련된 의사결정 또는 회의를 하는 행위도 임직원의 겸직 금지 등 사내 정보교류차단대상에 해당한다고 볼 수 있습니까? |
☞ 이사회, 리스크관리위원회, 리스크관리집행위원회 등 사내 위원회(이하 ‘이사회 등'으로 표시) 참석행위를 법상 금지되는 임직원 겸직에 해당된다고 할 수는 없으나, 위와 같은 이사회 등에서 ❶교류금지정보를 논의하는 경우에는 wall-cross 기준에 따라야 하며, ❷설사 교류금지정보를 논의하지 아니하는 경우에도 회의ㆍ통신 규제를 준수하여야 합니다.
| Q9 | 정보교류 차단장치 설치대상인 사업부 상호간 임직원을 상대 부서로 파견하는 행위를 자본시장법 제45조①제2호에 따라 금지되는 임직원의 겸직으로 볼 수 있습니까? |
☞ 위와 같은 경우를 법상 금지되는 임직원 겸직에 해당된다고 할 수는 없으나, 정보교류 차단되는 상대 부서로 파견되어 그 부서의 업무를 수행하기 위해서는 wall-cross 기준을 준수하여야 합니다.
| Q10 | 금융투자업자가 업무집행사원으로 운영하는 사모투자전문회사(PEF)도 자본시장법 제45조제2항의 규제 대상인 계열회사에 포함됩니까? |
☞ 금융투자업자가 업무집행사원으로 운영하는 PEF와 그 금융투자업자간은 계열회사의 관계에 있다고 볼 수 있으나 사외정보교류 차단장치가 적용되는 것은 아닙니다. 왜냐하면, PEF 운용업무는 기업금융업무로서 정보교류가 차단되는 다른 부서와 사내정보교류 차단장치 설치대상에 해당하기 때문에 별도로 사외정보교류 차단장치를 적용할 필요성이 작기 때문입니다. 또한, PEF는 Paper Company로서 별도의 임직원, 사무공간, 전산설비 등을 갖추고 있지 아니한 점에서도 규제의 실익이 작다고 볼 수 있습니다. 이와 마찬가지로 동일한 금융투자업자가 업무집행사원으로 참여하는 복수의 PEF 상호간도 사외 정보교류 차단장치의 적용대상에 해당하지 아니합니다.
| Q11 | (1) 교류금지대상정보 생산업무에 종사하지 아니하는 임직원에 대하여도 계열회사에 대한 관계에서 임직원 겸직 및 파견금지 규제가 적용됩니까? (2) 사외정보교류 차단장치로서 회의ㆍ통신규제를 적용함에 있어서 ‘금융투자업자의 금융투자업무를 수행하는 임직원'에 후선부서는 그 적용대상에서 제외됩니까? |
☞ (1) 사외정보교류 차단장치로서 임직원 겸직 및 파견금지의 적용대상은 교류금지정보를 생산하는 업무를 담당하는 임직원에 한정되어 있지 아니합니다.
| (2) | 회의·통신규제의 적용대상은 ‘금융투자업무를 수행하는 임직원'이므로, 금융투자업을 담당하지 아니하는 후선부서에 소속된 임직원은 회의ㆍ통신규제를 적용받지 않습니다. |
| Q12 | (1) 자본시장법 제45조②제1호와 금융지주회사법 제48조의2의 관계는 어떠합니까? (2) 금융지주회사법 제48조의2제2항에서 규정하는 투자매매·중개업자가 별도의 wall-cross 절차를 거치지 아니하고 투자자 증권 총액에 대한 정보를 계열회사에 제공할 수 있는지요? 또한, 그 투자매매·중개업자의 범위에 겸영금융투자업자도 포함됩니까? (3) 금융투자업자의 임직원이 계열회사 관계에 있는 금융투자업자 또는 금융지주회사의 임직원을 겸직하는 경우 자본시장법과 금융지주회사법과의 관계는 어떠합니까? |
☞ (1) 금융지주회사법 제48조의2제1항은 신용정보의 보호 및 이용에 관한 법률에 대한 특례만을 규정하고 있으므로, 자본시장법에서 교류를 금지하고 있는 정보는 wall-cross 요건을 준수하여야만 제공할 수 있습니다.
| (2) | 금융지주회사법 제48조의2제2항은 자본시장법 적용을 배제하고 금융지주회사법을 적용한다는 취지로서, 금융지주회사법이 규정하는 투자매매·중개업자의 범위에는 겸영금융투자업자를 포함됩니다. |
| (3) | 금융지주회사법 제39조제2항 및 제3항에 따라 자본시장법의 적용이 배제되는 경우 금융지주회사법이 적용된다고 할 것입니다. |
| Q13 | 계열회사가 투자자로서 금융투자업자와 거래하는 경우에도 회의ㆍ통신 규제의 적용을 받습니까? |
☞ 계열회사가 투자자의 지위에서 금융투자업자와 거래하기 위하여 회의ㆍ통신을 하는 경우에는 이와 관련된 규제의 대상으로 볼 수 없습니다.
| Q14 | 기업금융부서 직원과 애널리스트가 기업탐방을 함께 가는 경우에도 표준내부통제기준에서 규정하는 ‘업무협의'에 해당하는 절차를 모두 준수하여야 합니까? |
☞ 기업금융업무 관련부서와 업무협의가 있는 것으로 볼 수 있으므로 금융투자업규정 제4-6조제2항의 기준과 표준내부통제기준에서 규정하는 해당 절차를 모두 준수하여야 합니다.
| Q15 | 기업금융부서에서 같은 회사 조사분석 담당부서로부터 제반 산업에 대한 이해향상을 위하여 교육을 받는 것이 이해상충에 해당됩니까? |
☞ 영업규정 제2-28조⑤에 따라 금융투자분석사가 기업금융업무 관련부서와 협의하고자 하는 경우에는 ❶"자료 교환"은 준법감시부서를 통하여야 하며, ❷ "업무 협의"는 준법감시부서 직원의 입회하에 회의의 주요내용을 기록·유지하거나, 준법감시부서의 직원이 입회하지 못한 경우에는 협의내용을 전부 녹음하여 준법감시부서에 제출하여야 합니다. 따라서 금융투자분석사의 기업금융부서 직원에 대한 산업교육은 준법감시부서를 통하여 이루어져야 하고 교육내용에 대하여 사전적인 확인절차를 거친 후에 실시하도록 하여야 합니다.
| Compliance Check List |
| Check 항목 | 근거 규정 | 주기 | 담당자 | 비고 |
| ➤ 이해상충이 발생할 가능성이 크지 않은 정보에 대해서는 제공에 앞서 임원 및 준법감시인에게 사전승인을 받고 기록·관리하는지 여부 | 금융투자업규정 제4-6조제2항 | |||
| ➤ 이해상충 발생 가능성이 큰 부서간 임원 및 직원을 겸직하는지 확인 | 자본시장법 제45조제1항 | |||
| ➤ 이해상충 발생 가능성이 큰 부서간 사무공간 및 전산설비가 분리되어 있는지 확인 | 자본시장법 제45조제1항 | |||
| ➤ 사내·사외정보교류제공 예외 사항을 기록·유지하는지 여부 | 표준내부통제기준 제62조 | |||
| ➤ 계열사간 교류금지정보를 기록·유지하는지 여부 | 표준내부통제기준 제64조 및 제65조 | |||
| ➤ 거래제한목록, 거래주의목록을 기록·유지하는지 여부 | 표준내부통제기준 제2장 제6절 |
[[집합투자 부문]]
| 1. 관련 규정 등 |
|
| 개인정보보호법 | 제15조(개인정보의 수집ㆍ이용) |
| 제24조의2(주민등록번호 처리의 제한) | |
| 금융실명법 | 제3조(금융실명거래) |
| 금융실명법 시행령 | 제3조(실지명의) |
| 제4조의2(실명거래의 확인 등) | |
| 특정금융거래보고법 | 제2조(정의) |
| 제4조(불법재산 등으로 의심되는 거래의 보고 등) | |
| 제4조의2(금융회사등의 고액 현금거래 보고) | |
| 제5조(금융회사등의 조치 등) | |
| 특정금융거래보고법 시행령 | 제2조(금융회사등) |
| 제8조의4(고액현금거래보고의 예외인 금융회사등) | |
| 제8조의5(공공단체의 범위) | |
| 정기 금융정보 교환을 위한 조세조약 이행규정 | 제2조(금융회사) |
| 제15조(보고) | |
| 제16조(등록) | |
| 제21조(이행간주 금융회사) |
| 2. 개인정보보호법 준수 |
|
❏ 법인 대리인의 개인정보 수집 동의 (☞ 개인정보보호법 제15조)
➤ 원칙 : 당해 대리인으로부터 개인 정보 처리 동의 필요
➤ 예외 : 당해 계약의 체결 및 이행을 위하여 필수적인 정보(대리인의 성명, 연락처 등)에 대하여는 대리인의 동의 없이 처리 가능하며, 실명확인의무가 있는 금융거래의 경우에는 주민등록번호까지도 동의 없이 처리 가능
| 개인정보보호법 제15조(개인정보의 수집·이용) ① 개인정보처리자는 다음 각 호의 어느 하나에 해당하는 경우에는 개인정보를 수집할 수 있으며 그 수집 목적의 범위에서 이용할 수 있다. 1. 정보주체의 동의를 받은 경우 2. 법률에 특별한 규정이 있거나 법령상 의무를 준수하기 위하여 불가피한 경우 3. 공공기관이 법령 등에서 정하는 소관 업무의 수행을 위하여 불가피한 경우 4. 정보주체와의 계약의 체결 및 이행을 위하여 불가피하게 필요한 경우 5. 정보주체 또는 그 법정대리인이 의사표시를 할 수 없는 상태에 있거나 주소불명 등으로 사전 동의를 받을 수 없는 경우로서 명백히 정보주체 또는 제3자의 급박한 생명, 신체, 재산의 이익을 위하여 필요하다고 인정되는 경우 6. 개인정보처리자의 정당한 이익을 달성하기 위하여 필요한 경우로서 명백하게 정보주체의 권리보다 우선하는 경우. 이 경우 개인정보처리자의 정당한 이익과 상당한 관련이 있고 합리적인 범위를 초과하지 아니하는 경우에 한한다. |
❏ 법인 대리인의 주민등록번호 처리 (☞ 개인정보보호법 제24조의2)
➤ 주민번호 수집 원칙적 금지, 유출시 과징금 부과 등을 주요 내용으로 개인정보보호법 개정 (시행 '14.8.7.)
➤ 이에 따라, ‘14.8.7.부터 법령상 근거 없이 불필요하게 주민번호를 수집하는 행위가 엄격히 제한 (위반시 과태료 부과)
➤ 다만, 금융실명법에 따른 실지명의 확인을 위한 경우 예외
| [안행부, 주민등록번호 수집 금지 제도 가이드라인, 2014.1] <사례> 금융실명거래 제도 ㆍ 법령 근거 : 있음 ⇒ 「금융실명거래 및 비밀보장에 관한 법률」제3조 ※ 주민등록증, 주민등록표등본 등으로 실지명의 확인 ㆍ 불가피성 유무 : 있음 ⇒ 주민번호 미처리시 금융실명거래 제도 유지 곤란 ㆍ 결론 및 조치사항 : 별도 조치 불필요 (현행 주민번호 처리 유지) |
| 개인정보보호법 제24조의2(주민등록번호 처리의 제한) ① 제24조제1항에도 불구하고 개인정보처리자는 다음 각 호의 어느 하나에 해당하는 경우를 제외하고는 주민등록번호를 처리할 수 없다. 1. 법령에서 구체적으로 주민등록번호의 처리를 요구하거나 허용한 경우 2. 정보주체 또는 제3자의 급박한 생명, 신체, 재산의 이익을 위하여 명백히 필요하다고 인정되는 경우 3. 제1호 및 제2호에 준하여 주민등록번호 처리가 불가피한 경우로서 안전행정부령으로 정하는 경우 |
| 3. 금융실명법 준수 |
|
❏ 금융회사의 실명거래 확인 (☞ 금융실명거래 및 비밀보장에 관한 법률 제3조)
➤ 금융거래 시 거래자의 성명ㆍ주민등록번호(법인명ㆍ사업자등록번호)로 실지명의 확인
※ 구체적인 실명확인 방법은 전국은행연합회의 ‘금융실명거래 업무해설'(2013.12.) 참고
❏ 차명거래 금지(시행 '14.11.29.)
➤ 불법행위를 목적으로 하는 차명 금융거래 금지
- 「특정금융정보법」에서 규정(제2조 제3호 내지 제5호)하고 있는 불법재산의 은닉, 자금세탁행위(조세포탈 등), 공중협박자금조달행위 및 강제집행의 면탈, 그 밖의 탈법행위를 목적으로 하는 차명거래를 해서는 안됨(반면, 선의의 차명거래는 가능)
- 위반시 형사처벌(5년 이하의 징역 또는 5천만원 이하의 벌금) 소지
- 실명이 확인된 계좌에 보유하고 있는 금융자산은 ‘명의자의 소유'로 추정함
➤ 금융회사 종사자는 불법 차명거래를 알선·중개해서는 안됨
- 위반시 형사처벌(5년 이하의 징역 또는 5천만원 이하의 벌금) 소지
➤ 금융회사 종사자는 거래자에게 불법 차명거래가 금지된다는 사실을 설명해야 함
- 위반시 과태료 부과(3천만원 이하) 가능
| 금융실명법 제3조(금융실명거래) ① 금융회사등은 거래자의 실지명의(이하 "실명"이라 한다)로 금융거래를 하여야 한다. ③ 누구든지 「특정 금융거래정보의 보고 및 이용 등에 관한 법률」 제2조제3호에 따른 불법재산의 은닉, 같은 조 제4호에 따른 자금세탁행위 또는 같은 조 제5호에 따른 공중협박자금조달행위 및 강제집행의 면탈, 그 밖에 탈법행위를 목적으로 타인의 실명으로 금융거래를 하여서는 아니 된다. <신설 2014.5.28.> ④ 금융회사등에 종사하는 자는 제3항에 따른 금융거래를 알선하거나 중개하여서는 아니 된다. <신설 2014.5.28.> ⑤ 제1항에 따라 실명이 확인된 계좌 또는 외국의 관계 법령에 따라 이와 유사한 방법으로 실명이 확인된 계좌에 보유하고 있는 금융자산은 명의자의 소유로 추정한다. <신설 2014.5.28.> ⑥ 금융회사등은 금융위원회가 정하는 방법에 따라 제3항의 주요 내용을 거래자에게 설명하여야 한다. <신설 2014.5.28.> ⑦ 실명거래의 확인 방법 및 절차, 확인 업무의 위탁과 그 밖에 필요한 사항은 대통령령으로 정한다. <개정 2014.5.28.> 시행령 제3조(실지명의) 법 제2조제4호의 규정에 의한 실지명의는 다음 각호의 구분에 따른 명의로 한다. <개정 2002.6.29., 2004.7.29., 2005.8.17., 2008.2.29.> 1. 개인의 경우 주민등록표에 기재된 성명 및 주민등록번호. 다만, 재외국민의 경우에는 여권에 기재된 성명 및 여권번호(여권이 발급되지 아니한 재외국민은 「재외국민등록법」에 의한 등록부에 기재된 성명 및 등록번호) 2. 법인(「국세기본법」에 의하여 법인으로 보는 법인격없는 사단 등을 포함한다. 이하 같다)의 경우 「법인세법」에 의하여 교부받은 사업자등록증에 기재된 법인명 및 등록번호. 다만, 사업자등록증을 교부받지 아니한 법인은 「법인세법」에 의하여 납세번호를 부여받은 문서에 기재된 법인명 및 납세번호 3. 법인이 아닌 단체의 경우 당해 단체를 대표하는 자의 실지명의. 다만, 「부가가치세법」에 의하여 고유번호를 부여받거나 「소득세법」에 의하여 납세번호를 부여받은 단체의 경우에는 그 문서에 기재된 단체명과 고유번호 또는 납세번호 4. 외국인의 경우 「출입국관리법」에 의한 등록외국인기록표에 기재된 성명 및 등록번호. 다만, 외국인등록증이 발급되지 아니한 자의 경우에는 여권 또는 신분증에 기재된 성명 및 번호 5. 제1호 내지 제4호의 규정에 의하는 것이 곤란한 경우 총리령이 정하는 실지명의 시행령 제4조의2(실명거래의 확인 등) ① 금융거래를 할 때 실지명의는 다음 각 호의 구분에 따른 증표·서류에 의하여 확인한다. 1. 개인의 경우 가. 주민등록증 발급대상자는 주민등록증. 다만, 주민등록증에 의하여 확인하는 것이 곤란한 경우에는 국가기관, 지방자치단체 또는 「교육기본법」에 따른 학교의 장이 발급한 것으로서 실지명의의 확인이 가능한 증표 또는 주민등록표 등본과 신분을 증명할 수 있는 증표에 의하여 확인한다. 나. 주민등록증 발급대상자가 아닌 자는 주민등록표 등본과 법정대리인의 가목의 증표 또는 실지명의의 확인이 가능한 증표·서류 다. 재외국민은 제3조제1호 단서에 따른 여권 또는 재외국민등록증 2. 법인의 경우: 제3조제2호에 따른 사업자등록증이나 납세번호를 부여받은 문서 또는 그 사본 3. 법인이 아닌 단체의 경우: 제3조제3호에 따른 해당 단체를 대표하는 자의 실지명의를 확인할 수 있는 제1호의 증표·서류. 다만, 제3조제3호 단서에 따른 단체는 고유번호 또는 납세번호를 부여받은 문서나 그 사본에 의하여 확인한다. 4. 외국인의 경우: 제3조제4호에 따른 외국인등록증, 여권 또는 신분증 5. 제1호부터 제4호까지의 규정에 따라 실지명의를 확인하기 곤란한 경우: 관계 기관의 장의 확인서·증명서 등 금융위원회가 정하는 증표·서류 ② 금융회사등은 법 제3조제7항에 따라 실명거래의 확인 업무를 다른 금융회사등에 위탁할 수 있다. ③ 금융위원회는 제2항에 따른 확인 업무 위탁의 절차와 방법 등에 관하여 필요한 세부사항을 정하여 고시할 수 있다. |
| 4. 특정금융거래보고법 준수 |
|
❏ 자금세탁방지제도(Anti-Money Laundering)의 개념
➤ 일반적으로 "범죄행위로부터 얻은 불법자산을 합법적인 자산인 것처럼 위장하는 과정"을 의미하나, 각국의 정치 사회적인 환경, 연구목적, 법령 등에 따라 달리 정의함.
※ FATF(Financial Action Task Force on Money Laundering)상 자금세탁행위를 ‘범죄수익의 불법원천을 가장하기 위한 과정'으로 정의함.
➤ 특정 금융거래정보의 보고 및 이용 등에 관한 법률에서는 자금세탁행위 및 공중협박자금조달행위를 아래와 같이 규정하고 있음.(특정금융거래보고법 §2 4., 5.)
- 자금세탁행위 : 범죄수익등의 은닉 및 가장, 마약류 관련 불법수익등의 은닉 및 가장 및 탈세목적으로 재산의 취득ㆍ처분 또는 발생 원인에 대한 사실을 가장하거나 그 재산을 은닉하는 행위
- 공중협박자금조달행위 : 공중협박자금에 이용된다는 것을 알면서 그를 이롭게 할 목적으로 자금 또는 재산을 모집ㆍ제공하거나 이를 운반ㆍ보관하는 행위와 자금 또는 재산의 모집ㆍ제공ㆍ운반ㆍ보관을 강요하거나 권유하는 행위
| 특정금융거래보고법 제2조(정의) 이 법에서 사용하는 용어의 뜻은 다음과 같다. 4. "자금세탁행위"란 다음 각 목의 행위를 말한다. 가.「범죄수익은닉의 규제 및 처벌 등에 관한 법률」 제3조에 따른 범죄행위 나.「마약류 불법거래 방지에 관한 특례법」 제7조에 따른 범죄행위 다.「조세범 처벌법」 제3조, 「관세법」 제270조 또는 「특정범죄 가중처벌 등에 관한 법률」 제8조의 죄를 범할 목적 또는 세법에 따라 납부하여야 하는 조세를 탈루할 목적으로 재산의 취득·처분 또는 발생 원인에 관한 사실을 가장(假裝)하거나 그 재산을 은닉하는 행위 5. "공중협박자금조달행위"란「공중 등 협박목적 및 대량살상무기확산을 위한 자금조달행위의 금지에 관한 법률」 제6조제1항의 죄에 해당하는 행위를 말한다. |
❏ 도입 배경 및 필요성
➤ 대내적으로는 외환자유화조치에 따라 파생될 수 있는 불법자금의 유출ㆍ입을 방지하고 금융기관 등을 이용한 범죄자금의 세탁행위를 차단하고, 대외적으로는 UN, OECD 등 국제기구의 자금세탁방지제도 강화추세에 동참하여 우리나라 및 국내 금융기관의 대외신인도 제고에 기여하기 위해 2001. 9. 도입
❏ 현행 관련법령 주요내용
➤ 특정 금융거래정보의 보고 및 이용 등에 관한 법률(특정금융거래보고법)
- 금융위원회 소속으로 금융정보분석원(FIU) 설치
- 금융기관 등의 자금세탁 및 공중협박자금조달 관련 특정금융거래 보고
· 의심되는 거래보고제도(Suspicious Transaction Report ; STR)
· 고액현금거래보고제도(Currency Transaction Report ; CTR)
- 금융기관 등의 고객확인의무
- 내부보고체계 등 구축 및 운용
- 특정금융거래정보 등의 비밀보장
➤ 범죄수익의 규제 및 처벌 등에 관한 법률(범죄수익규제법)
- 자금세탁행위의 범죄화
※ 범죄행위 : 특정범죄 83종(범죄조직, 밀수, 부패, 해외재산도피, 정치자금법 위반 등 관련 범죄), 마약류범죄 2종, 공중협박 범죄
- 범죄사실 인지시 신고 의무
- 범죄수익 및 범죄수익에서 유래한 재산 등은 몰수ㆍ추징 가능
➤ 공중 등 협박목적 및 대량살상무기확산을 위한 자금조달행위의 금지에 관한 법률(테러자금금지법)
- 공중협박자금조달행위의 범죄화
- 공중협박자금 조달에 대한 사전예방조치
- 범죄사실 인지시 신고 의무
❏ 금융회사 등의 자금세탁방지체계 구축
➤ 금융회사등의 범위
- 금융회사 등에는 자본시장과 금융투자업에 관한 법률에 따른 투자매매업자, 투자중개업자, 집합투자업자, 신탁업자, 투자일임업자, 금융지주회사법에 따른 금융지주회사가 포함되어 직판이 없는 집합투자업자도 적용범위에 포함됨.(특정금융거래보고법 §2 1., 동법 시행령 §2)
| 특정금융거래보고법 제2조(정의) 이 법에서 사용하는 용어의 뜻은 다음과 같다. 제2조(정의) 이 법에서 사용하는 용어의 뜻은 다음과 같다. 1. "금융회사등"이란 다음 각 목의 자를 말한다. 가.「한국산업은행법」에 따른 한국산업은행 나.「한국수출입은행법」에 따른 한국수출입은행 다.「중소기업은행법」에 따른 중소기업은행 라.「은행법」에 따른 은행 마.「자본시장과 금융투자업에 관한 법률」에 따른 투자매매업자, 투자중개업자, 집합투자업자, 신탁업자, 증권금융회사, 종합금융회사 및 명의개서대행회사 (이하 생략) 하. 제2호에 따른 금융거래를 하는 자로서 대통령령으로 정하는 자 특정금융거래보고법 시행령 제2조(금융회사등)「특정 금융거래정보의 보고 및 이용 등에 관한 법률」(이하 "법"이라 한다) 제2조제1호하목에서 "대통령령으로 정하는 자"란 다음 각 호의 자를 말한다. 1.「신용보증기금법」에 의한 신용보증기금 2.「기술신용보증기금법」에 의한 기술신용보증기금 3.「자본시장과 금융투자업에 관한 법률」에 따른 투자일임업자 (이하 생략) |
- 다만, 직판이 없는 집합투자업자와 금융지주회사는 보고책임자의 임명이나 내부보고체제의 수립, 임직원 교육 등의 조치의무가 면제됨.(특정금융거래보고법 §5, 동법 시행령 §10)
| 특정금융거래보고법 제5조(금융회사등의 조치 등) 금융회사등(대통령령으로 정하는 자는 제외한다)은 제4조제1항 및 제4조의2에 따른 보고를 원활하게 하고 금융회사등을 통한 자금세탁행위와 공중협박자금조달행위를 효율적으로 방지하기 위하여 다음 각 호의 조치를 하여야 한다. 1. 제4조제1항 및 제4조의2에 따른 보고 업무를 담당할 자의 임명 및 내부 보고 체제의 수립 2. 자금세탁행위와 공중협박자금조달행위의 방지를 위하여 해당 금융회사등의 임직원이 직무를 수행할 때 따라야 할 절차 및 업무지침의 작성·운용 3. 자금세탁행위와 공중협박자금조달행위의 방지를 위한 임직원의 교육 및 연수 제10조(보고책임자 임명 등의 예외) ① 법 제5조 각 호 외의 부분에서 "대통령령으로 정하는 자"란 다음 각 호의 자를 말한다. 1.「자본시장과 금융투자업에 관한 법률」에 따른 증권금융회사 및 명의개서대행회사 2. (삭제) 3.「자본시장과 금융투자업에 관한 법률」에 따른 집합투자업자 4.「금융지주회사법」에 의한 금융지주회사 ② 금융정보분석원장은 자금세탁행위와 공중협박자금조달행위를 효율적으로 방지하는 데 지장이 없는 범위에서 다음 각 호의 자에 대하여 법 제5조 각 호의 조치 중 일부를 면제할 수 있다. 1. 제2조제1호부터 제3호(투자일임업자)까지, 제5호, 제6호(중앙회로 한정한다) 및 제8호부터 제10호까지에 따른 금융회사등 (이하 생략) |
| 금융회사별 내부보고체제구축 등 의무 현황 (특정 금융거래정보 보고 및 감독규정 제18조 관련) | ||||||||||||||||||
※ 완전구축: ⅰ) 보고책임자 임명, ⅱ) 내부보고체계 구축, ⅲ) 업무지침 작성ㆍ운용, ⅳ) 임직원 교육ㆍ연수 * 제1항제2호에서 "영 제10조제2항 각호에서 규정한 금융기관등 중 제1호에서 규정한 자 외의 자"에서의 제1호는 감독규정 제1호를 가리킴 ◆ 관련 법령 : ① 특정 금융거래정보 보고 및 이용 등에 관한 법률 제2조, 제5조, ② 동법 시행령 제2조, 제10조, ③ 특정 금융거래정보 보고 및 감독규정 제18조제1항. | ||||||||||||||||||
➤ 금융회사 등의 자금세탁방지체계 구축의무
- 금융기관 등은 의심스러운 거래보고(STR), 고액현금거래보고(CTR) 및 고객확인의무 등을 원활하게 수행하기 위한 규정과 절차, 조직 및 시스템을 종합적으로 고려하여 자금세탁방지체계를 갖추어야 함.
· 위험기반 자금세탁방지 절차 수립
· 보고체계 수립(STR, CTR)
· 자금세탁방지 모니터링 시스템 구축
· 자금세탁방지 내부통제 구축
❏ 자금세탁방지제도의 주요 내용
➤ 고객확인의무(Customer Due Diligence ; CDD)
- 고객확인의무는 금융회사가 고객과 거래시 고객의 성명과 실지명의 이외에 주소, 연락처 등을 추가로 확인하고, 자금세탁행위 등의 우려가 있는 경우에는 실제 당사자 여부 및 금융거래 목적을 확인하는 것을 말하며, 1993년부터 시행중인 금융실명제는 고객확인제도의 기초에 해당함. 이를 토대로 특정금융거래보고법(이하 ‘법'이라 함)은 2006.01.18.부터 이 제도를 도입함.
<실명확인제도와 고객확인제도 비교>
| 금융실명법 | 특정금융거래보고법상 고객확인제도(CDD) | |
| ('06.1월 도입) | 고위험고객 : 강화된 고객확인(EDD) | |
| 성명, 주민번호 | 성명, 주민번호 + 주소, 연락처 | 성명, 주민번호, 주소, 연락처 + 실제 당사자 여부, 거래목적 |
- 고객확인 대상은 계좌의 신규개설이나 2천만원(미화 1만불 상당액)이상의 일회성 금융거래시 고객의 신원을 확인해야 하며(특정금융거래보고법 §5조의2 ① 1.), 실제당사자 여부가 의심되는 등 고객이 자금세탁행위를 할 우려가 있는 경우에는 신원확인 외에 ‘고객의 실제 당사자 여부 및 금융거래 목적'을 확인하여야 함.(이를 강화된 고객확인제도(EDD : Enhanced Due Diligence)라 함)(특정금융거래보고법 §5조의2 ① 2.)
| 특정금융거래보고법 제5조의2(금융회사등의 고객 확인의무) ① 금융회사등은 금융거래를 이용한 자금세탁행위 및 공중협박자금조달행위를 방지하기 위하여 합당한 주의(注意)로서 다음 각 호의 구분에 따른 조치를 하여야 한다. 이 경우 금융회사등은 이를 위한 업무 지침을 작성하고 운용하여야 한다. <개정 2014.5.28.> 1. 고객이 계좌를 신규로 개설하거나 대통령령으로 정하는 금액 이상으로 일회성 금융거래를 하는 경우: 다음 각 목의 사항을 확인 가. 대통령령으로 정하는 고객의 신원에 관한 사항 나. 고객을 최종적으로 지배하거나 통제하는 자연인(이하 이 조에서 "실제 소유자"라 한다)에 관한 사항. 다만, 고객이 법인 또는 단체인 경우에는 대통령령으로 정하는 사항 2. 고객이 실제 소유자인지 여부가 의심되는 등 고객이 자금세탁행위나 공중협박자금조달행위를 할 우려가 있는 경우: 다음 각 목의 사항을 확인 가. 제1호 각 목의 사항 나. 금융거래의 목적과 거래자금의 원천 등 금융정보분석원장이 정하여 고시하는 사항(금융회사등이 자금세탁행위나 공중협박자금조달행위의 위험성에 비례하여 합리적으로 가능하다고 판단하는 범위에 한정한다) ② 제1항의 업무 지침에는 고객 및 금융거래의 유형별로 자금세탁행위 또는 공중협박자금조달행위의 방지와 관련되는 적절한 조치의 내용·절차·방법이 포함되어야 한다. ③ 제1항 각 호에 따른 확인 조치 등의 대상·기준·절차·방법과 그 밖에 필요한 사항은 대통령령으로 정한다. ④ 금융회사등은 고객이 신원확인 등을 위한 정보 제공을 거부하여 고객확인을 할 수 없는 경우에는 계좌 개설 등 해당 고객과의 신규 거래를 거절하고, 이미 거래관계가 수립되어 있는 경우에는 해당 거래를 종료하여야 한다. <신설 2014.5.28.> ⑤ 제4항에 따라 거래를 거절 또는 종료하는 경우에는 금융회사등은 제4조에 따른 의심되는 거래의 보고 여부를 검토하여야 한다. <신설 2014.5.28.> [전문개정 2011.5.19.] [시행일 : 2016.1.1.] 제5조의2제1항, 제5조의2제4항, 제5조의2제5항 특정금융거래보고법 시행령 제10조의3(일회성 금융거래의 금액) ① 법 제5조의2제1항제1호에서 "대통령령으로 정하는 금액"이란 다음 각 호의 구분에 따른 금액을 말한다. <개정 2008.11.11, 2013.8.6> 1. 외국통화로 표시된 외국환거래의 경우에는 1만 미합중국달러 또는 그에 상당하는 다른 통화로 표시된 금액 2. 제1호 외의 금융거래의 경우에는 2천만원 ② 제1항의 규정에 의한 금융거래의 금액을 산정함에 있어서 금융거래의 대상이 되는 재산의 액면금액과 실지거래금액이 다른 경우에는 실지거래금액에 의한다. [본조신설 2005.9.27] 제10조의4(거래당사자의 신원에 관한 사항) 법 제5조의2제1항제1호에서 "대통령령으로 정하는 사항"이란 다음 각 호의 어느 하나에 해당하는 것을 말한다. <개정 2013.8.6> 1. 개인(다른 개인, 법인 그 밖의 단체를 위한 것임을 표시하여 금융거래를 하는 자를 포함한다)의 경우 : 실지명의, 주소, 연락처(전화번호 및 전자우편주소를 말한다. 이하 같다) 2. 영리법인의 경우 : 실지명의, 업종, 본점 및 사업장의 소재지, 연락처, 대표자의 실지명의 3. 비영리법인 그 밖의 단체의 경우 : 실지명의, 설립목적, 주된 사무소의 소재지, 연락처, 대표자의 실지명의 4. 외국인 및 외국단체의 경우 : 제1호 내지 제3호의 규정에 의한 분류에 따른 각 해당 사항, 국적, 국내의 거소 또는 사무소의 소재지 [본조신설 2005.9.27] |
➤ 의심스러운 거래보고(Suspicious Transaction Report, STR)
- 금융회사등(자본시장법에 따른 투자매매업자, 투자중개업자, 집합투자업자, 투자일임업자, 금융지주회사 등)은 금융거래와 관련하여 수수(授受)한 재산이 불법재산이라고 의심되는 합당한 근거가 있거나 금융거래의 상대방이 자금세탁행위나 공중협박자금조달행위를 하고 있다고 의심되는 합당한 근거가 있는 경우와 범죄수익규제법 제5조 제1항 및 테러자금금지법 제5조 제2항에 따라 금융회사등의 종사자가 관할 수사기관에 신고한 경우에는 지체 없이 그 사실을 금융정보분석원장에게 보고하여야 함.(특정금융거래보고법 §4)
- 주로 기관투자자를 상대로만 직판업무를 수행하거나 일임재산을 운용하는 집합투자업자와 투자일임업자의 경우에도 의심스러운 거래를 보고할 의무는 있으나, 발생가능성이 사실상 없음. 하지만, 일반투자자(개인 및 일반법인)를 상대로 직판이나 투자일임재산을 운용하는 경우에는 은행이나 증권사와 마찬가지로 보고의무를 부담함.
| 특정금융거래보고법 제4조(불법재산 등으로 의심되는 거래의 보고 등) ① 금융회사등은 다음 각 호의 어느 하나에 해당하는 경우에는 대통령령으로 정하는 바에 따라 지체 없이 그 사실을 금융정보분석원장에게 보고하여야 한다. <개정 2013.8.13., 2014.5.28.> 1. 금융거래와 관련하여 수수(授受)한 재산이 불법재산이라고 의심되는 합당한 근거가 있는 경우 2. 금융거래의 상대방이「금융실명거래 및 비밀보장에 관한 법률」 제3조제3항을 위반하여 불법적인 금융거래를 하는 등 자금세탁행위나 공중협박자금조달행위를 하고 있다고 의심되는 합당한 근거가 있는 경우 3.「범죄수익은닉의 규제 및 처벌 등에 관한 법률」제5조제1항 및「공중 등 협박목적 및 대량살상무기확산을 위한 자금조달행위의 금지에 관한 법률」 제5조제2항에 따라 금융회사등의 종사자가 관할 수사기관에 신고한 경우 ② 삭제 <2013.8.13.> ③ 금융회사등은 제1항에 따라 보고를 할 때에는 그 의심되는 합당한 근거를 분명하게 밝혀야 한다. <개정 2013.8.13.> ④ 금융회사등은 제1항에 따라 보고를 하였을 때에는 대통령령으로 정하는 바에 따라 그 보고와 관련된 다음 각 호의 자료를 보고한 날부터 5년간 보존하여야 한다. <개정 2013.8.13.> 1. 금융거래 상대방의 실지명의(實地名義)를 확인할 수 있는 자료 2. 제1항에 따른 보고 대상이 된 금융거래자료 3. 금융회사등이 의심되는 합당한 근거를 기록한 자료 ⑤ 금융정보분석원장은 제1항에 따라 금융회사등으로부터 보고받은 사항을 분석할 때에는 보고받은 사항이 제1항의 요건에 해당하는지를 심사하기 위하여 필요한 경우에만 제4항에 따라 금융회사등이 보존하는 관련 자료를 열람하거나 복사할 수 있다. <개정 2013.8.13.> ⑥ 금융회사등에 종사하는 자는 제1항에 따른 보고를 하려고 하거나 보고를 하였을 때에는 그 사실을 그 보고와 관련된 금융거래의 상대방을 포함하여 다른 사람에게 누설하여서는 아니 된다. 다만, 다음 각 호의 어느 하나에 해당하는 경우에는 그러하지 아니하다. <개정 2013.8.13.> 1. 자금세탁행위와 공중협박자금조달행위를 방지하기 위하여 같은 금융회사등의 내부에서 그 보고 사실을 제공하는 경우 2. 제3조제1항 각 호의 업무에 상당하는 업무를 수행하는 외국의 기관(이하 "외국금융정보분석기구"라 한다)에 대하여 해당 외국의 법령에 따라 제1항에 따른 보고에 상당하는 보고를 하는 경우 ⑦ 제1항에 따른 보고를 한 금융회사등(금융회사등의 종사자를 포함한다)은 고의 또는 중대한 과실로 인하여 거짓 보고를 한 경우 외에는 그 보고와 관련된 금융거래의 상대방 및 그의 관계자에 대하여 손해배상책임을 지지 아니한다. <개정 2013.8.13.> [전문개정 2011.5.19.] |
➤ 고액현금거래보고(Currency Transaction Report, CTR)
- 일정금액(2천만원) 이상의 현금거래가 발생하는 경우 이를 금융기관 등이 금융정보분석원에 금융거래 발생 후 30일 이내 의무적으로 보고하도록 하는 함으로써, 금융기관 등 임·직원의 주관적 판단에 의존하는 의심스러운 거래보고를 보완하여 불법 금융거래를 차단하고자 하는 제도임.(특정금융거래보고법 §4조의2)
· 보고대상은 현금(외국통화 제외)의 지급 또는 영수거래이며, 금융기관 창구거래 뿐만 아니라 현금자동입출금기상의 현금 입·출금, 야간금고에서의 현금입금 등도 보고대상에 포함됨.
· 다만, 다른 금융기관 등(카지노사업자는 제외)과의 현금지급 또는 영수와 국가, 지방자치단체, 그 밖에 대통령령으로 정하는 공공단체와의 현금의 지급 또는 영수는 보고대상에서 제외됨.
| 특정금융거래보고법 제4조의2(금융회사등의 고액 현금거래 보고) ① 금융회사등은 5천만원의 범위에서 대통령령으로 정하는 금액 이상의 현금(외국통화는 제외한다)이나 현금과 비슷한 기능의 지급수단으로서 대통령령으로 정하는 것(이하 "현금등"이라 한다)을 금융거래의 상대방에게 지급하거나 그로부터 영수(領收)한 경우에는 그 사실을 30일 이내에 금융정보분석원장에게 보고하여야 한다. 다만, 다음 각 호의 어느 하나에 해당하는 경우에는 그러하지 아니하다. 1. 다른 금융회사등(대통령령으로 정하는 자는 제외한다)과의 현금등의 지급 또는 영수 2. 국가, 지방자치단체, 그 밖에 대통령령으로 정하는 공공단체와의 현금등의 지급 또는 영수 3. 자금세탁의 위험성이 없는 일상적인 현금등의 지급 또는 영수로서 대통령령으로 정하는 것 ② 금융회사등은 금융거래의 상대방이 제1항을 회피할 목적으로 금액을 분할하여 금융거래를 하고 있다고 의심되는 합당한 근거가 있는 경우에는 그 사실을 금융정보분석원장에게 보고하여야 한다. [전문개정 2011.5.19.] 특정금융거래보고법 시행령 제8조의4(고액현금거래보고의 예외인 금융회사등)법 제4조의2제1항제1호에서 "대통령령으로 정하는 자"란 카지노사업자(「공공기관의 운영에 관한 법률」의 적용을 받는 카지노사업자는 제외한다)를 말한다. [본조신설 2008.11.11] 제8조의5(공공단체의 범위)법 제4조의2제1항제2호에서 "대통령령으로 정하는 공공단체"란 다음 각 호의 어느 하나에 해당하는 자(금융회사등은 제외한다)를 말한다. <개정 2008.11.11, 2013.8.6> 1.「공공기관의 운영에 관한 법률」에 따른 공공기관 2. 삭제 <2008.11.11> 3.「정부출연연구기관 등의 설립·운영 및 육성에 관한 법률」및「과학기술분야 정부출연연구기관 등의 설립·운영 및 육성에 관한 법률」에 따라 설립된 정부출연연구기관, 과학기술분야 정부출연연구기관 및 연구회 4.「지방공기업법」에 따라 설립된 지방직영기업·지방공사 및 지방공단5. 그 밖에 법률에 따라 정부로부터 출자·출연·보조를 받는 법인 및 법률에 따라 설립된 법인으로서 주무부장관의 인·허가를 요하지 아니하고 그 법률에 따라 직접 설립된 법인 중 자금세탁과 공중협박자금조달의 위험성이 없는 것으로 판단되어 금융정보분석원장이 지정하는 자 [본조신설 2005.9.27] |
❏ 관련 자료 보존체계
➤ 금융기관 등은 고객확인 및 검증자료, 금융거래기록, 의심스러운 거래보고서를 포함한 내ㆍ외부 보고서 및 관련 자료 등을 5년 이상 보존하여야 함.
| [참고] 자금세탁방지 관련 주요 지적 사례 (2014년 자금세탁방지 교육교재 중 위험평가방법론, ‘14.03.27. 한국거래소) |
| (1) 보고책임자 독립성 및 전담인력 부족 - OO사는 보고책임자는 타 부서와 원활한 업무협조가 필요하고, STR/CTR 보고에 대한 대외업무에 대한 전결권을 보유하여야 하는데도 그렇지 못하고, 관련금융거래 규모 및 임직원 수 등을 감안하면 전담인력이 부족하다고 지적(전담인력이 없는 경우도 존재) (2) 자체 감사의 실효성 의문 - □□사는 감사대상기간중 독립적인 감사를 미실시하였고, 특정기간중 실시한 감사의 경우에도 그 결과를 이사회에 미보고 - △△사는 검사결과를 업무지침상에는 이사회에 보고하도록 하고 있는 반면, 업무매뉴얼에는 경영진에 보고하도록 규정 (3) 고객확인 재이행주기 및 방법 미설정 - OO사는 고객확인 재이행주기를 설정하고 있지 않거나 설정하더라도 제이행주기에 도달한 고객에 대한 구체적인 신원확인방법(우편, 전화녹취등) 미설정 등 |
❏ 특정금융거래보고법상 주요 제재내용
| 위반행위 | 벌칙 또는 과태료 | 처벌 대상자 | 비 고 |
| [제13조] - 직권을 남용하여 금융기관이 보존하는 관련 자료를 열람ㆍ복사하거나 금융기관장에게 금융거래 관련 정보 또는 자료의 제공을 요구한자 - 규정을 위반하여 직무상 알게 된 특정금융거래정보 및 제공받은 정보 또는 자료를 다른 사람에게 제공 또는 누설하거나 그 목적 외 용도로 사용한 자, 위의 정보 또는 자료를 제공할 것을 요구하거나 목적 외의 용도로 사용할 것을 요구한 자 | 5년 이하 징역 또는 3천만원 이하 벌금 | KoFIU 소속공무원 또는 수사기관 종사자 등 | - 징역과 벌금 병과가능 |
| [제14조] - STR, CTR을 허위로 보고한 자(제4조제1항ㆍ제2항,제4조의2제1항ㆍ제2항) | 1년 이하 징역 또는 5백만원 이하 벌금 | 금융기관등 | - 징역과 벌금 병과기능 |
| - STR 보고를 하고자 하거나 보고를 한 경우 보고와 관련된 사실을 거래상대방 및 그의 관계자에게 누설한 자 | 금융기관등에 종사하는 자 | ||
| [제16조] - 법인의 대표자, 법인 또는 개인의 대리인ㆍ사용인 기타 종업원이 그 법인 또는 개인의 업무에 관하여[제14조]의 위반 행위를 한 때 | 5백만원 이하 벌금 | 법인 (금융기관등) | - 제14조의 양벌규정 |
| 위반행위 | 벌칙 또는 과태료 | 처벌 대상자 | 비 고 |
| [제17조] - STR, CTR보고를 하지 아니한 자 (제4조제1항ㆍ제2항, 제4조의2제1항ㆍ제2항) - 고객확인의무를 하지 아니한 자 (제5조의2제1항) - 명령, 지시, 검사에 응하지 아니하거나 이를 거부ㆍ방해 또는 기피한 자 | 1천만원 이하 과태료 | 금융기관등 | - |
| [제11조 제2항, 제3항] - 금융정보분석원장은 검사 결과 이 법 또는 이법에 따른 명령 또는 지시를 위반한 사실을 발견한 경우 위반 행위의 시정명령, 기관경고 또는 기관주의 조치를 할 수 있으며, 관련된 임·직원에 대한 징계요구를 할 수 있음 [제11조 제4항] - 금융정보분석원장은 시정명령을 이행하지 않거나 기관경고를 3회 이상 받은 경우 행정제재처분의 권한을 가진 관계 행정기관의 장에게 6개월의 범위에서 그 영업의 전부 또는 일부의 정지를 요구할 수 있음 | |||
❏ 범죄수익규제법상 주요 제재내용
| 위반행위 | 벌칙 또는 과태료 | 처벌 대상자 | 비 고 |
| [제5조 제3항] - 범죄수익 등 수수의 미신고 - 범죄수익 등 수수의 신고사실 누설 | 2년 이하 징역 또는 1천만원 이하 벌금 | 금융기관 등에 종사하는 자 (금융기관 등 벌금형) | - 징역과 벌금 병과 가능 - 양벌규정 적용 대상 |
| 5. 해외금융계좌납세협력법(FATCA) 준수 |
|
❏ FATCA 개요
➤ 미국은 2010. 03. 해외금융기관에 대해 자국 납세자의 금융정보 보고를 의무화하는 조항(일명 ‘해외금융계좌납세협력법*')을 미국 내국세법(Internal Revenue Code)에 신설하고 동법 시행령('13. 01. 28. 시행)을 발표함.
| * | 해외금융계좌납세협력법(Foreign Account Tax Compliance Act) : 미국납세자 계좌를 보유한 전세계 금융기관은 미국인 계좌정보를 제공하고, 동 정보를 제공하지 않는 비참여금융기관은 미국내 원천소득 30% 원천징수 |
❏ FATCA 경과
➤ 이에 따라 미국은 금융정보를 양국간 상호교환하거나 미국만 외국금융기관으로부터 금융정보를 제공받는 방식으로 정부간 협정(IGA)을 추진하고 있으며, 협정 체결시 해당국의 모든 금융기관은 참여 금융기관으로 분류되고 미국내 원천소득에 대한 30% 원천징수 의무가 면제됨.
➤ 그러나, 국가간 협약 미체결시 해당 금융기관과 미국 국세청(IRS)간 개별적으로 협약체결이 필요하고, '14. 03. 15. 현재 총19개 국가 및 5개 지역이 미국과의 협정에 서명함.
| * | 상호교환방식 : 영국, 프랑스, 독일, 네덜란드 등 16개 국가ㆍ3개 지역 |
일방제공방식 : 일본, 스위스, 칠레, 버뮤다 등 3개 국가ㆍ2개 지역
❏ FATCA 주요 내용
➤ FATCA 주요 내용
- FATCA 대상 금융기관은 당해 금융기관이 보유한 계좌의 정보를 수집하고 미국인계좌 여부를 식별하여 미국계좌 등을 매년 미국 국세청(IRS)에 보고할 의무가 있고, 비협조계좌 및 미참여금융기관에 대한 지급금액에 대하여 30%의 세율로 원천징수할 의무를 부담함.
➤ 한미 조세정보자동교환협정 내용
- 금융기관이 국세청에 전년도말 기준으로 보고한 금융계좌정보를 양국 국세청이 9월까지 매년 정기적으로 상호교환
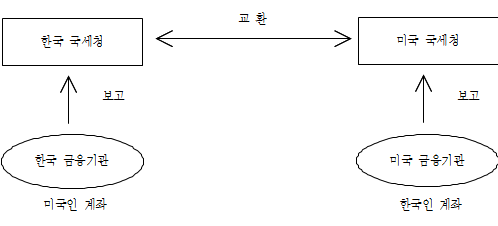
| 미국 → 한국 | 한국 → 미국 | ||
| 보고 대상 계좌 | 개인 | ◦연간이자 10달러 초과 예금계좌 ◦미국원천소득관련 기타 금융계좌 | ◦5만달러(기존저축성보험: 25만달러) 초과 금융계좌 |
| 법인 | ◦미국원천소득과 관련된 금융계좌 | ◦25만달러 초과 금융계좌 (신규계좌는 제한 없음) | |
| 보고대상 금융정보 | ◦이자, 배당, 기타 원천소득 | ◦이자, 배당, 기타 원천소득, 계좌잔액 | |
| 보고대상 금융기관 | ◦은행, 금융투자회사, 보험회사 등 ◦정부기관, 중앙은행, 국제기구, 공적연금 등은 원칙적으로 제외 | ||
| 정보교환 시기 | ◦전년도말 금융정보를 매년 9월까지 상호교환('15년부터 시행) | ||
| 정보교환 방식 | ◦정보교환 관련 구체적 절차는 양국 국세청간 협의를 통해 결정 | ||
| 금융계좌 소유자식별 | ◦국적, 주소, 출생지, 전화번호 등을 감안하여 식별 | ||
❏ 자산운용업관련 FATCA 의무 내용
➤ FATCA 의무 적용범위
- 정기 금융정보교환을 위한 조세조약 이행규정(이하 ‘이행규정'이라 한다)에 따라 집합투자업자와 집합투자기구는 FATCA 의무를 이행할 금융기관에 포함되며, 집합투자기구는 일정한 요건(CIV 요건)을 충족하는 경우에는 이행간주금융기관으로 분류되어 별도로 미국 국세청(IRS)에 등록/실사/보고의무가 없음.(이행규정 §2 ②, §21 8.)
| 이행규정 제2조(금융회사) ② 이 규정에서 "국내 금융회사"이란 다음 각 호의 어느 하나에 해당하는 금융회사를 말한다. 다만, 우리나라에 소재하지 아니하는 단체나 지점은 제외한다. 6.「자본시장과 금융투자업에 관한 법률」에 따른 투자매매업자·투자중개업자·집합투자업자·투자자문업자·투자일임업자·신탁업자ㆍ집합투자기구(같은 법 제251조제1항에 따라 투자신탁으로 간주되는 보험회사의 특별계정은 포함하지 아니하고, 같은 법 제6조제5항 각 호의 어느 하나에 해당하는 경우를 포함하며, 이하 같다). 다만, 다음 각 목의 요건을 모두 충족하는 단체(이하 "실물자산투자단체"라 한다)는 제외한다. 가. 총 소득의 100분의 50 미만이 금융자산에 대한 투자, 재투자 또는 매매에서 발생할 것 나. 집합투자기구 또는 금융자산에 대한 투자, 재투자, 거래와 같은 투자전략에 따라 설립된 투자단체로서 기능하지 아니할 것 제21조(이행간주 금융회사) 다음 각 호의 어느 하나에 해당하는 금융회사는 미국 세법 제1471조의 목적상 이행간주 금융회사에 해당하며, 미국 국세청웹사이트의 관련 등록요건을 따를 수 있다. 8. 우리나라에서 설립된 집합투자기구로서 모든 지분(미화 5만 달러를 초과하는 채권지분 포함)이 다음 각 목의 어느 하나에 해당하는 자에 의하여 또는 다음 각 목의 어느 하나에 해당하는 자를 통하여 보유되는 경우 가. 적용면제 실질 소유자 나. 능동적 비금융외국단체 다, 특정미국인이 아닌 미국인 라. 비참여금융회사가 아닌 금융회사 |
| CIV(Collective Investment Vehicle) 요건 |
| 가. 해당국가에서 집합투자기구로 규제 나. 집합투자기구의 지분증권 또는 채무증권은 면제대상수익자, 능동적 비금융법인, 특정미국인이 아닌 미국인, 협약불이행금융기관이 아닌 금융기관 |
➤ 미국 국세청(IRS) 등록 및 한국 국세청 보고 의무
- 직판하는 자산운용사는 미국 국세청(IRS)의 등록요건에 따라 등록하고 ‘15. 01.15.과 등록일부터 1월이 경과한 날 중 나중에 도래하는 날까지 해당 금융 회사의 글로벌 금융기관 등록번호[GIIN(Global Intermediary Identification Number)]와 법인세법에 따른 사업자등록번호를 국세청에 보고하여야 함.(이행규정 §16)
| 이행규정 제16조(등록) ① 보고 금융회사는 미국 국세청의 미국 세법 제4장을 준수하기 위한 등록 웹사이트(이하 "미국 국세청 웹사이트"라 한다)의 관련 등록요건을 따라야 한다. ② 국내 금융회사가 제1항에 따라 등록을 마친 경우 2015년 1월 15일과 등록일로부터 1월이 경과한 날 중 나중에 도래하는 날까지 해당 금융회사의 글로벌 금융기관 등록번호와 「법인세법」에 따른 사업자등록번호를 국세청에 보고하여야 한다. |
➤ 투자자에 대한 실사
- ‘14.06.30. 이전 계좌를 개설한 기존 개인계좌(잔액 미화5만불 이상) 및 법인계좌(잔액 미화25만불 이상)에 대해서 미국인 해당여부에 대한 실사(필요시 본인확인서 등 수취)를 하고, ‘14.07. 01.이후 신규로 계좌를 개설한 개인 및 법인계좌(금액제한 없음)에 대해서는 본인확인서 등을 수취하는 방법으로 실사의무를 이행하여야 함.(이행규정 §6)
| 이행규정 제6조(실사) ⑤ 보고 금융회사는 2014년 6월 30일 기준으로 금융계좌를 보유하고 있는 자가 2014년 7월 1일 이후 신규로 개설한 금융계좌를 제7조제1항 본문에 따른 소액 기존 개인계좌, 제7조제1항 각 호의 어느 하나에 해당하는 금융계좌, 제8조제1항에 따른 고액 기존 개인계좌 또는 제10조제1항에 따른 기존 단체계좌(이하 "기존계좌"라 한다)로 볼 수 있다(보고 금융회사에서 계좌보유자가 2014년 7월 1일 이후 신규로 개설한 금융계좌에 대해 그 계좌보유자가 2014년 6월 30일 기준으로 보유하고 있는 금융계좌와 함께 「특정 금융거래정보의 보고 및 이용 등에 관한 법률」 제5조의2제1항제1호에 따른 고객 확인의무를 이행할 수 있는 경우로 한정한다). 이 경우 기존계좌는 제9조제1항에 따른 신규 개인계좌 또는 제11조제1항에 따른 신규 단체계좌(이하 "신규계좌"라 한다)에 해당하지 아니한다. |
➤ 보고의무
- 직판하는 자산운용회사는 매년말을 기준으로 보고대상 금융계좌 정보를 익년 7월 31일까지 납세지관할 세무서장에게 제출하여야 함.(이행규정 §15)
| 이행규정 제15조(보고) ① 보고 금융회사는 조세조약에 따라 체약상대국과 상호주의에 따른 정기적인 금융정보의 교환을 위하여 영 제31조제5항·제6항·제7항·제9항에 따라 보고 금융계좌 관련 정보를 보고할 때 보고 금융회사의 납세지 관할 세무서장에게 「국세기본법」 제2조제18호에 따른 정보통신망에 의하여 제출하거나 디스켓 등 전자적 정보저장매체로 제출하여야 한다. ② 보고 금융회사는 2014년 12월 31일까지 보고 금융계좌로 확인한 소액 기존 개인계좌, 고액 기존 개인계좌 및 기존 단체계좌와 관련하여 확인한 연도 및 후속 연도의 마지막 날 기준 다음 각 호에 따른 정보를 확인한 연도 및 후속 연도의 다음 연도 7월 31일까지 제출하여야 한다. |
<자산운용업계의 FATCA의무 요약>
| 구 분 | FATCA상 주요 의무 | ||
| 등 록 | 계좌 실사 | 보 고 | |
| 펀 드(집합투자기구) | X | X | X |
| 직판없는 자산운용사 | X | X* | X |
| 직판하는 자산운용사 | O | O | O |
| * | 판매사(은행ㆍ증권 등)가 계좌 실사ㆍ보고를 이행하는지에 대한 실사는 필요 |
➤ 투자설명서, 위탁판매계약서, 투자신탁기본약정서 등의 변경 필요성
- 투자설명서
· FATCA 의무는 펀드 자체에 대한 위험이라기보다는 펀드 투자자에 대한 각 판매회사의 의무로서 조세조약 등에 따른 법률상 의무이므로 반드시 투자설명서를 개정할 필요성은 없다고 사료됨.
- 위탁판매계약서
· 펀드가 비보고 금융기관(이행간주 금융기관)으로 인정되기 위해서는 CIV 요건(자본시장법상의 펀드로서 협약이행금융기관을 통해 보유될 것)을 충족해야 하므로 판매사와의 협의로 FATCA 준수의무 및 미이행시 사전통보의무를 명시하는 것이 바람직함.
- 투자신탁기본약정서
· 집합투자기구(투자신탁)는 대외적인 명의자가 수탁회사이므로 수탁회사가 대외적으로 지급받는 소득에 대해 FATCA 준수의무가 있으므로 수탁회사(신탁업자)와 상호 FATCA 준수의무 및 미이행시 사전통보의무를 명시하는 것이 바람직함.
| 6. FAQ |
|
✔ 개인정보보호법
| Q1 | 고객이 대리인을 통하여 금융관련 업무를 하는 경우, 대리인의 개인정보처리에 대한 동의서 징구가 별도로 필요한지 |
☞ 금융기관 등이 적법한 대리권 여부를 확인하기 위하여 대리인의 개인정보를 처리(수집, 보관 등)하고자 하는 경우에는 원칙적으로 당해 대리인으로부터 개인정보 처리에 대한 동의를 받아야 함. 다만, 당해 계약의 체결 및 이행을 위하여 필수적인 정보(대리인의 성명, 연락처 등)에 대하여는 대리인의 동의 없이 처리 가능하며, 실명확인의무가 있는 금융거래의 경우에는 주민등록번호까지도 동의 없이 처리 가능(금융위, 금융분야 개인정보보호 guideline. 2013.7)
[참고]
대리인을 통한 계약체결의 경우 정당한 대리권을 부여받았는지의 여부는 반드시 필요한 사항으로 대리권 확인을 위한 목적으로 대리인의 개인정보를 수집ㆍ이용할 수 있다(표준지침 제6조제5항). 일반적으로 위임장에는 대리인의 성함, 주민등록번호, 주소, 전화번호 등이 기재되어 있는데, 원칙적으로 대리인은 계약당사자가 아니므로 위임장에 기재된 대리인의 개인정보는 대리인의 동의하에 수집ㆍ이용하여야 한다. 그러나 대리권 확인을 위한 대리인의 개인정보를 수집ㆍ이용하는 것은 계약 체결 등 법률행위를 위해 불가피한 사항이므로 대리인의 명시적인 반대의사표시가 없는 한 단순히 대리인 여부를 확인하기 위해서는 대리인의 개인정보를 수집ㆍ이용할 수 있다.(행안부, 개인정보 보호법령 및 지침ㆍ고시 해설, 2011.12)
| Q2 | 증권회사가 법인등기부등본에 기재된 법인대표자나 대리인의 개인정보를 수집, 이용하는 경우에도 동의서를 징구하여야 하는지 여부 |
☞ 법인등기부등본 상에 기재된 법인 대표자 및 대리인의 정보(성명, 직위, 생년월일, 사업장 소재지 등)는 개인에 대한 정보가 아니라 해당 법인에 대한 정보로 볼 수 있으므로 이러한 정보를 수집. 이용하고자 하는 경우에는 별도의 동의서를 징구할 필요는 없음.
다만, 법인등기부등본상에 기재된 대표자 및 대리인 등의 정보가 해당 법인의 정보로서가 아니라 특정 자연인의 개인정보로 처리되는 경우*는 개인정보에 해당될 수 있으므로 이러한 경우에는 정보주체의 동의를 받는 등 개인정보보호법 제15조에서 정하는 바에 따라 개인정보를 수집 이용하여야 함 (금융위, 금융분야 개인정보보호 guideline. 2013.7)
| * | 법인등기부등본상에 기재된 정보가 특정 자연인의 개인정보로 처리되는 경우는 당해 등본에 기재된 대표자, 임원, 대리인 등의 정보를 수집하여 해당 개인에게 자산관리 등의 금융 상품을 홍보하거나 구매를 권유하는 경우 등을 말함 |
✔ 금융실명거래 및 비밀보장에 관한 법률
| Q3 | 금융회사 임직원은 거래자의 차명거래가 의심되는 경우에 어떤 조치를 취해야 하는지? |
☞ 불법 차명거래는 위법임을 설명하고, 「특정금융정보법」에 의한 보고절차를 충실히 이행해야 함.
또한, 차명거래를 적극적으로 권유하는 등 차명거래를 알선ㆍ중개하는 일이 없도록 주의해야 함
| Q4 | 금융회사의 설명의무는 어떻게 이행해야 하는지? |
☞ 금융회사는 계좌개설시 문서 또는 구두로 설명해야 하며, 설명한 내용을 거래자가 이해하였음을 서명, 기명날인, 녹취 등의 방법으로 확인 받아야 함
<설명 및 확인 문구 예시>
| 「금융실명거래 및 비밀보장에 관한 법률」제3조 제3항에 따라 누구든지 불법재산의 은닉, 자금세탁행위, 공중협박자금조달행위 및 강제 집행의 면탈, 그 밖의 탈법행위를 목적으로 타인의 실명으로 금융거래를 하여서는 아니되며, 이를 위반시 5년 이하의 징역 또는 5천만원 이하의 벌금에 처해질 수 있습니다. 본인은 위 안내에 대해 금융회사로부터 충분한 설명을 들어 이해하였음을 확인합니다. 년 월 일 □ 위의 내용을 설명들었음 고객성명________ (인·서명) (대리인 신청시) 본인 ________의 대리인________ (인·서명) |
| Q5 | 대리인에 의한 금융거래의 경우, 설명의무 이행은 누구에게 해야 하는가? |
☞ 대리인에게 설명하면 설명의무를 이행한 것으로 볼 수 있음
✔ 자금세탁방지관련 법령
| Q6 | 직판업무가 없는 집합투자업자도 자금세탁방지법의 적용을 받나요? |
☞ 직판하는 집합투자업자는 물론 직판을 하지 않는 집합투자업자도 적용받습니다. 다만, 투자일임업자가 아니면서 동시에 직판 없는 집합투자업자의 경우는 법제5조상 금융회사의 조치의무(보고책임자 임명, 임직원 교육 등)는 면제됩니다.(시행령제10조)
| Q7 | 집합투자업자(직판여부 불문) 또는 투자일임엄자가 금융정보분석원(FIU)에 수시 또는 정기적으로 보고의무가 있는 사항이 있나요? |
☞ 자금세탁방지법상 STR과 CTR 이외에 정기 또는 수시로 금융정보분석원장에게 보고의무가 있는 사항은 없습니다.
| Q8 | 보고책임자에 대한 특별한 자격 같은 것이 필요한가요? 또 누가 주로 하나요? |
☞ 법률상 특별한 자격요건은 명시하고 있지 않지만, 보고책임자는 전문성이 요구되고 법지식과 금융거래에 대한 이해가 필수적이므로 주로 준법감시인이나 감사를 보고책임자로 선임하고 있습니다.
| 1. 관련 규정 등 |
|
| 자본시장법 | 제182조(집합투자기구의 등록) |
| 제183조(집합투자기구의 명칭) | |
| 제188조(신탁계약의 체결 등) | |
| 제194조(투자회사의 설립 등) | |
| 제207조(투자유한회사의 설립 등) | |
| 제213조(투자합자회사의 설립 등) | |
| 제217조의2(투자유한책임회사의 설립 등) | |
| 제218조(투자합자조합의 설립 등) | |
| 제224조(투자익명조합의 설립 등) | |
| 제268조(설립 및 등록) | |
| 자본시장법 시행령 | 제209조(집합투자기구의 등록요건) |
| 제210조(변경등록의 적용 제외) | |
| 제211조(등록의 방법 및 절차 등) | |
| 제215조(신탁계약서의 기재사항) | |
| 제227조(정관 기재사항 등) | |
| 제234조(정관의 기재사항 등) | |
| 제236조의2(정관의 기재사항 등) | |
| 제237조(조합계약의 기재사항) | |
| 제239조(익명조합계약의 기재사항) | |
| 제290조(사모투자전문회사의 등록) | |
| 금융투자업 규정(금융위원회) | 제7-1조(집합투자기구의 등록요건) |
| 제7-2조(변경등록의 적용제외) | |
| 제7-3조(등록신청서 기재사항) | |
| 제7-4조(집합투자기구 등록신청서 첨부서류) | |
| 제7-5조(사모집합투자기구 등록신청서 등의 기재사항의 특례) | |
| 제7-6조(집합투자기구의 등록에 관한 세부사항) | |
| 제7-8조(집합투자규약의 기재사항) | |
| 제7-46조(사모투자전문회사의 등록) | |
| 제7-47조(사모투자전문회사의 투자자 수 산정시 제외되는 범위) |
| 2. 집합투자기구 설정ㆍ설립 |
|
❏ 집합투자기구의 설정ㆍ설립
➤ 신탁형 집합투자기구의 설정
| 구 분 | 내 용 | 관련법령 |
| 신탁 계약 체결 | - 투자신탁은 투자신탁을 설정하고자 하는 집합투자업자가 다음의 사항이 기재된 신탁계약서에 의하여 신탁업자와 신탁계약을 체결함으로써 설립 | 자본시장법 제188조 |
| 신탁 계약 기재 사항 | - 집합투자업자 및 신탁업자의 상호 - 신탁원본의 가액 및 수익증권의 총좌수에 관한 사항 - 투자신탁재산의 운용 및 관리에 관한 사항 - 이익분배 및 환매에 관한 사항 - 집합투자업자·신탁업자 등이 받는 보수, 그 밖의 수수료의 계산방법과 지급시기·방법에 관한 사항. 다만, 집합투자업자가 기준가격 산정업무를 위탁하는 경우에는 그 수수료는 해당 투자신탁재산에서 부담한다는 내용을 포함해야 함 - 수익자총회에 관한 사항 - 공시 및 보고서에 관한 사항 (이하 시행령 § 215조) - 투자신탁의 종류(법 제229조의 구분에 따른 종류를 말한다) - 투자신탁의 명칭 - 투자대상자산(법 제229조제4호에 따른 혼합자산집합투자기구인 경우를 제외하고는 주된 투자대상자산을 따로 기재하여야 한다) - 집합투자업자와 신탁업자의 업무에 관한 사항 - 수익증권의 추가발행과 소각에 관한 사항 - 신탁계약기간을 정한 경우에는 그 기간 - 투자신탁재산의 평가와 기준가격의 계산에 관한 사항 - 이익 외의 자산 등의 분배에 관한 사항 - 집합투자업자와 신탁업자의 변경에 관한 사항 - 신탁계약의 변경과 해지에 관한 사항 - 투자신탁의 회계기간 (이하 금융투자자업규정 §7-8) - 투자자산별 취득한도 - 취득한도 초과시 해소방법 및 해소기한 - 법 제76조제4항에서 정한 판매보수와 관련하여 집합투자증권의 투자매매업자 또는 투자중개업자가 해당 집합투자기구의 투자자에게 지속적으로 제공하는 용역의 대가에 관한 내용이 기재된 자료를 해당 집합투자기구의 투자자에게 교부하고 설명한다는 사항(사모집합투자기구인 경우를 제외한다) | 자본시장법 제188조 제1항 법 시행령 제215조 금융투자업규정 제7-8조 |
| 금전 납입 | - 집합투자업자는 위에 따라 투자신탁을 설정하는 경우(그 투자신탁을 추가로 설정하는 경우를 포함함) 신탁업자에게 해당 신탁계약에서 정한 신탁원본 전액을 금전으로 납입 ※ 유가증권, 부동산 등 실물로 납입받을 경우 실물에 대한 객관적이고 공정한 평가가 어려워 수익자간 형평성을 기할 수 없을 뿐만 아니라 집합투자업자의 펀드운용의 어려움도 있어 금전만 납입받는 것임 - 다만, 객관적인 가치평가가 가능하고 다른 수익자의 이익을 해할 우려가 없는 경우인 상장지수펀드(자본시장법 §234③), 사모펀드(동법 §249③의 경우 금전이외의 자산으로 납입 가능 | 자본시장법 제188조 제4항 |
➤ 투자회사형 집합투자기구의 설립
- 1인 이상의 발기인(투자유한회사는 무한책임사원 1인과 유한책임사원 1인)이 정관을 작성하여 기명날인 또는 서명함으로써 설립
| 실무상 설정의 프로세스 |
| (1) 공모집합투자기구 ① 집합투자기구 규약 작성 ② 규약을 기반으로 한국예탁결제원(safe plus)에 펀드 정보 입력 후 예탁원 코드생성 ③ 판매회사에 예탁원 코드 송부 ④ 판매회사 통하여 투자자의 자금 납입 ⑤ 자금 납입일에 집합투자기구 설정절차 완료 (2) 사모집합투자기구 ① 투자자의 집합투자기구 투자 결정 ② 집합투자기구 규약 작성 ③ 규약을 기반으로 한국예탁결제원(safe plus)에 펀드 정보 입력 후 예탁원 코드생성 ④ 판매회사 통하여 투자자의 자금 납입 ⑤ 자금 납입일에 집합투자기구 설정절차 완료 (3) 추가설정의 경우(공모/사모펀드 공통) ① 판매회사를 통하여 투자자가 추가설정 요청 ② 판매회사는 한국예탁결제원(safe plus)에 추가설정 요청액 통보 ③ 각 집합투자기구의 약관에 기인한 LT (Late trading) 주기에 따라서 자금 반영 |
| 3. 집합투자기구 등록ㆍ변경 |
|
❏ 집합투자기구 등록
| 구 분 | 내 용 | 관련법령 |
| 등록 신청 사항 확정 | - 집합투자업자 내부의 업무처리절차에 따라 해당 집합투자기구에 대한 등록 신청 사항을 확정 | |
| 등록 신청 서류 제출 | - 집합투자기구가 설정·설립된 경우 금융위원회에 등록해야 함. 단, 금융위에서는 해당 권한을 금감원장에게 위탁하고 있음. - 제출처 : 금융감독원 - 제출시점(현재 업무처리 기준) : 공모(증권신고서 제출 시), 사모(설립·설정 이후 사후 등록) [등록신청서 상 기재사항] 1. 집합투자기구의 명칭 2. 투자목적·투자방침 및 투자전략에 관한 사항 3. 권리의 내용 및 투자위험요소에 관한 사항 4. 운용보수, 판매수수료·판매보수, 그 밖의 비용에 관한 사항 5. 출자금에 관한 사항(투자신탁인 경우는 제외한다) 6. 재무에 관한 사항 7. 집합투자업자(투자회사인 경우에는 발기인과 감독이사를 포함한다)에 관한 사항 8. 투자운용인력에 관한 사항 9. 집합투자재산의 운용에 관한 사항 10. 집합투자증권의 판매 및 환매에 관한 사항 11. 집합투자재산의 평가 및 공시 등에 관한 사항 12. 손익분배 및 과세에 관한 사항 13. 신탁업자 및 일반사무관리회사(일반사무관리회사가 있는 경우만 해당한다)에 관한 사항 14. 법 제42조에 따른 업무위탁에 관한 사항(그 업무위탁이 있는 경우만 해당한다) 15. 그 밖에 투자자를 보호하기 위하여 필요한 사항으로서 금융위원회가 정하여 고시하는 사항(재판관할에 관한 사항, 손해배상책임에 관한 사항) [사모제외 가능] - 투자목적·투자방침 및 투자전략에 관한 사항 - 권리의 내용 및 투자위험요소에 관한 사항 [첨부 서류] - 집합투자규약(부속서류 포함) - 법인등기부 등본 또는 이에 준하는 것으로 그 설립을 증명할 수 있는 서류(투자신탁 제외) - 출자금의 납입을 증명할 수 있는 서류(투자신탁 제외) - 업무위탁계약서(부속서류 포함) 사본 : 집합투자업자, 신탁업자, 일반사무관리회사, 법제42조에 따른 업무수탁자 - 특별자산/장외파생상품 : 평가방법을 기재한 서류, 위험관리방법에 관한 서류 - 감독이사의 이력서 및 결격요건에 해당하지 않음을 증빙하는 서류 (투자회사만 해당) | 자본시장법 제182조 동법 시행령 제211조 |
| 등록 신청 결과 확인 | - 금융위원회(금융감독원)에서는 등록신청서를 접수한 경우 20일 이내에 등록 여부를 결정하여 문서로 통지하여야 함. 단, 등록신청서에 흠결이 있는 경우 보완을 요구할 수 있으며, 흠결의 보완기간 등은 검토기간에 산입하지 아니함. - 집합투자기구의 등록신청서를 증권신고서와 함께 제출하는 경우에는 그 증권신고의 효력이 발생하는 때에 해당 집합투자기구가 등록된 것으로 간주함. - 제출 후 20일 이내 등록여부 통지. 단, 증권신고서와 함께 제출한 경우 증권신고서 효력발생 시 등록된 것으로 간주(제출 후 15일 경과시점) | 자본시장법 제182조제4항 동법 시행령 제211조제5항 |
❏ 투자회사 등에 대한 추가 등록요건
| 구 분 | 내 용 | 관련법령 |
| 투자회사의 경우 | 가. 감독이사가「자본시장과 금융투자업에 관한 법률」 제24조에 적합할 것 나. 등록 신청 당시의 자본금이 1억원 이상일 것 ※ 다만,「자본시장과 금융투자업에 관한 법률」제279조에 따라 등록하는 외국 집합투자기구 중「자본시장과 금융투자업에 관한 법률」 제279조제2항 후단에 따라 등록하는 외국 집합투자기구의 경우에는 가목의 요건으로 한정한다. | 자본시장법 제182조 제2항 동법 시행령 제209조 제1호 |
| 투자유한회사, 투자합자회사, 투자유한책임회사, 투자합자조합 및 투자익명조합의 경우 | 등록 신청 당시의 자본금 또는 출자금이 1억원 이상일 것. ※ 다만,「자본시장과 금융투자업에 관한 법률」 제279조에 따라 등록하는 외국 집합투자기구 중 「자본시장과 금융투자업에 관한 법률」 제279조제2항 후단에 따라 등록하는 외국 집합투자기구는 그렇지 않음 | 자본시장법 제182조 제2항 동법 시행령 제209조 제2호 |
❏ 집합투자기구 변경 등록
| 구 분 | 내 용 | 관련법령 |
| 변경 등록 사항 확정 | - 집합투자업자 내부의 업무처리절차에 따라 해당 집합투자기구에 대한 변경 등록 신청 사항을 확정 | |
| 변경 등록 서류 제출 | - 집합투자기구의 등록된 사항이 변경된 경우에는 2주 이내에 그 내용을 금융위원회에 변경등록 해야 함. 단, 금융위에서는 해당 권한을 금감원장에게 위탁하고 있음. ※ 변경등록 제외 가능 투자자 보호를 해할 우려가 없는 경우로서 아래 경우는 변경등록 제외 가능 1. 자본시장법 또는 시행령의 개정이나 금융위원회의 명령에 따라 등록한 사항을 변경하는 경우 2. 등록한 사항의 단순한 자구 수정 3. 집합투자업자, 신탁업자 또는 일반사무관리회사 등의 개요 및 재무정보 등 기본정보의 변경 4. 투자자의 투자판단에 영향을 미치지 않는 사항 [변경등록신청서 상 기재사항] 변경등록의 신청서에는 변경사유 및 변경내용을 기재 [첨부 서류] 변경 결의를 한 집합투자자총회나 이사회의사록 사본, 집합투자규약, 등기부 등본, 주요계약서 사본 등 변경내용을 증명할 수 있는 서류를 첨부하여야 함. | 자본시장법 제182조 제8항 동법 시행령 제210조, 제211조 금융투자업규정 제7-2조 |
| 변경 등록 결과 확인 | - 금융위원회(금융감독원)에서는 변경등록신청서를 접수한 경우 20일 이내에 변경등록 여부를 결정하여 문서로 통지하여야 함. 단, 변경등록신청서에 흠결이 있는 경우 보완을 요구할 수 있으며, 흠결의 보완기간 등은 검토기간에 산입하지 아니함. - 정정신고서를 제출한 경우 변경등록의 신청서를 제출한 것으로 보며, 그 정정신고의 효력이 발생하는 때에 해당 집합투자기구가 변경등록된 것으로 간주함. - 제출 후 20일 이내 변경등록여부 통지. 단, 정정신고서와 함께 제출한 경우 정정신고서 효력발생 시 변경등록된 것으로 간주 | 자본시장법 제182조 제4항 동법 시행령 제211조 제6항 |
| [참고] 집합투자기구의 설정ㆍ등록 관련 세제 이슈 |
| ▸ 사실관계 부동산집합투자기구가 집합투자기구 설정 후 등록 전에 부동산을 취득하고 조세특례제한법 제120조 제4항 제2호 상의 ‘부동산집합투자기구의 집합투자재산으로 취득하는 부동산'으로 취득세 감면을 신청하여 세액의 30%를 감면받은 사항과 관련하여, 과세관청은 조세특례제한법 상 취득세 감면대상인 부동산집합투자기구는 자본시장법 제182조에 따라 금융위원회에 집합투자기구로 등록한 것만이 해당된다고 판단하여 가산세를 부과하였음. ▸ 쟁점 과세관청 및 조세심판원의 입장 : 신탁계약 체결을 펀드의 설정으로 보고 납입은 등록 후에 이루어지는 것이 일반적이라고 파악하는 전제하에서 등록된 집합투자기구의 부동산 취득만이 조세특례제한법 상의 감면규정의 적용을 받을 수 있다는 입장 업계의 입장: 1) 자본시장법 제188조 제4항에서 집합투자업자는 집합투자기구를 설정하는 경우 신탁업자에게 신탁계약에서 정한 신탁원본 전액을 금전으로 납입해야 한다는 점 2) 금융위원회는 "집합투자기구는 집합투자를 수행하기 위한 기구로서 자본시장법 제182조에 의한 등록여부는 집합투자기구와 그 재산으로 인정되는데 영향을 미치지 아니한다."고 유권해석하고 있는 점(2011. 11. 15.자, 신청번호:1AA-1111-044077 참조)을 근거로 신탁계약 체결 후 납입의 절차를 마쳐야 집합투자기구가 설정된 것으로 보고, 집합투자기구가 이에 따라 설정된 이상 등록여부는 집합투자기구의 유효성에 영향을 미치지 않는다고 봄 ► 현재 이에 대한 쟁송이 진행중에 있고 최종판단은 법원의 판결을 통하여 확정될 것으로 예상 |
| 4. 사모투자전문회사 설립 및 등록 |
|
| 구 분 | 내 용 | 관련법령 |
| 정관 작성 등 설립준비 | 일반회사 설립과 동일한 절차를 거치게 되나, 특이사항으로는 자본금을 등기하지 않아도 되도록 자본시장법상 특례조항을 두어 자본등기에 따른 등기세가 없습니다. 사모투자전문회사의 정관은 사원 전원의 날인이 필요하며, 등기소 제출, 사원의 수 등을 감안하여 부수를 결정한다. 필요 시 공증을 통해 사용할 수 있다. ■ 정관 작성시 기재사항 1. 목적 2. 상호 3. 회사의 소재지 4. 각 사원의 출자의 목적과 가격 또는 평가의 기준 5. 회사의 존립기간 (설립등기일로부터 15년 이내로 한다) 6. 회사의 해산사유를 정한 경우 그 내용 7. 사원의 성명, 주민등록번호 (법인인 경우에는 상호 또는 명칭, 사업자등록번호) 및 주소 8. 무한책임사원 또는 유한책임사원의 구분 9. 정관의 작성연월일 ■ 날인 : 위의 내용이 기재된 정관을 작성하고 총사원이 기명날인 또는 서명을 하여야 한다. ■ 부수 : 등기소 제출 용 (원시 정관 1부) + 총사원 수 + α ■ 공증 : 정관은 설립등기를 한 후 필요 시 공증을 받아 사본을 사용할 수가 있다. ■ 공증 시 필요 서류 : - 정관 - 인감증명서 (1부) - 위임장 (PEF → 대리인) - 대리인의 신분증 | 자본시장법 제268조 |
| 금융 위원회 사전승인 | 금산법상 금융기관이 PEF의 GP로 참여하는 경우 소유지분과 관계없이 금융위원회 사전 승인을 받아야 한다. 금융위원회 승인 완료 전에는 회사설립을 하여서는 아니 된다. ■ 금융산업의 구조개선에 관한 법률(‘금산법') 제24조 (다른 회사의 주식소유한도) ① 금융기관 및 그 금융기관과 같은 기업집단에 속하는 금융기관은 다음 각 호의 어느 하나에 해당하는 행위를 하려면 대통령령으로 정하는 기준에 따라 미리 금융위원회의 승인을 받아야 한다. 2. 다른 회사의 의결권 있는 발행주식 총수의 100분의5 이상을 소유하고 동일계열 금융기관이나 동일계열 금융기관이 속하는 기업집단이 그 회사를 사실상 지배하는 것으로 인정되는 경우로서 대통령령으로 정하는 경우 ③ 금융위원회는 제1항에 따른 승인을 할 때에는 해당 주식소유가 관련 시장에서의 경쟁을 실질적으로 제한하는지에 대하여 미리 공정거래위원회와 협의하여야 한다. ※ 금융위원회 2010년 제15차 정례회의 의결사항(2010.9.1일) 금융회사가 사모투자전문회사(PEF)에 업무집행사원(GP)으로 참여하는 경우 소유지분과 관계없이 금산법상 승인대상으로 함 ■ 승인신청 주체 PEF의 GP로 참여하는 금융기관 ■ 제출처 :금융위원회 자본시장국 자산운용과 - 실제 심사는 금융감독원(자산운용서비스국 자산운용총괄팀)에서 담당 - 서류제출 후 공정위 기업결합신고서 양식에 맞춰 공정위에도 서류전달 필요 ■ 승인 소요기간 : 승인신청서 접수 후 30일 이내 ■ 제출 서류 : 승인신청서 및 첨부서류 - 출자대상회사(PEF) 서류: 회사설명자료, 3개년 추정재무제표, 정관, GP행위준칙 - 출자자(GP) 서류: 회사설명자료, 감사보고서, 정관, 법인인감증명서 및 등기부등본 - 출자 증빙서류: 출자승인 관련 이사회 의사록, 이사회 규정 - 출자자의 대주주 요건 확인서 | 금산법 제24조 |
| 공정거래위원회 설립신고 | 사모투자전문회사를 설립 시 공정거래위원회에 설립신고를 해야 하지만, 금융위원회의 사전 승인을 받을 경우 금융위원회가 공정거래위원회와 경쟁제한성에 대해 협의를 거치도록 되어있어, 별도의 공정거래위원회 설립신고는 생략할 수 있다. 단, 실무적으로 심사를 위해 해당 자료를 기업결합신고서 양식에 맞춰 공정거래위원회에 제출하여야 한다. ■ 독점규제및공정거래에관한법률 제12조 (기업결합의 신고) ① 자산총액 또는 매출액의 규모가 대통령령이 정하는 기준에 해당하는 회사(제3호에 해당하는 기업결합을 하는 경우에는 대규모회사에 한하며, 이하 이 조에서 "기업결합신고대상회사"라 한다) 또는 그 특수관계인이 자산총액 또는 매출액의 규모가 대통령령이 정하는 기준에 해당하는 다른 회사(이하 이 조에서 "상대회사"라 한다)에 대하여 제1호부터 제4호까지의 어느 하나에 해당하는 기업결합 을 하거나 기업결합신고대상회사 또는 그 특수관계인이 상대회사 또는 그 특수관계인과 공동으로 제5호의 기업결합을 하는 경우에는 대통령령이 정하는 바에 따라 공정거래위원회에 신고하여야 한다. 기업결합신고대상회사 외의 회사로서 상대회사의 규모에 해당하는 회사 또는 그 특수관계인이 기업결합신고대상회사에 대하여 제1호부터 제4호까지의 어느 하나에 해당하는 기업결합을 하거나 기업결합신고대상회사 외의 회 사로서 상대회사의 규모에 해당하는 회사 또는 그 특수관계인이 기업결합신고대상회사 또는 그 특수관계인과 공동으로 제5호의 기업결합을 하는 경우에도 또한 같다. ④ 제1항의 규정은 관계중앙행정기관의 장이 다른 법률의 규정에 의하여 미리 당해 기업결합에 관하여 공정거래위원회와 협의한 경우에는 이를 적용하지 아니한다. ■ 금산법 제24조 (다른 회사의 주식소유한도) ③ 금융위원회는 제1항에 따른 승인을 할 때에는 해당 주식소유가 관련 시장에서의 경쟁을 실질적으로 제한하는지에 대하여 미리 공정거래위원회와 협의하여야 한다. ■ 제출 시점 : 금융위원회 승인신청서 제출 후 ■ 제출처 : 공정거래위원회 기업결합과 - 금융위와 협의할 수 있도록 해당 안건에 대한 설명자료 제출 ■ 제출 서류 : 기업결합신고서 양식 참조 | 공정거래법 제12조 금산법 제24조 |
| 등기소 설립등기 | 사모투자전문회사는 설립 시 등기소에 등기를 하여야 한다. 설립등기가 되면 법인등기부등본 및 법인인감증명서를 발급가능. ■ 자본시장법 제268조 (설립 및 등록) ② 사모투자전문회사는 다음 각 호에 관한 사항을 등기하여야 한다. 1. 제1항 제1호 내지 제3호까지의 사항 및 같은 항 제5호, 제6호의 사항 2. 무한책임사원의 성명, 주민등록번호 (법인인 경우에는 상호 또는 명칭, 사업자등록번호) 및 주소 ■ 등기 장소 : 서울중앙지방법원 상업등기소 ■ 제출 서류 : - 정관 (원시 정관, 날인 및 간인, 1부) - 총사원 동의서 (1부) - 총사원 법인인감증명서 (1부) - 총사원 법인등기부등본 - 총사원 사업자등록증 (사본 1부, 원본대조필 날인) - 사원명부 (1부) - 대표사원승낙서 (1부) - 법인인감신고서 (1부) - 법인인감 ■ 등기 소요 시간 : 통상 2일 정도 | 자본시장법 제268조 제2항 |
| 금융 감독원 PEF 등록 및 사업자 등록증 발급 | 사모투자전문회사는 설립등기 후 금융위원회에 등록하여야 한다. PEF 등록증을 수령하면 세무서에서 사업자등록증을 발급받는다. ■ 등록 기한 : 설립등기일로부터 2주 이내 ■ 제출처 : 금융위원회 (수신처는 금융감독원, 참조는 자산운용서비스국으로) ■ 제출 서류 - 등록신청공문 - 등록신청서 - 첨부 서류 : 사모투자전문회사의 법인등기부등본 및 인감증명서 | 자본시장법 제268조 제5항 동법 시행령 제290조 제5항 |
| 5. 설정ㆍ설립 및 등록 관련 서식 |
|
| * | 양식이 방대하여 출처만 기재 |
❏ 전문사모집합투자기구 설정(립)보고서 ; 금융투자업규정 시행세칙 별책서식1 <제8의2호>
❏ 집합투자기구 (변경)등록신청서 : 금융투자업규정 시행세칙 별책서식1 <제39호>
❏ 사모투자전문회사의 등록(변경등록)신청서 : 금융투자업규정 시행세칙 별책서식1 <제46호>
❏ 기업결합의 신고요령 : 공정거래위원회 고시 제2012-59호
| Compliance Check List |
| 점검 항목 | 근거 규정 | 주 기 | 담당자 | 비고 | |
| 집합 투자기구 등록 | ➤ 등록신청서 제출 여부 | 자본시장법 제182조제3항 | 등록시 | ||
| ➤ 등록신청서 기재사항 및 첨부서류 확인 | 시행령 제211조제1항 및 제2항 | 등록시 | |||
| ➤ 등록신청 결과 확인 | 자본시장법 제182조제4항 시행령 제211조제5항 | 등록시 | |||
| 집합 투자기구 변경 등록 | ➤ 변경등록신청서 제출 여부 | 자본시장법 제182조제8항 | 변경시 | ||
| ➤ 변경등록의 적용 제외 여부 | 시행령 제211조제1항 | 변경시 | |||
| ➤ 변경등록신청서 기재사항 및 증빙 첨부 서류 확인 | 시행령 제211조제3항 | 변경시 | |||
| ➤ 변경등록신청 결과 확인 | 자본시장법 제182조제4항 시행령 제211조제6항 | 변경시 | |||
| 1. 관련 규정 등 |
|
| 자본시장법 | 제79조(선관의무 및 충실의무) |
| 제80조(자산운용의 지시 및 실행) | |
| 제79조(선관의무 및 충실의무) | |
| 제85조(불건전 영업행위의 금지) | |
| 제87조(의결권 등) | |
| 제165조의6(주식의 발행 및 배정 등에 관한 특례) | |
| 제286조(업무) | |
| 제445조(벌칙) 제15호 | |
| 제449조(과태료) | |
| 자본시장법 시행령 | 제6조(집합투자의 적용배제) |
| 제79조(자산운용의 지시방법 등) | |
| 제87조(불건전 영업행위의 금지) | |
| 제89조(의결권행사의 제한 등) | |
| 제90조(의결권행사내용 등의 기록유지) | |
| 제91조(의결권행사의 공시 등) | |
| 제109조(불건전 영업행위의 금지) | |
| 제176조의8(주식의 발행 및 배정에 관한 방법 등) | |
| 자본시장법 시행규칙 | 제9조(자산배분명세 등에 관한 장부 및 서류 등) |
| 제10조(자산배분방법 등) | |
| 금융투자업규정 | 제4-49조(집합투자업자 명의의 자산 취득 등) |
| 제4-55조(운용담당자와 매매담당자간 겸직금지의 예외) | |
| 제4-63조(불건전 영업행위의 금지) | |
| 제4-66조(자산운용보고서) | |
| 증권의 발행 및 공시 등에 관한 규정 | 제5-15조의2(실권주 철회의 예외 등) |
| 인수규정(금융투자협회) | 제2조(용어의 정의) |
| 제17조의2(불성실 수요예측참여자의 관리) | |
| 제19조(제재) | |
| 별첨1(불성실 수요예측참여자 지정기준) | |
| 기타 참고자료 (금융위원회·금융감독원·금융투자협회) | 투자일임재산의 수요예측참여행위 관련 유의사항 안내 |
| 보도자료(투자신탁 등의 신상품 도입에 따른 공모주식 배정제도 개선) | |
| 펀드에서의 공모주 투자에 대한 가이드라인 |
| 2. 자산운용 지시 및 실행 |
|
2-1 일반원칙
❏ 목적
➤ 운용의 지시행위(집합투자업자)와 실행행위(신탁업자)의 역할을 구분함으로써 선관주의의무를 준수하며, 지시와 실행을 한 주체 간에 발생 할 수 있는 이해상충 문제를 방지하는데 그 목적이 있음
| 자본시장법 제80조(자산운용의 지시 및 실행) ① 투자신탁의 집합투자업자는 투자신탁재산 운용 시, 그 투자신탁재산을 보관·관리하는 신탁업자에 대하여 대통령령으로 정해진 방법에 따라 투자신탁 재산별로 투자대상자산의 취득·처분 등에 관하여 지시를 하여야 하며, 신탁업자는 집합투자업자의 지시에 따라 투자대상자산의 취득·처분 등을 하여야 한다. 다만, 집합투자업자는 투자신탁재산의 효율적 운용을 위하여 불가피한 경우에 한하여, 집합투자업자의 명의로 직접 투자대상자산의 취득·처분 등이 가능하다. |
※ 상기의 취득·처분 내용을 전산시스템에 의하여 객관적이고 정확하게 관리할 수 있어야 함
❏ 집합투자업자 명의로 직접 투자대상 자산의 취득·처분 등이 가능한 경우 (☞ §80①단서, 시행령 §79➁)
| 1. 증권시장이나 해외 증권시장에 상장된 증권의 매매 2. 장내파생상품의 매매 3. 법 제83조제4항에 따른 단기대출 4. 법 제251조제4항에 따른 대출 5. 다음 각 목의 어느 하나에 해당하는 금융기관이 발행·할인·매매·중개·인수 또는 보증하는 어음의 매매 가. 은행 나.「한국산업은행법」에 따른 한국산업은행 다.「중소기업은행법」에 따른 중소기업은행 라.「한국수출입은행법」에 따른 한국수출입은행 마. 투자매매업자 또는 투자중개업자 바. 증권금융회사 사. 종합금융회사 아.「상호저축은행법」에 따른 상호저축은행 6. 양도성 예금증서의 매매 7.「외국환거래법」에 따른 대외지급수단의 매매거래 8. 투자위험을 회피하기 위한 장외파생상품의 매매 또는 금융위원회가 정하여 고시하는 기준에 따른 법 제5조제1항제3호에 따른 계약의 체결 9. 그 밖에 투자신탁재산을 효율적으로 운용하기 위하여 불가피한 경우로서 금융위원회가 정하여 고시하는 경우 |
| 권고사항(금융투자협회) |
| 일부 ‘신탁업자'가 집합투자업자 명의로 직접 투자대상 자산의 취득, 처분 등이 가능한 경우에 대해서 ‘집합투자업자'의 의무인 것으로 간주하여, 일부 계약 건(ISDA 등)의 제3자 계약의 주체(거래상대방, 집합투자업자, 신탁업자)가 되어야하는 경우에도 그 계약의 서명을 회피하는 경우가 있음. 그러나 상기 규정은 집합투자업자의 운용 행위 간 선택적으로 취할 수 있는 사항으로 신탁업자는 집합투자업자가 요구하는 계약 사항에 대하여 응하여야 한다. |
2-2. 사전자산배분 기준 및 배분 방법
❏ 목적
➤ 자산의 취득·처분 자산의 공정한 배분을 통하여 투자자 간의 이익을 동등하게 보호함
| 자본시장법 제80조(자산운용의 지시 및 실행)③ 집합투자업자는 제1항 단서에 따라 투자대상자산의 취득·처분 등의 업무를 수행하는 경우에는 투자신탁재산별로 미리 정하여진 자산배분명세에 따라 취득·처분 등의 결과를 공정하게 배분하여야 한다. 이 경우 집합투자업자는 자산배분명세, 취득·처분 등의 결과, 배분결과 등에 관한 장부 및 서류를 총리령으로 정하는 방법에 따라 작성하고 이를 유지·관리하여야 한다. ④ 제3항의 자산배분명세 등에 관하여 필요한 사항은 총리령으로 정한다. ⑤ 투자신탁을 제외한 집합투자기구의 집합투자업자는 그 집합투자재산을 운용함에 있어서 집합투자기구의 명의(투자익명조합의 경우에는 그 집합투자업자의 명의를 말한다)로 대통령령으로 정하는 방법에 따라 집합투자재산(투자신탁재산은 제외한다)별로 투자대상자산의 취득·처분 등을 하고, 그 집합투자기구의 신탁업자에게 취득·처분 등을 한 자산의 보관·관리에 필요한 지시를 하여야 하며, 그 신탁업자는 집합투자업자의 지시에 따라야 한다. 이 경우 집합투자업자가 투자대상자산의 취득·처분 등을 함에 있어서는 집합투자업자가 그 집합투자기구를 대표한다는 사실을 표시하여야 한다. |
| 자본시장법시행규칙 제9조(자산배분명세 등에 관한 장부 및 서류 등) ① 투자신탁의 집합투자업자는 법 제80조제3항 후단에 따라 투자대상자산의 취득·처분 등의 업무를 수행하기 전에 취득·처분 등을 하려는 투자대상자산에 대하여 법 제9조제18항제1호에 따른 투자신탁(이하 "투자신탁"이라 한다)의 재산(이하 "투자신탁재산"이라 한다)별로 주문금액, 가격, 수량 등을 기재한 취득·처분 등의 주문서와 투자신탁재산별로 배분내용을 기재한 자산배분명세서를 작성하여야 한다. 취득·처분 등의 주문 또는 배분내용을 정정하는 경우에도 같다. ② 집합투자업자의 준법감시인(법 제28조제2항에 따른 준법감시인을 말한다)은 제1항에 따라 작성한 취득·처분 등의 주문서와 자산배분명세서의 적정성 및 그 이행여부를 확인하여야 한다. 자본시장법시행규칙 제10조(자산배분방법 등) ① 투자신탁의 집합투자업자는 법 제80조제3항에 따라 취득·처분 등의 결과를 투자신탁재산별로 배분하는 경우에는 다음 각 호의 기준에 따라야 한다. 1. 취득·처분 등을 한 투자대상자산을 균등한 가격으로 배분할 것 2. 취득·처분 등을 한 투자대상자산의 수량이 취득·처분 등의 주문 수량에 미달하는 경우에는 미리 정한 자산배분명세에 따라 배분할 것 ② 투자신탁의 집합투자업자는 자산배분명세에 관한 사항을 정하는 경우에는 법 제238조제2항에 따른 평가위원회의 의결을 거쳐 다음 각 호의 기준에 따라 정하여야 한다. 1. 특정 수익자 또는 특정 투자신탁재산에 유리하거나 불리하지 아니할 것 2. 투자신탁재산별 취득·처분 등의 주문서와 자산배분명세가 전산으로 기록·유지될 것 ③ 투자신탁의 집합투자업자는 제2항에 따라 정한 자산배분명세에 관한 사항을 인터넷 홈페이지 등을 이용하여 공시하여야 한다. |
❏ 사전자산배분 대상 자산의 범위
➤ 집합투자업자 명의로 직접 투자대상 자산의 취득·처분 등이 가능한 경우 (☞ §80①단서, 시행령 §79➁)에 해당하는 자산 모두가 해당함
❏ 주의 사항
➤ 홈페이지 공시 : 자산배분 관련 기준 제·개정 시 회사 내 「집합투자재산평가위원회」의결을 거치고, 해당 회사의 홈페이지 등을 통하여 관련 사항을 반드시 공시하여야 한다.
➤ 집합투자업자는 사전자산배분 명세서의 사후 정정 시 정정 사유 등 관련 근거를 반드시 보관·관리하고 재발방지 방안을 마련하는 등 정정행위가 발생하지 않도록 최선을 다하여야 한다.
| 주식매매 주문정정 관련 유의사항 안내(☞ 금감원 공문, 자운기획-00394, (2012.11.15)) |
| - 자산운용회사가 자산의 취득, 처분 등의 주문이 체결된 이후 주문오류 등을 사유로 자산배분명세서를 사후 정정하는 경우 자본시장법 제80조 제3항 등의 규정에 위배될 소지가 있으니, 향후 이와 같이 주문체결 이후 정정행위가 발생하지 않도록 업무에 유의 - 또한 자산운용회사의 과실이 있는 주문오류 등에 따른 착오매매 또는 착오매매 해소과정에서 발생하는 추가비용 등 펀드에 손실이 발생한 경우 자산운용사는 원칙적으로 동 손실을 부담해야 하는 것이 타당한 것으로 판단되니, 이와 관련된 업무처리에 만전을 기해주기 바람 |
| 사전자산배분(정정)업무 흐름도(Process) |
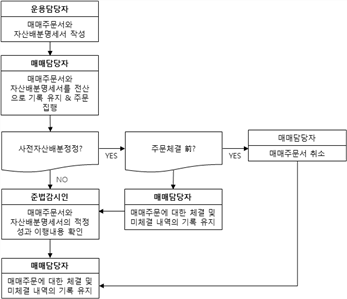 |
❏ 집합운용과 집합주문의 개념 (☞ 금융위 보도자료「투자일임 제도개선 방안」, (2010.9.15))
➤ 각 계좌재산의 일정비율*로 특정 증권 등의 취득과 처분에 대한 주문이 집합하여 나갈 경우 집합운용으로 분류 (그림①)하며, 원칙적으로 그 행위를 금지함
- 例) 투자신탁 별 자산비중에 따라 주문이 나갈 경우 집합운용으로 분류
➤ 각 계좌별 투자판단이 달리 이루어지고 취득과 처분에 대한 주문만을 집합할 경우는 집합주문으로 간주 (그림②)하며, 예외적으로 그 행위를 허용함
 |
❏ 집합운용 금지 (☞ 시행령§6④2, §109①5,③5)
➤ 신탁재산을 각각의 신탁계약에 따른 신탁재산별로 운용하지 아니하고 여러 신탁계약의 신탁재산을 집합하여 운용하는 행위는 금지
| - 다만, 종합재산신탁으로서 금전의 수탁비율이 100분의 40 이하인 경우 또는 신탁재산의 운용에 의하여 발생한 수익금의 운용 또는 신탁의 해지나 환매에 따라 나머지 신탁재산을 운용하기 위하여 불가피한 경우에는 집합운용이 가능 - 또한, 개별 신탁재산을 효율적으로 운용하기 위하여 투자대상자산의 매매주문을 집합하여 처리하고, 그 처리 결과를 신탁재산별로 미리 정하여진 자산배분명세에 따라 공정하게 배분하는 경우에도 가능 |
➤ 투자신탁을 제외한 집합투자기구 또는 투자회사 등의 경우, 개별 주문을 하므로 사전자산 배분의 대상이 아님
- 투자신탁을 제외한 집합투자기구의 집합투자재산 운용은 집합투자기구의 명의(투자익명조합은 집합투자업자 명의로)로 집합투자재산별로 취득ㆍ처분이 이루어짐 (§80⑤참조)
➤ 투자일임재산의 경우, (☞ 법 §98②8, 시행령 §99②4)
- 투자일임재산을 각각의 투자자별로 운용하지 아니하고 여러 투자자의 자산을 집합하여 운용하는 행위를 금지하고 있으나, 개별 투자일임재산을 효율적으로 운용하기 위하여 투자대상자산의 매매주문을 집합하여 처리하고, 그 처리 결과를 투자일임재산별로 미리 정하여진 자산배분명세에 따라 공정하게 배분하는 경우에는 이를 허용하고 있음
2-3. 운용과 매매분리 점검
| 자본시장법시행규칙 제10조(자산배분방법 등) ④ 투자신탁의 집합투자업자는 법 제80조제3항에 따른 투자대상자산의 취득·처분 등의 업무를 하는 경우에는 집합투자재산의 운용을 담당하는 직원과 투자대상자산의 취득·처분 등의 실행업무를 담당하는 직원을 구분하여야 한다. 다만, 다음 각 호의 어느 하나에 해당하는 경우는 제외한다. 1. 증권에 관하여 그 종류에 따라 다수 종목의 가격수준을 종합적으로 표시하는 지수의 변화에 연동하여 운용하는 것을 목표로 하는 집합투자기구의 집합투자재산을 취득·처분 등을 하는 경우 2. 제1호에서 규정한 사항 외에 금융위원회가 정하여 고시하는 경우 |
❏ 운용 담당직원과 매매 담당직원을 구분하지 않아도 되는 경우(☞금융투자업규정§4-55)
| 1. 다수 종목의 가격수준을 종합적으로 표시하는 지수의 변화에 연동하여 운용하는 것을 목표로 하는 집합투자기구의 재산을 취득, 처분 등을 하는 경우 2. 투자신탁 별 계좌개설 및 계좌별로 이루어지는 매매 3. 증권시장업무규정에서 정하는 프로그램 매매 4. 장내파생상품 매매 |
❏ 점검 방식
➤ 준법감시담당자는 운용담당자 및 매매담당자 등 임직원 별 IP Address 관리 등 시스템을 통하여 ①사전자산배분준수, ②운용과 매매 분리, ③사전자산배분정정 적정성여부를 일별로 점검하고, 그 관련 자료를 기록 및 보관하는 것이 바람직함.(시행규칙§9②)
- 사전자산배분준수 점검 : ‘주문지 작성 및 펀드 별 배분 - 자산의 체결'의 행위가 순차적으로 이루어졌는지 여부를 확인하여야함.
※ 일임재산 및 단독계좌를 사용하는 펀드의 경우 사전자산배분 절차를 준수하지 아니하여도 무방함
- 운용과 매매 분리 점검 : 트레이딩 시스템 상에서 주문지 작성 및 체결 간 운용담당자와 매매담당자의 IP 일치 여부(위반) 확인
※ 투자신탁 별 개별 주문이 이루어지는 경우 및 프로그램 매매, 장내파생상품 매매 등 예외 요건 적용
- 사전자산배분정정 적정성 점검 : 취소 주문지, 취소 종목, 취소 펀드에 대한 수정 내역을 확인하여야 하며, 그 정정의 사유가 법규 위반 해소 등 불가피한 상황임이 인정되는 경우에 해당하는지 여부를 판단하여 사전 승인 문서를 득하고 관련 내역서를 징구함
| <<참고사항>>집합투자업자의 이행 책임 및 손해배상책임 (☞ 법§80조제3항, §64조제1항) |
| 집합투자업자는 원칙적으로 이행책임을 부담하여야 하지만, 법령 등에 위반하여 법 제64조 제1항에 따라 손해배상책임을 지는 경우에는 그러하지 아니하다. 법 제64조 제1항의 책임은 금융투자업자가 법령, 약관, 집합투자규약, 투자설명서에 위반하는 행위를 하거나 그 업무를 소홀히 하여 투자자에게 손해를 발생시킨 경우에 그 손해를 배상할 책임이 있다는 취지임 |
| 3. 중개사 선정 |
|
3-1 기본원칙
❏ 용어의 정의
➤ "중개회사"란 자본시장법 제8조 제2항 및 제3항의 투자매매업자·투자중개업자를 말함
❏ 목적
➤ 집합투자업자가 운용·매매 체결업무를 위탁하는 중개사의 평가·선정·배분에 관한 기준과 절차를 정함으로써 건전하고 효율적인 자산운용 및 투자자 보호를 목적으로 함
| 금융투자업규정 제4-63조(불건전 영업행위의 금지) 영 제87조제4항제9호에 따라 집합투자업자는 다음 각 호의 어느 하나에 해당하는 행위를 하여서는 아니 된다. 3. 합리적인 기준 없이 집합투자재산에 대한 매매주문을 처리할 투자중개업자를 선정하거나 정당한 근거 없이 투자중개업자간 수수료를 차별하는 행위 3의2. 집합투자재산을 금융투자상품에 운용하는 경우에 매 사업연도별로 총 거래대금 중 계열회사인 투자중개업자의 중개를 통하여 거래한 금액의 비중이 100분의 50을 초과하도록 계열회사인 투자중개업자와 거래하는 행위 |
❏ 기본원칙
➤ 집합투자업자는 합리적인 기준에 따라 중개사를 선정하고, 선정된 중개사에 한하여 운용·매매 체결업무를 위탁하는 것을 원칙으로 함
➤ 중개사간 수수료율을 차등하는 경우에는 정당한 근거에 따라 적용함
❏ 조사분석서비스 이용시 유의사항
※「집합투자업자의 조사분석서비스 이용에 관한 모범규준」폐지(2014.10.27)되었으나 조사분석서비스 이용시 다음의 사항을 유의해야 함
➤ 집합투자업자는 중개사로부터 제공받은 조사분석서비스에 한하여 집합투자기구의 계산으로 지급할 수 있음
➤ 집합투자업자는 조사분석서비스를 이용하는 대가로 중개회사에 지급하는 수수료가 조사분석서비스를 이용함으로써 얻게 된 편익에 비례하여 적정하고 합리적인 수준에서 책정되도록 관리함
➤ 집합투자업자는 집합투자기구를 위한 조사분석서비스 이용에 따라 수수료를 지급하는 경우 그 수수료를 금융투자업규정 제4-66조제2항에서 정하는 바에 따라 투자중개업자에게 지급한 매매수수료 중 조사분석서비스 이용에 따른 비용에 해당하는 수수료를 구분하여 자산운용보고서에 기재함
| 금융투자업규정 제4-66조(자산운용보고서) ② 집합투자업자는 자산운용보고서를 작성함에 있어 영 제92조제3항제9호에 따라 집합투자기구의 집합투자업자, 집합투자증권을 판매한 투자매매업자·투자중개업자, 신탁업자 등에게 지급한 보수, 그 밖의 수수료 금액(투자중개업자에게 지급한 매매수수료 중 투자중개업자로부터 제공받는 조사분석업무 등의 서비스와 관련한 수수료에 대해서는 이를 구분하여야 한다)을 기재하여야 한다. |
| 자산운용보고서 기재 Sample | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
3-2. 거래중개사의 평가 및 선정
❏ 평가
➤ 집합투자업자는 중개사를 선정하기 위하여 합리적인 기준을 마련하여 평가함
| 중개회사 선정 합리적 평가기준 (△△ 운용사) | ||||||||||||||||||||||||||||||
| ❏ 평가기준 ➤ 평가항목, 평가자 및 가중치
※ 비용 또는 수익 항목, 항목별 종합집계에 대하여 평가담당자는 단순 계산업무만 수행 ➤ 평가 및 적용주기 : 정기적으로 평가 및 적용 주기를 정함(예: 평가기간 2014.10.01. ~ 12.31, 적용기간 2015.01.01~03.31) ❏ 선정기준 ➤ 선정된 거래중개회사에 대하여 매매주문 배분계획을 수립하여야 하며, 그 배분계획은 중개회사별 평가점수를 기준으로 약정금액의 비율을 차등하여 배정할 수 있음 ➤ 배분계획은 계열회사인 중개회사에 대한 약정금액 배분비율이 각각 50%를 초과하지 않도록 함 (☞ 금융투자업규정 제4-63조 3의2) ➤ 선정된 거래중개회사에 한하여 수립된 배분계획이 정하는 배분비율의 범위 내에서 중개를 위탁함 ❏ 미선정중개사의 거래승인 ➤ 거래중개회사에 한정하여 매매를 위탁하는 것이 곤란한 경우에는 미리 매매담당부서장 및 준법감시인의 승인을 받아 거래중개회사로 선정되지 아니한 중개회사에게 매매를 위탁하거나 배분계획과 달리 위탁할 수 있음 ➤ 허용 예시 (1) 거래중개회사로 선정되지 아니한 중개회사에 대한 기존 포지션의 정리매매를 위하여 파생상품을 거래하는 경우(그 파생상품 거래와 연계하여 주식, 채권 등을 거래하는 경우를 포함함) (2) 거래자산, 운용전략 또는 매매방법이 특수한 집합투자기구의 경우(예 : 현선물, 스왑선물 등의 포지션을 이용한 차익거래 등의 구조화된 거래 시 적용 제외) (3) Block Trading을 하는 경우 (4) 각 집합투자기구의 전체 투자자의 요청이 있는 경우 (5) 기업분석 및 시장동향 등에 대한 정보제공으로 운용 및 리서치에 특별히 기여했다고 판단되어 운용업무담당 임원이 승인하는 경우 |
3-3. 준법감시인의 확인 및 점검
❏ 사전확인
➤ 중개회사의 평가, 선정 및 배분계획 수립에 대하여 그 절차 및 결과가 내부통제기준 및 이 기준에 부합하는지 여부에 대하여 사전에 준법감시인의 확인을 받음
❏ 점검 및 기록 유지
➤ 준법감시인은 중개회사별 매매주문 배분계획과 실제 위탁내역을 매 평가기간별로 점검하고 이를 위반한 경우에는 그 이유를 소명토록 하고 기록을 유지함
➤ 중개회사 선정 기준에 따라 준법감시인이 확인 및 점검한 결과를 서면, 전산자료 등의 형태로 기록하고 유지함
| 4. 의결권 행사 |
|
4-1. 의결권 행사 기준
❏ 의결권행사 (☞ 자본시장법 제87조①)
➤ 집합투자업자(투자신탁이나 투자익명조합의 집합투자업자에 한한다. 이하 이 조에서 같다)는 투자자의 이익을 보호하기 위하여 집합투자재산에 속하는 주식의 의결권을 충실하게 행사하여야 한다.
→ 투자일임업자로서 일임재산의 의결권 대리행사 금지(☞ 자본시장법 제98조②9) : 일임재산의 경우, 일임한 자의 명의자가 주식의 소유권을 가지고 의결권을 행사하여야 함
| 자본시장법 제98조(불건전 영업행위의 금지) ② 투자일임업자는 투자일임재산을 운용함에 있어서 다음 각 호의 어느 하나에 해당하는 행위를 하여서는 아니 된다. 다만, 투자자 보호 및 건전한 거래질서를 해할 우려가 없는 경우로서 대통령령으로 정하는 경우에는 이를 할 수 있다. <개정 2013.5.28.> (생략) 9. 투자자로부터 다음 각 목의 행위를 위임받는 행위 가. 투자일임재산을 예탁하는 투자매매업자·투자중개업자, 그 밖의 금융기관을 지정하거나 변경하는 행위 나. 투자일임재산을 예탁하거나 인출하는 행위 다. 투자일임재산에 속하는 증권의 의결권, 그 밖의 권리를 행사하는 행위 (생략) |
❏ 의결권행사 제한 (☞ 자본시장법 제87조②③④⑤⑥, 시행령 제89조)
➤ 의결권을 행사함에 있어, 아래 법에서 열거하는 원칙에 따라 의결권을 행사하되, 주요의결사항에 대하여는 원칙에 따라 행사 시, 집합투자재산에 손실 초래가 명백할 시에는 예외적으로 의결권을 행사할 수 있다.
➤ 집합투자업자는 타인의 재산을 관리, 운용하는 수탁자로서 투자자의 이익 극대화를 위하여 최선의 노력을 다할 의무가 있으며, 단순히 매매차익을 위하여 주식을 매매하는 소극적인 자세에서 벗어나 투자자의 대리인으로서 투자대상기업의 경영활동을 감시하고 의사결정에 적극적으로 참여하여 투자대상 기업의 가치를 제고하고 이를 통해 투자자 이익을 증대시키는 적극적인 자세가 필요하다.
➤ 이에 의결권을 적극적으로 행사하는데 한국기업지배구조원의 의결권 행사 가이드라인 및 금융투자협회가 제정한 자산운용사의 의결권행사 가이드라인의 안건별 가이드라인은 의결권을 행사하는데 지침이 될 만하다.
| [동향 참고] |
| 1. 기관투자자의 주주권 행사 준칙 마련 예정(2015년 상반기 금융위 준칙 제정 예정) ① 기관투자자가 기업의 의사결정에 소극적인 태도를 견지하면서 기업가치의 극대화를 위한 투자자로서의 노력 부족 - 기관투자자가 배당ㆍ시세차익에 대한 관심에 그치지 않고, 기업의 의사결정에 참여하는 준칙인 ‘stewardship code'를 제정 ② 국내 기관투자자의 주주권 행사 강화를 위해 ‘stewardship code'* 제정 - 수탁자 책임 이행을 위한 정책 공시 및 활동 보고, 주주권 행사 지침 마련 등 - stewardship code 제정을 위한 유관기관 및 전문가 T/F를 구성하여 구체적 참여 수준, 평가방식 등에 대한 세부방안 ‘15년 상반기 중 마련 2. 15년에는 주주권 행사절차 개선의 일환으로 의결권 대리행사 권유(섀도우보팅 폐지 ‘15.1.1 시행에 따라 의결권 대리행사 권유 증가 예상) 및 전자투표제를 활성화하여 소액주주의 주주총회 참여를 제고한다.(2015년 상반기 자본시장법 시행령 개정 예정) ① 의결권 대리행사 권유 제도 개선 - 위임장 권유자가 인터넷 홈페이지에 위임장서류를 게시하고 주주는 공인전자 서명을 통해 각 안건에 대한 찬·반을 표기하는 전자적 방식의 위임장 용지 교부 도입 ② 전자투표제 활성화 - 의결권 대리행사 권유시 주권예탁기관인 예탁결제원 시스템을 통해 전자투표로 참여할 수 있도록 지원(예탁결제원) |
※ 14.11.26 금융위에서 주식시장 발전방안의 일안으로 보도자료를 배포한 바 있으며, 전자의 경우 기관투자자의 역할 강화 및 충실의무에 대한 가이드 예상(15년 상반기 준칙 제정 예정), 후자의 경우 기업의 주요 의사결정(배당ㆍ액면분할 등)에 대한 소액주주 등 일반주주 참여 제고 위함(15년 상반기 자본시장법 시행령 개정 예정)
➤ 원칙
- 집합투자업자는 다음 각 호의 어느 하나에 해당하는 경우에는 집합투자재산에 속하는 주식을 발행한 법인의 주주총회에 참석한 주주가 소유하는 주식수에서 집합투자재산에 속하는 주식수를 뺀 주식수의 결의내용에 영향을 미치지 아니하도록 의결권을 행사하여야 한다. <개정 2013.5.28.>
| 1. 다음 각 목의 어느 하나에 해당하는 자가 그 집합투자재산에 속하는 주식을 발행한 법인을 계열회사로 편입하기 위한 경우 가. 그 집합투자업자 및 그와 대통령령으로 정하는 이해관계가 있는 자 - 특수관계인 및 제141조제2항에 따른 공동보유자 나. 그 집합투자업자에 대하여 사실상의 지배력을 행사하는 자로서 대통령령으로 정하는 자 - 관계 투자매매업자·투자중개업자와 및 그 계열회사 - 집합투자업자(법 제87조제1항에 따른 집합투자업자를 말한다)의 대주주(최대주주의 특수관계인인 주주를 포함한다) 2. 그 집합투자재산에 속하는 주식을 발행한 법인이 그 집합투자업자와 다음 각 목의 어느 하나에 해당하는 관계가 있는 경우 가. 계열회사의 관계가 있는 경우 나. 그 집합투자업자에 대하여 사실상의 지배력을 행사하는 관계로서 대통령령으로 정하는 관계가 있는 경우(다음 어느 하나에 해당하는 자가 되는 관계를 말한다.) - 관계 투자매매업자·투자중개업자와 및 그 계열회사 - 집합투자업자(법 제87조제1항에 따른 집합투자업자를 말한다)의 대주주(최대주주의 특수관계인인 주주를 포함한다) 3. 그 밖에 투자자 보호 또는 집합투자재산의 적정한 운용을 해할 우려가 있는 경우로서 대통령령으로 정하는 경우 |
- 집합투자업자는 제81조제1항 및 제84조제4항에 따른 투자한도를 초과하여 취득한 주식에 대하여는 그 주식의 의결권을 행사할 수 없다.
- 집합투자업자는 제삼자와의 계약에 의하여 의결권을 교차하여 행사하는 등 상기 제한을 면하기 위한 행위를 하여서는 아니 된다. <개정 2013.5.28.>
- 금융위원회는 집합투자업자가 상기 사항을 위반하여 집합투자재산에 속하는 주식 의 의결권을 행사한 경우에는 6개월 이내의 기간을 정하여 그 주식의 처분을 명할 수 있다. <개정 2008.2.29., 2013.5.28.>
➤ 예외 : 집합투자업자는 법인의 합병, 영업의 양도·양수, 임원의 임면, 정관변경, 그 밖에 이에 준하는 사항으로서 투자자의 이익에 명백한 영향을 미치는 사항(이하 이 조에서 "주요의결사항"이라 한다)에 대하여 원칙에 따라 의결권을 행사하는 경우 집합투자재산에 손실을 초래할 것이 명백하게 예상되는 때에는 의결권을 행사할 수 있다. (다만, 「독점규제 및 공정거래에 관한 법률」 제9조제1항에 따른 상호출자제한기업집단(이하 "상호출자제한기업집단"이라 한다)에 속하는 집합투자업자는 집합투자재산으로 그와 계열회사의 관계에 있는 주권상장법인이 발행한 주식을 소유하고 있는 경우에는 다음 각 호의 요건을 모두 충족하는 방법으로만 의결권을 행사할 수 있다.) <개정 2013.5.28.>
| 1. 그 주권상장법인의 특수관계인(「독점규제 및 공정거래에 관한 법률」제7조제1항제5호가목에 따른 특수관계인을 말한다)이 의결권을 행사할 수 있는 주식의 수를 합하여 그 법인의 발행주식총수의 100분의 15를 초과하지 아니하도록 의결권을 행사할 것 2. 집합투자업자가 제81조제1항 각 호 외의 부분 단서에 따라 같은 항 제1호가목의 투자한도를 초과하여 취득한 주식은 그 주식을 발행한 법인의 주주총회에 참석한 주주가 소유한 주식수에서 집합투자재산인 주식수를 뺀 주식수의 결의내용에 영향을 미치지 아니하도록 의결권을 행사할 것 |
❏ 의결권행사내용 기록 유지(영업보고서 기재) (☞ 자본시장법 제87조⑦, 시행령 제90조)
➤ 집합투자업자는 각 집합투자재산에서 대통령령으로 정하는 비율 또는 금액 이상을 소유하는 주식을 발행한 법인(이하 이 조에서 "의결권공시대상법인"이라 한다)에 대한 의결권 행사 여부 및 그 내용(의결권을 행사하지 아니한 경우에는 그 사유)을 대통령령으로 정하는 방법에 따라 기록·유지하여야 한다.
| ① 법 제87조제7항에서 "대통령령으로 정하는 비율 또는 금액"이란 각 집합투자기구 자산총액의 100분의 5 또는 100억원을 말한다. ② 법 제87조제7항에서 "대통령령으로 정하는 방법"이란 법 제87조제7항에 따른 의결권공시대상법인에 대한 의결권의 행사 여부 및 그 내용(의결권을 행사하지 아니하는 경우에는 그 사유)을 법 제90조에 따른 영업보고서에 기재하는 것을 말한다. <개정 2009.12.21.> |
❏ 의결권행사 공시 (☞ 자본시장법 제87조⑧⑨, 시행령 제91조)
➤ 집합투자업자는 집합투자재산에 속하는 주식 중 대통령령으로 정하는 주식(법 제9조제15항제3호가목에 따른 주권상장법인이 발행한 주식, 제9조제15항제3호나목에 따른 주권상장법인의 경우에는 주식과 관련된 증권예탁증권을 포함)의 의결권 행사 내용 등을 다음 각 호의 구분에 따라 주주총회일부터 5일 이내에 증권시장을 통하여 의결권 행사 내용 등을 공시하여야 한다. 의결권 행사 여부에 관한 사항 등을 공시하는 경우에는 투자자가 그 의결권 행사 여부의 적정성 등을 파악하는 데에 필요한 자료를 함께 공시하여야 한다. <개정 2009.2.3., 2013.5.28.>
| 1. 주요의결사항에 대하여 의결권을 행사하는 경우 : 의결권의 구체적인 행사내용 및 그 사유 2. 의결권공시대상법인(각 집합투자기구 자산총액의 100분의 5 또는 100억원 이상)에 대하여 의결권을 행사하는 경우 : 의결권의 구체적인 행사내용 및 그 사유 3. 의결권공시대상법인(각 집합투자기구 자산총액의 100분의 5 또는 100억원 이상)에 대하여 의결권을 행사하지 아니한 경우 : 의결권을 행사하지 아니한 구체적인 사유 [공시자료] 1. 의결권 행사와 관련된 집합투자업자의 내부지침 2. 집합투자업자가 의결권 행사와 관련하여 집합투자기구별로 소유하고 있는 주식 수 및 증권예탁증권 수 3. 집합투자업자와 의결권 행사 대상 법인의 관계가 제89조제1항 또는 같은 조 제2항에서 정하고 있는 관계에 해당하는지 여부 가. 그 집합투자업자 및 그와 대통령령으로 정하는 이해관계가 있는 자 - 특수관계인 및 제141조제2항에 따른 공동보유자 나. 그 집합투자업자에 대하여 사실상의 지배력을 행사하는 자로서 대통령령으로 정하는 자 - 관계 투자매매업자·투자중개업자와 및 그 계열회사 - 집합투자업자(법 제87조제1항에 따른 집합투자업자를 말한다)의 대주주(최대주주의 특수관계인인 주주를 포함한다) |
4-2. 의결권 행사 업무 절차
❏ 업무처리 절차
| [업무처리 절차 개괄] |
| ① 주주총회 개최 파악 : 집합투자업자가 보유한 주식의 주총일자를 시스템으로 추출하여 의결권 행사공시대상을 파악한다. ② 보유주식 현황 파악 : 의결권 행사가능 수량 회계시스템에서 조회 ③ 의결권 행사 원칙 및 가이드라인에 따라 행사 ④ 공시 확인 : 한국거래소 홈페이지 공시 탭에서 제출인명을 운용사명으로 조회하여, 공시 점검(http://kind.krx.co.kr/main.do?method=loadInitPage&scrnmode=1) ※ 체크포인트 - 의결권행사 공시대상이 된 종목의 기준일자 보유비 5% 이상이거나 평가액이 100억원 이상(간자법, 증투법의 경우 10억원)인 대상펀드/종목 - 기한: 주총일의 5일 이내 공시 여부 - 집합투자기구별(일임 제외) 보유 주식수가 정확히 공시 되었는지 확인 - 회사와의 특수관계 여부 등 - 첨부자료 확인 ⑤ 의결권 행사 공시대상 영업보고서 기재 여부 확인 - 의결권공시대상법인의 의결권 행사내용 및 그 사유, 미행사시 그 사유 |
❏ 업무 흐름도
| 의결권 행사 업무 흐름도(Process) | ||
|
❏ 업무 사례
| 의결권 행사 절차 상 부서별(담당자별) 업무(△△ 운용사) |
| ➤ 주주총회 개최 파악(운용지원업무 부서) ① 집합투자재산인 주식을 발행한 법인의 주주총회 일시, 장소 및 의안 등을 의결권행사 전에 충실하게 파악하여야 한다. ② 신탁업자가 주주총회 소집통지서를 수령한 경우 이를 즉시 회사에 통지하도록 상호 협조체제를 유지하여야 한다. ➤ 의사결정 절차(해당 종목 분석담당자, 주식운용지원 업무 부서, 주식운용담당 임원) ① 해당 종목 분석담당자는 의결권의 행사여부, 내용 및 방법 등 의결권행사와 관련된 제반 사항에 관한 분석보고서를 작성하여 해당 종목을 보유하고 있는 펀드의 주식운용담당자의 협조와 주식리서치업무 담당부서장의 승인을 받아 주식운용지원업무 담당부서에 제공한다. ② 주식운용지원업무 담당부서장은 주식운용담당임원의 최종 결정을 받아 그 내용에 따라 의결권을 행사한다. 다만 집합투자재산에 중대한 영향을 미친다고 판단되는 목적사항에 대한 결정은 대표이사의 승인을 받아야 한다. ③ 의결권행사와 관련한 분석을 위하여 필요한 경우 주식을 발행한 회사에게 통지 또는 공고된 목적사항 이외에 의안과 관련한 추가 자료의 제공을 요청할 수 있다. ④ 의결권행사와 관련한 분석보고서를 작성함에 있어서 의결권행사 가이드라인이 목적사항별로 정하는 원칙에 따라 분석하고 작성한다. ⑤ 제4항의 의결권행사 가이드라인은 감독당국 또는 한국금융투자협회가 그 내용을 수정하는 경우에는 별도의 개정절차 없이 개정된 것으로 간주되며 주식운용담당임원은 투자자 보호를 위하여 필요하다고 판단하는 경우 준법감시인과 협의하여 그 내용을 수정할 수 있다. ➤ 의견청취 및 자료제출 (주식운용담당임원, 주식운용부서장 또는 해당 집합투자재산의 주식운용담당자) - 주식운용담당임원, 주식운용부서장 또는 해당 집합투자재산의 주식운용담당자는 의결권행사 여부 및 그 내용을 결정하기 위하여 필요한 경우 타 집합투자재산의 운용담당자, 외부전문기관 기타 관계자로부터 의견을 청취하거나 관련 자료의 제출을 요청할 수 있다. |
| 의결권 행사 공시 상 부서별(담당자별) 업무(△△ 운용사) |
| ➤ 공시 대상 : 의결권공시대상법인 - 의결권공시대상법인은 각 집합투자재산에서 자산총액의 100분의 5 또는 100억원(간접투자자산운용업법에 의한 간접투자기구 또는 증권투자신탁업법에 의한 투자신탁의 경우에는 10억원을 말한다.) 이상을 보유하고 있는 주식을 발행한 법인이다. ➤ 공시(운용지원업무 부서) ① 운용지원업무 담당부서장은 의결권행사와 관련된 사항을 법 제87조 제8항, 제9항이 정하는 바에 따라 직접 또는 일반사무관리회사를 통하여 의결권행사 내용 등을 공시하여야 한다. ② 운용지원업무 담당부서장은 제1항에 따라 의결권행사 여부에 관한 사항 등을 공시하는 경우에는 투자자가 그 의결권행사 여부의 적정성 등을 파악하는데 필요한 자료로서 다음 각 호의 자료를 함께 공시하여야 한다. 1. 의결권행사와 관련된 회사의 내부지침(이 지침을 말한다.) 2. 회사가 의결권행사와 관련하여 집합투자기구별로 소유하고 있는 주식 수 및 증권예탁증권수 3. 회사와 의결권행사 대상법인의 관계가 시행령 제89조 제1항 또는 제2항에서 정하고 있는 관계에 해당하는지 여부 ③ 법 제87조 제8항에 따른 의결권행사의 공시는 시행령 제91조에 해당하는 방법에 따른다. ➤ 기록 유지(운용지원업무 부서, 운용부서) - 회사는 의결권공시대상법인에 대한 의결권행사여부 및 그 내용(의결권을 행사하지 아니한 경우에는 그 사유)을 법 제88조에 따른 자산운용보고서(간접투자자산운용법에 의한 간접투자기구 또는 증권투자신탁업법에 의한 투자신탁의 경우에 한한다.) 및 법 제90조에 따른 영업보고서에 기재하여야 한다. ➤ 내부통제(컴플라이언스 부서) - 준법감시인은 회사의 의결권행사가 관련법령 및 이 지침을 준수하고 있는 지의 여부를 점검한다. |
| 5. IPO 참여 및 점검 |
|
5-1. 수요예측 및 청약 간 점검 사항
❏ 목적
➤ 상장 전 공모주투자, 실권주투자 등의 수요예측 참여·배정·청약 기준 및 절차에 관한 사항을 정함으로써 건전한 기관투자가 및 수요예측참여자가 되는 것을 목표로 함
| ① | 수요예측 참여(사전승인 절차 필요) |
➤ 펀드 별 공모주 투자한도 제한
- (회사별 한도) 집합투자재산의 전체 펀드에서 공모주 수요예측 참여 한도 설정
- (펀드별 한도) 공모·사모 펀드 별로 공모주 수요예측에 참여 할 수 있는 한도 설정
➤ 준법감시인 확인 사항
- 펀드 별 공모주 투자한도 제한에서 정한 펀드 별 비중 및 펀드 별 사전자산배분 내역을 확인함
- 집합투자업자로서 일임투자재산의 공모 수요예측 참여 확인(일임재산을 집합투자업자 명의로 수요예측 참여하는 것을 금지함)
➤ 주요 수요예측 참여 결과 공유
- IPO를 담당하는 주무부서에서 결정한 수요예측 간 가격범위, 한도, 확약 기간 등의 적정성을 확인
| ② | 배분 및 청약(사전승인 절차 필요) |
➤ 펀드 별 사전자산배분에 따른 배분 적정성 검토
- 공모주 수요예측 참여 결과 회사가 배정받은 전체수량이 펀드별 수요예측 참여 수량에 따라 균등한 비율로 배분되어 청약에 참여하는지 여부 확인
| * | 성과보수가 높은 펀드에 물량이 더 배정되지 않도록 통제 |
| ③ | 사후 조치 |
➤ 투자결과 통보 프로세스
- 총 발행주수, 총 공모 주식수량, 펀드별 참여 및 청약수량, 발행주식 대비 공모주 투자비중 등
➤ 확약기간 여부 및 시스템 반영
- 의무보유기간 확약 된 공모주 투자 건에 대하여 트레이딩 시스템 상 해당 종목이 상장 후 매도 거래가 이루어지지 않도록 사전등록 관리 등 의무보유확약 위반 방지 프로세스를 마련하여야 함
→ 단, 기존 배정 물량 외 상장 후 시장을 통한 매수로 펀드에서 보유하는 물량은 매도 거래 가능함
| * | 의무보유확약 기간은 상장시점이 아닌 배정시점부터 기산되므로 상장 전 장외매도도 의무보유확약위반 사유가 되며, 의무보유확약 기간 중 현물상환 등이 발생하지 않도록 주의 |
5-2. IPO 단계별 유의사항
❏ 관계인수인 인수증권 편입 규제(불건전영업행위 금지)
➤ 집합투자업자의 관계인수인이 공모주 상장 간 주관회사 및 인수단으로 참여하는 경우 그 집합투자업자는 공모주 수요예측 및 청약에 참여할 수 없으며, 해당 증권이 주식 시장에서 상장된 이후 3개월 동안 집합투자재산으로의 매입이 불가능함.
| 제85조(불건전 영업행위의 금지) 집합투자업자는 다음 각 호의 어느 하나에 해당하는 행위를 하여서는 아니 된다. 다만, 투자자 보호 및 건전한 거래질서를 해할 우려가 없는 경우로서 대통령령으로 정하는 경우에는 이를 할 수 있다. 1. 집합투자재산을 운용함에 있어서 금융투자상품, 그 밖의 투자대상자산의 가격에 중대한 영향을 미칠 수 있는 매수 또는 매도 의사를 결정한 후 이를 실행하기 전에 그 금융투자상품, 그 밖의 투자대상자산을 집합투자업자 자기의 계산으로 매수 또는 매도하거나 제삼자에게 매수 또는 매도를 권유하는 행위 2. 자기 또는 대통령령으로 정하는 관계인수인(이하 이 절에서 "관계인수인"이라 한다)이 인수한 증권을 집합투자재산으로 매수하는 행위 3. 자기 또는 관계인수인이 대통령령으로 정하는 인수업무를 담당한 법인의 특정증권등(제172조제1항의 특정증권등을 말한다. 이하 이 호에서 같다)에 대하여 인위적인 시세(제176조제2항제1호의 시세를 말한다)를 형성하기 위하여 집합투자재산으로 그 특정증권등을 매매하는 행위 4. 특정 집합투자기구의 이익을 해하면서 자기 또는 제삼자의 이익을 도모하는 행위 5. 특정 집합투자재산을 집합투자업자의 고유재산 또는 그 집합투자업자가 운용하는 다른 집합투자재산, 투자일임재산(투자자로부터 투자판단을 일임받아 운용하는 재산을 말한다. 이하 같다) 또는 신탁재산과 거래하는 행위 6. 제삼자와의 계약 또는 담합 등에 의하여 집합투자재산으로 특정 자산에 교차하여 투자하는 행위 7. 투자운용인력이 아닌 자에게 집합투자재산을 운용하게 하는 행위 8. 그 밖에 투자자 보호 또는 건전한 거래질서를 해할 우려가 있는 행위로서 대통령령으로 정하는 행위 |
| [참고] 관계인수인 인수증권 편입 규제 완화 (☞금융위원회「주식시장 발전방안」공문 일부발췌, 2014.11.26) |
| ⑤ (관계인수인 인수증권 편입 규제* 완화) 관계인수인 인수증권을 인수일로부터 3개월 경과전이라도 시장을 통한 매매는 허용 * 자기 또는 계열증권회사가 인수한 증권은 인수일로부터 3개월 경과전에는 펀드·일임재산으로의 편입이 제한 |
※ '15년도 중으로 제도 개선에 따라 관련 규제가 완화 될 가능성이 있음
| 제87조(불건전 영업행위의 금지) ① 법 제85조 각 호 외의 부분 단서에서 "대통령령으로 정하는 경우"란 다음 각 호의 어느 하나에 해당하는 경우를 말한다. <개정 2009.12.21, 2012.6.29, 2013.8.27, 2013.11.13> 1. 법 제85조제1호를 적용할 때 다음 각 목의 어느 하나에 해당하는 경우 가. 집합투자재산의 운용과 관련한 정보를 이용하지 아니하였음을 증명하는 경우 나. 증권시장(다자간매매체결회사에서의 거래를 포함한다)과 파생상품시장 간의 가격 차이를 이용한 차익거래, 그 밖에 이에 준하는 거래로서 집합투자재산의 운용과 관련한 정보를 의도적으로 이용하지 아니하였다는 사실이 객관적으로 명백한 경우 2. 법 제85조제2호를 적용할 때 인수일부터 3개월이 지난 후 매수하는 경우 2의2. 법 제85조제2호를 적용할 때 인수한 증권이 국채증권, 지방채증권,「한국은행법」제69조에 따른 한국은행통화안정증권, 특수채증권 또는 법 제4조제3항에 따른 사채권(제68조제4항에 따른 주권 관련 사채권 및 제176조의13제1항에 따른 상각형 조건부자본증권은 제외한다. 이하 이 호에서 같다) 중 어느 하나에 해당하는 경우. 다만, 사채권의 경우에는 투자자 보호 및 건전한 거래질서를 위하여 금융위원회가 정하여 고시하는 발행조건, 거래절차 등의 기준을 충족하는 채권으로 한정한다. 3. 법 제85조제5호를 적용할 때 특정 집합투자재산을 그 집합투자업자의 고유재산과 제85조제2호에 따른 매매중개를 통하여 같은 호 각 목의 투자대상자산의 매매를 하는 경우와 집합투자업자가 운용하는 집합투자기구 상호 간에 자산(제224조제4항에 따른 미지급금 채무를 포함한다)을 동시에 한쪽이 매도하고 다른 한쪽이 매수하는 거래로서 다음 각 목의 어느 하나에 해당하는 경우. 이 경우 집합투자기구 상호 간의 매매거래에 있어서 매매가격, 매매거래절차 및 방법, 그 밖에 필요한 사항은 금융위원회가 정하여 고시한다. 가. 최초 설정 또는 설립된 집합투자기구의 집합투자규약상의 투자한도를 준수하기 위하여 불가피한 경우(최초 설정일 또는 설립일부터 1개월 이내로 한정한다) 나. 집합투자증권의 환매에 응하기 위하여 불가피한 경우 다. 집합투자기구의 해지 또는 해산에 따른 해지금액 등을 지급하기 위하여 불가피한 경우 라. 그 밖에 금융위원회가 투자자의 이익을 해칠 염려가 없다고 인정한 경우 ② 법 제85조제2호에서 "대통령령으로 정하는 관계인수인"이란 다음 각 호의 어느 하나에 해당하는 인수인을 말한다. 1. 집합투자업자와 같은 기업집단(「독점규제 및 공정거래에 관한 법률」 제2조제2호에 따른 기업집단을 말한다. 이하 같다)에 속하는 인수인 2. 집합투자업자가 운용하는 전체 집합투자기구의 집합투자증권을 금융위원회가 정하여 고시하는 비율 이상 판매한 인수인 (생략) |
| 펀드에서의 공모주 투자에 대한 Guide Line (☞ 금융감독원 공문, 2003.08.12) |
| □ 펀드명칭 관련 사항 1. 펀드명칭에 "공모주(전용)"라는 용어 사용 자제 2. 기설립된 펀드명칭에 "공모주(전용)"라는 용어를 사용하는 경우 약관(정관)변경절차를 통해 펀드명칭에서 이를 삭제함이 타당 3. 펀드 명칭과 펀드에 편입하는 자산의 불일치로 인해 투자자에 오인소지가 있는 경우 감독원에 약관(정관) 제정·변경 사전보고(뮤추얼펀드의 경우 사전협의) □ 공모주 청약 · 배분 관련 사항 1. 내부규정에 공모주 청약 · 배분 기준 및 절차를 제정하고 공모주에 청약 · 투자하는 펀드의 (간이)투자설명서에 동 사항을 기재하여 사전공시 2. 증권투자신탁의 경우 ‘신탁재산운용보고서' 및 ‘영업보고서'에 증권투자회사의 경우 ‘자산운용보고서' 및 ‘영업보고서'에 공모주 청약 · 배분기준 및 결과 등을 기재 |
❏ 집합투자재산, 투자일임재산, 투자회사의 IPO참여 방식
| 투자일임재산의 IPO참여행위관련 유의사항 안내 (☞ 협회 공문, 자율규제기획부-1821, (2014.12.01)) |
| 기업공개(IPO)시 투자일임업자가 고유재산 및 투자일임재산(증권사 및 자산운용사의 일임재산 포함)으로 수요예측에 참여하는 행위를 금지하고 있으나 고위험고수익투자신탁(하이일드펀드)에 해당하는 투자일임재산에 대하여만 수요예측 참여를 허용함(증권인수업무등에관한규정 제2조) |
➤ 운용사가 투자일임업자 지위로 IPO에 참여하는 것은 불가능함. 일부 운용사들이 집합투자재산과 일임재산으로 동시에 수요예측에 참여하는 경우가 있으나, 증권인수업무 규정에서 IPO참여가 가능한 기관투자자의 정의에서 투자일임업자가 제외되어 있으며, 따라서 일임재산은 투자자 명의로 IPO에 참여하여야 함
➤ 투자회사 역시 펀드(투자신탁)와는 다른 법인격을 갖고 있고, 관련 규정에서 기관투자자 외의 IPO참여 가능 주체로 구분하고 있으므로 펀드와 별도의 IPO참여 절차를 밟아야 하지만, 실무상 투자회사(뮤추얼펀드)를 펀드에 준하여 집합투자재산과 사전배분을 준수하고 IPO에 참여하고 있음
| * | 투자회사의 경우도 ‘기관투자자(제8호나목)'에 속함에 따라 집합투자업자와 별도로 청약에 참여하여야 하나, 실무적으로 투자회사가 공모주 수요예측 및 청약/배정에 참여할 수 있는 방법이 없음) |
➤ 투자매매업, 투자중개업 또는 집합투자업자로서 투자일임업을 겸영하는 경우 해당 금융투자업자(투자매매업, 투자중개업 또는 집합투자업자)의 고유재산으로는 수요예측 참여 가능
| 인수규정 제2조(용어의 정의) 8. “기관투자자”란 다음 각 목의 어느 하나에 해당하는 자를 말한다. 가. 법 시행령 제10조제2항제1호부터 제10호(제8호의 경우 법 제8조제2항부터 제4항까지의 금융투자업자를 말한다. 이하 같다)까지, 제13호부터 제17호까지, 제3항제3호, 제4의2호 및 제3항제10호부터 제13호까지의 전문투자자 <신설 2009. 2. 26, 개정 2012. 1. 17> 나. 법 제182조에 따라 금융위원회에 등록한 자 다. 국민연금법에 의하여 설립된 국민연금공단 라.「지식경제부와 그 소속기관 직제」에 따른 우정사업본부 <신설 2012. 1.17> 마. 가목부터 라목에 준하는 법인으로 외국법령에 의하여 설립된 자 바. 법 제8조제6항 및 제7항의 금융투자업자(이 규정 제2조제18호에 따른 고위험고수익투자신탁으로 수요예측에 참여하는 경우에 한한다) <신설 2014. 3. 20> |
5-3. 불성실 수요예측참여 행위 금지
| 인수규정 제17조의2(불성실 수요예측참여자의 관리) ① 기업공개 또는 무보증사채 공모시 다음 각 호의 어느 하나에 해당하는 경우 불성실 수요예측참여행위로 본다. <개정 2012. 1. 17> 1. 수요예측에 참여하여 주식 또는 무보증사채를 배정받은 후 청약을 하지 아니하거나 청약 후 주금 또는 무보증사채의 납입금을 납입하지 아니한 경우. 2. 기업공개시 수요예측에 참여하여 의무보유를 확약하고 주식을 배정받은 후 의무보유기간 내에 해당 주식을 처분하는 경우. 이 경우 의무보유기간 확약의 준수여부는 해당기간 중 일별 잔고를 기준으로 확인한다. 3. 수요예측에 참여하면서 관련정보를 허위로 작성·제출하는 경우 4. 수요예측에 참여하여 배정받은 주식을 투자자에게 매도함으로써 법 제11조를 위반한 경우 5. 그 밖에 인수질서를 문란하게 한 행위로서 제1호부터 제4호까지의 규정에 준하는 경우 ② 대표주관회사는 제1항에 따른 불성실 수요예측참여행위가 발생한 경우 다음 각 호의 사항을 협회에 지체 없이 제출하여야 한다. 다만, 제1항 제4호의 경우에는 그러하지 아니한다. 1. 사업자등록번호 2. 명칭 3. 해당 사유가 발생한 종목 4. 해당 사유 5. 해당 사유의 발생일 ③ 협회는 제1항에 따른 불성실 수요예측참여를 한 자에 대하여 협회 정관 제41조에 따라 설치된 자율규제위원회(이하 "위원회"라 한다)의 의결을 거쳐 불성실 수요예측참여자로 지정한다. |
※ 인수규정 제1항2호를 적용할 때, 의무보유확약기간 종료일은 해당 주식의 매매결제일이 아닌 매매체결일을 기준으로 보아야 함
❏ 불성실 수요예측참여자 지정기준
➤ 기업공개 수요예측
- 지정 기준
| 구분 | 적용 대상 | 참여제한기간 | ||
| 수요예측 참여금지 | 미청약ㆍ미납입, 의무보유확약위반 | 위반금액* | 10억원 초과 | 12개월 이내 금지 |
| 5억원 초과~10억원 이하 | 10개월 이내 금지 | |||
| 1억원 초과~5억원 이하 | 8개월 이내 금지 | |||
| 1억원 이하 | 6개월 이내 금지 | |||
| 제17조의2제1항제3호 및 제4호에 해당하는 사유 | 12개월 이내 금지 | |||
| 제17조의2제1항제5호에 해당하는 사유 | 6개월 이내 금지 | |||
- 가중·감면
· 가중 : 해당 사유발생일 직전 2년 이내에 불성실 수요예측참여자로 지정된 사실이 있는 자에 대하여는 100분의 200 범위 내 가중할 수 있으며, 불성실 수요예측참여자 지정횟수(종목수 기준이며, 해당 지정심의건을 포함)가 2회인 경우 100분의 50, 3회 및 4회인 경우 100분의 100, 5회 이상인 경우 100분의 200을 가중할 수 있음
· 감면 : 해당 사유 발생일 직전 1년 이내 불성실 수요예측참여자 지정 여부, 고의·중과실 여부, 사후 수습 노력의 정도, 위반금액 및 비중의 경미성, 그 밖의 정상을 참작하여 위원회가 필요하다고 인정하는 경우 감경 또는 면제(불성실 수요예측참여자로 지정하되 수요예측 참여제한을 하지 않거나, 불성실 수요예측참여자로 지정하지 않는 것) 할 수 있음
➤ 무보증사채 수요예측
- 지정 기준
| 사 유 | 위반금액 | 비중*(%) | 참여제한기간 |
| 미청약·미납입 | 400억원 초과 | 50%초과 | 4개월 |
| 200억원 초과 400억원 이하 | 20%초과 50%이하 | 3개월 | |
| 200억원 이하 | 2개월 | ||
| 제17조의2제1항제3호 및 제5호에 해당하는 사유 | 1개월 | ||
| * | 수요예측 전 증권신고서에 기재된 발행금액 대비 비중. 이하 같음 |
- 가중·감경
· 가중 : 해당 사유 발생일 직전 2년 이내에 불성실 수요예측참여자로 지정된 횟수(종목수 기준이며 해당 지정심의건을 포함)가 2회이면 1개월, 3회 이상이면 2개월을 가중할 수 있음
· 감경 : 해당 사유 발생일 직전 1년 이내에 불성실 수요예측참여자로 지정된 사실이 없는 자로서 위반금액이 100억원 미만 등 위반금액 및 비중을 고려하여 그 결과가 경미한 경우에는 100분의 50 범위 내에서 감경할 수 있음
➤ 기타사항(기업공개 및 무보증사채 공통적용)
- 가중·감경 사유가 경합된 때에는 가중 적용 후 감경을 적용하고 감경적용 후 월 단위 미만의 참여제한기간은 절사함
- 동일인에 의한 두 건(종목 수 기준)이상의 불성실수요예측행위를 같은 날에 개최되는 위원회에서 심의하는 경우 참여제한기간이 가장 긴 기간에 해당하는 위반행위를 기준으로 가중을 적용하고 해당 사유 발생일은 최근일을 기준으로 함
| * | 위반금액 및 비중을 기준으로 산정한 참여제한기간이 상이한 경우 더 긴 기간을 적용함 |
| 6. 검사 사례 |
|
✔ 자산운용 지시 및 실행
❏ 사전자산배분 절차 준수 위반
|
|
|
✔ IPO참여 및 점검
❏ 불성실 수요예측참여자 제재
|
| Compliance Check List |
✔ 자산운용 지시 및 실행
| Check 항목 | 근거 규정 | 주기 | 담당자 | 비고 |
| 투자대상자산의 취득·처분 등의 업무 수행 이전에 투자신탁재산 별로 주문금액, 가격, 수량 등을 기재한 주문서와 투자신탁재산별 배분내용을 기재한 자산배분명세서 작성(주문 및 배분내역정정시에도 동일하게 적용) → 사전자산배분 및 사전자산배분정정 점검 | 자본시장법시행규칙 제9조(자산배분명세 등에 관한 장부 및 서류 등) | |||
| 운용을 담당하는 직원과 투자대상자산의 취득, 처분 등의 실행업무를 담당하는 직원을 구분 → 운용과 매매 분리 점검 | 자본시장법시행규칙 제10조(자산배분방법 등) |
✔ 중개사 선정
| Check 항목 | 근거 규정 | 주기 | 담당자 | 비고 |
| 중개사 선정 기준에 따른 합리적인 평가 여부 | 금융투자업규정 제4-63조 | |||
| 선정된 중개사 범위 내의 배분계획 확인 | 금융투자업규정 제4-63조 | |||
| 배분계획에 따른 거래 현황 확인 | 금융투자업규정 제4-63조 | |||
| 미선정 중개사 거래에 대한 사전확인 및 승인 | 금융투자업규정 제4-63조 |
✔ 의결권행사
| Check 항목 | 근거 규정 | 주기 | 담당자 | 비고 |
| ➤ 집합투자업자는 투자자의 이익을 보호하기 위하여 집합투자재산에 속하는 의결권을 충실하게 행사하였는지 여부 | 자본시장법 제87조 제1항 | |||
| ➤ ‘의결권공시대상법인'에 대한 의결권 행사여부 및 그 내용의 기록ㆍ유지의무 준수 여부 - 의결권공시대상 법인(각 집합투자기구 자산총액의 100분의 5 또는 100억원 이상을 소유하는 주식을 발행한 법인)의 의결권 행사여부 및 그 내용(행사하지 아니한 경우에는 그 사유)을 영업보고서에 기재 여부 | 자본시장법 제87조 제7항 | |||
| ➤ 집합투자재산에 속하는 ‘주권상장법인이 발행한 주식'의 의결권 행사내용 등에 대한 공시의무 준수 여부 ① 의결권 행사내용 및 그 사유(행사 아니한 경우 행사하지 아니한 구체적인 사유) ② 주주총회일로부터 5일 이내, 의결권 행사내용 등 공시 여부 ③ 공시자료 여부(집합투자업자 내부지침, 집합투자기구별 소유 주식 수, 집합투자업자와 의결권 행사 대상법인의 관계 여부) | 자본시장법 제87조 제8항 |
✔ IPO참여 및 점검
| Check 항목 | 근거 규정 | 주기 | 담당자 | 비고 |
| 관계인수인 인수증권 편입 규제 | 법제85조(불건전 영업행위의 금지) | |||
| 투자일임재산의 IPO참여행위관련 유의사항 | 인수규정제2조 (용어의 정의) | |||
| 불성실 수요예측참여 행위 금지 | 인수규정제17조의2(불성실 수용예측 참여행위자의 관리) |
| 1. 관련 규정 등 |
|
| 자본시장법 | 제238조(집합투자재산의 평가 및 기준가격의 산정 등) |
| 제239조(결산서류의 작성 등) | |
| 제240조(집합투자재산의 회계처리 등) | |
| 자본시장법 시행령 | 제260조(집합투자재산의 평가방법) |
| 제261조(집합투자재산평가위원회 등) | |
| 제262조(기준가격의 계산과 공고) | |
| 제264조(회계감사 적용면제) | |
| 제265조(회계감사인의 선임 등) | |
| 금융투자업규정 | 제7-35조(부도채권 등 부실화된 자산의 평가) |
| 제7-36조(단기금융집합투자기구의 집합투자재산평가의 특례) | |
| 제7-37조(기준가격의 변경사실 보고) | |
| 제7-38조(집합투자기구의 결산서류 및 회계감사보고서) | |
| 영업규정 (금융투자협회) | 제2장 집합투자재산 평가 및 기준가격 산정 등 |
| 집합투자재산 회계처리 가이드라인 | 전체 |
| 2. 집합투자재산의 평가 |
|
❏ 평가원칙
| 자본시장법 제238조(집합투자재산의 평가 및 기준가격의 산정 등) ①집합투자업자는 대통령령으로 정하는 방법에 따라 집합투자재산을 시가에 따라 평가하되, 평가일 현재 신뢰할 만한 시가가 없는 경우에는 대통령령으로 정하는 공정가액으로 평가하여야 한다. 다만, 투자자가 수시로 변동되는 등 투자자의 이익을 해할 우려가 적은 경우로서 대통령령으로 정하는 경우에는 대통령령으로 정하는 가액으로 평가할 수 있다. |
| 구 분 | 내 용 |
| 시가에 따른 평가 | 집합투자업자는 증권시장(해외 증권시장을 포함함)에서 거래된 최종시가 또는 장내파생상품이 거래되는 파생상품시장(해외 파생상품시장을 포함함)에서 공표하는 가격에 따라 집합투자재산을 시가에 따라 평가 |
| 공정가액에 따른 평가 | 평가일 현재 신뢰할 만한 시가가 없는 경우에는 집합투자재산에 속한 자산의 종류별로 투자대상자산의 취득가격, 거래가격, 채권평가회사 등이 제공한 가격 등 「자본시장과 금융투자업에 관한 법률 시행령」 제260조제2항 각 호에서 정하는 공정가액으로 평가 ※ 다만, 투자자가 수시로 변동되는 등 투자자의 이익을 해할 우려가 적은 경우로서 MMF의 집합투자재산의 경우에는 금융위원회가 정하여 고시하는 장부가격(「금융투자업규정」 제7-36조)으로 평가할 수 있음 |
| 3. 집합투자재산의 평가방법 |
|
❏ 시가에 의한 평가
| 자본시장법시행령 제260조(집합투자재산의 평가방법) ① 법 제238조제1항 본문에서 "대통령령으로 정하는 방법"이란 증권시장(해외 증권시장을 포함한다)에서 거래된 최종시가 또는 장내파생상품이 거래되는 파생상품시장(해외 파생상품시장을 포함한다)에서 공표하는 가격을 말한다. 다만, 다음 각 호의 경우에는 해당 호에서 정하는 가격으로 평가할 수 있다. 1. 사모투자전문회사가 법 제270조제1항제1호 또는 제2호에 따라 지분증권에 투자하는 경우에는 그 지분증권의 취득가격 2. 평가기준일이 속하는 달의 직전 3개월간 계속하여 매월 10일 이상 증권시장에서 시세가 형성된 채무증권의 경우에는 평가기준일에 증권시장에서 거래된 최종시가를 기준으로 둘 이상의 채권평가회사가 제공하는 가격정보를 기초로 한 가격 3. 해외 증권시장에서 시세가 형성된 채무증권의 경우에는 둘 이상의 채권평가회사가 제공하는 가격정보를 기초로 한 가격 |
➤ 시가평가의 원칙
- 상장증권 : 증권시장(해외 증권시장을 포함)에서 거래된 최종시가로 평가
- 장내파생상품 : 파생상품시장(해외 파생상품시장을 포함)에서 공표하는 가격으로 평가
➤ 시가평가의 예외
- 사모투자전문회사 등의 경우에 시가평가에 대한 예외 인정
1. 사모투자전문회사가 지배목적으로 취득한 지분증권의 경우 사모라는 점에서 이해관계인 의 법위가 좁으며 시가를 반영하지 않더라고 지속적으로 판매 또는 환매되지 않는다는 점을 감안하여 취득가격으로 평가
2. 평가기준일이 속하는 달의 직전 3개월간 계속하여 매월 10일 이상 증권시장에서 시세가 형성된 채무증권의 경우에는 평가기준일에 증권시장에서 거래된 최종시가를 기준으로 둘 이상의 채권평가회사가 제공하는 가격정보를 기초로 한 가격
3. 해외 증권시장에서 시세가 형성된 채무증권의 경우에는 둘 이상의 채권평가회사가 제공하는 가격정보를 기초로 한 가격
| 자본시장법 시행령 제260조(집합투자재산의 평가방법) ② 법 제238조제1항 본문에서 "대통령령으로 정하는 공정가액"이란 집합투자재산에 속한 자산의 종류별로 다음 각 호의 사항을 고려하여 집합투자재산평가위원회(사모투자전문회사의 경우는 업무집행사원을 말한다. 이하 이 항에서 같다)가 법 제79조제2항에 따른 충실의무를 준수하고 평가의 일관성을 유지하여 평가한 가격을 말한다. 이 경우 집합투자재산평가위원회는 집합투자재산에 속한 자산으로서 부도채권 등 부실화된 자산에 대하여는 금융위원회가 정하여 고시하는 기준에 따라 평가하여야 한다.<개정 2009.10.1> 1. 투자대상자산의 취득가격 2. 투자대상자산의 거래가격 3. 투자대상자산에 대하여 다음 각 목의 자가 제공한 가격 가. 채권평가회사 나.「공인회계사법」에 따른 회계법인 다. 신용평가회사 라.「부동산 가격공시 및 감정평가에 관한 법률」에 따른 감정평가업자 마. 인수업을 영위하는 투자매매업자 바. 가목부터 마목까지의 자에 준하는 자로서 관련 법령에 따라 허가·인가·등록 등을 받은 자 사. 가목부터 바목까지의 자에 준하는 외국인 4. 환율 5. 집합투자증권의 기준가격 금융투자업규정 제7-35조(부도채권 등 부실화된 자산의 평가) ① 집합투자업자는 영 제260조제2항 각 호 외의 부분 후단에 따라 집합투자재산에 속한 자산으로서 부도채권 등 부실화된 자산을 원리금회수 가능성을 감안하여 부실우려단계, 발생단계, 개선단계, 악화단계 등 4단계로 분류하고 적정하게 평가하여야 한다. ② 제1항의 부도채권 등 부실화된 자산이란 발행인 또는 거래상대방의 부도, 회생절차개시신청 또는 파산절차의 진행 등으로 인하여 원리금의 전부 또는 일부의 회수가 곤란할 것이 명백히 예상되는 자산을 말한다. ③ 제1항의 부도채권 등 부실화된 자산의 분류 및 평가와 관련한 세부기준은 별표 18과 같다. ④ 제1항부터 제3항까지의 규정은 영 제261조제3항제1호에 따른 부도채권 등 부실화된 자산 등의 분류 및 평가와 관련하여 적용할 세부기준에 관하여 준용한다. |
➤ 공정가액을 적용하는 경우 (☞ 자본시장법 제238조제1항)
- 집합투자업자가 평가일 현재 신뢰할 만한 시가가 없는 경우에는 집합투자재산을 공정가액으로 평가 할 수 있도록 규정
➤ 공정가액 산정방법 (☞ 자본시장법시행령 제260조제2항)
- 공정가액은 집합투자재산에 속한 자산의 종류별로 아래 1~5의 사항을 고려하여 집합투자재산평가위원회가 충실의무를 준수하고 평가의 일관성을 유지하여 평가한 가격을 말함
1. 투자대상자산의 취득가격
2. 투자대상자산의 거래가격
3. 투자대상자산에 대하여 채권평가회사 ·「공인회계사법」에 따른 회계법인·신용평가회사 ·「부동산 가격공시 및 감정평가에 관한 법률」에 따른 감정평가업자·인수업을 영위하는 투자매매업자·상기의 자에 준하는 자로서 관련 법령에 따라 허가 인가 등록 등을 받은 자·상기의 자에 준하는 외국인이 제공한 가격
4. 환율
5. 집합투자증권의 기준가격
- 다만, 부도채권 등 부실화된 자산에 대해서는 금융위원회가 정하여 고시하는 기준에 따라 평가해야 함(금융투자업규정 제7-35조, 별표 18 참조)
| 집합투자재산 보유 부도채권 등 부실화된 자산의 분류 및 평가기준 (금융투자업규정 제7-35조제3항 관련) |
| 1. 적용범위 등 1.1 부도채권등 부실화된 자산(이하 "부도채권등"이라 한다)의 분류 및 평가 기준(이하 "기준"이라 한다)은 집합투자재산이 보유한 부도채권등에 적용함 1.2 이 기준은 보증기관의 보증이나 담보가 있는 부도채권등에는 적용하지 아니함. 다만, 보증기관의 부도등으로 인하여 당해 보증채무의 이행을 기대하기 곤란하거나 담보물건의 담보가치가 현저하게 하락하여 보증 또는 담보의 실효성이 없다고 명백히 예상되는 경우를 제외함 1.3 이 기준에서 "부도채권등"이란 발행인의 부도, 채무자 회생절차개시신청 또는 파산절차 진행 등으로 인하여 원리금의 전부 또는 일부의 회수가 곤란할 것이 명백히 예상되는 증권등을 말함 1.4 이 기준에서 "증권등"이란 법 제4조제2항제1호, 제4호, 제5호, 제6호(제1호ㆍ제4호ㆍ제5호의 증권과 관련된 증권예탁증권에 한한다)의 증권을 말함 2. 부도채권등의 분류 2.1 집합투자업자는 집합투자재산이 보유한 부도채권등을 다음과 같이 4단계로 분류하여야 함 2.1.1 부실우려단계의 채권등 2.1.2 발생단계의 부도채권등 2.1.3 개선단계의 부도채권등 2.1.4 악화단계의 부도채권등 2.2 집합투자업자는 집합투자재산이 보유한 증권등과 관련하여 다음에 해당하는 사실이 발생한 경우에는 당해 증권등을 부실우려단계의 채권등으로 분류하여야 함 2.2.1 이자 1회 연체 2.2.2 1개월 이상 조업중단 2.2.3 최근 3개월 이내에 1차 부도 발생 2.3 집합투자업자는 집합투자재산이 보유한 증권등과 관련하여 다음에 해당하는 사실이 발생한 경우에는 당해 증권등을 발생단계의 부도채권등으로 분류하여야 함 2.3.1 부도 또는 지급불능사태 2.3.2 「채무자회생 및 파산에 관한 법률」에 회생절차 개시신청 또는 파산신청 2.3.3 「금융산업의 구조개선에 관한 법률」 제2조제3호의 부실금융기관에 해당 2.3.4 채무초과 등 부실한 재무상태로 인하여 감독기관 등으로부터 주된 영업의 정지나 퇴출 결정 2.3.5 「기업구조조정 촉진법」 제2조제3호에 따른 주채권은행(이하 "주채권은행"이라 한다)에 「기업구조조정 촉진법」 제7조제1항제1호부터 제3호까지에 해당하는 관리절차(이하 "관리절차"라 함)를 신청(사적 회생절차개시신청 또는 기업구조조정촉진을위한금융기관협약에 따라 기업개선작업 대상기업으로 선정 포함) 2.3.6 그 밖에 당해 증권등의 원리금의 전부 또는 일부의 회수가 곤란할 것이 명백히 예상되는 때 2.4 집합투자업자는 "2.3"에 따라 발생단계의 부도채권등으로 분류된 증권등과 관련하여 다음에 해당하는 사실이 발생한 경우에는 당해 증권등을 개선단계의 부도채권등으로 분류하여야 함 2.4.1 부실우려단계로 분류된 원인의 해소 2.4.2 부도 또는 지급불능사태의 해소 2.4.3 「채무자회생 및 파산에 관한 법률」에 회생절차개시결정 2.4.4 주채권은행의 관리절차 개시결정(사적 회생절차개시 또는 기업구조조정촉진을위한금융기관협약에 따른 기업개선약정 체결 포함) 2.4.5 그 밖에 당해 증권등의 원리금의 전부 또는 일부의 회수가 가능할 것이 명백히 예상되는 때 2.5 집합투자업자는 "2.3"에 따라 발생단계의 부도채권등으로 분류된 증권등과 관련하여 다음에 해당하는 사실이 발생한 경우에는 당해 증권등을 악화단계의 부도채권등으로 분류하여야 함 2.5.1 「상법」 등에 따른 청산절차의 개시 2.5.2 「채무자회생 및 파산에 관한 법률」에 회생절차개시신청 기각결정, 회생절차 폐지결정 또는 파산선고 2.5.3 주채권은행이 관리절차에 들어가지 아니하기로 하거나 관리절차의 중단 결정(사적 회생절차중단, 기업구조조정촉진을위한금융기관협약에 따른 기업개선계획의 부결 또는 약정 미체결 포함) 2.5.4 그 밖에 당해 증권등의 원리금의 전부 또는 일부의 회수가 불가능할 것이 명백히 예상되는 때 3. 부도채권등의 평가 3.1 집합투자업자는 "2.2"에 따라 부실우려단계로 분류된 채권등에 대하여는 다음과 같이 평가하여야 함 3.1.1 집합투자재산평가위원회를 개최하여 채권평가회사로부터 제공되는 시가 또는 발행회사의 재무상태 등을 감안하여 공정가치로 평가 3.1.2 채권등을 평가함에 있어 장부가로 평가하는 집합투자기구의 경우 3.1.1에 따라 평가되는 가액으로 조정하여 평가 3.2 집합투자업자는 "2.3"에 따라 발생단계로 분류된 부도채권등에 대하여는 다음과 같이 평가하여야 함 3.2.1 원금 : 분류일에 원금의 100분의 80("2.3.7"은 원금의 100분의 50)이상을 상각 처리. 다만, 부도채권등의 원리금 회수가능성 및 회수시기 등을 종합적으로 고려할 때 원금의 100분의 20("2.3.7"은 100분의 50)을 초과하여 회수할 수 있을 것으로 명백히 예상되는 경우에는 집합투자재산평가위원회가 평가한 가액을 근거로 하여 상각할 수 있음. 이 경우 집합투자재산평가위원회는 판단 근거 자료를 보관·유지하여야 함 3.2.2 이자 : 분류일을 기준으로 일할계산하여 분류일부터 발생하는 이자의 계상 중지 3.3 집합투자업자는 "2.4"에 따라 개선단계로 분류된 부도채권등에 대하여는 회생계획안ㆍ금융기관관리안 등 채무재조정계획과 원리금의 회수가능성 및 회수시기 등을 종합적으로 고려하여 당해 부도채권등을 평가하여야 함 3.3.1 이 규정에 따른 평가금액이 "3.1" 및 "3.2"에 따른 평가금액보다 큰 경우 그 차액에 해당하는 금액을 평가이익으로 처리 3.3.2 이 규정에 따른 평가금액이 "3.1" 및 "3.2"에 따른 평가금액보다 작은 경우 그 차액에 해당하는 금액을 상각처리 3.4 집합투자업자는 "2.5"에 따라 악화단계로 분류된 부도채권등에 대하여는 당해 부도채권등의 발행인의 순자산, 그 밖에 원리금의 회수가능성 및 회수시기 등을 종합적으로 고려하여 당해 부도채권등을 평가하여야 함 3.4.1 이 규정에 따른 평가금액이 "3.1" 및 "3.2"에 따른 평가금액보다 큰 경우 그 차액에 해당하는 금액을 평가이익으로 처리 3.4.2 이 규정에 따른 평가금액이 "3.1" 및 "3.2"에 따른 평가금액보다 작은 경우 그 차액에 해당하는 금액을 상각처리 4. 유동화증권에 대한 평가 4.1 「자산유동화에 관한 법률」 제2조제4호에 따른 유동화증권에 대하여는 발행인의 순자산, 그 밖에 원리금의 회수가능성 및 회수시기, 처분가치 등을 종합적으로 고려하여 집합투자재산평가위원회가 평가. 다만, 2001. 9.1. 이전에 「자산유동화에 관한 법률」 제31조에 따라 유동화전문회사가 특정 집합투자기구로부터 양도받은 채권등을 기초로 하여 발행한 후순위채권의 경우에는 집합투자재산평가위원회가 평가방법을 달리 적용할 수 있음 |
❏ 장부가격에 의한 평가
| 자본시장법시행령 제260조(집합투자재산의 평가방법) ③ 법 제238조제1항 단서에서 "대통령령으로 정하는 경우"란 단기금융집합투자기구의 집합투자재산의 경우를, "대통령령으로 정하는 가액"이란 금융위원회가 정하여 고시하는 장부가격(이하 이 항에서 "장부가격"이라 한다)을 말한다. 이 경우 집합투자업자는 장부가격에 따라 평가한 기준가격과 제1항 및 제2항에 따라 평가한 기준가격의 차이를 수시로 확인하여야 하며, 그 차이가 금융위원회가 정하여 고시하는 비율을 초과하거나 초과할 염려가 있는 경우에는 집합투자규약에서 정하는 바에 따라 필요한 조치를 취하여야 한다. 금융투자업규정 제7-36조(단기금융집합투자기구의 집합투자재산평가의 특례) ① 영 제260조제3항 전단에서 "금융위원회가 정하여 고시하는 장부가격"이란 다음 각 호의 방법으로 평가하는 가격을 말한다. 1. 채무증권 : 취득원가와 만기액면가액의 차이를 상환기간에 걸쳐 유효이자율법에 따라 상각하여 취득원가와 이자수익에 가감하여 산정한 가격 2. 채무증권 외의 자산 : 취득원가에 평가일 현재까지 발생한 이자수익을 더하여 산정한 가격 ② 제1항제1호에서 "유효이자율법"이란 유효이자율(채무증권의 만기일까지 기대되는 현금유입액의 현재가치를 최초로 취득할 당시의 취득원가에 일치시키는 이자율을 말한다)을 적용하여 할인 또는 할증차금의 상각액을 계산하는 방법을 말한다. ③ 영 제260조제3항 후단에서 "금융위원회가 정하여 고시하는 비율"이란 1,000분의 5를 말한다. |
➤ 평가 대상(☞ 자본시장법시행령 제260조제3항)
- 단기금융집합투자기구의 집합투자재산. 단, 투자자가 수시로 변동되는 등 투자자의 이익을 해할 우려가 적은 경우
- 금융위원회가 정하여 고시하는 장부가격에 따라 평가한 기준가격과 시가 및 공정가액에 따라 평가한 기준가격의 차이를 수시로 확인해야 하고,
- 그 차이가 1,000분의 5를 초과하거나 초과할 염려가 있는 경우 집합투자규약에서 정하는 바에 따라 필요한 조치를 취해야 함
‣ 일반적으로 집합투자규약에 정하고 있는 조치 방법 : 지체 없이 투자신탁재산의 가격을 조정하거나 매각하는 등 적절한 조치를 취하여야 한다.
➤ 평가 방법
- 금융위원회가 정하여 고시하는 장부가격에 따라 평가(금융투자업규정 제7-36조 참조)
| 금융투자업규정 제260조제3항제7-36조(단기금융집합투자기구의 집합투자재산평가의 특례) ① 영 제260조제3항 전단에서 "금융위원회가 정하여 고시하는 장부가격"이란 다음 각 호의 방법으로 평가하는 가격을 말한다. 1. 채무증권 : 취득원가와 만기액면가액의 차이를 상환기간에 걸쳐 유효이자율법에 따라 상각하여 취득원가와 이자수익에 가감하여 산정한 가격 2. 채무증권 외의 자산 : 취득원가에 평가일 현재까지 발생한 이자수익을 더하여 산정한 가격 ② 제1항제1호에서 "유효이자율법"이란 유효이자율(채무증권의 만기일까지 기대되는 현금유입액의 현재가치를 최초로 취득할 당시의 취득원가에 일치시키는 이자율을 말한다)을 적용하여 할인 또는 할증차금의 상각액을 계산하는 방법을 말한다. ③ 영 제260조제3항 후단에서 "금융위원회가 정하여 고시하는 비율"이란 1,000분의 5를 말한다. |
❏ 집합투자재산 자산종류별 평가방법
➤ 집합투자재산 회계처리 가이드라인(금융투자협회, 2013.11.8) 참조
| NO | 자산의 종류 | 평가방법 |
| 1 | 상장채무증권 | 상장채무증권 중 평가기준일이 속하는 달의 직전 3월간 계속 매월 10일 이상 증권시장에서 시세가 형성된 채권은 평가기준일에 증권시장에서 거래된 최종시가를 기준으로 둘 이상의 채권평가회사가 제공하는 가격정보를 기초로 한 가격으로 평가 |
| 2 | 비상장채무증권 및 기타채무증권 등 | 비상장채권(위 1.에 해당하지 아니하는 상장채무증권 포함), 기업어음 및 원화로 표시된 양도성정기예금증서 등 비상장채무증권과 유사한 증권 등은 둘 이상의 채권평가회사가 제공하는 가격정보를 기초로 한 가격으로 평가 |
| 3 | 외화표시채무 증권 등 | 해외증권시장에서 시세가 형성된 상장 채무증권 및 비상장채무증권은 둘 이상의 채권평가회사가 제공하는 가격정보를 기초로 한 가격으로 평가 |
| 4 | 국내상장주식 | 증권시장에 상장된 주식은 평가기준일에 증권시장에서 거래된 최종시가로 평가 |
| 5 | 국내상장주식 신주인수권 등 | 상장기업의 유·무상증자 및 배당 등으로 인하여 발생되는 미상장 신주인수권 등의 평가는 본주식의 최종시가로 평가. 다만, 청약기일이 도래하지 않은 유상신주로서 그 평가액이 신주발행가액에 미달하는 경우에는 평가손실을 계상하지 아니한다. 신주인수권이 신주인수권증서로 발행되어 기한부로 상장되는 경우에는 신주인수권증서의 최종시가에 의하여 평가하며 상장 폐지 후 신주식 발행 전일까지는 본 주식의 최종시가로 평가 |
| 6 | 신종사채 권리주식 등 | 전환사채의 전환권 행사 또는 신주인수권부사채의 신주인수권의 행사 등으로 인하여 취득한 주식의 시가형성 전까지는 주식의 최종시가로 평가. 분리형 신주인수권부사채의 채권과 신주인수권 취득가액 계산은 공정가액을 기준으로 배분한 금액으로 하며, 공정가액의 결정은 2 이상의 채권평가회사가 제공하는 가격정보를 기초로 한 가격으로 결정 |
| 7 | 비상장주식등 | 취득원가 또는 채권평가회사·공인회계사법에 의한 회계법인이 제공하는 가격정보를 기초로 한 가격으로 평가 다만, 취득원가로 평가하는 비상장주식은 회수할 수 있을 것으로 추정되는 금액이 취득원가보다 작은 경우에는 평가위원회가 정하는 가격으로 평가하여 평가손실 인식 가능. |
| 기업분할 등의 사유로 인하여 배정받은 주식으로서 상장이 예정된 비상장주식의 평가는 분할 전 최종평가금액을 분할기업별 순자산 배정비율로 안분하여 평가. 다만, 순자산 배정비율이 분할기업별 재상장 가치와 큰 차이가 예상되는 경우에는 평가위원회에서 정하는 가격으로 평가 | ||
| 8 | 사모투자전문 회사가 투자한 지분증권 | 관련법규에서 정하는 지분증권일 경우에는 취득원가로 평가 |
| 9 | 외화표시 상장주식 | 평가기준일에 해당 증권시장에서 거래된 최종시가로 평가 복수의 나라에서 상장되어 있는 외국상장주식은 평가기준일에 그 주식을 취득한 국가에 소재하는 거래소의 최종시가로 평가. 다만, 외국상장주식이 상장되어 있지 아니한 나라에서 취득한 경우에는 평가위원회가 정하는 가격으로 평가. 해외증권시장의 최근일에 최종시가가 없는 경우에는 거래가 있었던 최근일의 최종시가로 평가. 다만, 거래정지 등의 사유 발생으로 인하여 평가일 현재 신뢰할 만한 시가가 없는 경우 또는 최근일의 최종시가에 의한 것이 적정하지 아니하다고 판단한 경우에는 평가위원회가 정하는 가격으로 평가 가능 |
| 10 | 외화표시 비상장주식 등 | 비상장 및 미상장 외화표시주식은 위 5~7을 준용하여 평가 |
| 11 | 상장집합투자증권 | 평가기준일에 증권시장에서 거래된 최종시가로 평가 |
| 12 | 비상장집합투자증권 | 평가기준일에 공고된 기준가격에 의하여 평가. 모자형집합투자기구의 모집합투자기구의 집합투자증권인 경우에는 평가기준일에 산출된 기준가격에 의하여 평가 다만, 설정·설립 전 ETF 등에 설정·설립요청을 한 경우에는 평가기준일의 ETF 설정단위 납부자산 평가액을 기준으로 좌·주당 가격을 계산하여 평가 가능 |
| 13 | 외화표시집합 투자증권 | 평가기준일의 최근일에 공고된 기준가격에 의하여 평가. 다만, 외국 증권시장에서 상장된 외화표시집합투자증권은 그 외화표시 수익증권이 거래되는 시장의 최근일 최종시가로 평가. 위 기준가격 또는 최근일 최종시가로 평가함이 적정하지 아니하다고 판단하는 경우 평가위원회가 정하는 가격으로 평가 가능 |
| 14 | 투자계약증권 | 취득원가 또는 채권평가회사·공인회계사법에 의한 회계법인이 제공하는 가격정보를 기초로 한 가격으로 평가 |
| 15 | 상장 증권예탁증권 | 평가기준일에 증권시장(해외증권시장 포함)에서 거래된 최종시가로 평가 |
| 16 | 비상장 증권예탁증권 | 해외에서 발행된 비상장 증권예탁증권: 외화표시 비상장주식을 준용하여 평가국내에서 발행된 비상장 증권예탁증권: 예탁된 기초증권을 기준으로 2이상의 채권평가회사가 제공하는 가격정보를 기초로 한 가격으로 평가. |
| 17 | 장내파생상품 | 평가기준일에 당해 장내 파생상품이 거래되는 파생상품시장에서 공표하는 가격(외국의 장내파생상품의 경우 평가기준일에 알 수 있는 최근일의 최종시가)으로 평가. 다만, 평가일의 공표가격이 없는 경우에는 직전 공표가격에 의하여 평가 |
| 18 | 장외파생상품 | 채권평가회사가 제공하는 가격 또는 당해 장외파생상품 발행회사 및 계산회사가 제시하는 가격정보를 기초로 한 가격으로 평가 |
| 19 | 파생결합증권 | 위 18.장외파생상품의 평가를 준용하여 평가 |
| 20 | 부동산 | 부동산의 취득 후 1년 이내의 경우에는 취득가격에 의하여 평가. 다만, 부동산의 시장가치·자산가치의 현저한 변동 등이 발생한 때에는 평가위원회의 의결을 거쳐 아래 방법으로 평가 가능. 부동산의 취득 후 1년이 경과한 때에는 매 1년마다 「부동산가격공시 및 감정평가에 관한 법률」에 따른 감정평가업자가 제공한 가격 등을 고려하여 평가 |
| 21 | 실물자산 | 당해 실물자산이 거래되는 시장가격을 기초로 평가위원회에서 결정한 가격으로 평가 |
| 22 | 매각제한자산 등 | 출자전환주식 등 평가기준일에 거래실적이 없어 공정한 가치 산정이 곤란한 자산, 시장매각이 제한되거나 매각이 곤란한 자산은 평가위원회가 정하는 가격으로 평가 |
| 23 | 외화표시자산 | 기준가격 산정시 외화표시자산을 평가함에 있어 한국시간 17시 30분 기준시점에 알 수 있는 최근일의 장 마감시 종가 또는 장 마감 후 당해 거래소가 산출하여 공시하는 종가("최근일의 최종시가")로 평가. 다만, 최근일의 최종시가를 알 수 없는 경우에는 취득원가, 채권평가회사ㆍ공인회계사법에 의한 회계법인이 제공하는 가격정보를 기초로 한 가격으로 평가 |
| 외화표시자산의 운용내역 반영은 한국 시간 19시까지 입수된 매매체결내역은 당일 반영하고 19시를 초과하여 입수된 매매체결 내역은 익영업일에 반영 | ||
| 24 | 외화표시자산 적용환율 | 외화표시자산을 평가함에 있어 외화를 원화로 환산하는 환율은 평가기준일의 외국환거래법에 의한 외국환중개회사에서 고시하는 최근거래일의 매매기준율 또는 최종시가로 함. 이 경우 외국환중개회사가 매매 기준율 또는 최종시가를 고시하기 전에 전자매체 등을 이용하여 미리 고지한 환율이 있는 경우에는 평가위원회에서 그 환율을 참고하여 평가 가능 |
| 자산 종류별 평가 사례(△△ 운용사) |
| - 매각제한자산 등 · 출자전환 주식, 거래정지 중인 주식(상장폐지 사유에 해당하는 주식에 한한다) 등 평가기준일에 거래실적이 없어 공정한 가치의 산정이 곤란한 자산, 시장매각이 제한되거나 매각이 곤란한 자산은 집합투자재산 회계처리 가이드라인 No.4 및 No.9(상장주식)에 의한 가격을 기초로 하여 평가위원회가 정하는 가격으로 평가 가능. · 위 출자전환 주식은 집합투자재산 회계처리 가이드라인 No.4에 의한 가격 또는 그 가격에 평가위원회가 일정한 비율을 적용하여 감액한 가격으로 평가 가능. · 위 거래정지 중인 주식은 집합투자재산 회계처리 가이드라인 No.4에 의한 가격 또는 그 가격에서 평가위원회가 적절하다고 결의하는 연속 일수의 가격제한폭을 적용하여 감액한 가격으로 평가 가능 - 금전채권, 대여금, 차입금, 지분증권 등 · 관련 법규에 따라 부동산, 특별자산으로 분류되는 금전채권, 대여금, 차입금의 평가는 채권평가회사·공인회계사법에 의한 회계법인이 제공하는 가격 또는 취득원금에 정해진 이자율을 안분하여 계산한 장부가격으로 평가 · 다만 채권평가회사·공인회계사법에 의한 회계법인으로부터 가격을 제공받기 곤란하거나 장부가격으로 평가함이 적절하지 아니하다고 판단하는 경우 평가위원회가 정하는 가격으로 평가 가능 · 관련 법규에 따라 부동산, 특별자산으로 분류되는 비상장 지분증권은 집합투자재산 회계처리 가이드라인 No.7에 따라 평가 · 다만, 투자대상사업의 구조에서 사전에 잠재손실이 확정되어 있는 경우에는 위원회가 그 계획에 따라 상각하는 방법으로 평가 가능 - 현금성자산(정기예금, RP매수, CMA, MMDA, 콜론, 은대) · 취득원금에 정해진 이자율을 안분하여 계산한 장부가격으로 평가 |
| 집합투자재산 평가관련 유의사항 통보(금융감독원 문서(2012.11.12 검사기획팀) |
| - 자산운용회사는 법 제238조 제3항 및 시행령 제261조 제3항의 규정에 따라 자산의 종류별로 집합투자재산 평가기준을 마련하여야 하며, 시가가 없는 자산에 대해서는 법 제238조 제1항 및 시행령 제260조 제2항의 규정에 따라 집합투자재산평가위원회가 자산의 종류별로 공정가액으로 평가하여야 함 - 따라서 집합투자재산이 공정하게 평가될 수 있도록 집합투자재산 평가기준을 정비, 특히 대출채권 등 시가가 없는 자산의 가치평가 방법 및 시기, 근거 등의 기준이 미비된 경우 동 기준을 보완 |
| 4. 집합투자재산의 평가기준 |
|
❏ 집합투자재산 평가위원회
| 자본시장법 제238조(집합투자재산의 평가 및 기준가격의 산정 등) ②집합투자업자는 제1항에 따른 집합투자재산의 평가업무를 수행하기 위하여 대통령령으로 정하는 방법에 따라 평가위원회를 구성·운영하여야 한다. 자본시장법 시행령 제261조(집합투자재산평가위원회 등) ① 집합투자업자는 집합투자재산평가위원회를 구성할 때에는 다음 각 호의 자를 포함하여야 한다.<개정 2012.6.29> 1. 집합투자재산의 평가업무 담당 임원 2. 집합투자재산의 운용업무 담당 임원 3. 준법감시인 4. 그 밖에 집합투자재산의 공정한 평가를 위하여 필요하다고 금융위원회가 인정한 자 |
➤ 의의
- 집합투자재산평가위원회 : 집합투자재산에 대한 평가가 공정하고 정확하게 이루어질 수 있도록 집합투자재산평가기준의 적용여부 등 집합투자재산평가에 관한 사항을 담당하는 집합투자업자 내부에 설치하는 위원회를 말함
➤ 구성 (☞ 자본시장법시행령 제261조제1항)
- 필수 위원 : 다음 각 호의 자를 포함하여 구성
1. 집합투자재산의 평가업무 담당 임원
2. 집합투자재산의 운용업무 담당 임원
3. 준법감시인
4. 그 밖에 집합투자재산의 공정한 평가를 위하여 필요하다고 금융위원회가 인정한 자
| 집합투자재산평가위원회 구성·운영 사례(△△ 운용사) |
| ➤ 선택적 위원 : 회사의 조직구조 상황에 따라 다음의 자를 포함 1. 평가업무 담당 부서장 2. 평가대상 자산 운용업무 담당 부서장 3. 리스크관리팀장 등 ➤ 회의록 작성 및 보관 - 위원회 주관부서는 집합투자재산평가위원회 회의록을 작성하고 전체 위원의 서명을 받아 보관할 필요 - 경영진에게 보고할 필요가 있음 |
❏ 집합투자재산평가기준
| 자본시장법 제238조(집합투자재산의 평가 및 기준가격의 산정 등) ③ 집합투자업자는 집합투자재산에 대한 평가가 공정하고 정확하게 이루어질 수 있도록 그 집합투자재산을 보관·관리하는 신탁업자의 확인을 받아 다음 각 호의 사항이 포함된 집합투자재산의 평가와 절차에 관한 기준(이하 이 조에서 "집합투자재산평가기준"이라 한다)을 마련하여야 한다. 1. 제2항에 따른 평가위원회의 구성 및 운영에 관한 사항 2. 집합투자재산의 평가의 일관성 유지에 관한 사항 3. 집합투자재산의 종류별로 해당 재산의 가격을 평가하는 채권평가회사(제263조에 따른 채권평가회사를 말한다)를 두는 경우 그 선정 및 변경과 해당 채권평가회사가 제공하는 가격의 적용에 관한 사항 4. 그 밖에 대통령령으로 정하는 사항 ④ 집합투자업자는 제2항에 따른 평가위원회가 집합투자재산을 평가한 경우 그 평가명세를 지체 없이 그 집합투자재산을 보관·관리하는 신탁업자에게 통보하여야 한다. ⑤ 집합투자재산을 보관·관리하는 신탁업자는 집합투자업자의 집합투자재산에 대한 평가가 법령 및 집합투자재산평가기준에 따라 공정하게 이루어졌는지 확인하여야 한다. 자본시장법 시행령 제261조(집합투자재산평가위원회 등) ② 집합투자재산평가위원회는 법 제238조제3항에 따른 집합투자재산평가기준(이하 "집합투자재산평가기준"이라 한다)의 적용 여부 등 집합투자재산평가에 관한 사항을 반기마다 집합투자업자의 이사회(법 제250조제1항에 따른 집합투자업겸영은행의 경우에는 같은 조 제2항에 따른 집합투자재산운용위원회를 말한다)에 보고하여야 한다. ③ 법 제238조제3항제4호에서 "대통령령으로 정하는 사항"이란 다음 각 호의 사항을 말한다. 1. 금융위원회가 정하여 고시하는 부도채권 등 부실화된 자산 등의 분류 및 평가와 관련하여 적용할 세부기준에 관한 사항 2. 집합투자재산 평가오류의 수정에 관한 사항 3. 집합투자재산에 속한 자산의 종류별 평가기준에 관한 사항 4. 법 제192조제4항에 따른 미수금 및 미지급금 등의 평가방법에 관한 사항 |
➤ 의의
- 집합투자재산평가기준 : 집합투자업자가 집합투자재산을 공정하고 정확하게 평가할 수 있도록 하기 위하여 신탁업자의 확인을 받아 작성하는 기준
- 집합투자재산평가기준 포함 내용 (☞자본시장법 238조제3항 및 시행령 제261조제3항)
1. 평가위원회의 구성 및 운영에 관한 사항
2. 집합투자재산의 평가의 일관성 유지에 관한 사항
3. 집합투자재산의 종류별로 해당 재산의 가격을 평가하는 채권평가회사(법제263조에 따른 채권평가회사)를 두는 경우 그 선정 및 변경과 해당 채권평가회사가 제공하는 가격의 적용에 관한 사항
4. 금융위원회가 정하여 고시하는 부도채권 등 부실화된 자산 등의 분류 및 평가와 관련하여 적용할 세부기준에 관한 사항
5. 집합투자재산 평가오류의 수정에 관한 사항
6. 집합투자재산에 속한 자산의 종류별 평가기준에 관한 사항
7. 미수금 및 미지급금 등의 평가방법에 관한 사항
➤ 집합투자재산평가기준의 이사회 보고
- 집합투자재산평가위원회는 집합투자재산평가기준의 적용여부 등 집합투자재산평가에 관한 사항을 반기마다 집합투자업자의 이사회에 보고해야 함 (☞자본시장법시행령 제261조제2항)
- 집합투자재산의 평가에 관한 사항만을 보고하는 것이며 그 외 사항(채권평가회사의 선정 및 변경 등)은 보고대상에 포함되지 않음.
➤ 신탁업자의 확인
- 집합투자업자는 집합투자재산평가위원회가 집합투자재산을 평가한 경우 그 명세서를 지체 없이 그 집합투자재산을 보관/관리하는 신탁업자에게 통보해야 함 (☞자본시장법 제238조제4항)
- 집합투자재산의 평가에 관한 사항만을 통보하는 것이며 그 외 사항(채권평가회사의 선정 및 변경 등)은 통보대상에 포함되지 않음.
- 집합투자재산을 보관·관리하는 신탁업자는 집합투자업자의 집합투자재산에 대한 평가가 법령 및 집합투자재산평가기준에 따라 공정하게 이루어졌는지 확인해야 함 (☞자본시장법 제238조제5항)
| 5. 기준가격의 변경 및 보고 |
|
| 자본시장법 제238조(집합투자재산의 평가 및 기준가격의 산정 등) ⑥ 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등은 제1항부터 제5항까지의 규정에 따른 집합투자재산의 평가결과에 따라 대통령령으로 정하는 방법으로 집합투자증권의 기준가격을 산정하여야 한다. ⑦ 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등은 제6항에 따라 산정된 기준가격을 매일 공고·게시하여야 한다. 다만, 기준가격을 매일 공고·게시하기 곤란한 경우 등 대통령령으로 정하는 경우에는 해당 집합투자규약에서 기준가격의 공고·게시주기를 15일 이내의 범위에서 별도로 정할 수 있다. 자본시장법시행령 제262조(기준가격의 계산과 공고) ① 법 제238조제6항에서 "대통령령으로 정하는 방법"이란 법 제238조제7항에 따른 기준가격의 공고·게시일 전날의 대차대조표상에 계상된 자산총액(법 제238조제1항에 따른 평가방법으로 계산한 것을 말한다)에서 부채총액을 뺀 금액을 그 공고·게시일 전날의 집합투자증권 총수로 나누어 계산하는 방법을 말한다. 이 경우 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등은 제261조제3항제2호에 따른 평가오류의 수정에 따라 공고·게시한 기준가격이 잘못 계산된 경우에는 기준가격을 지체 없이 변경한 후에 다시 공고·게시(처음에 공고·게시한 기준가격과 변경된 기준가격의 차이가 처음에 공고·게시한 기준가격을 기준으로 다음 각 호의 한도를 초과하지 않는 경우는 제외한다)하여야 한다. 1. 법 제229조제1호에 따른 집합투자기구로서 국내 증권시장에서 거래되는 지분증권에 투자하는 경우: 1천분의 2 2. 법 제229조제1호에 따른 집합투자기구로서 해외 증권시장에서 거래되는 지분증권에 투자하는 경우: 1천분의 3 3. 법 제229조제5호에 따른 단기금융집합투자기구의 경우: 1만분의 5 4. 제1호부터 제3호까지의 집합투자기구 외의 집합투자기구의 경우: 1천분의 1 ② 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등은 제1항 후단에 따라 기준가격을 변경하려는 때에는 집합투자업자의 준법감시인과 신탁업자의 확인을 받아야 한다. ③ 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등은 제1항 후단에 따라 기준가격을 변경한 때에는 금융위원회가 정하여 고시하는 바에 따라 그 사실을 금융위원회에 보고하여야 한다. ④ 기준가격의 변경에 관한 절차, 변경사실의 보고 등에 필요한 세부적인 사항은 금융위원회가 정하여 고시한다. ⑤ 법 제238조제7항 단서에서 "대통령령으로 정하는 경우"란 집합투자재산을 외화자산에 투자하는 경우로서 기준가격을 매일 공고·게시하는 것이 곤란한 경우를 말한다. 금융투자업규정 제7-37조(기준가격의 변경사실 보고) ① 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등은 영 제262조제3항에 따라 기준가격 변경을 보고하는 때에는 기준가격의 변경내용, 변경사유, 투자자 보호를 위한 조치방법 등을 기재한 서면 및 준법감시인과 신탁업자의 확인서류 등 변경내역을 증빙할 수 있는 서류를 첨부하여야 한다. ② 영 제262조제4항에 따른 보고의 서식 및 작성방법 등에 관하여 필요한 사항은 금융감독원장이 정한다. 금융투자업규정시행세칙 제8-1조(금융투자업 관련 서식 및 작성방법) 제1항 42. 별책서식 1 제42호 기준가격 변경사실 보고서 |
➤ 기준가격의 변경
- 시행령 제262조 제1항 각 호의 기준(tolerance level)을 초과하는 경우
- 준법감시인과 신탁업자의 확인 필요
- 금융감독원에 보고 필요
- 수시공시 필요
➤ 참고사항 :기준가격 관련 수시공시
- 기준가격을 변경하는 경우에는 판매회사 영업개시 시각 전후와 관계없이 수시공시 필요
- 부실자산이 발생한 경우 수시공시 필요. 다만, "지분증권, 수익증권"은 법규의 부실자산에 해당되지 않으므로("부도채권 등"에 해당되지 않음) 수시공시 대상이 아님(금융투자업규정 별표18집합투자재산 보유 부도채권 등 부실화된 자산의 분류 및 평가기준(제7-35조제3항 관련) 1.4에서 증권의 범위에서 지분, 수익증권 배제)
| 기준가격 변경업무 유의사항(금융감독원 문서(2012.5.8 상품심사팀) |
| - 펀드 기준가격은 투자자 재산에 직접 영향을 미치는 중요사항으로 경미한 오류가 발생하더라도 기준가격을 변경하고, 변경 전 기준가격으로 매입 또는 환매한 투자자에게 거래가격 정정 등 적절한 조치를 취하여야 함. - 따라서 기준가격 오류 발생시 먼저 준법감시인 및 신탁업자의 확인을 받아 기준가격을 변경하되, 자본시장법시행령 제262조에서 규정한 한도를 초과할 경우 기준가격 변경사실을 보고(금감원)하고 이를 다시 공고, 게시하여야 함 |
| 6. 집합투자재산에 대한 회계감사 |
|
| 자본시장법 제240조(집합투자재산의 회계처리 등) ③ 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등은 집합투자재산에 대하여 회계기간의 말일 및 다음 각 호의 날부터 2개월 이내에 회계감사인의 회계감사를 받아야 한다. 다만, 투자자의 이익을 해할 우려가 없는 경우로서 대통령령으로 정하는 경우에는 그러하지 아니하다. 1. 계약기간 종료 또는 해지의 경우 : 그 종료일 또는 해지일 2. 존속기간 만료 또는 해산의 경우 : 그 만료일 또는 해산일 ④ 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등은 집합투자재산의 회계감사인을 선임하거나 교체한 경우에는 지체 없이 그 집합투자재산을 보관·관리하는 신탁업자에게 그 사실을 통지하여야 하며, 그 선임일 또는 교체일부터 1주 이내에 금융위원회에 그 사실을 보고하여야 한다. ⑤ 회계감사인은 투자신탁이나 투자익명조합재산의 집합투자업자 또는 투자회사등의 집합투자증권의 기준가격 산정업무 및 집합투자재산의 회계처리 업무를 감사함에 있어서 집합투자재산평가기준을 준수하는지 감사하고 그 결과를 투자신탁이나 투자익명조합의 집합투자업자의 감사(감사위원회가 설치된 경우에는 감사위원회를 말한다) 또는 투자회사등에 통보하여야 한다. 자본시장법 시행령 제264조(회계감사 적용면제) 법 제240조제3항 각 호 외의 부분 단서에서 "대통령령으로 정하는 경우"란 회계기간의 말일과 같은 항 각 호의 어느 하나에 해당하는 날을 기준으로 다음 각 호의 어느 하나에 해당하는 경우를 말한다. 1. 집합투자기구의 자산총액이 300억원 이하인 경우 2. 집합투자기구의 자산총액이 300억원 초과 500억원 이하인 경우로서 회계기간의 말일과 법 제240조제3항 각 호의 어느 하나에 해당하는 날 이전 6개월간 집합투자증권을 추가로 발행하지 아니한 경우 자본시장법 시행령 제264조(회계감사인의 선임 등) ① 법 제240조제4항에 따라 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등(투자회사는 제외한다)이 집합투자기구의 회계감사인을 선임하거나 교체하려는 경우에는 그 집합투자기구의 집합투자재산을 운용하는 집합투자업자의 감사의 동의(감사위원회가 설치된 경우에는 감사위원회의 의결을 말한다)를 받아야 하며, 투자회사가 회계감사인을 선임하거나 교체하려는 경우에는 감독이사의 동의를 받아야 한다. ④ 회계감사인은 집합투자재산에 대한 회계감사를 마친 때에는 다음 각 호의 사항이 기재된 회계감사보고서를 작성하여 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등에게 이를 지체 없이 제출하여야 한다. 1. 집합투자재산의 대차대조표 2. 집합투자재산의 손익계산서 3. 집합투자재산의 기준가격계산서 4. 집합투자업자 및 그 이해관계인(법 제84조제1항에 따른 이해관계인을 말한다)과의 거래내역 ⑤ 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등은 회계감사인으로부터 회계감사보고서를 제출받은 경우에는 금융위원회, 협회, 그 집합투자증권을 판매하는 투자매매업자·투자중개업자 및 그 집합투자재산을 보관·관리하는 신탁업자에게 이를 지체 없이 제출하여야 한다. ⑥ 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등은 금융위원회가 정하여 고시하는 방법에 따라 해당 투자자가 회계감사보고서를 열람할 수 있도록 하여야 한다. 금융투자업규정 제7-38조(집합투자기구의 결산서류 및 회계감사보고서) ② 영 제265조제6항에 따라 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등은 집합투자기구의 회계감사보고서를 회계감사인으로부터 제출받은 날부터 다음 각 호의 장소에 2년간 비치하고 투자자가 열람할 수 있도록 하여야 한다. 1. 집합투자업자의 본점ㆍ지점, 그 밖의 영업소 2. 투자회사등의 본점 3. 집합투자증권을 판매한 투자매매업자ㆍ투자중개업자의 본점ㆍ지점, 그 밖의 영업소 |
➤ 회계감사 관련 업무
- 회계법인을 선임 또는 교체하는 경우 감사(위원회), 감독이사의 동의를 받아야 함.
- 회계법인을 선임 또는 교체하는 경우 1주일 이내에 감독원에 보고 필요
- 회계법인은 감사결과를 감사(위원회), 투자회사 등에 보고하여야 함. 운용사의 감사위원회 보고안건으로 정기적으로 처리 필요
- 회계감사보고서는 감독원, 협회, 판매회사, 신탁업자에게 지체 없이 제출
- 운용사의 본지점, 투자회사 등의 본점, 판매사의 본지점에 2년간 비치하여 투자자가 열람할 수 있도록 하여야 함.
➤ 회계감사 적용 면제
- 자산총액(순자산총액이 아님에 유의)이 300억원 이하인 경우
- 자산총액이 300억원 초과 500억원 이하인 경우로서 기준일(회계기간의 말일, 계약기간 종료일) 이전 6개월 간 집합투자증권을 추가로 발행하지 아니한 경우.
| 7. 검사 사례 |
|
❏ 간접투자재산 평가업무 부적정
|
|
❏ 부동산 간접투자재산 평가 부적정
|
| 8. FAQ |
|
| Q1 | 공모집합투자기구는 자본시장법 제238조에 따라 기준가격을 매일 공고·게시하여야 하며, 평가오류의 수정에 따라 공고·게시한 기준가격이 잘못 계산된 경우에는 준법감시인과 신탁업자의 확인을 받은 후 지체 없이 변경하여 다시 공고·게시하여야 함(시행령 제262조제3항) 사모집합투자기구는 자본시장법 제249조제1항에 따라 기준가격 공고·게시 의무는 없으나 기준가를 공시하는 사모집합투자기구에서 기준가격 변경 시 다시 공고·게시하기 위하여 공모집합투자기구처럼 준법감시인 및 신탁업자의 확인을 받아야 하는지요? |
☞ 사모집합투자기구는 자본시장법 제249조제1항에 따라 기준가격을 공고·게시해야 할 의무가 없습니다. 따라서 사모집합투자기구가 기준가를 공고·게시하는 경우라 하더라도 동법 시행령 제262조제2항에 따라 준법감시인 및 신탁업자의 확인을 받아야 하는 것은 아닙니다.(홍영만, 「자본시장법 유권해석」, 세경사, 2009, 184쪽)
| Compliance Check List |
| Check 항목 | 근거 규정 | 주 기 | 담당자 | 비고 |
| ➤ 집합투자재산에 대한 신뢰할 만한 시가가 없는 경우 공정가액으로 평가 여부 | 자본시장법 제238조제1항 시행령 제260조제2항 | |||
| ➤ 부도채권 등 부실화된 자산에 대한 평가 방법 | 시행령 제260조제2항 금융투자업규정 제7-35조 | |||
| ➤ 집합투자재산평가기준 - 평가기준 포함 내용 - 반기별 이사회 보고 여부 - 신탁업자에 확인 여부 - 평가가 공정하게 이루어졌는지 확인 | 자본시장법 제238조 시행령 제261조 |
| 1. 관련 규정 등 |
|
| 자본시장법 | 제192조(투자신탁의 해지) |
| 제193조(투자신탁의 합병) | |
| 제202조(해산) | |
| 제203조(청산) | |
| 제203조(합병) | |
| 제235조(환매의 청구 및 방법 등) | |
| 제236조(환매가격 및 수수료) | |
| 제237조(환매의 연기) | |
| 자본시장법 시행령 | 제223조(승인이 면제되는 해지사유) |
| 제224조(해지승인의 방법 및 절차 등) | |
| 제225조(일부해지 사유) | |
| 제225조의 2(소규모 투자신탁의 합병 특례) | |
| 제226조(투자신탁의 합병) | |
| 제231조의 2(의무해산이 면제되는 사유) | |
| 제232조(청산인 등의 등기) | |
| 제233조(채권자에 대한 최고절차의 생략) | |
| 제233조의 2(소규모 투자회사의 합병 특례) | |
| 제253조(환매의 청구에 응할 수 없는 사유) | |
| 제254조(환매방법의 예외) | |
| 제255조(환매가격 및 수수료) | |
| 제256조(환매연기 사유) | |
| 제257조(환매연기총회 의결사항) | |
| 제258조(환매재개시 환매방법) | |
| 제259조(일부환매) | |
| 자본시장법 시행규칙 | 제21조(청산 재산 목록 등의 작성기간) |
| 제23조(환매청구방법) | |
| 금융투자업규정 | 제7-10조(투자신탁 해지승인) |
| 제7-10조(청산인 등에 대한 보수의 지급방법 등) | |
| 제7-32조(환매방법의 예외 및 환매수수료의 기준) | |
| 제7-33조(환매금액 및 이익금) | |
| 제7-34조(일부환매의 방법 및 절차) |
| 2. 집합투자증권의 환매 |
|
❏ 환매의 청구
➤ 집합투자증권이 표창하고 있는 고유한 권리 중의 하나로, 투자자가 현재 보유하고 있는 집합투자증권을 반환함과 동시에 환매를 청구하는 수량과 기준가격에 상응하는 금전(또는 재산) 등을 청구할 수 있는 법률행위를 의미한다.
※ 환매금지형펀드인 폐쇄형펀드는 거래소에 상장하여 시장거래를 통해 투자자금을 회수할 수 있다.
❏ 환매 청구의 효과
➤ ‘환매 청구의 기준일' 및 ‘환매 대금의 지급일'을 특정 하는 효력이 있으며, 그 외에도 투자자의 관점에서는 환매청구의 기준일 이후 산정되는 기준가격에 따라 손익 등의 투자결과가 확정되는 효과가 있다.
☞ 실무에서는, 집합투자업자가 집합투자재산을 보관하는 신탁업자에 대하여 (신탁계약 등의) 전부 또는 일부해지를 요청하게 되는 후속 업무절차로 인하여 ‘환매'와 ‘해지'의 표현을 일부 혼용하기도 한다.
❏ 환매 청구의 시기 (☞ 자본시장법 §235 ①)
➤ 투자자는 환매금지형 집합투자기구에 투자한 경우를 제외하고는, 언제든지 집합투자증권의 환매를 청구할 수 있다.
- 집합투자기구의 집합투자재산 등을 현금화 할 수 없는 사유로 환매가 제한된 집합투자기구라 할지라도 ‘환매의 청구' 만큼은 가능하다는 의미이다. 물론, 이러한 경우 환매 청구의 상대방은 정당한 사유로 이를 거절 할 수 있다*.
※ 거절 또는 유보 사유에 따라 다르며, 환매중지나 환매연기는 3. 환매의 연기에서 후술
❏ 환매 청구의 상대방 (☞ 자본시장법 §235 ②)
➤ 투자자는 원칙적으로 자신이 보유하고 있는 집합투자증권을 판매한 투자매매/중개업자에게 환매를 청구하여야 한다.
- 다만, 투자매매/중개업자가 해산 · 인가취소 또는 업무정지 등의 사유로 인하여 투자자의 환매 청구에 응할 수 없는 경우에 한하여, 해당 집합투자기구의 집합투자업자에게 직접 청구할 수 있다.
| 자본시장법 제235조(환매청구 및 방법 등) ① 투자자는 언제든지 집합투자증권의 환매를 청구할 수 있다. ② 투자자는 집합투자증권의 환매를 청구하고자 하는 경우에는 그 집합투자증권을 판매한 투자매매업자 또는 투자중개업자에게 청구하여야 한다. 다만, 투자매매업자 또는 투자중개업자가 해산 · 인가취소 또는 업무정지, 그 밖에 대통령령으로 정하는 사유(이하 이 항에서 "해산등"이라 한다)로 인하여 환매청구에 응할 수 없는 경우에는 총리령으로 정하는 방법에 따라 해당 집합투자기구의 집합투자업자에게 직접 청구할 수 있으며, 환매청구를 받은 집합투자업자가 해산등으로 인하여 환매에 응할 수 없는 경우에는 해당 집합투자재산을 보관·관리하는 신탁업자에게 청구할 수 있다. <개정 2008.2.29.> 자본시장법 시행령 제253조(환매청구에 응할 수 없는 사유) 법 제235조제2항 단서에서 "대통령령으로 정하는 사유"란 천재지변 등으로 인한 전산장애, 그 밖에 이에 준하는 사유로 인하여 집합투자증권을 판매한 투자매매업자·투자중개업자가 정상적으로 업무를 하는 것이 곤란하다고 금융위원회가 인정한 경우를 말한다. 자본시장법 시행규칙 제23조(환매청구방법) ① 투자자는 법 제235조제2항 단서에 따라 집합투자업자 또는 그 집합투자업자가 해당 집합투자증권을 판매한 투자매매업자 또는 투자중개업자와 협의하여 결정한 다른 투자매매업자 또는 투자중개업자를 통하여 환매를 청구할 수 있다. ② 집합투자업자는 제1항에 따른 투자자의 환매청구에 응하는 데에 필요한 범위에서 법 제235조제2항에 따른 해산등으로 인하여 환매청구에 응할 수 없는 투자매매업자 또는 투자중개업자의 인력, 전산설비 등의 물적 설비 및 투자자에 관한 정보 등을 사용할 수 있다. |
☞ 자신이 운용하는 집합투자기구의 집합투자증권을 직접 판매한 집합투자업자는, 투자자의 환매 청구에 대하여도 자신이 판매한 집합투자증권의 투자매매/중개업자로서의 지위를 부담(다만, 설정 또는 설립되는 집합투자기구의 형태에 따라 세부적인 실무 절차는 달라질 수 있음)
❏ 환매 청구의 통지
➤ 투자자로부터 환매의 청구를 받은 판매회사 등은 집합투자업자 등에 대하여 지체 없이 환매에 응할 것을 요구하여야 한다.
- 투자설명서와 집합투자규약에서 정하고 있는 집합투자증권의 환매 일정은 투자대상 자산의 특성을 고려하여 필요 최소한의 기한만을 지정하고 있기 때문에 환매청구 사실에 대한 통지를 지체하는 경우, 적시에 지급해야 할 환매대금을 마련하지 못해 금융사고로 이어질 수도 있으며, 이를 면하기 위한 다른 불건전영업행위 등을 양산하는 요인으로 작용할 위험 또한 상당하기 때문이다.
| 자본시장법 제235조(환매청구 및 방법 등) ③ 제2항 본문에 따라 환매청구를 받은 투자매매업자 또는 투자중개업자는 수익증권 또는 투자익명조합의 지분증권인 경우 해당 투자신탁 또는 투자익명조합의 집합투자업자에 대하여, 투자회사등이 발행한 집합투자증권인 경우 그 투자회사등에 대하여 각각 지체 없이 환매에 응할 것을 요구하여야 하며, 제2항 단서에 따라 투자회사등이 발행한 집합투자증권의 환매청구를 받은 집합투자업자 또는 신탁업자는 투자회사등에 대하여 지체 없이 환매에 응할 것을 요구하여야 한다. |
- 집합투자증권의 환매 청구를 받은 상대방과 관계 회사 간의 실무 절차에서는 아래와 같이 각 행위별 주체에서 큰 차이를 보이기 때문에, 국내에 가장 보편적인 ‘투자신탁'만을 기준으로 업무를 처리하는 경우, ‘환매 요청(통지)의 상대방'이나 ‘명의(날인)의 주체' 등에서 착오나 누락이 발생할 가능성이 있어 주의가 요구 된다.
[집합투자기구 법인격의 유/무에 따른 환매절차 흐름]
| 투자신탁 투자익명조합 | 위탁판매 | 투자자 ⇨ 투자중개업자 ⇨ 집합투자업자⇨ 신탁업자 |
| 환매의 청구 환매 청구사실의 통지 일부 해지 | ||
| 직접판매 | 투자자 ⇨ 투자매매업자 겸 집합투자업자⇨ 신탁업자 | |
| 환매의 청구 일부 해지 | ||
| 투자회사 등 | 위탁판매 | 투자자 ⇨ 투자중개업자 ⇨ 투자회사(법인이사)⇨ 신탁업자 |
| 환매의 청구 환매 청구사실의 통지 일부 해지 | ||
| 직접판매 | 투자자 ⇨ 투자중개업자 ⇨ 투자회사(법인이사)⇨ 신탁업자 | |
| 환매의 청구 환매 청구사실의 통지 일부 해지 |
☞ 증권예탁원의 SAFE 시스템 등을 통한 전산화 된 업무처리에만 의존하는 경우, 관계회사 간의 ‘환매 청구사실의 통지'와 같은 서면을 제대로 확보할 수 없을 뿐만 아니라 투자자의 환매 청구 사실을 입증하지 못해, ‘부동산' 또는 ‘법정관리절차 중인 회사의 사채권' 등 실물로 보유중인 집합투자재산의 상환에 어려움이 있을 수 있으니 유의해야 한다.
❏ 환매대금 지급 방법
➤ [원칙] 금전(☞ 자본시장법 §235 ⑤)
- 집합투자업자 등*은 집합투자재산으로 소유 중인 금전또는 집합투자재산을 처분하여 조성한 금전으로 환매대금 지급
| * | 투자신탁이나 투자익명조합의 집합투자업자(해당 집합투자재산을 보관·관리하는 신탁업자를 포함한다) 또는 투자회사 등 |
➤ [예외1] 해당 집합투자기구 재산 (☞ 자본시장법 §235 ⑤ 단서)
- 집합투자업자 등은 집합투자기구의 투자자 전원의 동의를 얻은 경우에는 그 집합투자기구에서 소유하고 있는 집합투자재산으로 환매대금을 지급할 수 있다.
➤ [예외2] 원활한 환매 필요성과 투자자의 이익을 해할 우려가 없는 경우에는 집합투자증권 판매회사가 자기의 계산으로 펀드를 취득하는 방법으로 환매대금을 지급할 수 있다. (☞ 자본시장법 §235 ⑥, 동법 시행령 §254 ②)
- MMF 판매회사가 MMF별 판매규모 5%에 상당하는 금액 또는 100억원 중 큰 금액의 범위에서 개인투자자로부터 환매청구일에 공고되는 기준가격으로 환매 청구일에 그 MMF를 매수하는 경우
- 투자자가 금액을 기준으로 집합투자증권(MMF 제외)의 환매를 청구함에 따라 판매회사가 집합투자규약에서 정한 환매가격으로 그 집합투자규약에서 정한 환매일에 그 집합투자증권의 일부를 불가피하게 매수하는 경우
| 자본시장법 제235조(환매청구 및 방법 등) ⑤ 투자신탁이나 투자익명조합의 집합투자업자(해당 집합투자재산을 보관·관리하는 신탁업자를 포함한다) 또는 투자회사등은 제4항에 따라 환매대금을 지급하는 경우에는 집합투자재산의 범위에서 집합투자재산으로 소유 중인 금전 또는 집합투자재산을 처분하여 조성한 금전으로만 하여야 한다. 다만, 집합투자기구의 투자자 전원의 동의를 얻은 경우에는 그 집합투자기구에서 소유하고 있는 집합투자재산으로 지급할 수 있다. ⑥ 집합투자증권을 판매한 투자매매업자·투자중개업자, 집합투자재산을 운용하는 집합투자업자 또는 집합투자재산을 보관·관리하는 신탁업자는 환매청구를 받거나 환매에 응할 것을 요구받은 집합투자증권을 자기의 계산으로 취득하거나 타인에게 취득하게 하여서는 아니 된다. 다만, 집합투자증권의 원활한 환매를 위하여 필요하거나 투자자의 이익을 해할 우려가 없는 경우로서 대통령령으로 정하는 경우에는 그 투자매매업자·투자중개업자·집합투자업자 또는 신탁업자는 환매청구를 받거나 환매에 응할 것을 요구받은 집합투자증권을 자기의 계산으로 취득할 수 있다. 자본시장법 시행령 제254조(환매방법의 예외) ② 법 제235조제6항 단서에서 "대통령령으로 정하는 경우"란 다음 각 호의 어느 하나에 해당하는 경우를 말한다. 1. 단기금융집합투자기구의 집합투자증권을 판매한 투자매매업자 또는 투자중개업자가 그 단기금융집합투자기구별 집합투자증권 판매규모의 100분의 5에 상당하는 금액 또는 금융위원회가 정하여 고시하는 금액 중 큰 금액의 범위에서 개인투자자로부터 환매청구일에 공고되는 기준가격으로 환매청구일에 그 집합투자증권을 매수하는 경우 2. 투자자가 금액을 기준으로 집합투자증권(단기금융집합투자기구의 집합투자증권은 제외한다)의 환매를 청구함에 따라 그 집합투자증권을 판매한 투자매매업자 또는 투자중개업자가 해당 집합투자기구의 집합투자규약에서 정한 환매가격으로 그 집합투자규약에서 정한 환매일에 그 집합투자증권의 일부를 불가피하게 매수하는 경우 |
| [참고] 환매대금을 집합투자재산으로 지급하는 경우 고려사항 |
| (1) 가분성에 관한 판단 - 준법감시 및 내부통제 실무자의 견지에서는 오히려 대상 자산의 ‘가분성'에 주목하여야 한다. 이(異)종의 집합투자증권을 발행한 것이 아니라면, 모든 투자자의 순위는 동등하며 보유하고 있는 집합투자증권의 수량 이외의 그 어떤 사유로도 차별받아서는 아니 된다는 수익자 형평의 원칙을 감안할 때, 1) 단주(거래단위 또는 소수점 미만의 주식)나 단수(거래단위 미만의 채권)가 발생하는 증권 실물의 분할 상환도 문제이지만, 2) 상환되는 실물이 나눌 수 없는 일반적인 ‘유체동산'이거나 ‘불가분적 청구권'의 성격을 갖는 권리인 경우가 더욱 문제 될 수 있다. - 이러한 투자대상 자산의 가분성 기타 고유한 성질에 관한 문제는, 현행 자본시장법이 사모단독 집합투자기구를 인정하지 아니하는 한, 모든 실물 및 대체자산 부문의 투자대상 자산의 발굴과 상품의 기획 단계에서부터 반드시 고려되어야만 하는 중요한 요소이다. ☞ 일반적으로 생각하는 건물이나 대지와 같은 ‘부동산' 또는 선박이나 항공기와 같이 등록할 수 있는 ‘동산' 자산 등은 물권적 / 채권적 권리(분할)를 통해 얼마든지 나눌 수 있어 불가분물이 아니다. 오히려 환율 위험을 회피할 목적으로 체결하는 ‘선도환(포워드)'과 같은 매우 일상적인 장외파생상품 등이 불가분성을 지닌 청구권적 재산권의 좋은 예 이다. 해외부동산과 같은 투자대상의 환율 위험을 회피할 목적으로 체결된 선도환 거래 등은, 기초자산을 처분할 수 없는 사유가 발생한 가운데, 집합투자기구가 보유하고 있는 유동성마저 바닥이 나면 추가적인 납입 등을 통해 (지급)정산을 하고 계약을 해지하지 아니하는 한, 계약의 만료 시까지 환매를 연기할 수밖에는 다른 방법이 없다. (2) 소유권의 이전 - 집합투자재산으로 보유하고 있는 자산 등을 투자자에게 실물로 반환하는 경우에는, 각 개별 투자자 보유하고 있는 집합투자증권의 좌수를 고려하여 균등하게 반환하여야 한다. 예탁할 수 있는 ‘증권' 등과 같은 집합투자재산의 경우는 일반적인 환매 절차에 따라 수탁은행과 예탁원의 업무진행 만으로도 가능하다. 이때 증권은 비예탁 실물인 경우에도 예탁원의 명의변경(등록) 절차가 요구되니 유의하여야 한다. - 법정관리 절차 등의 사유로, 소유권의 이전을 위해 별도의 절차가 요구되는 경우가 있을 수 있다. 이런 경우 ‘집합투자증권 전부환매신청' 및 ‘투자신탁계약의 해지' 등을 입증할 수 있는 서면으로 관할 법원에 대하여 명의 변경을 신청하여야 한다. - 증권 이 외의 부동산 기타 실물 등을 상환하고자 하는 경우, 투자자가 보유하고 있는 집합투자증권의 좌수에 해당하는 비율에 맞게 구분 소유할 수 있도록, 공유 지분을 명시하여 하여야 한다. (3) 상환 근거의 유지 - 수탁회사와 예탁원을 통하지 아니하는 경우 특히, 집합투자재산을 정상적으로 상환 및 지급 되었는지에 관하여, 입증을 유지하는 것 또한 매우 중요하다. 준법감시 및 내부통제의 관점에서는 ‘환매청구의 접수기록'과 ‘청구 기준일 및 기준시점'과 더불어 중요한 검사 포인트이기도 하다. ☞ 비상장 주권 등의 상환 시 (신탁의 해지에 따른) 양수도 효과가 발생하여, 추후 소득세 정산의 문제가 발생한 바 있음 |
❏ 환매대금의 지급기한 (☞ 자본시장법 §235 ④, 동법 시행령 §254 ①)
➤ [원칙] 투자자가 환매청구를 한 날부터 15일 이내에 집합투자규약에서 정한 환매일에 환매대금을 지급하여야 한다.
➤ [예외] 각 집합투자기구 자산총액의 10%를 초과하여 시장성 없는 자산에 투자하거나, 회화자산에 50%를 초과하여 투자하는 경우 집합투자규약에서 환매청구를 받은 날로부터 15일을 초과하여 환매일을 정할 수 있다.
| 시장성 없는 자산(금융투자업규정 §7-32 ②) |
| 1. 법 제229조제2호에 따른 부동산(부동산을 기초로 한 파생상품이나 부동산과 관련된 증권 등 시가 또는 공정가액으로 조기에 현금화가 가능한 경우를 제외한다) 2. 법 제229조제3호에 따른 특별자산(관련 자산의 특성 등을 고려하여 시가 또는 공정가액으로 조기에 현금화가 가능한 경우를 제외한다) 3. 다음 각 목의 어느 하나에 해당하지 아니하는 증권 가. 증권시장 또는 외국시장에 상장된 증권 나. 채무증권 다. 파생결합증권 라. 모집 또는 매출된 증권 마. 환매를 청구할 수 있는 집합투자증권 4. 외화자산을 기초로 하는 파생상품이나 파생결합증권 |
| 자본시장법 제235조(환매청구 및 방법 등) ④ 제2항 및 제3항에 따라 환매청구를 받거나 환매에 응할 것을 요구받은 투자신탁이나 투자익명조합의 집합투자업자(해당 집합투자재산을 보관·관리하는 신탁업자를 포함한다) 또는 투자회사등은 그 집합투자기구의 투자대상자산의 환금성 등을 고려하여 대통령령으로 정하는 경우를 제외하고는 투자자가 환매청구를 한 날부터 15일 이내에 집합투자규약에서 정한 환매일에 환매대금을 지급하여야 한다. 자본시장법 시행령 제254조(환매방법의 예외) ① 법 제235조제4항에서 "대통령령으로 정하는 경우"란 다음 각 호의 어느 하나에 해당하는 경우로서 집합투자규약에서 환매청구를 받은 날부터 15일을 초과하여 환매일을 정한 경우를 말한다. 1. 각 집합투자기구 자산총액의 100분의 10의 범위에서 금융위원회가 정하여 고시하는 비율(10%)을 초과하여 금융위원회가 정하여 고시하는 시장성 없는 자산에 투자하는 경우 2. 각 집합투자기구 자산총액의 100분의 50을 초과하여 외화자산에 투자하는 경우 |
| 3. 집합투자증권의 소각 |
|
❏ 집합투자증권의 소각 (☞ 자본시장법 §235 ⑦)
➤ 투자신탁·투자익명조합의 집합투자업자 또는 투자회사 등은 집합투자증권의 환매로 인하여 자신이 발행한 집합투자증권을 보유하게 되는 경우 이를 소각하여야 한다.
| [참고] 자기보유에 관한 원칙 |
| - 상법상 주식회사가 발행주식의 자기보유를 제한하는 목적과 같이(☞ 商法 §341 내지 343) 집합투자업자나 투자회사가 발행한 집합투자증권의 자기보유 역시 제한적이다. - 원칙적으로 현행 상법에서는 자기주식 매입을 금지하고 있다. 주주들이 출자해서 발행한 주식을 회사가 되 사들이는 행위는 자본 충실의 원칙을 훼손할 가능성이 있으며, 상장법인의 경우 자기주식에 관한 매매 과정에서 주가를 왜곡시킬 위험도 있기 때문이다. 다만, 이익의 소각이나 회사의 합병 또는, 주주들이 주식매수청구권을 행사하거나 경영권 방어를 위해 필요한 경우 등 일부 예외적인 경우에 한하여 자기주식 매입을 허용하고 있다. |
➤ 다만, 불가피하게 자기계산으로 취득한 집합투자증권은 투자자에게 다시 판매가 가능하다.
- 환매를 통한 방법 이 외에도 담보권의 실행 등 권리행사를 위해 필요한 경우나 반대수익자에 의한 수익증권매수청구권의 행사를 통해서도 자기가 발행한 집합투자증권을 취득할 수 있다.
- 동법 시행령 제82조에서는, ‘소각'하거나 ‘투자매매업자 또는 투자중개업자를 통한 매도'할 것을 규정하고 있지만, 현실적으로 ‘소각 후의 새로운 집합투자증권의 추가설정'이 더 보편화 되어, 재매각은 사실상 실무적으로는 거의 활용되지 않는다.
[자기보유 집합투자증권의 유형별 처분방법]
| 자기발행 집합투자증권의 취득 방법 | 자기보유 분의 처분의 방법 | ||
| 근거 | 사유 | 소각 | 재매각 |
| §82, 186 | 담보권의 실행 등 권리행사 기타 | ○ | ○ |
| §191 | 반대수익자의 집합투자증권 매수청구권 행사 | ○ (환매) | |
| §193, 204 | 투자신탁 및 투자회사 등의 합병 | ○ (환매) | |
| §235 | 환매의 청구 | ○ (환매) | |
| 자본시장법 제82조(자기집합투자증권의 취득 제한) 투자신탁이나 투자익명조합의 집합투자업자는 집합투자기구의 계산으로 그 집합투자기구의 집합투자증권을 취득하거나 질권의 목적으로 받지 못한다. 다만, 다음 각 호의 어느 하나에 해당하는 경우에는 집합투자기구의 계산으로 그 집합투자기구의 집합투자증권을 취득할 수 있다. 1. 담보권의 실행 등 권리 행사에 필요한 경우. 이 경우 취득한 집합투자증권은 대통령령으로 정하는 방법에 따라 처분하여야 한다. 2. 제191조(반대수익자의 수익증권매수청구권)에 따라 수익증권을 매수하는 경우 자본시장법 제235조(환매청구 및 방법 등) ⑦ 투자신탁이나 투자익명조합의 집합투자업자(해당 집합투자재산을 보관·관리하는 신탁업자를 포함한다. 이하 이 장에서 같다) 또는 투자회사등은 이 장에 따라 집합투자증권을 환매한 경우에는 그 집합투자증권을 소각하여야 한다. 자본시장법 시행령 제82조(자기집합투자증권의 처분) 투자신탁이나 투자익명조합의 집합투자업자는 법 제82조제1호 전단에 따라 취득한 집합투자증권을 취득일부터 1개월 이내에 다음 각 호의 어느 하나에 해당하는 방법으로 처분하여야 한다. 1. 소각 2. 투자매매업자 또는 투자중개업자를 통한 매도 |
※ 집합투자증권은 주로 예탁물인 관계로 수익자 명부의 관리와 실물 증권의 소각 등의 업무절차가 겉으로 드러나지 않으므로 이론에 관한 이해만으로 충분하다. 다만, 투자자의 환매의 청구가 있는 경우라 할지라도 투자자 일부에 한하여 법원의 판결에 의하거나 잔여 투자자들의 권리를 보호할 필요가 있는 경우에는 즉시 ‘환매 처리'를 하거나 ‘소각'하여서는 아니 된다는 점에 각별히 유의 하여야 한다.
| [참고] 재매수와의 구별 |
| - 외형적으로는 ‘환매'와 유사하지만, 법률효과나 후행하는 업무처리에서 구분할 수 있는 것이 집합투자증권의 ‘재매수'이다. - 집합투자기구의 계산으로 매수한 집합투자증권을 ‘소각'하여 집합투자기구의 규모가 축소되는 것을 ‘환매'라고 한다면, 집합투자기구 이 외 자가 자기의 계산(집합투자업자 또는 판매회사 등)으로 집합투자증권을 매수하였을 때에는 ‘환매'와는 엄연히 구분하여야 하는 것이다. 다시 말해 ‘소각'하지 아니할 수 있는 경우란, ‘환매'로 처리하지 아니할 수도 있는 경우가 되는 것이다. - 즉, 투자자가 보유하고 있던 집합투자증권을 환매 이 외의 사유로 1)집합투자업자 또는, 판매회사가 자기의 계산으로 해당 집합투자증권을 직접 취득하게 되는 경우나 2)‘유동성공급자' 등이 자기 또는 타인의 계산으로 행하는 상장지수집합투자증권의 ‘위탁매매' 업무 정도로 꼽을 수 있다. 상장지수집합투자증권(ETF)에 관하여는, 다른 지면으로 설명하기로 한다. ☞ 과거, 판매회사가 수익증권의 전부(또는 일부)에 대하여 총액/잔액 매수하여 보유하고, 판매하던 시절에는 상기 1)에 의한 구별의 실익이 상당했으나, 현재에 이르러서는 투자목적 외에 아주 특별한 경우를 제외하고는 집합투자업자나 판매회사가 자기의 계산으로 집합투자증권을 직접 취득하는 경우는 흔치 않다. |
| 4. 환매가격 및 수수료 |
|
❏ 환매가격 (☞ 자본시장법 §236 ①, 동 시행령 §255 ① ③ ④)
➤ 원칙 : 미래가격(Forward Pricing)
- 펀드 환매가격은 펀드순자산가치와 거래가격간의 차이로 인한 기존 펀드 투자자의 이익을 해할 우려가 있어 판매(매입)가격과 동일하게 환매청구시일 후에 산정되는 기준가격*을 적용하여 산정하여야 한다.
| * | 환매청구일부터 기산하여 제2영업일(투자자가 집합투자규약에서 정한 집합투자증권의 환매청구일을 구분하기 위한 기준시점을 지나서 환매청구를 하는 경우에는 제3영업일을 말한다) 이후에 공고되는 기준가격으로서 해당 집합투자기구의 집합투자규약에서 정한 기준가격(자본시장법 시행령 §255 ③) |
- 다만, 주식형 펀드의 경우, ‘주식시장 활성화 대책' 등의 정책 일환으로, 환매청구일 익일 공고된 기준가격으로 환매가 가능하다는 점 또한 기억해야 한다.
[환매 청구의 기준시점에 따른 기준가격 적용일의 변동]
| 환매 청구일 (당일) | 제 2영업일 | 제 3영업일 | 제 4영업일 | ... | 지급일 | |
| 기준시점 이전 | 기준시점 이후 | |||||
| ○ (청구 기준일) | 장마감 종가 기준가격 적용 | 제2영업일 기준가격 공고 | 기준일로부터 15일 이내 | |||
| ○ | ⇨ 하루 지연 (청구 기준일) | 장마감 종가 기준가격 적용 | 제3영업일 기준가격 공고 | |||
➤ 예외 : 과거가격(Backward Pricing)
- MMF와 같이 장부가 평가에 따라 기존 투자자의 이익이 침해될 우려가 없는 경우에는 환매청구일에 공고되는 기준가격으로 환매청구일에 환매할 수 있다.(집합투자규약에 동 내용을 정하는 경우에 한한다.)
| 과거가격으로 환매에 응할 수 있는 경우(자본시장법 시행령 §§255 ①) |
| 1. 투자매매업자 또는 투자중개업자가 단기금융집합투자기구의 집합투자증권을 판매한 경우로서 다음 각 목의 어느 하나에 해당하는 경우 가. 투자자가 금융투자상품 등의 매수에 따른 결제대금을 지급하기 위하여 단기금융집합투자기구의 집합투자증권을 환매하기로 그 투자매매업자 또는 투자중개업자와 미리 약정한 경우 나. 투자자가 공과금 납부 등 정기적으로 발생하는 채무를 이행하기 위하여 단기금융집합투자기구의 집합투자증권을 환매하기로 그 투자매매업자 또는 투자중개업자와 미리 약정한 경우 2. 투자매매업자 또는 투자중개업자가 다음 각 목의 어느 하나에 해당하는 자에게 단기금융집합투자기구의 집합투자증권을 판매한 경우로서 그 집합투자증권을 환매하는 경우 가.「외국환거래법」 제13조에 따른 외국환평형기금 나.「국가재정법」 제81조에 따른 여유자금을 통합하여 운용하는 단기금융집합투자기구 및 증권집합투자기구 |
- 투자자가 판매사를 변경할 목적으로 집합투자증권을 환매하는 경우에는 집합투자규약에서 정하는 판매업자 변경의 효력이 발생하는 날에 공고되는 기준가격을 적용한다.(자본시장법 시행령 §255 ④)
❏ 환매수수료 (☞ 자본시장법 §236 ②, 동 시행령 §255 ②, 금투업규정 §7-33)
➤ 투자자가 약정기간 이내 집합투자증권 환매할 경우 지불해야 하는 징벌적 수수료로서 환매금액 또는 이익금 등을 기준으로 부과할 수 있으며, 부과된 환매수수료는 집합투자재산에 귀속된다.
- 단기매매자의 빈번한 매매과정에서 발생할 수 있는 불필요한 거래비용(유가증권매매 거래비용, Rebalancing 비용 등)이 펀드 잔존수익자에게 전가되는 것을 방지하기 위한 목적
- 법령상 환매수수료 부과는 의무화되어 있지 않고 집합투자규약이 정한 바에 따라 부과
- 금융당국은 펀드운용 안정화, 장기투자문화 정착 등을 위해 주식형(혼합형)펀드에 대한 환매수수료 부과를 의무화하여 집합투자규약에 정하도록 유도
· 주식형(혼합형) : 통상 30일 이내 환매시 환매금액 또는 이익금의 70%, 30일∼90일미만 환매시 환매금액 또는 이익금의 30% 이상을 환매수수료로 부과
· 채권형 : 일괄적인 환매수수료는 적용되지 않고, 상품 특성에 따라 다양한 환매수수료 적용
| 환매수수료 부과의 기준이 되는 환매금액 및 이익금 기준(금투업규정 §7-33) |
| 1. 환매금액 : 집합투자증권의 환매시 적용하는 기준가격에 환매하는 집합투자증권의 수를 곱한 금액. 이 경우 관련 세금은 감안하지 아니한다. 2. 이익금 : 집합투자증권의 환매시 적용하는 기준가격과 집합투자증권의 매입시 적용된 기준가격의 차에 환매하는 집합투자증권의 수를 곱한 금액으로 한다. 이 경우 환매하는 집합투자증권의 수에 대하여 현금 등으로 지급된 이익분배금은 합산하며, 관련 세금은 감안하지 아니한다. |
| [참고] 상장지수집합투자증권의 환매 | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 소위 ETF(Exchange Traded Fund)라 하는 상장지수집합투자기구(☞ 자본시장법 §234 ①)는 흔히들 상장되어 주식처럼 거래할 수 있는 집합투자증권이라 알고 있다. 실제 로도 집합투자업자의 본질업무와 투자매매/중개업자의 본질업무가 결합되어 있는 형태로 실무를 구현하고 있다. <상장지수집합투자증권의 거래 모형>  업무가 이렇게 구현될 수밖에 없는 이유는, 본래 한국거래소가 운영하는 매매 시스템의 운영방식이 회원사 위주의 매매-위탁매매 방식이기 때문이기도 하다. 모든 시장참여자는 반드시 회원사를 통해 위탁매매의 방식으로 주문을 접수해야만 한다. 이로 인하여, 상장지수집합투자증권(이하 ‘ETFs')의 신주나 추가발행 및 환매청구에 관한 업무는 철저하게 투자자로부터 격리되어 있다. 사전에 지정참가계약(유동성공급계약을 포함)을 통해 약정된 지정참가회사만이 설정 및 환매에 관한 요청을 할 수 있다. 심지어 투자자가 직접 바스켓을 구성하여 현물로 납입하고자 하는 경우에도, 투자자가 거래하고 있는 투자매매/중개업자로부터 현물을 건네받은 지정참가회사가 설정 요청을 하도록 규정하고 있다. ☞ 지정참가회사 및 유동성공급자가 거래소에 대하여 하는 매매는 투자매매업, ETFs투자자를 대신하여 투자중개업자가 하는 위탁매매는 투자중개업이 각각 적용된다. (1) 설정 및 환매의 단위 ETFs의 신주나 추가발행이나 환매의 청구는, 거래소 시장에 참여하는 일반적인 투자자의 투자의사와는 원칙적으로 관계가 없다. 오히려 시장에서 유통되는 물량의 ‘증가' 혹은 ‘감소'와 직접적으로 연관이 있을 뿐이다. 이때, 설정과 환매를 위한 ‘단위(CU)'가 존재한다는 점에서 일반적인 집합투자증권과 차이가 있다. <상장지수집합투자증권 설정/환매 청구단위(CU) 예시>
집합투자업자는 지정참가회사로부터 접수된 환매신청에 관하여 ‘승인'만을 담당할 뿐, Compliance 업무 측면에서 주의 깊게 살펴볼 사항은 없다. 만에 하나 지정참가회사에게 환매를 청구할 수 없는 사유가 발생한 경우에 한하여, ‘보유 좌수에 상응하는 현물(바스켓을 구성하는 종목구성)' 또는 ‘이를 처분하여 조성한 금전'으로 지급할지 여부만 결정하면 된다. (2) ETF의 관계기관 지정참가회사는 상장지수집합투자기구의 설정 단위를 구성하기 위해 추종하고자 하는 집단이나 지수의 구성종목에 관한 매매를 하게 되며, 유동성공급자는 상장된 ETFs의 상장 유지요건을 충족하기 위한 매매를 전담하게 된다. 일반적으로는 (상대) 호가를 제시 / 갱신하여 매매를 체결시키는 업무를 말한다. (3) 공시의무 환매와는 상관없는 내용이지만, ETFs는 공고일 전일을 기준으로 하는 납입자산의 구성내역과 ETF의 순자산 가치와의 추적오차율을 매일 공시하여야 한다. 이와 별도로 거래소 시장에 상장되어 거래 되는 증권인만큼, 거래소 규정 또한 준수하여야 한다. | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 5. 환매 연기 |
|
❏ 환매연기제도 취지
➤ 집합투자재산의 매각이 곤란하거나 공정한 평가가 어려운 경우 특정 투자자가 집합투자증권을 먼저 환매함으로 인하여 투자기구 전체의 손실이 일부 잔존 투자자에게 부당하게 전가되는 것을 방지하기 위해 도입되었다.
➤ 다만, 환매연기제도는 투자자의 재산권 행사를 제한하는 제도이기 때문에 자본시장법령에서는 환매연기사유를 구체적으로 나열하여 한정하고 있으며, 집합투자총회를 거치도록 하는 등 투자자 보호를 위한 장치를 두고 있다.
| 자본시장법 시행령 제256조(환매연기 사유) 법 제237조제1항 전단에서 "대통령령으로 정하는 사유"란 다음 각 호의 어느 하나에 해당하는 경우를 말한다. 1. 집합투자재산의 처분이 불가능하여 사실상 환매에 응할 수 없는 경우로서 다음 각 목의 어느 하나에 해당하는 경우 가. 뚜렷한 거래부진 등의 사유로 집합투자재산을 처분할 수 없는 경우 나. 증권시장이나 해외 증권시장의 폐쇄·휴장 또는 거래정지, 그 밖에 이에 준하는 사유로 집합투자재산을 처분할 수 없는 경우 다. 천재지변, 그 밖에 이에 준하는 사유가 발생한 경우 2. 투자자 간의 형평성을 해칠 염려가 있는 경우로서 다음 각 목의 어느 하나에 해당하는 경우 가. 부도발생 등으로 인하여 집합투자재산을 처분하여 환매에 응하는 경우에 다른 투자자의 이익을 해칠 염려가 있는 경우 나. 집합투자재산에 속하는 자산의 시가가 없어서 환매청구에 응하는 경우에 다른 투자자의 이익을 해칠 염려가 있는 경우 다. 대량의 환매청구에 응하는 것이 투자자 간의 형평성을 해칠 염려가 있는 경우 3. 환매를 청구받거나 요구받은 투자매매업자 또는 투자중개업자·집합투자업자·신탁업자·투자회사등이 해산등으로 인하여 집합투자증권을 환매할 수 없는 경우 4. 그 밖에 제1호부터 제3호까지의 경우에 준하는 경우로서 금융위원회가 환매연기가 필요하다고 인정한 경우 |
| [참고] 실제 발생했던 환매연기 사례 |
| ① 대우그룹 사건 등과 같이 특정 대규모기업집단의 부도 또는 부실우려 : 대우그룹 사태(1999년)시 일시적으로 모든 펀드의 환매가 연기. 수익증권 환매대책(8.12)에 따라 개인 및 일반법인과 금융기관 등 기관투자자로 구분하여 개인 및 일반법인은 환매시점별로 차등 환매하고, 기관투자자의 경우에는 비대우채는 부분환매하고 대우채는 환매연기 후 시가로 정산하여 환매함. ② 2003년 카드채와 같은 특정 업종의 위기 : 카드채의 경우엔 펀드의 편입비율이 높아 일반적으로 전부환매연기를 한 후 시장안정대책에 따라 시장수요가 되살아나고 안정이 되는 시점에 환매를 재개함 ③ SK글로벌, 천지산업, 새한그룹 등 개별기업의 부도 또는 부도우려 : 천지산업, 새한그룹의 경우엔 환매연기를 하지 않고, 상각처리 후 판매회사가 재매입(Repurchase)하여 환매한 반면, SK글로벌은 상각과 함께 부분 환매함(2003년) ④ 프리코스닥펀드와 같은 정보의 비대칭성 문제 : 상장, 등록 전 주식의 평가는 장부가로 평가하는 바, 편입주식의 부실우려로 시가와 괴리가 발생하였을 때 기관투자자가 대량으로 환매를 청구하여 잔존 집합투자자에게 손실을 전가할 것이 우려되어 전부환매연기를 한 후 펀드를 해지하여 정산한 가격으로 안분 지급함(2002년) ⑤ MMF의 평가손으로 인한 환매 유발 : 금리가 일시적으로 급등하여 MMF에 평가손이 발생하였을 때, 기관투자자가 대량으로 환매를 청구하여 잔존 집합투자자에게 손실을 전가할 것이 우려되어 전부환매연기를 한 후 펀드를 해지하여 정산한 가격으로 안분 지급함(2003년) |
❏ 환매연기 절차
➤ 환매연기 결정 (☞ 자본시장법 §237 ①)
- 집합투자업자 등*은 자본시장법 시행령에서 정한 사유로 인해 집합투자규약에서 정한 환매일에 집합투자증권을 환매할 수 없게 되는 경우 환매연기를 결정할 수 있음
| * | 환매연기 결정의 주체 : 투자신탁이나 투자익명조합의 경우 집합투자업자, 투자회사등의 경우 투자회사등(투자회사등이 페이퍼컴퍼니인점을 고려시 집합투자업자가 환매연기를 결정할 것임) |
➤ 환매연기 공시 및 통지 (☞ 자본시장법 §89 ① 2., §89 ① 1.)
- 집합투자업자는 환매연기(또는 환매재개)의 결정 및 그 사유를 인터넷 홈페이지 등 법령에서 정하는 수시공시 방법(자본시장법 §89 ②)에 따라 공시하여야 하며,
- 해당 집합투자증권을 판매한 투자매매업자 또는 투자중개업자에게 환매연기 사유를 즉시 통지하여야 함
➤ 집합투자자총회(환매연기총회) 개최 및 의결 (☞ 자본시장법 §237 ②, 동 시행령 §257 ①)
- 환매연기를 결정한 집합투자업자 등은 환매를 연기한 날부터 6주 이내에 집합투자자총회(환매연기총회)를 개최하여야 함
- 환매연기총회 의결사항
· 환매를 재개하려는 경우 : 환매대금의 지급시기와 지급방법
· 환매연기를 계속하려는 경우 : 환매연기기간과 환매를 재개할 때의 환매대금의 지급시기 및 지급방법
· 일부환매를 하는 경우 : 환매연기의 원인이 되는 자산의 처리방법
※ 환매연기총회에서 집합투자증권의 환매에 관한 사항을 정하지 아니하거나 환매에 관하여 정한 사항의 실행이 불가능한 경우에는 계속하여 환매를 연기할 수 있음(자본시장법 §237 ②)
➤ 환매연기총회 의결사항 투자자 통지 (☞ 자본시장법 §237 ③, 동 시행령 §257 ② ③)
- 집합투자업자 등은 환매연기총회에서 환매에 관한 사항이 결의되거나, 환매 연기를 계속하는 경우 지체 없이 다음 사항을 투자자에게 통지하여야 함
- 투자자 통지 내역
· 환매에 관한 사항을 결의한 경우 : 환매에 관하여 결의한 사항, 환매가격, 일부환매의 경우에는 그 뜻과 일부환매의 규모
· 환매연기를 계속하는 경우 : 환매를 연기하는 사유, 환매를 연기하는 기간, 환매를 재개하는 경우 환매대금의 지급방법, 환매를 재개하는 경우에 환매가격 및 환매대금의 지급시기, 일부환매의 경우에 그 뜻과 일부환매의 규모
➤ 환매 재개 (☞ 자본시장법 §237 ④, 동 시행령 §258)
- 집합투자업자 등은 환매연기사유의 전부 또는 일부가 해소된 경우 환매가 연기된 투자자에게 환매한다는 뜻을 통지하고 환매대금을 지급하여야 함
※ 환매연기총회 이후에 환매연기사유의 전부나 일부가 해소된 경우에는 해당 환매연기총회 결의한 내용에 따라 환매(환매연기총회 개최 전에 환매연기사유가 해소된 경우에는 집합투자자총회를 개최하지 아니하고 환매할 수 있음)

❏ 일부환매 (☞ 자본시장법 §237 ⑤∼⑦, 동 시행령 §259), 금투업규정 §7-34)
➤ 집합투자재산을 정상재산과 환매연기대상재산으로 분리가 가능함에도 집합투자재산 전체에 대해 환매연기를 하는 경우 발생할 수 있는 투자자 손실을 방지하기 위한 제도
- 집합투자재산의 일부가 환매연기사유에 해당하는 경우 그 일부에 대하여는 환매를 연기하고 나머지에 대하여는 투자자가 소유하고 있는 집합투자증권의 지분(持分)에 따라 환매에 응할 수 있도록 함
➤ 펀드구분에 의한 환매방식 : 펀드를 분리하지 않고 단순히 자산을 구분하여 부분환매
- 환매절차가 단순명료하다는 장점이 있으나, 일물일가의 법칙에 따라 기준가를 구분 산정하기 곤란하며, 무수익자산(환매연기자산의 경우 통상 이자지급이 중단)으로 인한 기회비용 손실이 잔존 집합투자자에 전가되는 단점이 있음
➤ 펀드분리에 의한 환매방식 : 환매가 연기된 집합투자재산을 원 펀드에서 분리하여 별도의 집합투자기구(환매연기자산펀드)를 설정 또는 설립하고, 원 펀드(정상자산펀드)를 정상화하여 환매에 응하는 방식
- 환매연기자산펀드 : 전부환매연기의 법리에 따라 환매절차 진행
※ 환매연기자산펀드는 자산운용 제한(§81), 자산운용보고서 교부(§88), 기준가격 공고·게시(§238 ⑦), 집합투자재산 회계감사(§240 ③∼⑧), 자산보관·관리보고서 교부(§248) 등 적용면제
- 정상자산펀드 : 일반 펀드와 같이 집합투자증권의 환매는 물론 발행 및 판매가 정상적으로 진행
※ 정상자산펀드와 환매연기자산펀드의 기준가를 따로 산정할 수 있어 투자자간 손실전가의 우려가 없으며, 정상자산펀드의 경우 발행, 판매 등이 정상적으로 이루어질 수 있다는 장점이 있으나, 향후 재합병 곤란하여 환매연기 사유 해소 이후에도 펀드를 정상 복원할 수 없어 불필요하게 다수의 펀드를 양산할 수 있는 단점이 있음
❏ 환매청구에 응하지 않을 수 있는 경우 (☞ 자본시장법 §237 ⑧)
➤ 집합투자기구가 해산하여 원천적으로 환매에 응하는 것이 불능인 경우나, 법 또는 행정처분(명령 등)에 의해 환매가 중지되는 경우도 있을 수 있다.
- 여기서 한 가지 주의할 점은 판매회사에 대하여는 이러한 적용례가 없다는 것이다. 집합투자업자가 판매회사의 시설과 인력을 이용하거나, 집합투자업자가 다른 판매회사와 협의하여 판매회사를 변경할 수 있도록 규정하고 있기 때문이기도 하다. (☞ 동법 시행규칙§23)
- 환매의 중지(환매 청구에 대한 불응)와 환매의 연기(환매 청구에 대한 승낙 유보)를 왜 구별해야 하는지를 알 수 있는 대목이기도 하다.
| 6. 집합투자기구의 해지와 해산 |
|
| - 집합투자업자의 본질업무에는 투자신탁의 신탁계약 체결 · 해지 업무와, 투자유한회사를 비롯하여 (투자회사와, 사모투자전문회사를 제외한)모든 회사 및 조합 형태인 집합투자기구의 설립 업무만을 명시하고 있다. (☞ 법 시행령 §47 ①) 집합투자기구의 법적 형태에 따라 설정이나 설립 행위의 주체 · 양태가 달라지는 것이며, 해산의 경우에는 집합투자기구의 법인격을 소멸시키는 원인 되는 사실관계로, 굳이 집합투자업자의 본질업무로서 명시할 필요가 없는 것이다. ☞ 투자회사의 발기인과 사모투자전문회사 사원의 자격(제한)에 관하여는 법정되어 있으나, 집합투자업자로 특정하고 있지는 않다. |
❏ 투자신탁의 해지 (☞ 자본시장법 §192)
➤ 투자신탁의 해지(解止)란, 집합투자업자가 신탁계약의 상대방인 신탁업자에 대하여, 투자신탁 관계를 종료시키는 법률행위로 장래에 대하여 효력이 있다. 자본시장법은 크게 ‘임의해지'와 ‘법정해지'로 구분하여 규정하고 있다.
➤ 임의 해지 (☞ 법 §192 ①, 시행령 §223)
- 투자신탁을 설정한 집합투자업자는 금융위의 승인을 얻어 투자신탁을 해지할 수 있다.
- 자본시장법은 투자신탁의 해지권을 집합투자업자에게만 인정하여 집합투자업자의 결정에 따르도록 하고 있기 때문에 금융위의 승인을 얻도록 요구함으로써 집합투자업자의 부당한 해지로부터 수익자를 보호하기 위한 것 이다.
- 다만, 수익자의 이익을 해할 우려가 없는 경우로서 시행령 §223 각호 어느 하나에 해당하는 경우에는 금융위원회의 승인을 받지 아니하고 투자신탁을 해지할 수 있으며, 이 경우 집합투자업자는 그 해지사실을 지체 없이 금융위에 보고하여야 한다.
| 자본시장법 시행령 제223조(승인이 면제되는 해지사유) 법 제192조제1항 단서에서 "대통령령으로 정하는 경우"란 다음 각 호의 어느 하나에 해당하는 경우를 말한다. 이 경우 금융위원회가 정하여 고시하는 기준을 충족하여야 한다. <개정 2010.6.11> 1. 수익자 전원이 동의한 경우 2. 해당 투자신탁의 수익증권 전부에 대한 환매의 청구를 받아 신탁계약을 해지하려는 경우 3. 사모집합투자기구가 아닌 투자신탁(존속하는 동안 투자금을 추가로 모집할 수 있는 투자신탁으로 한정한다. 이하 이 조에서 같다)으로서 설정한 후 1년이 되는 날에 원본액이 50억원 미만인 경우 4. 사모집합투자기구가 아닌 투자신탁을 설정하고 1년이 지난 후 1개월간 계속하여 투자신탁의 원본액이 50억원 미만인 경우 |
➤ 의무 해지 (법 §192 ②, 시행령 §224의2)
- 법 §192 ② 각호 어느 하나에 해당하는 경우 지체 없이 투자신탁을 해지하여야 하며, 그 해지사실을 지체 없이 금융위에 보고하여야 한다.
| 자본시장법 제192조(투자신탁의 해지) ② 투자신탁을 설정한 집합투자업자는 다음 각 호의 어느 하나에 해당하는 경우에는 지체 없이 투자신탁을 해지하여야 한다. 이 경우 집합투자업자는 그 해지사실을 지체 없이 금융위원회에 보고하여야 한다. <개정 2008.2.29, 2013.5.28> 1. 신탁계약에서 정한 신탁계약기간의 종료 2. 수익자총회의 투자신탁 해지 결의 3. 투자신탁의 피흡수합병 4. 투자신탁의 등록 취소 5. 수익자의 총수가 1인이 되는 경우*. 다만, 건전한 거래질서를 해할 우려가 없는 경우로서 대통령령으로 정하는 경우는 제외한다. 자본시장법 시행령 제224조의2(의무해지가 면제되는 사유) 법 제192조제2항제5호 단서에서 "대통령령으로 정하는 경우"란 다음 각 호의 어느 하나에 해당하는 경우를 말한다. 1. 수익자가「국가재정법」제8조제1항에 따른 기금관리주체(이에 준하는 자로서 제13조제2항 각 호의 어느 하나에 해당하는 자를 포함한다)인 경우 2. 수익자가 법 제251조제1항에 따라 보험회사가 설정한 투자신탁인 경우 3. 투자신탁이 최초 설정일부터 1개월이 지나지 아니한 경우 4. 투자신탁의 수익자 총수가 1인이 된 날부터 1개월이 지나지 아니한 경우 [본조신설 2013.8.27] |
| * | 종래의 자본시장법은 "2인 이상의 투자자에게 투자권유를 하여" 라고 규정하여, 결과적으로는 사모-단독 수익자 펀드에 대한 판단을 유보하고 있었으나, 개정법은 "집합투자"의 성격을 고려하여 "2인 이상의 투자자로부터 모은" 이라 개정하였다. 이의 시행은 2015년 1월 1일 부터이다. |
➤ 투자신탁의 일부해지
- 집합투자업자는 수익자의 환매청구에 응하는 등 대통령령으로 정하는 경우(자본시장법 시행령 §225)에는 투자신탁의 일부를 해지할 수 있다.
| * | 투자신탁을 일부해지하면 투자신탁재산의 일부에 대해서만 투자신탁관계가 종료되고 해당 부분만큼 수익증권을 상환하는 것이다. |
| 자본시장법 시행령 제225조(일부해지사유) 법 제192조제5항에서 "대통령령으로 정하는 경우"란 다음 각 호의 어느 하나에 해당하는 경우를 말한다. 1. 발행한 수익증권이 판매되지 아니한 경우 2. 수익자가 수익증권의 환매를 청구한 경우 3. 법 제191조(반대수익자의 수익증권매수청구권) 제1항에 따라 수익자가 수익증권의 매수를 청구한 경우 |
❏ 미수금 및 미지급금 등의 정산 (자본시장법 시행령 §224 ③ ④)
➤ 투자신탁을 해지한 경우 집합투자업자는 신탁계약에 따라 수익자에게 투자신탁원본의 상환금과 이익금을 지급하기 위해 투자신탁재산을 추심, 처분하여 현금화하고 투자신탁재산에 속하는 채무를 변제 하는 등 결산사무를 진행하여야 하는데, 미수금과 미지급금이 남아 있으면 투자신탁의 결산을 확정지을 수 없다.
- 미수금 : 투자신탁이 해지되는 경우 그 해지시점을 기준으로 하여 투자신탁재산 운용의 결과로서 받을 금액이 남아 있는 경우 그 금액(예시 : 환급받을 세액, 주식·채권 및 파생상품 등의 매도대금 등 금액이 확정되어 있는 경우도 있으며, 상장 전 유·무상증자 주식, 현금배당의 예상배당으로 인하여 발생한 배당액, 즉 미수배당금 등 금액이 미확정된 것이 있다.)
- 미지급금 : 투자신탁의 해지 지점에서 투자신탁재산의 재산으로 지급할 금액이 남아 있는 경우 그 금액(예시 : 납부할 세액, 주식·채권 및 파생상품 등의 매수대금, 납부할 수수료액(채권평가수수료, 콜중개수수료, 회계감사비용) 등
➤ 투자신탁을 해지하는 경우 미수금채권이나 미지급금 채무가 있는 때에는 금융위원회가 정하여 고시하는 공정가액으로 투자신탁을 해지하는 날에 집합투자업자가 그 미수금 채권 또는 미지급금 채무를 양수하여야 한다.
| 금융투자업규정 제7-11조(미수금 및 미지급금의 평가) ① 영 제224조제3항 및 제4항에서 "금융위원회가 정하여 고시하는 공정가액"이란 각각 다음 각 호의 기준에 따라 집합투자재산평가기준에서 정한 가액을 말한다. 1. 미수금 채권 : 미수금을 투자신탁의 해지일부터 미수금 수령일까지의 기간을 고려하여 이자율을 할인하는 방법 등으로 평가한 금액 2. 미지급금 채무 : 미지급금을 투자신탁의 해지일부터 미지급금의 지급일까지의 기간을 고려하여 이자율을 할증하는 방법 등으로 평가한 금액 ② 집합투자업자는 제1항 각 호의 이자율을 정함에 있어 동일한 회수기간 또는 지급기간에 대하여는 동일한 이자율을 적용하여야 한다. |
☞ 미수금 및 미지급금의 정산을 위해 이용되는 ‘기준율'은 통상 집합투자재산회계기준에 따라, 당해 수탁회사의 은행계정대 이율을 이용하고 있다.
➤ 다만. 미수금 채권이나 미지급금 채무를 법 시행령 제87조 제1항 제3호에 따라 거래하는 경우에는 그 거래에 의할 수 있다.
- 집합투자업자가 그 고유재산과 이해관계인의 매매중개(금투업규정 제4-56조 제2항의 단순 중개 목적의 거래)를 통하여 채무증권, 원화로 표시된 양도성 예금증서, 어음(기업어음을 제외한다) 등 미수금 채권을 매매하는 거래
- 집합투투자업자가 운용하는 다른 집합투자기구와 해지되는 집합투자기구 상호 간에 같은 자산(미지급금 채무 포함)을 같은 수량으로 같은 시기에 일방이 매도하고 다른 일방이 매수하는 거래
| [참고] 구 간투법에서의 미수금 미지급금 처리 |
| - 구간투법상으로는 신탁업자는 신탁업자의 자금으로 우선 미수금과 미지급금을 충당하여야 하였으나(구간투법 §105 ⑥, 동 시행령 §94), 이는 신탁법 제32조에 의한 유한책임 원칙에 반할 우려가 있으며, 신탁업자가 신탁재산의 보관과 집합투자업자에 대한 감시 등 소극적 역할만을 하는 투자신탁의 특성상 불합리하다는 문제가 있었다. - 따라서 자본시장법은 투자신탁의 설정 및 운영에 있어 주도적인 역할을 담당하는 집합투자업자가 미수금과 미지급금을 양수하는 것으로 규정하였다. 다만 이 경우 집합투자업자와의 이해상충을 방지하는 한편 자산건전성을 해하지 않도록 하는 장치를 두게 되었다. |
❏ 해지 사실의 공시
➤ 집합투자업자가 투자신탁을 해지한 경우에는 해지사유, 해지일자, 상환금 등의 지급 방법 기타 해지관련 사항을 2개 이상의 일간신문에 공고하거나 예탁결제원을 통하여 수익자에게 개별 통지하여야 한다.(표준약관 §42 ③)
➤ 집합투자업자은 투자신탁을 해지한 날로부터 2개월 이내에 법 제239조에 따른 결산서류를 금융위 및 금융투자협회에 제출하여야 하며, 해당 서류를 인터넷 홈페이지 등을 이용하여 공시하여야 한다.(자본시장법 §90 ② ③)
❏ 투자회사의 해산과 비교
➤ 투자회사가 설립이 되고나면, 독립된 법인격을 가진 법인으로서 기능하기 때문에, 집합투자업자의 역할은 투자회사의 법인이사로서의 집합투자재산의 운용업무(수탁자)로 국한된다. 투자신탁의 해지업무의 흐름과 비교하여 특이한 사항만 중점적으로 본다.
<투자신탁과 투자회사의 비교>

➤ 정관에서 달리 정하지 아니하는 한, 법인이사와 감독이사는 각기 청산인과 청산감독인이 되며, 상법이 회사편이 규정하는 법원의 기능은 금융위원회가 담당한다.
| 7. 투자신탁의 합병 |
|
❏ 합병계획서와 수익자총회
➤ 투자신탁의 합병은, 모든 권리와 의무의 ‘포괄승계'가 원칙이며 일반적인 회사의 합병과는 달리 제한적인 요건이 있다. 법적 성질이 계약이라는 점에 착안하면 되는데, 신탁계약의 체결 당사자인 1) ‘동일한 집합투자업자' 내에서만 가능하다는 점, 2) 존속하는 투자신탁 이외의 모든 투자신탁은 반드시 소멸하여야 하는 ‘흡수합병'의 방법으로만 가능하다는 점이다. (☞ 법 §193 ①)
➤ 투자신탁을 합병하고자 하는 집합투자업자는 합병계획서를 작성하고 수익자총회 결의로만 할 수 있으며, 수익자총회가 열리는 만큼, 당연 합병 반대수익자의 수익증권 환매 청구권이 인정 된다. 채권자 보호를 위한 상법상의 이의 절차 또한, 이에 준용한다. (☞ 법 §193 ②)
| 법 제193조(투자신탁의 합병) ① 투자신탁을 설정한 집합투자업자는 그 집합투자업자가 운용하는 다른 투자신탁을 흡수하는 방법으로 투자신탁을 합병할 수 있다. ② 투자신탁을 설정한 집합투자업자는 제1항에 따라 투자신탁을 합병하고자 하는 경우 다음 각 호의 사항을 기재한 합병계획서를 작성하여 합병하는 각 투자신탁의 수익자총회의 결의를 거쳐야 한다. 다만, 건전한 거래질서를 해할 우려가 적은 소규모 투자신탁의 합병 등 대통령령으로 정하는 경우는 제외한다. <개정 2013.5.28.> 1. 투자신탁의 합병으로 인하여 존속하는 투자신탁의 증가하는 신탁원본의 가액 및 수익증권의 좌수 2. 투자신탁의 합병으로 인하여 소멸하는 투자신탁의 수익자에게 발행하는 수익증권의 배정에 관한 사항 3. 투자신탁의 합병으로 인하여 소멸하는 투자신탁의 수익자에게 현금을 지급하는 경우 그 내용 4. 합병하는 각 투자신탁의 수익자총회의 회일 5. 합병을 할 날 6. 투자신탁의 합병으로 인하여 존속하는 투자신탁의 신탁계약을 변경하는 경우 그 내용 7. 그 밖에 대통령령으로 정하는 사항 |
❏ 보고의무 기타
➤ 집합투자업자는, 수익자총회일 2주 전부터 합병 후 6월이 경과하는 날까지, 합병의 대상이 되는 각 투자신탁의 결산 서류를 집합투자업자의 본점과 판매회사의 영업점에 비치하고, 이의 열람 및 교부에 응할 수 있도록 하여야 한다.
➤ 합병 이후, 투자신탁의 합병 사실을 금융위원회에 보고하여야 하며, 상장된 경우에는 거래소에도 보고하여야 한다. 투자회사의 경우에도 이와 같다.
| 일반 투자신탁의 합병 시 비치서류 (자본시장법 §193 ④) | 소규모 투자신탁의 합병에 대한 통지 (자본시장법 시행령 §225의2 ②) |
| 가. 합병하는 각 투자신탁의 최종 결산서류 나. 합병으로 인하여 소멸하는 투자신탁의 수익자에게 발행하는 수익증권의 배정에 관한 사항 및 그 이유를 기재한 서면 | 가. 소규모 투자신탁의 합병에 대한 반대수익자의 수익증권매수청구권에 관한사항 |
| 다. 합병계획서* | 나. 합병계획서 |
| * 기재사항(법 §193 ②, 령 §226 ①) 흠결시 합병무효의 소의 원인이 될 수 있음 |
❏ 소규모 투자신탁의 합병에 관한 특례
➤ 현행 자본시장법은 2013년 8월 개정시, 임의해지 사유에 해당하는 소규모투자신탁을 합병하고자 하는 경우 또한, 보다 완화된 절차를 적용할 수 있도록 배려하였다. ‘집합투자기구의 종류'가 동일하여야 하며, ‘투자목적 및 전략' 그리고, ‘(주된)투자대상자산'이 유사하여야 한다.
| 자본시장법 시행령 제225조의 2(소규모 투자신탁의 합병 특례) ① 법 제193조제2항 각 호 외의 부분 단서에서 "소규모 투자신탁의 합병 등 대통령령으로 정하는 경우"란 합병하려는 각각의 투자신탁이 다음 각 호의 요건을 모두 충족하는 경우를 말한다. 1. 제223조제3호 또는 제4호에 해당할 것 2. 법 제229조에 따른 집합투자기구의 종류가 동일할 것 3. 집합투자규약에 따른 투자목적, 투자전략 및 투자대상자산 등이 유사할 것 [본조신설 2013.8.27.] |
☞ 소규모 투자신탁의 (임의)해지와 (흡수)합병은 금융위원회 승인을 받아야하는 사항으로, 금융투자업규정 별지 제5호와 같은, 승인 신청서 양식이 필요할 것으로 예상 된다.
| 8. 집합투자기구의 등록 취소 |
|
➤ 투자기구는 설립 근거법에 따라, 등록을 담당하는 소관부처가 각기 존재한다. 자본시장법과 동법 시행령 및 시행규칙과 금융투자업규정은 모두 금융위원회가 소관 하는 법령, 행정규칙으로 자본시장법 상의 집합투자기구는 금융위원회의 소관이다.
➤ 이 외에도 현행 금융위원회운영규칙을 통해 금융위원회의 규정과 명령에 따른 수권도 가능하다.
| 법 시행령 [별표 20] 금융위원회 또는 증권선물위원회가 금융감독원장에게 위탁하는 권한의 범위 (중략) 59. 법 제182조제1항에 따른 집합투자기구의 등록, 같은 조 제3항에 따른 등록신청서 제출의 접수, 같은 조 제4항 전단에 따른 등록신청서 내용의 검토, 등록여부 결정, 신청인에 대한 문서 통지 및 같은 항 후단에 따른 흠결에 대한 보완 요구, 같은 조 제7항에 따른 집합투자기구등록부 기재 및 등록내용의 공고 및 같은 조 제8항 전단에 따른 변경등록(법 제279조제3항에서 준용하는 경우를 포함한다) (이하 생략) 운영규칙 제17조(금융감독원장에 대한 위임 등) 위원회는 위원회의 권한 또는 업무의 효율적인 집행을 위하여 다음 각 호의 1에 해당하는 사항을 금융감독원장에게 위임·위탁할 수 있다. 1. 위원회의 결정을 집행하기 위하여 필요한 절차·방법 등에 관한 사항 2. 위원회가 정한 규정이나 명령 등에 의하여 그 처리기준이 명확하여 중요한 의사결정을 필요로 하지 아니하다고 인정되는 신고·보고 등의 처리와 등록에 관한 사항 (이하 생략) |
➤ 자본시장법 시행령 별표 20에서는, 집합투자기구의 등록 취소 등의 사유에 대하여 상세하게 나열하고 있다. 집합투자기구등록부는 현재 유효한 등록 사항에 관하여 행정청이 유지하는 등록부로, 등록 취소사유가 발생하거나 집합투자기구의 소멸에 의한 경우, 변경된 내용이 등록된다.
➤ 금융감독원은 집합투자기구에 대하여 분기 1회(외국 집합투자기구에 대하여는 월 1회) 공시하고 있다.
| 금융감독원(http://www.fss.or.kr) 업무자료 Site |
 |
| 1. 자본시장법령 등 |
|
| 제목 | 보고(공시) 내용 | 주기 | 기한 | 보고처, 방법 | 근거 자본시장법 | 시행령 | 금융투자업규정 | 협회 규정 |
| 금융 투자업의 적용배제 | 내국인이 해외에서 증권을 모집, 사모, 매출하고 외국투자매매업자가 내국인과 국내에서 인수계약을 체결하거나 협의를 하는 경우 | 수시 | 7일 이전 | 금융 감독원장 | 제7조 | 제1-5조 | ||
| 외국 환업무 변경신고 | 외국환업무취급 금융투자업자가 외국환업무를 취급하는 영업소를 신설, 폐지, 주소변경 등을 하는 경우 | 수시 | 7일 이전 | 금융 감독원장 | 제2-11조 | |||
| 금융투자업 인가 및 등록 | 금융투자업인가를 받으려는 경우 | 수시 | - | 금융위원회 | 제13조 | |||
| 금융투자업 인가 및 등록 | 외국 금융투자업자등 금융투자업을 경영하기 위해 지점을 추가로 두려는 경우 | 수시 | - | 금융위원회 | 제16조 | |||
| 금융투자업 인가 및 등록 | 금융투자업 예비인가를 받으려는 경우 | 수시 | - | 금융위원회 | 제14조 | |||
| 금융투자업 인가 및 등록 | 금융투자업등록를 받으려는 경우 | 수시 | - | 금융위원회 | 제19조 | |||
| 업무의 추가 | 금융투자업자가 등록업무 외에 다른 업무를 추가로 영위하려는 경우 | 수시 | - | 금융위원회 | 제21조 | |||
| 대주주 변경 | 금융투자업자의 대주주가 되고자 하여 금융투자업자 발행 주식을 취득하는 경우 | 수시 | 즉시 | 금융위원회 | 제23조 | |||
| 대주주 변경 | 투자자문업자 및 투자일임업자의 대주주 변경 | 수시 | 2주 이내 | 금융위원회 | 제23조 | |||
| 준법 감시인 | 준법감시인의 임면 통보 및 공시의무 | 수시 | - | 금융위원회, 협회 (인터넷) | 제28조, 제33조 | 제36조 | 제3-70조 | 영업규정 제2-59조, 시행세칙 제5조(별지 2호) |
| 자산 건전성 | 자산건전성 분류기준의 설정ㆍ변경, 분류 결과 및 대손충당금등 적립 결과 보고 | 분기 | 금융감독원 | 제3-7조 | ||||
| 재무 건전성 | 매 분기의 말일을 기준으로 영업용 순자본에서 총위험액 차감한 금액을 보고(3개월간 본점, 지점, 영업소, 홈페이지 등에 공시) | 분기 | 45일 이내 | 금융위원회,협회, 홈페이지 | 제30조 | 영업규정 제8-3조, 시행세칙 제56조 (별지 40호) | ||
| 후순위차입금 | 후순위차입금을 차입하고자 하는 경우 사전신고 및 상환한 경우 보고 | 수시 | 사전/ 즉시 | 금융 감독원장 | 제3-13조 | |||
| 외환 건전성 보고 | 월간의 일별 외국환 포지션 상황보고의무 | 매월 | 익월 말일 | 금융감독원, 한국은행 제출 | 제3-50조 | |||
| 재무 건전성 | 내부모형에 따른 시장위험액을 산정하고자 하는 경우(해당요건 충족) | 수시 | - | 금융 감독원장 | 제3-24조 | |||
| 영업용순자본비율 유지 요건 | 순자본비율이 150%에 미달하게 된 경우 | 수시 | 지체 없이 | 금융 감독원장 | 제3-26 | |||
| 영업용순자본비율 유지 요건 | 현재 영업용순자본비율이 150%에 미달시 150%이상에 오를 때 까지 | 월간 | 20일 까지 | 금융 감독원장 | 제3-26 | |||
| 영업용순자본비율 유지 요건 | 영업용순자본 및 총위험액에 비하여 영업용순자본이 10% 이상 감소하거나 총위험액이 10% 이상 증가한 경우 | 수시 | 지체 없이 | 금융 감독원장 | 제3-26 | |||
| 경영개선계획 | 경영개선권고, 경영개선요구, 경영개선명령을 받은 경우 경영개선계획 제출 | 수시 | 2개월 이내 지정 | 금융 감독원장 | 제3-31조 | |||
| 경영개선계획 | 경영개선계획의 승인을 받고 이행 기간중인 금융업자의 이행실적 보고의무 | 분기 | 10일 이내 | 금융 감독원장 | 제3-33조 | |||
| 위험관리지침 보고 | 위험관리 지침을 제정 변경한 때 | 수시 | - | 금융감독원 | 제3-44조 | |||
| 외환 건전성 | 외국환포지션 한도(매입, 매도 포지션 각각 자기자본의 100분의 20)를 위반한 경우 | 수시 | 3영업일 이내 | 금융 감독원장 | 제3-50조 | |||
| 외환 건전성 | 월간의 일별외국환 포지션 상황보고의무 | 매월 | - | 금융 감독원장 | 제3-50조 | |||
| 외환 건전성 | 외국환포지션 한도(매입, 매도 포지션 각각 자기자본의 100분의 20)의 위반횟수가 과거 1년간 2회 이하인 경우 | 수시 | - | 금융 감독원장 | 제3-52조 | |||
| 합병업자 | 합병투자매매업자, 투자중개업자가 업무보고서를 제출하는 경우 | 분기 | 1개월 이내 | 금융위원회 | 제3-60조 | |||
| 업무 보고서 | 분기별 업무보고서, 월별 업무보고서 | 분기/ 매월 | - 월간 : 다음 달 말일까지 - 분기 : 기간경과후45일 이내 - 12개월간업무보고서:사업연도종료후90일이내 | 금융위원회 (금융 감독원), 협회 | 제33조 | 제36조 | 제3-66조 | |
| 업무 보고서 | 투자일임업자와 신탁업자는 투자일임 또는 신탁 관련 통계조사 및 분석을 위한 자료 제출 | 월간 | 익월 말 이내 | 금융 투자협회 | 제3-66조 | |||
| 영업 보고서 | 분기 업무보고서 상의 중요사항 발췌공시(영업보고서) | 발생후1년간 | 분기 업무 보고서 제출시 | 본점, 지점, 영업소, 홈페이지공시 | 제33조 | 제36조 | 영업규정 제2-55조, 제2-56조, 시행세칙 제4조(별지 1호) | |
| 주요 경영상황의 공시 | 거액의 금융사고 또는 부실채권의 발생 등 경영상황에 중대한 영향을 미칠 사항(시행령 제36조제2항+규정 제3-70조) 발생시 | 수시 | 발생 다음날 | 금융 감독원장, 협회, 홈페이지 공시 | 제33조 | 제36조 | 제3-70조 | 영업규정 제2-59조, 시행세칙 제5조(별지 2호) |
| 공시 책임자 | 주요경영사항의 공시책임자 지정 또는 변경 | 수시 | 3영업일이내 | 협회 | 영업규정 제2-60조 | |||
| 검토 보고서 | 반기별 업무보고서 제출시, 영업용순자본비율에 관한 사항에 대하여 외부감사인의 검토보고서 첨부 | 반기(3월.9월) | 보고서 제출시 | 금융위원회 | 제33조 | 제36조 | 제3-66조 | |
| 결산서류 | 1. 결산서류(회계감사인의감사보고서, 재무제표 등)를 금융감독원장이 요청할 경우 제출 2. 감사보고서의 내용과 업무보고서의 내용이 다른 경우는 내역 및 사유 포함제출 | 수시 | 보고서제출시 | 금융 감독원장 | 제3-67조 | |||
| 결산공고 | 외국금융투자업자의 국내지점 결산공고 | 연간 | 3개월 이내 | 일간신문 공고 | 제3-69조 | |||
| 대주주와의 거래 등의 제한 | 특수관계인(대주주 제외)가 발행한 주식, 채권, 및 약속어음을 자기자본의 100분의 8이하를 소유하는 경우(A항) | 수시 | 즉시 | 금융위원회, 홈페이지 공시 | 제34조 | 제37조 | ||
| 대주주와의 거래 등의 제한 | 대주주(그의 특수관계인 포함)에게 신용공여를 하는 경우 중 법 제38조 2항에 해당하는 행위를 하는 경우(B항) | 수시 | 즉시 | 금융위원회, 홈페이지 공시 | 제34조 | 제38조 | ||
| 대주주와의 거래 등의 제한 | 분기 중 A항과 B항에 해당하는 사항이 발생하였을 경우(법령 39조 2항에서 정하는 사항) | 분기 | - | 금융위원회, 홈페이지 공시 | 제34조 | 제39조 | ||
| 다른 금융업무 영위 | 금융투자업자(매매등의 자격을 지니지 못한 금융투자업자(법령 43조1항)제외)가 특정업무를 영위하고자 하는 경우 신고 | 수시 | 7일 전까지 | 금융위원회 | 제40조 | |||
| 부수업무 영위 | 금융투자업자가 금융투자업에 부수하는 업무를 영위하고자 하는 경우 | 수시 | 7일 전까지 | 금융위원회 | 제41조 | 제44조 | ||
| 업무위탁 | 업무위탁계약을 체결하거나 내용을 변경하는 경우 | 수시 | 위탁업무 개시 7일 전까지 | 금융위원회 | 제46조 | |||
| 업무위탁 | 투자자와 계약 체결 후 업무위탁을 하거나 내용을 변경하는 경우 투자자에게 통보 | 수시 | 투자자 | 제42조 | ||||
| 제4-7조 | ||||||||
| 제51조 | ||||||||
| 제45조 | ||||||||
| 금융 감독원장 | ||||||||
| - | ||||||||
| 이해상충방지제도 | 금융투자업자가 계열회사에 정보를 제공하고자 하는 경우 이해상충체계에 대한 확인 | |||||||
| 제51조 | ||||||||
| 제45조 | ||||||||
| 금융위원회 (금융감독원), 협회 | ||||||||
| 사전 | ||||||||
| 임직원의 계열회사 겸직 시 사전 승인 | ||||||||
| 겸직 보고 | ||||||||
| 투자권유준칙 | 투자권유준칙을 정하거나 변경한 경우 | - | 홈페이지 등에 공시 | 제50조 | ||||
| 권유 대행인 | 투자권유를 위탁한 경우 위탁받은 자(투자권유대행인) 등록 | 수시 | - | 금융위원회 | 제51조 | 영업규정 제2-19조, 제2-22조 | ||
| 약관의 제정 및 변경 | 약관을 제정 또는 변경하고자 하는 경우 | 수시 | 변경전 (금융위신고) 시행예정일10영업일전(협회보고) | 금융위원회, 협회 | 제56조 | 약관규정 제4조 | ||
| 약관의 제정 및 변경 | 약관을 제정 또는 변경한 경우 (예외 규정(법 56조1항)의 경우 변경 후 7일 이내 협회 보고) | 수시 | 변경후 7일이내 | 인터넷 홈페이지 등 | 제56조 | 약관규정 제6조 | ||
| 수수료 부과기준 및 절차 | 금융투자업자는 투자자로부터 받는 수수료의 부과기준과 절차에 대한 사항 | 수시 | - | 협회, 홈페이지 등에 공시 | 제58조 | 영업규정 제2-62조 | ||
| 투자업 폐지공고 | 금융투자업, 지점, 영업소의 영업을 폐지하고자 하는 경우 | 수시 | 30일 전 | 전국단위 둘 이상의 일간신문 | 제62조 | |||
| 담보의 임의 상환 | 투자매매업자 또는 중개업자가 특정사유(금융투자업규정 4-28조)로 자산을 임의로 처분하는 경우 통지사실이 입증될 수 있는 방법에 따라 통지 | 수시 | 즉시 | 투자자, 내용증명 우편/녹취/사전합의 방법 | 제4-28조 | |||
| 자료의 제공 | 보존기간동안 투자자가 별표 12에서 정한 자료를 요청(6영업일내 제공)하였으나 제공하지 못하는 경우 사유와 제공가능일자 통지 | 수시 | 6영업일내 | 투자자 | 제4-13조 | |||
| 신용공여 | 투자매매업자 또는 중개업자가 신용공여의 기준을 설정 또는 변경한 경우 | 수시 | 즉시 | 금융 감독원장 | 제4-31조 | |||
| 신용공여 | 1. 투자매매업자 또는 중개업자는 매일당일의 신용공여 상황을 협회에 제출 2. 한도를 위반한 때에는 그 위반 내용을 지체 없이 금융감독원장에 보고 | 매일 | 익일/ 즉시 | 협회, 금융감독원장 | 제4-34조 | 영업규정 제3-14조 | ||
| 매매 형태의 명시 | 투자자로에게 금융투자상품의 매매주문을 받는 경우 사전에 투자자에게 자신이 투자매매업자인지 중개업자인지 알림 | 수시 | 사전 | 투자자 | 제66조 | |||
| 매매 명세의 통지 | 투자매매업자 또는 중개업자는 매매가 체결된 투자자에게 매매의 유형, 종목ㆍ품목, 수량, 가격 등 모든 비용 통지 | 즉시 | 투자자, 서면/전화/FAX/이메일 등 | 제73조 | 제70조 | 제4-36조 | ||
| 매매 명세의 통지 | 월간 매매내역 ㆍ 손익내역, 월말 현재 잔액현황 등을 통지 | 매월 | 20일 까지 | 투자자 | 제73조 | 제70조 | 제4-36조 | |
| 매매 명세의 통지 | 투자매매업자 또는 중개업자는 거래인감의 변경등 사유가 발생시 현재 예탁재산내역 등을 투자자에게 통지 | 수시 | 즉시 | 투자자 | 제4-37조 | |||
| 예치금의 인출 | 예치금융업자가 금융감독원장의 인정을 받아 별도예치금을 인출하고자 하는 경우 신청서 제출 | 수시 | - | 금융 감독원장 | 제4-42조 | |||
| 예치금의 인출 | 예치금융업자가 특별사유(금투업규정 4-42조 3항)로 인정으로 간주 받아 별도예치금을 인출하고자 하는 경우 | 수시 | - | 예치기관 | 제4-42조 | |||
| 투자자 예탁금 이용료 | 금리변경에 따른 예탁금이용료 변경시 협회보고 | - | 시행일 7영업일 전까지 | 협회 | 제4-46조 | 영업규정 제3-7조 | ||
| 다자간 매매체결회사 | 다자간매매체결업무를 행하고자 하는 사업자가 업무기준을 정하거나 변경하였을 경우 | 수시 | - | 금융위원회 및 거래소 보고, 홈페이지 등에 공시 | 제78조 | |||
| 자산배분 | 집합투자업자는 자산배분명세, 취득·처분 등의 결과, 배분결과 등에 관한 사항을 공시하여야 함 | 수시 | - | 홈페이지 등에 공시 | 제80조 | 시행규칙 10조 | ||
| 관계인수인과의 거래 | 관계인수인으로부터 매수한 채권의 종목, 수량 등 작성 및 제출 | 분기 | 1개월 이내 | 협회 | 제4-60조 | 영업규정 제2-62조의2 | ||
| 이해 관계인 | 집합투자업자가 이해관계인과 허용되는 거래를 수행하였거나 이해관계인의 변경이 있는 경우 | 수시 | 즉시 | 해당 집합 투자재산 신탁업자 | 제84조 | |||
| 의결권 행사 | 집합투자업자가 집합투자재산에 속하는 주식 중 대통령령으로 정하는 주식의 의결권을 행사한 경우 | 수시 | 주주 총회 5일전 | 상장법인 : 거래소 (주식시장), 비상장법인 : 홈페이지 등 | 제87조 | 제91조 | ||
| 집합투자기구 공시 | 집합투자업자는 자산운용보고서를 작성하여 투자매매업자 ㆍ 투자중개업자 또는 예탁결제원을 통해 투자자에게 제공 | 3개월 | 2개월 이내 | 투자자 (이메일), 예탁결제원, 금융투자협회 및 당사 홈페이지 게시 | 제88조, 제89조 | 제92조 | 제4-66조 | 영업규정 제4-66조, 시행세칙 제18조 (별지 9호) |
| 집합투자기구 공시 | 집합투자기구 수시공시사항(세부규정 참조) 1. 투자운용인력의 변경이 있는 경우 그 사실과 변경된 투자운용인력의 운용경력(운용한 집합투자기구의 명칭, 집합투자재산의 규모와 수익률을 말한다) 2. 환매연기 또는 환매재개의 결정 및 그 사유 3. 대통령령으로 정하는 부실자산이 발생한 경우 그 명세 및 상각률 4. 집합투자자총회의결의내용 5. 투자설명서의 변경(단, 시행령 제93조 제3항 각 호의 경미한 변경은 제외) 6. 집합투자업자의 합병, 분할, 분할합병 또는 영업의 양수도 7. 집합투자업자 또는 일반사무관리회사가 기준가격을 잘못 산정하여 이를 변경하는 경우(시행령 제262조 제1항 후단에 따라 공고·게시하는 경우에 한함) 8. 공모소규모펀드(원본액 50억원 미만)인 사실과 동펀드가 해지될 수 있다는 사실 | 수시 | 수시(단, 8의 경우 매월 말일) | 즉시, 홈페이지 등에 공시(당사, 판매사, 협회) | 제89조 | 제93조 | 제4-67조의2 | 영업규정 제4-65조 |
| 집합투자기구 공시 | 집합투자업자의 집합투자재산에 관한 영업보고서 제출 의무 | 분기 | 2개월 이내 | 금융위원회 및 협회 | 제90조 | 제94조 | 제4-68조 | 영업규정 제4-62조 |
| 집합투자기구 공시 | 집합투자기구의 회계기간 종료, 계약기간 또는 존속기간의 종료, 해지 및 해산하는 경우, 법 제239조에 따른 결산서류를 금융위원회와 협회에 제출하여야 함 - 법 제239조 결산서류 : 대차대조표, 손익계산서, 및 법 제88조에 따른 자산운용보고서 - 회계감사보고서로 대차대조표 및 손익계산서 갈음 - 단, 50억원 미만 펀드는 회계감사보고서를 받지 않으므로, 원칙에 따라 대차대조표, 손익계산서를 작성하여 자산운용보고서와 함께 제출 | 수시 | 2개월 이내 | 금융감독원, 협회 | 제90조 | 영업규정 제4-63조, 시행세칙 제15조(별지 7호) | ||
| 집합투자기구 공시 | 집합투자회사와 신탁회사가 산정한 집합투자기구의 기준가격 편차가 1000분의 3을 초과하는 경우 | 수시 | 즉시 | 협회 | 영업규정4-69조, 시행세칙 제21조(별지 8호) | |||
| 집합투자기구 공시 | 집합투자규약, 투자설명서 및 집합투자기구의 기준가격 등 제정 및 변경 공시 (협회 제출은 협회에 제출) | 수시 | 즉시 | 협회, 홈페이지 등에 공시 | 제91조 | 제94조 | 제4-69조 | 영업규정 제4-64조, 제4-70조, 제4-71조, 시행세칙 제16조(별지 8호) |
| 집합투자기구 공시 | 집합투자지구에 대한 기타비용 | 매월 | 매월말일 기준으로 다음달 10일까지 | 협회 | 제94조 | 제4-69조 | 영업규정 제4-71조, 시행세칙 제23조(별지 13호) | |
| 집합투자기구 공시 | 연금저축펀드별 수익률 및 수수료율 공시 | 분기 | 매분기종료 후 1개월 이내 | 홈페이지 공시, 협회공시 | 영업규정 제4-72조의2, 시행세칙 제24조의2(별지 14-1호) | |||
| 집합투자기구 관련 통계 | 판매수수료현황 매월 보고 | 매월 | 10일 이내 | 협회 | 영업규정 제4-73조, 시행세칙 제30조(별지 16호) | |||
| 집합투자기구 관련 통계 | 국내집합투자증권 판매현황(판매펀드 각 종류별 투자자별 매각현황 등) 보고 | 월 | 해당월 종료 후 익월 5일까지 | 협회 | 영업규정 제4-74조, 시행세칙 제31조(별지 17호) | |||
| 집합투자기구 관련 통계 | 집합투자기구 상시정보 | 매일 | 매영업일10시이내 | 협회 | 영업규정 제4-75조, 시행세칙 제32조(별지 18호) | |||
| 집합투자기구 관련 통계 | 증권매매현황 | 매일 | 매영업일10시이내 | 협회 | 영업규정 제4-76조, 시행세칙 제33조(별지 19호) | |||
| 집합투자기구 관련 통계 | 투자신탁등은 해외투자형화 국내외혼합투자형의 투자지역, 통화 등 관련 자료(해외투자지역별 현황) 보고 | 매일 | 매영업일10시이내 | 협회 | 영업규정 제4-77조, 시행세칙 제34조(별지 20호) | |||
| 환매연기 | 1. 집합투자업자가 환매를 연기하거나 회계감사인의 집합투자기구에 대한 감사의견이 적정하지 않은 경우 2. 환매연기 사유가 해소된 경우 | 수시 | 즉시 | 투자 매매업자, 중개업자 | 제92조 | |||
| 파생상품의 운용 | 파생상품매매 위험평가액이 집합투자기구 자산총액의 100분의 10을 초과하여 운용할 수 있는 집합투자기구가 파생상품을 운용하는 경우 계약금액, 대통령령(시행령 96조)으로 정하는 위험에 관한 지표를 공시 | 수시 | 파생상품 거래 후 그 다음날/매일(금융투자업규정 4-71조 참조) | 인터넷 홈페이지 등 | 제93조 | 제96조 | 제4-71조 | |
| 파생상품의 운용 | 장외파생상품매매 위험평가액이 집합투자기구 자산총액의 100분의 10을 초과하여 운용할 수 있는 집합투자기구가 장외파생상품을 운용하는 경우 장외파생상품 운용에 따른 위험관리방법작성 및 그 집합투자 재산을 보관 관리하는 신탁업자의 확인 받은 후 신고 | 수시 | 금융위원회 | 제93조 | 제96조 | |||
| 부동산운운용 | 집합투자재산으로 부동산을 취득하거나 처분하는 경우 실사보고서 작성. 비치 | 수시 | - | 작성, 비치 | 제94조 | 제97조 | ||
| 부동산운운용 | 집합투자재산으로 부동산개발사업에 투자하고자 하는 경우 사업계획서 작성 및 감정평가업자로부터 확인 후 공시 | 수시 | - | 인터넷 홈페이지 등 | 제94조 | 제97조 | ||
| 투자일임보고서 | 투자일임업자는 투자일임재산의 운용 현황 등에 관한 사항을 투자자에게 제공 | 분기 | 2개월 이내 | 투자자 | 제99조 | 제100조 | ||
| 투자일임보고서 | 역외투자일임업자의 투자일임보고서 통지 | 매월 | - | 투자자, 우편발송등 | 제101조 | |||
| 투자자문일임 및 신탁규모 작성 | 투자자문과 투자일임에 대한 계약규모 등을 작성하여 협회에 보고 | 월간 | 익월 말일 이내 | 협회 | 영업규정 제5-3조, 제6-8조, 시행세칙 제41조(별지 27-1호) | |||
| 역외투자자문업자 | 역외투자자문업자 또는 역외투자일업자의 업무보고서 제출의무 | 분기 | 1개월 이내 | 금융위원회 | 제100조 | 제101조 | 제4-79조 | |
| 유사투자자문업 | 불특정 다수인을 대상으로 투자판단, 금융투자상품가치에 관한 조언을 업(유사투자자문업자)으로 하는 자 | 수시 | - | 금융위원회 | 제101조 | |||
| 유사투자자문업 | 유사투자자문업자가 업을 폐지, 명칭 또는 소재지 변경, 대표자 변경 등이 발생한 경우 | 수시 | 2주 이내 | 금융위원회 | 제101조 | |||
| 수익증권 | 금전신탁계약에 의한 수익증권 발행시 서류(수익증권발행계획서등 시행령 111조) 신고 | 수시 | - | 금융위원회 | 제110조 | |||
| 의결권 행사 | 합병, 영업의 양도수도, 임원의 선임 등 경영권 변경과 관련된 사항에 대하여 의결권을 행사 하는 경우 | 수시 | 주주총회 5일전 | 상장법인:주식시장, 비상장법인:홈페이지등 | 제112조 | |||
| 회계처리 | 신탁재산의 회계감사인을 선임하거나 교체하는 경우 | 수시 | 1주일 이내 | 금융위원회 | 제114조 | |||
| 담보부사채신탁업 | 담보부사채신탁업을 영위하고자 하는 자(담보부사채신탁법 제5조제3항) | 수시 | - | 금융위원회 | 제4-96조 | |||
| 담보부사채신탁업 | 담보부사채신탁업자는 1. 대표자를 정하였을 때에는 그 성명, 주소, 또는 상호와 본점을 신고(담보부사채신탁법 제11조제4항) 2. 신탁업무의 승계를 신고할 때 신고서 및 첨부서류 제출(담보부사채신탁법 제89조제2항) 3. 신탁업무의 인계를 완료하였을 때 신고(담보부사채신탁법 제93조제2항) | 수시 | - | 금융 감독원장 | 제4-97조 | |||
| 담보부사채신탁업 | 담보부사채신탁업자가 업무보고서를 제출하는 때에는 사채명세서를 첨부 | 분기 | 1개월 이내 | 금융위원회 | 제4-98조 | |||
| 모집 및 매출(증권신고서) | 증권의 모집 또는 매출을 하고자 하는 경우 : 일괄신고서/증권신고서 제출 | 수시 | 설정일로부터 최소17일 이전 변경일로부터 5일이내 | 금융위원회, DART제출 | 제119조 | 제120조 | ||
| 증권신고의 철회 | 증권의 발행인이 증권신고서를 철회하고자 하는 경우(증권의 취득 또는 매수의 청약일 전까지) | 수시 | - | 금융위원회 | 제120조 | |||
| 증권의 정정신고 | 증권신고서에 기재된 내용을 정정할 필요가 있는 경우(증권의 취득 또는 청약일 전까지) | - | 금융위원회 | 제122조 | ||||
| 투자 설명서 | 증권신고의 효력이 발생하는 날 투자설명서 제출 및 일반인이 열람 가능하도록 배치 | 효력발생일 | - | 금융위원회, 발행인의 본점, 금융위원회등 | 제123조 | |||
| 투자 설명서 | 투자설명서의 갱신기간(총리령 : 1년)이 되거나, 집합투자기구의 변경등록(통지를 받은 날부터 5일 이내)한 경우 | 수시 | - | 금융감독원,발행인의 본점, 금융위원회등 | 제123조 | |||
| 발행실적보고서 | 증권신고의 효력이 발생한 증권의 발행인은 관련보고서를 금융위에 제출 | 수시 | 결산일로부터 1개월 이내 | 금융위원회, DART제출 | 제128조 | |||
| 모집 및 매출(증권신고서) | 신고서를 제출하지 아니하고 증권을 모집 또는 매출한 경우(모집 및 매출 전 재무상황에 대한 사항 공시, 매출이 끝난 경우 실적에 관한 결과 공시) | 수시 | - | 금융위원회 | 제130조 | |||
| 공개매수 | 공개매수를 하고자 하는 자의 공고(공개매수공고 : 공개매수를 하고자 하는 자, 공개매수를 할 주식 등) | 수시 | - | 전국보급 일간신문, 경제신문 중 택2 | 제134조 | |||
| 공개매수 | 공개매수자는 공개매수신고서를 제출한 경우 공개 매수할 주식 등의 발행인에게 공개매수신고서 제출(정정신고서 포함) | 수시 | 즉시 | 발행인 | 제135조 | |||
| 공개매수정정 | 공개매수를 하고자 하는 자의 정정공고(공개매수공고 : 공개매수를 하고자 하는 자, 공개매수를 할 주식 등) | 수시 | - | 전국보급 일간신문, 경제신문 중 택2 | 제136조 | |||
| 공개매수설명서 | 공개매수자는 공개매수에 관한 설명서를 작성해야함 | 수시 | 공개매수공고날 | 금융위원회, 거래소 | 제137조 | |||
| 공개매수 발행인 | 공개매수신고서가 제출된 주식 등의 발행인이 광고, 서신 등을 통해 의견을 표명한 경우 | 수시 | 즉시 | 금융위원회, 거래소 | 제138조 | |||
| 공개매수의 철회 | 대항공개매수 등의 사유로 인해 공개매수를 철회하고자 하는 경우 | 수시 | - | 전국보급 일간신문, 경제신문 중 택2 | 제139조 | |||
| 공개매수의 철회 | 대항공개매수 등의 사유로 인해 공개매수를 철회하고자 하는 경우 | 수시 | - | 금융위원회, 거래소 | 제139조 | |||
| 공개매수의 철회 | 대항공개매수 등의 사유로 인해 공개매수를 철회하고자 하는 경우 발행인에게 철회신고서 제출 | 수시 | 즉시 | 발행인 | 제139조 | |||
| 공개매수결과보고서 | 공개매수자는 공개매수의 결과를 기재한 보고서를 제출 | 수시 | - | 금융위원회, 거래소 | 제143조 | |||
| 주식등의 대량보유 | 주권상장법인의 주식등을 5%이상 보유하게 된 경우, 보유주식등이 1%이상 변동이 있는 경우(경영권에 영향을 주기 위한 것이 아닌 경우, 시행령 제154조제2항에서 정하는 전문투자자인 경우에는 예외적으로 다음달 10일 까지) 보유상황 등을 보고 | 수시 | 5일 이내 | 금융감독원 (금융위원회위임) 거래소 | 제147조 | 제154조 | ||
| 주식등의 대량보유 | 대량보유 보고 후 보유목적이나 보유주식에 관한 주요계약내용 등의 변경이 있는 경우 | 수시 | 5일 이내 | 금융위원회, 거래소 | 제147조 | |||
| 주식등의 대량보유 | 대량보유보고서를 제출한 자는 해당 주식의 발행인에게 사본 송부 | 수시 | 즉시 | 발행인 | 제148조 | |||
| 대리행사 권유 | 상장주권의 의결권 대리행사를 권유를 하고자 하는 자가 권유의 상대자(의결권피권유자)에게 서류 교부 | 수시 | - | 의결권 피권유자 | 제152조 | |||
| 대리행사 권유 | 의결권피권유자에게 서류를 제공하기 전 서류제출 및 주권상장법인의 본점 등 일반인 열람가능 장소에 비치 | 수시 | 위임장 용지 등 제공 하는 날 2일전까지 | 금융위원회,거래소, 발행인의 본점, 금융위원회등 | 제153조 | |||
| 발행인 | 의결권 대리행사의 권유대상 주식의 발행인이 의견을 표명한 경우 | 수시 | 즉시 | 금융 거래위원회, 거래소 | 제155조 | |||
| 정정제출 | 의결권권유자가 위임장 용지 및 참고서류의 기재사항을 정정하고자 하는 경우 | 수시 | 주주총회 7일전 | 금융위원회, 거래소 | 제156조 | |||
| 장외파생매매 | 금융투자업자가 투자매매(중개)업을 영위하는 경우 종합평가 실시 | 반기 | - | 금융 감독원장 | 제5-50조 | |||
| 공공적 법인 | 법률 167조 1항의 기준을 초과하여 공공적 법인 발행주식을 취득하고자 하는 자 | 수시 | - | 금융위원회 | 제167조 | 제5-51조 | ||
| 공공적 법인 | 금융위원회의 승인을 얻어 주식을 취득한 자의 대량주식취득 보고의무 | 수시 | 취득기간 종료일 부터 10일 이내 | 금융위원회 | 제5-53조 | |||
| 시세조종 | 투자매매업자가 안정조작기간 중 최초로 안정조작을 한 경우 | 수시 | 즉시 | 금융위원회, 거래소 | 제204조 | |||
| 시세조종 | 투자매매업자가 시장조성을 하려는 경우 | 수시 | - | 금융위원회, 거래소 | 제205조 | |||
| 부정거래행위등 | 공매도포지션 발행총수 비율 -0.01% 발생시 해소시까지 보고 | 일 | 발생 3영업일까지 | 금융감독원 | 제208조 | 제6-31조 | ||
| 집합투자기구 등록 및 변경 | 집합투자업자 또는 투자회사등이 집합투자기구가 설정 ㆍ 설립된 경우 집합투자기구를 등록, 등록신청서 제출 | 수시 | 변경사유 발생시 2주 이내 | 금융위원회 | 제182조 | |||
| 집합투자기구 등록 및 변경 | 집합투자업자 또는 투자회사등이 집합투자기구의 등록된 사항의 변경을 변경등록 | 수시 | 2주 이내 | 금융위원회 | 제182조 | |||
| 투자신탁 계약변경 | 신탁계약을 변경한 경우 집합투자업자의 공시의무 | 수시 | - | 인터넷 홈페이지, 수익자 통지 | 제188조 | |||
| 수익자 총회 소집 | 집합투자업자의 수익자총회 소집통지의무(예탁결제원에 위탁해야 함) | 수시 | - | 수익자 | 제190조 | 제220조 | ||
| 수익자 총회 소집 | 집합투자업자의 연기수익자총회 소집통지의무(예탁결제원에 위탁해야 함) | 수시 | 1주 전까지 | 수익자 | 제190조 | 제220조 | ||
| 수익자 총회 소집 | 집합투자업자의 수익자로부터 제출된 의결권 행사를 위한 서면과 참고자료의 비치의무 | 수시 | 총회 후 6개월간 | 본점, 지점, 영업소, 홈페이지 공시 | 제190조 | 제221조 | ||
| 투자신탁의 해지 | 금융위원회의 승인을 받지 아니하고 투자신탁을 해지하는 경우의 집합투자업자 보고 의무 | 수시 | 즉시 | 금융위원회 | 제192조 | 제223조 | ||
| 투자신탁의 해지 | 신탁계약에서 정한 신탁계약기간의 종료 등으로 인해 투자신탁을 해지하는 경우의 집합투자업자 보고의무 | 수시 | 즉시 | 금융위원회 | 제192조 | |||
| 투자신탁의 해지 | 투자신탁의 해지승인을 신청하는 경우 | 수시 | - | 금융위원회 | 제192조 | 제224조 | ||
| 투자신탁의 합병 | 투자신탁을 설정 후 합병한 집합투자업자의 각 투자신탁의 최종의 결산서류 등을 비치 | 수시 | 주총 2주전~ 합병 후 6개월 | 본점, 투자매매 (중개)업자의 영업소 | 제193조 | |||
| 투자신탁의 합병 | 투자신탁을 설정 후 합병한 집합투자업자의 금융위원회 보고의무(상장된 경우는 거래소에도 보고) | 수시 | 즉시 | 금융위원회, 거래소 | 제193조 | |||
| 투자신탁의 합병 | 투자신탁의 합병을 위한 수익자 총회의 승인을 받은 경우 집합투자업자의 수익자에게 통지의무(예탁결제원에 위탁) | 수시 | 즉시 | 수익자 | 제226조 | |||
| 회사형태의 집합투자기구 | 투자회사의 이사는 투자회사 설립에 관하여 법령, 투자회사의 정관 위반 사항을 조사한 후 보고할 의무를 지님 | 수시 | 즉시 | 발기인, 이사회 | 제194조 | |||
| 정관변경 | 투자회사등이 정관을 변경한 경우 | 수시 | - | 인터넷 홈페이지 공시, 주주 통지 | 제195조, 제211조, 제216조, 제222조 | |||
| 투자회사의 주식 | 투자회사가 성립한 이후 신주를 발행하는 경우 | 수시 | - | 투자매매 (중개)업자의 지점, 영업소 홈페이지 등 공시 | 제196조 | |||
| 투자회사 법인이사의 보고 | 법인이사가 직무를 수행할 자를 자신의 임직원 중에서 선임한 경우 | 수시 | - | 투자회사에 서면통보 | 제198조 | |||
| 투자회사 법인이사의 보고 | 법인이사의 집행상황 및 자산운용 내역 보고의무 | 분기 | - | 이사회 | 제198조 | |||
| 이사회 | 이사가 이사회를 소집하고자 하는 경우 그 회의일 3일전까지 각 이사에게 소집을 통지(정관으로 단축가능) | 수시 | 회의 3일전 | 이사 | 제200조 | |||
| 해산 | 투자회사등이 정관에서 정한 존속기간의 만료 등의 사유로 해산하는 경우 사유, 연월일, 청산인 및 청산감독인의 성명, 주민등록번호 등을 보고 | 수시 | 해산일로부터 30일 이내 | 금융위원회 | 제202조, 제211조, 제216조, 227조 | |||
| 청산 | 청산인은 취임 후 투자회사의 재산사항을 조사하여 재산목록과 대차대조표 작성하여 승인을 받고 즉시 등본을 제출 | 수시 | 취임 15일 이내 | 청산인회 (승인), 금융위원회(등본제출) | 제203조, 제211조, 제216조 | |||
| 투자회사 청산 | 청산인이 업무수행과 관련하여 법령과 정관을 위반하거나 투자회사에 현저히 손해를 끼칠 우려가 있는 사실을 발견한 경우의 청산감독인 보고의무 | 수시 | - | 금융감독원 (금융위원회위임) | 제203조, 제211조, 제216조 | |||
| 투자회사 청산 | 투자회사의 채권자에게 채권을 신고할 것과 신고하지 않으면 청산에서 제외된다는 사실을 통지할 청산인의 의무 | 수시 | 취임일로부터 1개월이내 2회이상 | 채권자 | 제203조, 제211조, 제216조 | |||
| 투자회사 청산 | 승인을 받은 재산목록과 대차대조표를 청산 종결시까지 투자회사에 비치, 투자매매(중개)업자에게 송부할 청산인의 의무 | 수시 | 청산 종결시까지 | 투자회사, 투자매매 (중개)업자에게 송부(영업소 비치) | 제203조, 제211조, 제216조 | |||
| 투자회사 청산 | 청산사무가 종결된 경우 청산인은 결산보고서를 작성하여 주주총회의 승인을 받아 공고를 할 청산인의 의무 | 수시 | 즉시 | 금융위원회, 협회 | 제203조, 제211조, 제216조 | 영업규정 제4-63조 | ||
| 투자회사 청산 | 자금차입ㆍ채무보증ㆍ담보제공이 제한되는 투자회사의 경우 최고절차 생략에 따른 청산인의 공고 및 보고의무 | 수시 | 즉시/2회 이상 | 금융위원회/전국보급 일간신문공고 | 제203조 | 제233조 | ||
| 투자회사 합병 | 투자회사를 설정 후 합병한 집합투자업자의 각 투자회사의 최종의 결산서류 등을 비치 | 수시 | 주총 2주전~ 합병후 6개월 | 본점, 투자매매(중개)업자의 영업소 | 제204조(제193조의 준용), 제211조, 216조 | |||
| 투자회사 합병 | 투자회사를 설정 후 합병한 집합투자업자의 금융위원회 보고의무(상장된 경우는 거래소에도 보고) | 수시 | 즉시 | 금융감독원 (금융위원회위임) 거래소 | 제204(제193조의 준용), 211, 216조 | |||
| 투자회사 합병 | 투자회사의 합병을 위한 주주 총회의 승인을 받은 경우 집합투자업자의 주주에게 통지의무(예탁결제원에 위탁) | 수시 | 즉시 | 주주 | 제204조(제193조의 준용), 제211조, 제216조 | 제233조의2 (제225조의2준용) | ||
| 투자유한회사 설립 | 집합투자업자는 투자유한회사의 목적 등을 정관을 첨부하여 설립 등기할 의무를 지님 | 수시 | 출자 금액이 납입된 2주이내 | 설립등기 | 제207조 | |||
| 투자합자회사 | 집합투자업자는 투자합자회사의 목적 등을 정관을 첨부하여 설립 등기할 의무를 지님 | 수시 | 출자 금액이 납입된 2주이내 | 설립등기 | 제213조 | |||
| 투자합자조합 | 투자합자조합이 존속기간의 만료 등으로 해산하는 경우 청산인의 보고의무 | 수시 | 30일 이내 | 금융위원회 | 제221조 | |||
| 특수한 형태의 집합투자기구 | 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등이 종류형 집합투자기구로 변경하는 경우의 변경등록의무 | 수시 | - | 금융위원회 | 제243조 | |||
| 특수한 형태의 집합투자기구 | 집합투자업자 또는 투자회사등이 집합투자기구가 설정ㆍ설립된 경우 집합투자기구를 등록(종류형임에 따른 추가기재사항 존재) | 수시 | - | 금융위원회 | 제243조 | |||
| 특수한 형태의 집합투자기구 | 집합투자업자 또는 투자회사등이 집합투자기구가 설정ㆍ설립된 경우 집합투자기구를 등록(전환형임에 따른 추가기재사항 존재) | 수시 | - | 금융위원회 | 제244조 | |||
| 특수한 형태의 집합투자기구 | 집합투자업자 또는 투자회사등이 집합투자기구가 설정ㆍ설립된 경우 집합투자기구를 등록(모자형임에 따른 추가기재사항 존재) | 수시 | - | 금융위원회 | 제245조 | |||
| 상장지수집합투자기구 | 상장지수집합투자기구의 환매요청을 받았으나 투자매매업자등의 해산으로 인해 집합투자증권의 환매를 할 수 없게 된 경우 | 수시 | 즉시 | 투자자 | 제249조 | |||
| 상장지수집합투자기구 | 상장지수투자기구가 해지 또는 해산된 경우의 집합투자업자 보고의무 | 수시 | 해지 (해산)일로부터 7일이내 | 금융위원회 | 제250조 | |||
| 상장지수집합투자기구 | 상장지수투자기구의 납부자산구성내역 공고(집합투자업자, 상장지수투자회사) | 수시 | 익일 | 증권시장 | 제251조 | |||
| 집합투자증권의 환매 | 집합투자재산의 처분 불가 등의 사유로 환매가 연기되는 경우 투자신탁이나 투자익명조합의 집합투자업자, 투자회사의 의무 | 수시 | 즉시 | 투자자 | 제237조 | |||
| 집합투자증권의 환매 | 환매연기 사유가 해소된 경우 투자신탁이나 투자익명조합의 집합투자업자, 투자회사의 통지 의무 | 수시 | - | 투자자 | 제237조 | |||
| 집합투자증권의 환매 | 일부환매시행시 투자신탁이나 투자익명조합의 집합투자업자, 투자회사의 통지 의무 | 수시 | 즉시 | -투자매매(중개)업자, 신탁업자, 투자자(서면 컴퓨터 통신이용) - 본 ㆍ 지점에게시 - 금융감독원장 | 제237조 | 제259조 | 제7-34조 | |
| 집합투자재산의 평가 및 기준가격 산정등 | 평가위원회가 집합투자재산을 평가한 경우 그 평가명세를 신탁업자에게 통보 | 수시 | 지체없이 | 신탁업자 | 제238조 | |||
| 집합투자재산의 평가 및 기준가격 산정등 | 투자신탁이나 투자익명조합의 집합투자업자 또는 투자회사등의 기준가격 공고의무 | 일간 | 익일 | 제238조 | 제262조 | |||
| 집합투자재산의 평가 및 기준가격 산정등 | 기준가 오류 내역 보고 | 수시 | 발생 시점 | 금융감독원 - 전자문서교환시스템 | 제238조 | 제262조 | ||
| 기준가격 변경 | 기준가격을 변경한 경우 준법감시인과 신탁업자의 확인을 받는 것 및 금융위원회로의 보고의무 | 수시 | 즉시 | 준법감시인, 신탁업자, 금융위원회 | 제262조 | 제7-37조 | ||
| 결산서류의 작성등 | 투자회사의 법인이사는 결산서류의 승인을 위해 이사회 개최 전 결산서류를 제출하여 이사회의 승인을 받아야함 | 연간 | 이사회 개최 1주일전 | 이사회 | 제239조 | |||
| 결산서류의 작성등 | 결산서류를 집합투자업자 본점에 비치하며 집합투자증권을 판매한 투자매매(중개)업자에게 결산서류를 송부 | 수시 | - | 본점, 투자매매(중개)업자 | 제239조 | 제7-38조 | ||
| 집합투자재산의 회계처리등 | 집합투자회사등이 회계감사인을 (투자신탁은 감사 또는 감사위원회, 투자회사는 감독이사의 동의 후)선임하거나 교체한 경우 | 수시 | - | 신탁업자 (즉시), 금융위원회 (선임일 또는 교체일부터 1주일이내) | 제240조 | 제265조 | ||
| 회계감사보고서 비치 및 제출 | 집합투자기구의 회계감사보고서의 집합투자업자 본점 비치 및 금융위원회, 협회, 신탁업자에게 제출 | 수시 | 지체없이 | 집합투자업자, 금융위원회, 금융투자협회, 신탁업자 | 제240조 | 제265조 | 영업규정 제4-67조 | |
| 최저 순자산액 미달사실 보고 | 투자회사의 순자산액이 최저 순자산액에 미달하는 경우 | 수시 | 3일이내 | 금융위원회 | 제243조 | 제267조 | ||
| 집합투자재산의 보관 및 관리 | 신탁업자 혹은 투자회사 감독이사의 법령 등 위반행위 시정 등의 요구에도 불구하고, 3영업일 이내에 위반이 해소되지 않은 경우 신탁업자 또는 투자회사 감독이사의 보고 및 공시의무 | 수시 | - | 금융위원회, 투자매매 (중개)업자 본점, 지점, 영업소에 게시, 홈페이지 등에 공시 | 제247조 | 제269조 | ||
| 적격투자만을 대상으로 하는 전문사모집합투자기구특례 | 적격투자자대상 전문사모집합투자기구인 투자신탁이나 투자익명조합의 집합투자업자 또는 적격투자자대상 전문사모집합투자기구인 투자회사 등은 적격투자자대상 전문사모집합투자기구가 설정ㆍ설립되거나 그 밖에 대통령령으로 정한 사유가 발생한 경우에는 그날부터 1개월 이내에 대통령령으로 정하는 바에 따라 금융위원회에 보고하여야 한다. | 수시 | 1개월 이내 | 금융위원회 | 제249조의2 | 제271조의2 | ||
| 사모집합투자기구 정기 보고서 | 사모집합투자기구 운용현황 등 정기보고 | 분기 | 분기 종료후 2개월 | 금감원보고서작성기 | 제249조 | 제271조 | 제7-41조의2 | |
| 전문사모집합투자기구 정기 보고서 | 전문사모집합투자기구 금전차입현황 등 정기 보고 | 분기 | 분기 종료후 2개월 | 금감원보고서작성기 | 제249조의2 | 제271조의2 | 제7-41조의4 | |
| 집합투자기구의 관계회사 | 투자회사의 위탁을 받아 업무를 영위하려는 자의 등록(일반사무관리회사, 집합투자기구평가회사, 채권평가회사등) | 수시 | - | 금융위원회 | 제254, 258, 263조 | |||
| 집합투자기구의 관계회사 | 집합투자기구평가회사의 평가기준 공시의무 | 수시 | - | 협회, 인터넷 홈페이지등 | 제259조 | 제282조 | 영업규정 제4-102조 | |
| 사모투자전문회사에 대한 특례 | 사모투자회사는 목적 등을 등기하고 설립등기가 된 경우 등록을 신청 | 수시 | 설립 등기 일부터 2주이내 | 금융위원회 | 제268조 | 제290조 | ||
| 사모투자전문회사 등록사항 변경(중요사항) | 사모투자전문회사는 등록된 사항이 변경된 경우에는 그 내용을 금융위원회에 변경등록 | 수시 | 2주 이내 | 금융위원회 | 제268조 | 제290조 | ||
| 사모투자전문회사 등록사항 변경(경미한 사항) | 사모투자전문회사는 등록된 사항이 변경된 경우로서 시행령 제290조제5항에서 정하는 경우에는 그 변경이 있었던 분기의 다음 달 10일까지 금융위원회에 보고 | 수시 | 분기 종료후 10일 이내 | 금융위원회 | 제268조 | 제290조 | ||
| 사모투자전문회사 지분증권 처분 보고 | 사모투자전문회사는 다른 회사의 지분증권등을 최초로 취득한 날부터 6개월이 경과할 때까지 투자목적등(법령사항)에 부합하지 아니하는 경우 그 지분을 1개월 이내 전부 처분 후 금융위원회에 보고 | 수시 | 지체없이 | 금융위원회 | 제270조 | 제294조 | ||
| 사모투자전문회사 정기보고서 | 사모투자전문회사는 파생상품에 대한 투자 등에 관하여 금융위원회에 보고 | 수시 | 분기 종료후 1개월 이내 | 금융위원회 | 제270조 | 제294조 | 제7-49조의2 | |
| 사모투자전문회사에 대한 특례 | 업무집행사원은 반기에 1회 이상 출자한 투자목적회사의 재무제표 등을 사원에게 제공 및 설명할 의무가 있음 | 반기 | - | 사원총회 승인, 결산보고서 공고, 금유위원회 및 협회에 제출 | 제272조 | 제297조 | ||
| 사모투자전문회사의행위준칙 | 사모투자전문회사는 행위준칙을 제정·변경한 경우 지체 없이 이를 금융위원회에 보고 | 수시 | 지체없이 | 금융위원회 | 제272조 | |||
| 사모투자전문회사 업무집행사원의 등록 | 사모투자전문회사의 업무집행사원으로서 사모투자전문회사재산의 운용업무를 영위하려는 자는 금융위원회에 등록 | 수시 | - | 금융위원회 | 제272조의2 | 제297조2 | 제7-51조 | |
| 지주회사 규제의 특례 | 사모투자전문회사가 지주회사 규제의 특례 요건을 충족한 경우 | 수시 | 2주 이내 | 금융위원회 | 제276조 | 제299조 | ||
| 외국 집합투자기구 | 외국 투자신탁등이 외국 집합투자증권등을 국내에서 판매하고자 하는 경우의 등록 | 수시 | - | 금융위원회 | 제279조 | |||
| 외국 집합투자기구 | 집합투자증권의 기준가격 공고의무 | 수시 | 익일 | 제280조 | ||||
| 외국 집합투자기구 | 집합투자업자의 자산운용보고서 제공의무 | 분기 | 1회 이상 | 투자자 | 제280조 | |||
| 외국 집합투자기구 | 외국집합투자업자는 외국집합투자증권의 국내판매 현황을 투자매매(중개)업자를 통해 금융감독원장 및 협회에 보고 | 매월 | 익월 20일까지 | 금융감독원장, 협회 | 제280조 | 제7-54조 | 영업규정 제4-72조 | |
| 금융투자전문인력 | 금융투자전문인력을 지체 없이 등록하고, 등록사항 변경시 지체 없이, 퇴직시 10일 이내 보고 | 수시 | 입사 및 퇴직, 등록사항 변경시 | 금융투자협회(전산망) | 제286조 | 제307조 | 전문인력규정 제2-1조, 제2-10조 | |
| 투자광고 심의 | 광고물에 대한 준법감시인의 매 월별 사전승인 내역 | 월간 | 15일까지 | 협회 | 제286조 | 제307조 | 영업규정 2-42조 | |
| 투자광고 심의 | 광고책임자, 준법감시인 및 사전승인결과보고자를 정하거나 변경하는 경우 "광고책임자 및 사전승인결과보고자(지정·변경) 통보서" 서식에 따라 지체 없이 협회에 통보 | 수시 | 지체없이 | 협회 | 제286조 | 제307조 | 영업규정 제2-42조(별지 12호) | |
| 투자광고 심의 | 영업점 투자광고물 점검 결과보고서 제출 | 반기 | 반기의 말일까지 | 협회 | 제286조 | 제307조 | 영업규정 제2-42조(별지 11-2호) | |
| 투자광고 심의 | 금융투자회사가 협회에 투자광고 심사 청구시 별표11호의 신고서와 투자광고안 함께 제출 | 수시 | - | 협회 | 제307조 | 영업규정 제2-43조 | ||
| 금융투자회사 임직원 복무기준 | 직원채용 전 비위행위 등을 협회를 통하여 조회 | 수시 | 채용전 | 협회 | 제286조 | 제307조 | 영업규정 제2-70조 | |
| 금융투자회사 임직원 복무기준 | 금융관련법령, 규정을 위반하여 금고 이상의 형을 선고받거나 주의적경고 또는 견책이상의 징계처분을 부과한 경우 징계내역 보고 | 수시 | 인지일,부과일부터 10영업일이내 | 협회 | 제286조 | 제307조 | 영업규정 제2-74조(별지 17호), 전문인력규정 제2-10조 | |
| 금융투자회사 임직원 복무기준 | 매월 말일 기준 임직원수 및 임직원 이동상황 보고 | 월간 | 10일까지 | 협회 | 제286조 | 제307조 | 영업규정2-83조,시행세칙 | |
| 예탁관련제도 | 주권의 발행인은 주주명부폐쇄기준일의 실질주주에 관해 성명 및 주소 등을 통지할 의무를 지님 | 수시 | 즉시 | 주권의 발행인 또는 명의개서를 대리하는 회사 | 제315조 | |||
| 예탁관련제도 | 예탁대상증권등의 발행인이 새로운 증권을 발행하는 경우 발행인의 통지의무 | 수시 | 즉시 | 예탁결제원 | 제323조 | |||
| 예탁관련제도 | 예탁증권등의 압류, 가압류 등에 대한 통지등의 조치가 취해진 경우 발행인의 통지의무 | 수시 | 즉시 | 예탁결제원 | 제323조 | |||
| 감독 및 처분 | 합병, 분할 등의 행위를 하고자 하는 금융투자업자의 승인의무 | 수시 | - | 금융위원회 (금융감독원) | 제417조 | 제2-12조 | ||
| 감독 및 처분 | 상호, 정관, 최대주주변경, 임원선임, 업무폐지 등 금융투자업자의 보고의무 | 수시 | - | 금융위원회 (금융감독원) | 제418조 | 제371조 | ||
| 검사 및 조치 | 해산등의 행위를 하려는 외국 금융투자업자의 지점, 영업소등의 보고의무 | 수시 | 즉시 | 금융위원회 | 제421조 | |||
| 감독 및 처분 | 과징금(대주주와의 거래제한 위반, 종합금융투자사업자의 신용공여 위반, 공시위반) 부과처분에 불복하는 자의 이의신청 | 수시 | 처분의 고지를 받은 날부터 30일 이내 | 금융위원회 | 제432조 | |||
| 장내파생상품의 대량보유 보고 | 동일품목의 장내파생상품을 금융위원회가 정하여 고시하는 수량 이상 보유하게 된 경우 | 수시 | 5일이내 | 금융위원회, 거래소 | 제173조의 2 | 제6-29조 | ||
| 투자유한책임회사의 설립 | 집합투자업자는 투자유한책임회사의 정관, 출자금의 납부를 맡은 은행, 그 밖의 금융기관의 출자금의 납부보관에 관한증명서를 첨부하여 설립등기를 하여야 한다. | 수시 | 출자금액이 납입된 2주이내 | 설립등기 | 제217조의 2 | |||
| 투자합자조합의 설립 | 집합투자업자는 조합계약, 출자금의 납부를 맡은 은행, 그 밖의 금융기관의 출자금의 납부 보관에 관한 증명서를 첨부하여 설립등기를 하여야 한다. | 수시 | 투자 조합이 설립 후 2주이내 | 설립등기 | 제218조 | |||
| 금산법상합병 ㆍ 전환 인가 | 합병 또는 전환의 인가를 받고자 하는 경우 | 수시 | - | 금융위원회 | ※ 금융산업의 구조 개선에관한법률제4조 | 제2-13조 |
| 2. 외국환거래법, 한국은행법, 예금자보호법 등 |
|
| 제목 | 보고(공시) 내용 | 주기 | 기한 | 보고처, 방법 | 근거 |
| 외국환 업무 등록 | 외국환업무를 업으로 하려는 경우(명칭, 본점 및 국내영업소 소재지, 외국환업무 취급범위 등) | - | - | 기획 재정부 | 외국환거래법 제8조제1항 외국환거래법 시행령 제14조제4호 |
| 외국환업무 변경 및 폐지신고 | 외국환 업무 등록 사항 중 명칭, 본점, 외국환업무의 취급범위에 관한 사항을 변경하려 하거나 외국환업무를 폐지하려는 경우 | 수시 | 변경 또는 폐지하려는 날의 7일전까지 | 기획재정부 | 외국환거래법 제8조제1항 외국환거래법 시행령제16조제1항 외국환거래규정 제2-17조 |
| 일부 외국환업무 신고 | 신용파생결합증권 및 신용을 기초자산으로 하는 파생상품매매의 보장매도거래, 기타 유·무형자산의 매매, 자연적·환경적·경제적 현상 등을 기초자산으로 하는 파생상품매매 | 수시 | 거래세틀전 | 한국은행 | 외국환거래규정 제2-17조 |
| 외환보고서(일일) | 1. 비거주자 증권예탁금 등(수익증권 포함) 예치 및 회수 보고(FX0041)-고유계정 2. 비거주자 국내 증권거래(FX0042)-고유계정 3. 비거주자 증권예탁금 등(수익증권포함)예치금 잔액 보고(FX0052)-고유계정 4. 비거주자 국내증권투자 잔액(FX0059) | 일간 | 익영업일 11시 | 한국은행 (외환 전산망보고자료) | 외국환거래법 제25조 외국환거래법시행령 제39조 외국환거래규정 제10-3조 외환정보집중기관의 운영에 관한 규정 제13조 외환정보집중기관 운영세칙 제6조 외환정보집중기관 운영절차 제2조(별표1) |
| 외환보고서(일일) | 1. FX거래(FX2001) 2. 금리 및 통화스왑거래 신규 및 청산(FX2002) 3. 옵션거래 신규 및 청산 보고(FX2003) 4. 선물(Futures)거래 신규 및 청산(FX2004) 5. 금리, 주식 및 상품선도거래 신규 및 청산(FX2005) 6. 파생결합상품거래(FX2006) 7. 비거주자 장내파생금융거래 잔액(FX2009) | 일간 | 익영업일 11시 | 한국은행 (예탁원TXT로송신) | 외국환거래법 제25조 외국환거래법시행령 제39조 외국환거래규정 제10-3조 외환정보집중기관의 운영에 관한 규정 제13조 외환정보집중기관 운영세칙 제6조 외환정보집중기관 운영절차 제2조(별표1) |
| 외환보고서(월간) | 1. 거주자의 해외증권 투자 및 회수실적(FX4130) 2. 거주자의 해외증권투자현황(FX5461) 3. 금융기관 KOREAN PAPER 투자(보유)현황(FX4150) 4. 거주자의 외화증권투자현황(FX5460) 5. 비은행 금융기관 해외예치금잔액증감내역(FX5480) 6. 파생금융거래 잔액보고서(시가기준)(FX5490) 7. 거주자발행 외화증권등 보유현황(FX6810) 8. 파생결합상품 거래(FX2006) 9. 비정형파생상품 거래(FX2007) 10. 신용파생상품거래(FX2008) 11. 통화별 포지션 현황(FX4442) 12. 월중 현물환 거래 현황(FX7600) | 월간 | 익월15일 17시30분 | 한국은행 (예탁원TXT로송신) | 외국환거래법 제25조 외국환거래법시행령 제39조 외국환거래규정 제10-3조 외환정보집중기관의 운영에 관한 규정 제13조 외환정보집중기관 운영세칙 제6조 외환정보집중기관 운영절차 제2조(별표1) |
| 외환보고서(월간) | 월중현물환거래현황(FX7600) | 월간 | 익월 5일 17시30분 | 한국은행 (예탁원TXT로송신) | 외국환거래법 제25조 외국환거래법시행령 제39조 외국환거래규정 제10-3조 외환정보집중기관의 운영에 관한 규정 제13조 외환정보집중기관 운영세칙 제6조 외환정보집중기관 운영절차 제2조(별표1) |
| 외환보고서(분기) | 1. 기관투자가 외환증권투자보고서(FX4812) 2. 기관투자가 보유외화증권(지역별/통화별)(FX4814) 3. 기관투자가 외화증권 기타보고(FX4816) | 분기 | 익월10일 17시30분 | 한국은행 (예탁원TXT로송신) | 외국환거래법 제25조 외국환거래법시행령 제39조 외국환거래규정 제10-3조 외환정보집중기관의 운영에 관한 규정 제13조 외환정보집중기관 운영세칙 제6조 외환정보집중기관 운영절차 제2조(별표1) |
| 1. 외화자산부채 현황 월보(FX4444) 2. 금융기관 외화B/S(파생상품거래총괄)(FX6541) | 분기 | 익월말일 17시30분 | 한국은행 (예탁원TXT로송신) | 외국환거래법 제25조 외국환거래법시행령 제39조 외국환거래규정 제10-3조 외환정보집중기관의 운영에 관한 규정 제13조 외환정보집중기관 운영세칙 제6조 외환정보집중기관 운영절차 제2조(별표1) | |
| 외환보고서 | 고유재산 보유 외화 보고 | 월/분기 | 해당월익월말일 /해당분기익월말일 | 금감원,한국예탁결제원 | 금융투자업 규정 3-68조 금융투자업규정 시행세칙2-18조 |
| 외환보고서 | 국내발행 외화채무증권 투자현황 | 월간 | 7영업일이내 | 한국은행 | 외국환거래규정 제10-3조 제1항 |
| 외환보고서 | 비예금취급금융기관의 대외자산부채현황 | 월간 | 15일 17시 | 한국은행 | 한국은행법 제86조 통계법 제26조1항및2항 외국환거래규정 제10-3조제1항 |
| 대외자산부채현황 상세표 | 금융기관의 지역별 · 통화별 대외자산 · 부채 및 잔여만기별 대외채무 현황 | 연간 | 익년 2월말까지 | e-mail 전송 | 한국은행법 제86조 통계법 제26조1항및2항 외국환거래규정 제10-3조제1항 |
| 자금순환통계표 | 채권, 주식, 현금 등 자금순환통계자료 | 분기 | 분기 익월 25일 | 한국은행 E-Mail | 한국은행법 제86조 통계법 제26조1항및2항 외국환거래규정 제10-3조제1항 |
| 통화금융통계조사표 | M3 보고서를 매월 한국은행에 보고 | 월간 | 익월 20일 이내 | 한은통계전산망 (DACOS) | 한국은행법 제86조 통계법 제26조1항및2항 외국환거래규정 제10-3조제1항 |
| 예금동향보고서 | 부보(附保)금융회사의 부보예금 동향을 파악 | 분기 | 분기 익월 말 | 예금동향시스템 | 예금자보호법 제21조 제1항 |
| 예금동향보고서 | 분기말일자 예탁금 현황 | 분기 | 해당 분기종료후 익월말일까지 | 예금보험공사 | 예금자보호법 제21조 제1항 |
| 예금동향보고서 | 투자자별 금액구간별 예수금 현황 | 분기 | 분기 익월 말 | 예금보험공사 | 예금자보호법 제21조 제1항 |
| 보호금융상품등록부 제출 | 보호금융상품등록부 제출 | 연간 | 회계연도개시15일전 | 예금보험공사 | 예금자보호법 29조, 예금자보험관계 표시에 관한 규정 제10조 및 제12조 |
| 환헷지비율 공시 | 환헷지비율 공시 | 월간 | 익월 3영업일부터 7영업일 이내 | 각 사무관리사 | 금융회사의 외환건전성제고 및 감독 강화('09.9.25.금융위정례브리핑) 금협정보A2040-28 |
| 역외금융회사의 설립 및 운영현황보고 | 역외금융회사 의 설립 및 운용현황 보고 | 분기 | 익분기 20일 | 금융감독원제출 (전자문서) | 외국환거래규정 제9-15조의25항, 외국환 거래법 및 금융기관의 해외진출에 관한규정7조5항 |
| 대외증권투자공동조사표 | 자산별 해외투자금액 보고 | 년간 | 익년 2월말까지 | BOK (Fax or E-mail) | 외국환거래법제 20조, 외국환거래규정 제10-3조 |
| 3. 공정거래법, 소득세법 등 |
|
| 제목 | 보고(공시) 내용 | 주기 | 기한 | 보고처, 방법 | 근거 법 |
| 결산공고 | 주주총회의 승인된 대차대조표를 공고 | 연간 | 정기 주주총회일 익일 | 신문 (홈페이지) | 회사 정관 (회사별로 정관에 홈페이지 명시된 경우ㅡ홈페이지를 통해 공고) |
| 기업집단현황 공시 | 상호출자제한 기업집단에 속하는 회사로서 직전년도 말 자산총액이 100억원 이상인 회사는 기업집단의 일반현황, 임원 및 이사회 등 운영현황, 특수관계인과의 거래현황 등을 공시 | 분기 (공정위고시사항은 연1~2회) | - 연1회 공시기한 : 매년 5월31일 - 분기별 공시기한 : 매년 2월28일, 5월31일, 8월31일, 11월30일 | DART | 공정거래법 제11조의4 동법시행령 제17조의11 상호출자제한기업집단 소속회사의 중요사항 공시에 관한 규정 |
| 대규모내부거래 공시 | - 자금, 유가증권, 자산, 상품과 용역의 제공 또는 거래행위가 특수관계인을 상대방으로 (특수관계인을 위하여) 자본총계 10/100 이상인 대규모내부거래 - 약관에 의한 금융거래행위 | 수시/분기 | - 이사회의결후 7일이내 - 분기종료 후 10일이내 ※상장사1일이내 | DART | 공정거래법 제11조의2 대규모 내부거래에 대한 이사회 의결 및 공시에 관한 규정 제9조 제3항 |
| 국세청연말정산간소화자료 | 해당 세제상품 가입자, 납입/소득공제 내역 제출 | 년 | 공문수령후 해당일까지 | 은행연합회 | 소득세법 제165조 동법 시행령 제216조의3 |
| 지급 명세서 | 개인 또는 법인에게 원천징수 대상이 되는 소득 내역을 국세청에 제출 | 연간 | 해당년종료후 익년2월말일 | 국세청 | 소득세법 제164조 법인세법 제73조 |
| 금융소득원천징수명세서 | 종합과세소득 100만원 이상인 자의 원천징수명세 | 년 | 해당년 종료후 익년3 월말까지 | 고객통지 | 소득세법 제133조 동법 시행령 제193조 |
| 집합투자기구 과세자료 | 집합투지기구의 기준가격 등에 관한 자료 (기준가격 정보, 결산 및 상환 정보) | 반기 | 1,7월15일 (협회) | 국세청, 협회경유 | 과세자료의 제출 및 관리에 관한 법률 제4조, 제5조, 제7조 동법 시행령 제3조 동법 시행규칙 제2조 |
| 세제상품 약관 국세청 보고 | 금융감독원 또는 한국금융투자협회에 약관 등 자료를 제출 ㆍ 보고 ㆍ 신고할 때 | - | 금융감독원또는한국금융투자협회에약관등자료를제출ㆍ보고ㆍ신고할 때 | 국세청 | 과세자료의 출 및 관리에관한 법률 제4조, 제5조, 제7조 과세자료의 출 및 관리에관한 법률 시행령 제3조(별표 84번) 동법 시행규칙 제2조 제84호 |
| 공직자 재산신고 관련 사전조회자료 회신 | 매년 12월31일 정기변동 신고 대상 중 정보제공 동의한 재산등록 의무자 및 친족의 당사 보유 계좌정보 회신 | 연간 | 1월 10일 | 행정 안전부 | 공직자윤리법 제6조제5항 동법 시행령 제5조제4항 동법 시행규칙 제3조의3 |
| 임직원 겸직 | 비계열회사(주로녳)에 대한 임원겸직을 통한 기업결합신고 | 수시 | 선임의결후 30일이내 | 공정거래위원회 | 공정거래법 12조 1항, 6항 |
| 감사전재무제표 | 외부감사를 받기 위해 재무제표를 감사인에게 제출할 때 증권선물위원회 제출 . 증권상장법인 2014.7.1일부터 시행 . 자산 1,000억원 이상 비상장주식회사 2015.7.1일부터 시행 | 연간 | 주주총회 6주전 | 금감원 (증권선물위원회) DART | 외감법 제7조 3항, 시행령 6조 |
| 4. 금융위원회의 설치 등에 관한 법률, 금융실명법, 전자금융거래법 등 |
|
| 제목 | 보고(공시) 내용 | 주기 | 기한 | 보고처, 방법 | 근거 법 |
| 불건전영업행위상시보고서 -계열사거래현황CPC | 계열사간 거래 상시감시지표 분석 기초자료 | 분기 | 분기 종료 40일 이내 | 금융감독원-금융정보교환망 (컴플라이언스보고) | 금융위원회의 설치 등에 관한 법률 제40조(자료의 제출요구 등) |
| 금감원 부동산 및 특별자산보고서 | 월간 | 10일까지 | 금감원 | 금융위원회의 설치 등에 관한 법률 제40조(자료의 제출요구 등) (2007년 1월 12일 금감원 자산운용감독국(당시) 신동호 선임의 부동산 자료제출 요청에 의거) | |
| 분쟁관련소제기현황제출 | 분쟁관련소제기현황 | 분기 | 분기말 익월 15일 | 협회 | 금융위원회의 설치 등에 관한 법률 제40조(자료의 제출 요구 등) 금감원공문 분쟁총괄-00336 |
| 금융사고보고 | 금융사고발생시즉시내역보고 1. 사고금액(피해예상금액기준)이 3억원 이상 2. 횡령, 배임, 공갈, 절도, 금품수수, 사금융알선,저축관련부당행위, 재산 국외도피 등 범죄혐의 3. 금융실명법 위반 혐의 4. 위법 또는 부당한 업무처리로 금융기관의 공신력을 저해하거나 사회적 물의를 일으키는 경우 | 수시 | 즉시보고:발생즉시 (중간보고, 종결보고) | 금감원 | 금융기관검사 및 제재에 관한 규정 제41조제1항 동규정 시행세칙 제67조, 제68조 |
| 주요정보사항(민사소송)보고 | 1. 민사소송에서 패소확정 되거나, 소송물 가액이 최직근 분기말 현재 자기자본의 100분의1(자기자본의 100분의 1이 10억원 미만인 경우에는 10억원)또는 100억원을 초과하는 민사소송에 피소된 경우 2. 금융사고보고(즉시) 외에 금융기관이 보고할 필요가 있다고 판단하는 중요한 사항 또는 사건 | 수시 | - | 금감원 | 금융기관검사및재에관한규정42조 |
| 금융거래정보 요구 및 제공현황 보고서 | 금융거래정보 요구 및 제공현황 | 분기 | 매분기 종료 후 1개월 이내 | 금융 감독원 | 금융실명거래 및 비밀보장에 관한 법률 제4조의4 동법 시행령11조 |
| 정보기술부문 계획서 | 전자금융거래 관련 사항 | 년 | 사업연도 초일 부터 3개월 이내 | 금융 위원회 | 전자금융거래법제21조4항 동법시행령제11조의2 |
| 전자금융기반시설 취약점 분석평가 결과보고서 | 전자금융기반시설 분석 평가 실시 | 년 | 취약점 점검후 30일 이내 | 금융 위원회 | 전자금융거래법 제21조의3 동법 시행령 제11조의4, 제11조의5 전자금융감독규정 제37조의2 |
| 홈페이지 취약점 분석평가 결과보고서 | 전자금유기반시설 분석 평가 중 홈페이지는 6개월에 1회 이상 실시 | 반기 | 취약점 점검후 30일 이내 | 금융 위원회 | 전자금융거래법 제21조의3 동법 시행령 제11조의4, 제11조의5 전자금융감독규정 제37조의2 |
| 전자금융업무보고 | 전자금융업무를 하는 회사의 업무보고 | 분기 | 분기 종료 후 45일 이내 | 금융 감독원 | 전자금융감독규정 제62조 동규정 시행세칙 제10조(별지1) |
| 은행연합회보고서 | 부동산 PF 대출에 대한 일보 | 일간 | 2일이내 | 은행 연합회 | 신용정보의 이용 및 보호에 관한 법률 금융감독원 신용정보업감독 규정 제26조(신용정보의 등록 및 이용기준) |
| 은행연합회보고서 | 월말 기준 부동산관련 대출채권의 잔액 | 월간 | 6영업일 | 은행 연합회 | 신용정보의 이용 및 보호에 관한 법률 및 신용정보관리규약4조 금융감독원 신용정보업감독규정 제26조(신용정보의 등록 및 이용기준) |
| 은행연합회보고서 | 대출 잔액 변경시(부동산 대출에 대한 일보) | 일보 | 발생 후 3영업일 | 은행 연합회 | 신용정보의 이용 및 보호에 관한 법률 및 신용정보관리규약 4조 금융감독원 신용정보업감독 규정 제26조(신용정보의 등록 및 이용기준) |
| 기업신용정보제공 | 펀드의 채무자 신용정보 제공 | 수시/정기 | 연체등:10일이내 대출 정보등: 일/월 | 은행 연합회 | 신용정보의 이용 및 보호에 관한 법률16조 신용정보관리규약 4조, 26조 |
| 연차 보고서 | 지배구조 관련 전반적인 회사 상황 (2014년 12월부터 시행. 2015년 3월 최초 공시 예정) | 년 | 주주총회 20일 전 | 회사 홈페이지 및 협회 | 금융회사 지배구조 모범규준 제54조 |
| 사외이사 활동 보고 외 | 사외이사 활동 보고 (이사회 의장 선임 공시 조항은 지배구조모범규준에서 삭제됨) | 수시 | 이사회 종료 익월 15일 이내 | 회사 홈페이지 및 협회 | 금융투자회사등의 사외이사 및 감사위원회 운영 모범규준 (지배구조 모범규준 시행과 함께 기존 모범규준 폐지. 단, 지배구조 모범 규준 제55조에 따라 기존 공시 의무는 존속) |
| 임원 선임 공시 | 임원 선임 공시 | 수시 | 지체없이 | 회사 홈페이지 및 협회 | 금융회사 지배구조 모범규준 제55조(자본시장법에 따른 임원 선임 신고와 별도 공시) |
| 5. 유가증권시장 상장규정 등 |
|
| 제목 | 보고(공시) 내용 | 주기 | 기한 | 보고처, 방법 | 근거 법 |
| 장애인 고용계획 및 실시상황보고서 | 장애인 고용의무가 있는 사업주는 고용에 관한 계획 및 그 계획의 실시상황을 보고 | 연간 | 매년 90일 이내 | 장애인고용포털 (전자 신고) | 장애인고용촉진 및 직업재활법 28조, 29조, 시행령 27조 및 시행규칙 11조 |
| 사업체 고용동향 조사 | 매월말 현재 총 종사자수, 빈 일자리수, 노동이동에 관한 사항 조사 | 매월 | 익월 5일까지 | 서울지방노동청 팩스, 이메일, 우편 | 문서(경지 841-263) |
| ETF 영업보고서 및 결산서류 제출 | ETF 영업보고서 및 결산서류 | 월간분기 | 분기말, 월말 (분기영업 보고서, 결산 보고서 제출시점) | 한국 거래소 | 유가증권시장 상장규정 제67조의2제1항제6호 |
[[일임 부문]]
| 1. 관련 규정 등 |
|
| 자본시장법 | 제6조(금융투자업) |
| 제7조(금융투자업의 적용배제) | |
| 제42조(금융투자업자의 업무위탁) | |
| 제96조(선관의무 및 충실의무) ~ 제99조(투자일임보고서의 교부) | |
| 자본시장법 시행령 | 제6조의2(투자자문업의 투자대상자산) |
| 제7조(금융투자업의 적용배제) | |
| 제45조(위탁이 금지되는 업무범위) | |
| 제98조(계약의 체결) ~ 제100조(투자일임보고서의 교부) | |
| 금융투자업규정(금융위원회) | 제4-73조(서면자료 기재사항) ~ 제4-78조의2(투자자의 재산상황 등 확인절차) |
| 영업규정(금융투자협회) | 제5-1조(불건전 영업행위의 금지) ~ 제5-3조(투자자문업 및 투자일임업에 관한 보고) |
| 표준내부통제기준(금융투자협회) | 제33조(투자자문업 또는 투자일임업) |
| 표준투자권유준칙(금융투자협회) | 20.투자자문업자 및 투자일임업자 준수사항 ~ 22.투자일임 및 금전신탁에 대한 특칙 |
※ 역외 투자일임업자와 관련해서는 별도의 규정(법 제100조 및 시행령 제101조)이 있으며, 본 장의 내용은 국내 투자일임업자에 한함
| 2. 투자일임업의 개요 |
|
❏ 투자일임업의 정의(☞ 자본시장법 제6조)
➤ "투자일임업"이란 투자자로부터 금융투자상품등(금융투자상품, 그 밖에 대통령령으로 정하는 투자대상자산)*에 대한 투자판단의 전부 또는 일부를 일임받아 투자자별로 구분하여 금융투자상품을 취득ㆍ처분, 그 밖의 방법으로 운용하는 것을 영업으로 하는 것을 말한다.
| * | 그 밖에 대통령령으로 정하는 투자대상자산(시행령 제6조의2, 2013.8.29) |
| 1. 부동산 2. 지상권ㆍ지역권ㆍ전세권ㆍ임차권ㆍ분양권 등 부동산 관련 권리 3. 제106조 제2항 각 호의 금융기관에의 예치금 |
※ 기존 투자일임업자가 시행령 제6조의2의 부동산 및 그 관련 권리 등에 대한 투자일임업무를 영위하기 위해서는 투자일임업자 변경등록이 필요함
※ 부동산 투자일임업 인력요건(2013.10.28)
| 구분 | 필요인력 | 인력의 자격상세 |
| 부동산 투자일임업 | 투자운용인력 2인 이상 | 투자자산운용사로서 부동산운용전문인력교육(54시간)을 이수하거나, 일정기간(3~5년) 이상의 부동산운용경력을 보유할 것 |
❏ 투자일임업자의 위탁금지 업무(☞ 법 제42조 및 시행령 제45조 제2호 마목)
➤ 투자일임(자문)업자는 법령상 정한 위탁금지 업무를 제외한 일부 업무를 제3자에게 위탁할 수 있으며, 위탁시 위탁업무의 범위 등을 위탁업무 수행 7일전까지 금융위*에 보고해야 함
| * | 금감원장 업무위탁 사항으로 금감원에 보고 |
[위탁금지 업무]
| 구분 | 위탁 불가 업무 |
| 의사결정권한 위탁불가 | 준법감시인의 업무 (단, 임직원의 법규준수와 관련한 교육은 위탁가능) |
| 내부감사업무 | |
| 위험관리업무 | |
| 신용위험의 분석, 평가업무 | |
| 본질적 업무 | [투자자문업] 투자자문계약의 체결과 해지업무, 투자자문의 요청에 응하여 투자판단을 제공하는 업무 |
| ※ 본질적 업무 중 위탁이 가능한 업무* ① 투자자문계약자산 중 외화자산에 대한 투자판단을 제공하는 업무, ② 원화자산인 투자자문계약자산 총액의 20% 범위에서의 투자판단을 제공하는 업무는 위탁 가능 | |
| [투자일임업] 투자일임계약의 체결과 해지업무, 투자일임재산의 운용업무 | |
| ※ 본질적 업무 중 위탁이 가능한 업무* ① 일임재산 중 외화자산 운용업무 ② 원화자산인 투자일임재산 총액의 20% 이내에서의 운용업무 ③ 운용업무와 관련한 조사분석업무 ④ 투자일임재산에 속한 증권, 장내파생상품, 외환거래법에 따른 대외지급수단의 단순매매주문업무 |
| * | 본질적 업무 중 위탁이 가능한 업무를 위탁하고자 하는 경우 그 업무수행에 필요한 금융투자업을 등록한 자에게만 위탁 가능(법 제42조제4항) |
➤ 업무위탁 관련 유의사항
- 투자일임(자문)업무를 위탁받은 제3자는 다음의 경우를 제외하고 위탁받은 자산을 다른 자에게 재위탁 불가 (자본시장법 제42조제5항)
- 투자자 보호를 해하지 아니하는 범위에서 금융투자업의 원활한 수행을 위하여 필요한 경우로서 다음 업무들에 대하여 위탁한 자의 동의를 받았을 경우 재위탁 가능 (자본시장법 시행령 제48조)
| * | 외화자산인 투자일임재산의 운용업무, 전산관리·운영업무, 고지서 등 발송업무, 보관업무, 조사분석업무, 법률검토 업무, 회계관리 업무, 문서 등의 접수업무, 채권추심 업무 등 |
| 3. 투자일임업자의 의무(☞ 자본시장법 제96조) |
|
❏ 선관의무
➤ "투자일임업자"는 투자자에 대하여 선량한 관리자의 주의로써 투자일임재산을 운용하여야 한다.
❏ 충실의무
➤ "투자일임업자"는 투자자의 이익을 보호하기 위하여 해당 업무를 충실하게 수행하여야 한다.
| 4. 투자일임계약의 체결(☞ 자본시장법 제97조, 시행령 제98조, 금융투자업규정 제4-73조) |
|
❏ 서면자료의 교부
➤ 투자일임업자는 일반투자자와 투자일임계약을 체결하고자 하는 경우 및 체결하는 경우 법령에서 정한 사항을 기재한 서면을 미리 일반투자자에게 교부하여야 한다.
※ 자본시장법에서는 일반투자자에 대하여 투자일임계약 체결시 계약서류에 포함하여야 하는 내용을 규정하고 있고, 전문투자자에 대하여는 별도의 규정이 없으므로 전문투자자와 투자일임업자는 계약 체결시 계약내용을 상호 협의하여 계약서류에 반영
❏ 서면자료 기재사항
| 자본시장법 제97조(계약의 체결) ① 일반투자자와 투자일임계약을 체결하고자 하는 경우 교부하여야 하는 서면 기재사항 1. 투자일임의 범위 및 투자대상 금융투자상품 2. 투자일임업의 수행에 관하여 투자일임업자가 정하고 있는 일반적인 기준 및 절차 3. 투자일임업을 실제로 수행하는 임직원의 성명 및 주요경력 4. 투자자와의 이해상충방지를 위하여 투자일임업자가 정한 기준 및 절차 5. 투자일임계약과 관련하여 투자결과가 투자자에게 귀속된다는 사실 및 투자자가 부담하는 책임에 관한 사항 6. 수수료에 관한 사항 7. 투자실적의 평가 및 투자결과를 투자자에게 통보하는 방법 7의2. 투자자는 투자일임재산의 운용방법을 변경하거나 계약의 해지를 요구할 수 있다는 사실 (2013.5.28) 8. 그 밖에 대통령령으로 정하는 사항 ② 일반투자자와 투자일임계약을 체결하는 경우 교부하여야 하는 서면 기재사항(제59조제1항) 1. 제1항 각호의 사항 2. 계약당사자에 관한 사항 3. 계약기간 및 계약일자 4. 계약변경 및 계약해지에 관한 사항 5. 투자일임재산이 예탁된 투자매매업자·투자중개업자, 그 밖의 금융기관의 명칭 및 영업소명 자본시장법 시행령 제98조(계약의 체결) 법 제97조제1항제8호에서 "대통령령으로 정하는 사항"이란 다음 각 호의 사항을 말한다. 1. 임원 및 대주주에 관한 사항 2. 투자일임계약인 경우에는 투자자가 계약개시 시점에서 소유할 투자일임재산의 형태와 계약종료시점에서 소유하게 되는 투자일임재산의 형태 3. 투자일임재산을 운용할 때 적용하는 투자방법에 관한 사항 4. 투자일임보고서의 작성대상 기간 5. 그 밖에 금융위원회가 정하여 고시하는 사항 금융투자업규정 제4-73조(서면자료 기재사항) 영 제98조제5호에서 "금융위원회가 정하여 고시하는 사항"이란 다음 각 호의 사항을 말한다. <개정 2011.1.18> 1. 투자자는 투자일임자산의 운용에 대하여 합리적인 제한(투자일임계약에서 정한 바에 따라 운용조건 등을 변경하는 것을 말한다)을 두거나 특정 증권 등의 취득 ㆍ 처분 및 계약의 해지를 요구할 수 있으며, 투자일임업자는 투자일임계약에서 정한 특별한 사유가 없는 한 투자자의 합리적인 제한 또는 특정 증권 등의 취득 ㆍ 처분 및 계약의 해지 요구에 대하여 응할 의무가 있다는 사항 <개정 2011.1.18> 2. 투자자에 대하여 매 분기 1회 이상 투자자의 재무상태, 투자목적 등의 변경여부를 확인하고, 변경된 내용에 부합하도록 투자일임자산을 운용한다는 사항 및 투자자가 4회(계약한 연도에는 3회)이상 재무상태, 투자목적 등 변경에 대하여 회신하지 않을 경우 투자일임계약을 해지할 수 있다는 사항 <개정2011.1.18> 3. 투자일임계약을 체결한 투자자는 자기의 재무상태, 투자목적 등에 대하여 투자일임업자의 임ㆍ직원에게 상담을 요청할 수 있으며, 투자일임업자의 임ㆍ직원은 그 상담요구에 대하여 응한다는 사항 4. 투자일임업자와 주로 거래하는 투자매매업자ㆍ투자중개업자가 있는 경우 그 명칭 및 이해관계의 내용에 관한 사항 5. 당해 임직원이 과거에 내부자 거래, 시세조종, 부정거래행위 등 위법행위로 형사제재를 받았거나 금융위원회로부터 법제422조제1항제1호부터 제5호까지 또는 같은 조 제2항제1호부터 제6호까지의 조치를 받은 사실이 있는 경우 그 사항 6. 법 제98조 및 영 제99조에서 정하고 있는 투자일임업자의 금지행위에 관한 사항 7. 성과보수는 기준지표(제4-65조제1항에 따른 요건을 충족하는 기준지표를 말한다)에 연동하여 산정한다는 사실. 단 투자일임업자와 투자자의 합의에 의해 달리 정할 수 있다. <신설2011.1.18> |
| 5. 불건전 영업행위의 금지(☞ 자본시장법 제98조, 시행령 제99조, 금융투자업규정 제4-77조) |
|
❏ 자본시장법 제98조(불건전 영업행위의 금지, 2013.5.28)
| 제98조(불건전 영업행위의 금지) ① 투자자문업자 또는 투자일임업자는 다음 각 호의 어느 하나에 해당하는 행위를 하여서는 아니 된다. 다만, 투자자 보호 및 건전한 거래질서를 해할 우려가 없는 경우로서 대통령령으로 정하는 경우에는 이를 할 수 있다. <개정 2013.5.28> 1. 투자자로부터 금전·증권, 그 밖의 재산의 보관·예탁을 받는 행위 2. 투자자에게 금전·증권, 그 밖의 재산을 대여하거나 투자자에 대한 제삼자의 금전·증권, 그 밖의 재산의 대여를 중개·주선 또는 대리하는 행위 3. 투자권유자문인력 또는 투자운용인력이 아닌 자에게 투자자문업 또는 투자일임업을 수행하게 하는 행위 4. 계약으로 정한 수수료 외의 대가를 추가로 받는 행위 5. 투자자문에 응하거나 투자일임재산을 운용하는 경우 금융투자상품등의 가격에 중대한 영향을 미칠 수 있는 투자판단에 관한 자문 또는 매매 의사를 결정한 후 이를 실행하기 전에 그 금융투자상품등을 자기의 계산으로 매매하거나 제삼자에게 매매를 권유하는 행위 ② 투자일임업자는 투자일임재산을 운용함에 있어서 다음 각 호의 어느 하나에 해당하는 행위를 하여서는 아니 된다. 다만, 투자자 보호 및 건전한 거래질서를 해할 우려가 없는 경우로서 대통령령으로 정하는 경우에는 이를 할 수 있다. <개정 2013.5.28> 1. 정당한 사유 없이 투자자의 운용방법의 변경 또는 계약의 해지 요구에 응하지 아니하는 행위 2. 자기 또는 관계인수인이 인수한 증권을 투자일임재산으로 매수하는 행위 3. 자기 또는 관계인수인이 대통령령으로 정하는 인수업무를 담당한 법인의 특정증권등(제172조제1항의 특정증권등을 말한다. 이하 이 호에서 같다)에 대하여 인위적인 시세(제176조제2항제1호의 시세를 말한다)를 형성하기 위하여 투자일임재산으로 그 특정증권등을 매매하는 행위 4. 특정 투자자의 이익을 해하면서 자기 또는 제삼자의 이익을 도모하는 행위 5. 투자일임재산으로 자기가 운용하는 다른 투자일임재산, 집합투자재산 또는 신탁재산과 거래하는 행위 6. 투자일임재산으로 투자일임업자 또는 그 이해관계인의 고유재산과 거래하는 행위 7. 투자자의 동의 없이 투자일임재산으로 투자일임업자 또는 그 이해관계인이 발행한 증권에 투자하는 행위 8. 투자일임재산을 각각의 투자자별로 운용하지 아니하고 여러 투자자의 자산을 집합하여 운용하는 행위 9. 투자자로부터 다음 각 목의 행위를 위임받는 행위 가. 투자일임재산을 예탁하는 투자매매업자·투자중개업자, 그 밖의 금융기관을 지정하거나 변경하는 행위 나. 투자일임재산을 예탁하거나 인출하는 행위 다. 투자일임재산에 속하는 증권의 의결권, 그 밖의 권리를 행사하는 행위 10. 그 밖에 투자자 보호 또는 건전한 거래질서를 해할 우려가 있는 행위로서 대통령령으로 정하는 행위 |
❏ 불건전 영업행위의 금지 주요내용(자본시장법 제98조)
| 구분 | 내용 | 비고 |
| 기본 금지행위 | ① 투자운용인력이 아닌 자에게 투자일임업을 수행하게 하는 행위 | |
| ② 계약으로 정한 수수료외의 대가를 추가로 받는 행위 | ||
| ③ 금융투자상품등의 가격에 중대한 영향을 미칠 수 있는 투자판단에 관한 매매의사를 결정한 후 이를 실행하기 전에 이용하거나 제3자에게 매매를 권유하는 행위 | 선행매매 등 | |
| 운용 관련 금지행위 | ① 정당한 사유 없이 투자자의 운용방법 변경 또는 계약의 해지요구에 불응하는 행위 | |
| ② 자기 또는 관계인수인(계열회사)이 인수한 증권을 투자일임재산으로 매수하는 행위(2013.11.14시행) (단, 국채, 지방채, 통안증권, 특수채는 편입 가능/은행채,증권금융채,종합금융회사채,증권회사채,금융지주채,여신채의 경우 청약방식으로 30% 한도 내 매수 가능, 준법감시인확인·협회공시必/사채권은 금융위원회 고시 기준을 충족하는 조건하 편입가능(2013.11.14시행)) | 인수 3개월 이내 채권,CP,전자단기사채 편입 등 | |
| ③ 인수업무를 담당한 법인의 특정증권등에 대한 시세조종 행위 | ||
| ④ 특정 투자자의 이익을 해하면서 자기 또는 제3자의 이익을 도모하는 행위 | ||
| ⑤ 자기가 운용하는 다른 투자일임재산, 신탁재산과 거래하는 행위 | 자전거래 등 | |
| ⑥ 자기 또는 계열회사의 고유재산과 거래하는 행위 | 예외>시행령제99조②3호 | |
| ⑦ 투자자의 동의 없이 자기 또는 계열회사가 발행한 증권을 편입하는 행위 | 주식, 채권 등 | |
| ⑧ 투자일임재산을 개별적으로 운용하지 않고 집합운용하는 행위 | 투자자유형별로 운용시 예외인정 | |
| ⑨ 투자일임재산의 예탁·인출, 의결권 등을 위임받는 행위 (단, 주식매수청구권, 공개매수응모, 유상증자청약, 전환사채 전환권, 신주인수권부사채권의 신주인수권, 교환사채 교환청구, 파생결합증권, 파생상품계약의 권리 행사는 가능) |
❏ 자본시장법 시행령 제99조(불건전 영업행위의 금지, 2013.8.27)
| 제99조(불건전 영업행위의 금지) ④ 법 제98조제2항제10호에서 "대통령령으로 정하는 행위"란 다음 각 호의 어느 하나에 해당하는 행위를 말한다. 1. 법 제9조제5항 단서에 따라 일반투자자와 같은 대우를 받겠다는 전문투자자(제10조제1항 각 호의 자는 제외한다)의 요구에 정당한 사유 없이 동의하지 아니하는 행위 2. 투자일임계약을 위반하여 투자일임재산을 운용하는 행위 3. 투자일임의 범위, 투자목적 등을 고려하지 아니하고 투자일임재산으로 금융투자상품을 지나치게 자주 매매하는 행위 4. 투자자(투자자가 법인, 그 밖의 단체인 경우에는 그 임직원을 포함한다) 또는 거래상대방(거래상대방이 법인, 그 밖의 단체인 경우에는 그 임직원을 포함한다) 등에게 업무와 관련하여 금융위원회가 정하여 고시하는 기준을 위반하여 직접 또는 간접으로 재산상의 이익을 제공하거나 이들로부터 제공받는 행위 5. 법 제55조 및 제98조에 따른 금지 또는 제한을 회피할 목적으로 하는 행위로서 장외파생상품거래, 신탁계약, 연계거래 등을 이용하는 행위 6. 채권자로서 그 권리를 담보하기 위하여 백지수표나 백지어음을 받은 행위 7. 그 밖에 투자자 보호 또는 건전한 거래질서를 해칠 염려가 있는 행위로서 금융위원회가 정하여 고시하는 행위 |
❏ 불건전 영업행위의 금지 주요내용(시행령 제99조)
| 구분 | 내용 | 비고 |
| 기타 금지행위 | ① 일반투자자 대우를 받겠다는 전문투자자의 요구를 거절하는 행위 | |
| ② 투자일임계약을 위반하여 투자일임재산을 운용하는 행위 | 운용방법/대상 미준수 등 | |
| ③ 금융투자상품을 지나치게 자주 매매하는 행위 | 과당매매 등 | |
| ④ 투자자 또는 거래상대방에게 재산상 이익 제공·수령 기준을 위반하여 제공하거나 수령하는 행위 | 1회 20만원 연간 100만원 | |
| ⑤ 손실보전 등 금지나 법상 금지행위를 회피할 목적으로 거래하는 행위 | 손실보전, 이익 보장약정 등 |
❏ 금융투자업규정 제4-77조(불건전 영업행위의 금지, 2011.1.18, 2013.10.22)
| 제4-77조(불건전 영업행위의 금지) 영 제99조제4항제7호에서 "금융위원회가 정하여 고시하는 행위"란 다음 각 호의 어느 하나에 해당하는 행위를 말한다. <개정 2011.1.18, 2013.10.22> 1. 불특정다수의 투자일임재산을 통합하여 운용할 목적으로 설계된 상품을 불특정다수의 투자자에게 제공하는 행위 2. 투자자의 동의를 얻지 아니하고 투자운용인력을 교체하는 행위. 다만, 투자일임계약에서 부득이하다고 기재한 경우를 제외한다. 3. 투자일임재산의 운용내역 및 자산의 평가가액에 대한 투자자의 조회를 거부하거나 방해하는 행위 4. 특정 증권 등의 취득과 처분을 각 계좌재산의 일정비율로 정한 후 여러 계좌의 주문을 집합하는 행위. 다만, 제5호에 따라 투자자를 유형화한 경우 각 유형에 적합한 방식으로 투자일임재산을 운용하는 경우에는 그러하지 아니하다. 5. 투자자의 연령ㆍ투자위험 감수능력ㆍ투자목적ㆍ소득수준ㆍ금융자산의 비중 등 재산운용을 위해 고려 가능한 요소를 반영하여 투자자를 유형화하고 각 유형에 적합한 방식으로 투자일임재산을 운용하지 않는 행위 6. 제4-73조제2호에 따라 매 분기 1회 이상 투자자의 재무상태, 투자목적 등의 변경여부를 확인한 후 변경상황을 재산운용에 반영하지 아니하는 행위 7. 투자일임업을 경영하는 투자중개업자가 투자중개업무와 투자일임업무를 결합한 자산관리계좌(이하 "맞춤식 자산관리계좌(Wrap Account)"라 한다)를 운용함에 있어 투자일임재산에 비례하여 산정하는 투자일임수수료 외에 위탁매매수수료 등 다른 수수료를 부과하는 행위 8. 성과보수를 수취하는 경우 기준지표(제4-65조제1항에 따른 요건을 충족하는 기준지표를 말한다)에 연동하여 산정하지 않는 행위. 단 투자일임업자와 투자자간 합의에 의해 달리 정한 경우에는 그러하지 아니하다. 9. 투자일임재산을 운용하지 않는 임직원이 투자일임재산에 편입된 금융투자상품의 취득ㆍ처분 등 투자일임재산의 운용에 관하여 투자자에게 상담하는 행위. 다만 투자일임재산을 운용하는 자가 상담일로부터 2주전에 투자일임재산에 편입된 금융투자상품에 대하여 작성한 자료에 근거할 경우에는 그러하지 아니하다. 10. 고유재산운용업무와 투자일임재산간 법 제45조제1항제1호에 해당하는 행위 11. 투자광고의 내용에 특정 투자일임계좌의 수익률 또는 여러 투자일임계좌의 평균수익률을 제시하는 행위 12. 투자권유시 제5호에 따라 투자자를 유형화한 경우 월별, 분기별 등 일정기간동안의 각 유형별 가중평균수익률과 최고ㆍ최저수익률을 같이 제시하는 행위 이외의 방법으로 수익률을 제시하는 행위 13. 투자자문업자로부터 투자자문을 받은 투자일임업자는 법 제96조의 선관의무 및 충실의무에 위반하여 내부적인 투자판단 과정 없이 투자일임재산을 운용하는 행위 14. 수시입출방식으로 투자일임 계약을 체결하고 투자일임재산을 운용하면서 다음 각 목의 사항을 준수하지 아니하는 행위 <개정2013.10.22> 가. 투자일임재산을 거래일과 결제일이 동일한 자산으로 운용할 것 나. 투자일임재산으로 운용할 수 있는 채무증권(금융기관이 발행ㆍ매출ㆍ중개한 어음을 포함한다)은 취득시점을 기준으로 신용평가업자의 신용평가등급(둘 이상의 신용평가업자로부터 신용평가등급을 받은 경우에는 그 중 낮은 신용평가등급이고, 세분류하지 않은 신용평가등급을 말한다. 이하 이 조에서 같다)이 최상위등급 또는 최상위등급의 차하위등급 이내일 것. 다. 투자일임재산의 남은 만기의 가중평균된 기간이 90일 이내일 것 라. 투자일임재산을 잔존만기별로 구분하여 관리하고 다음에 해당하는 비율을 유지할 것. (이 경우 제7-16조제5항을 준용한다) (1) 제7-16조제3항 각 호에 해당하는 자산의 비율 : 100분의 10 이상 (2) 제7-16조제4항 각 호에 해당하는 자산의 비율 : 100분의 30 이상 15. 투자일임재산으로 투자일임업자 또는 그 계열회사가 발행한 증권에 다음 각 목의 어느 하나에 해당하는 기준을 초과하여 투자하는 행위 <신설 2013.4.23> 가. 지분증권의 경우 : 각 투자일임재산 총액을 기준으로 100분의 50 나. 지분증권을 제외한 증권(집합투자증권, 파생결합증권 및 법 제110조에 따른 수익증권은 제외한다)의 경우 : 전체 투자일임재산을 기준으로 계열회사 전체가 그 투자일임업자에 대하여 출자한 비율에 해당하는 금액[계열회사 전체가 소유하는 그 투자일임업자의 의결권 있는 주식수를 그 투자일임업자의 의결권 있는 발행주식 총수로 나눈 비율에 그 투자일임업자의 자기자본(자기자본이 자본금 이하인 경우에는 자본금을 말한다)을 곱한 금액을 말한다] 16. 제15호에 불구하고 투자일임재산을 투자일임업자 또는 그 계열회사가 발행한 고위험 채무증권 등에 운용하는 행위 <개정 2014.11.4> 17. 투자자문·일임업자가 영 제373조제4항제1호에 따른 등록취소를 회피할 목적으로 고유재산, 이해관계인 또는 특수관계인의 재산만을 이용하거나, 허위 또는 이면계약 체결 등을 하는 행위 <신설 2013.9.17> |
❏ 불건전 영업행위의 금지 주요내용(금융투자업규정 제4-77조)
| 구분 | 내용 | 비고 |
| 기본 금지행위 | ① 불특정다수의 투자일임재산을 통합하여 운용할 목적으로 설계된 상품을 불특정 다수의 투자자에게 제공하는 행위 | 집합투자증권 오인행위 금지 |
| ② 투자자의 동의 없이 투자운용인력을 교체하는 행위 (단, 투자일임계약에서 부득이하다고 기재한 경우는 제외) | ||
| ③ 투자일임재산의 운용내역이나 자산의 평가가액에 대한 투자자의 조회를 거부하는 행위 | ||
| 투자일임제도 개선 사항 (2011.1.18) | ① 특정증권등의 취득과 처분을 각 계좌 재산의 일정비율로 주문을 집합하는 행위 | 유형별 운용시 예외 인정 |
| ② 투자자의 연령, 투자위험 감수능력, 투자목적, 소득수준, 금융자산 비중 등을 고려하여 투자자를 유형화하여 운용하지 않는 행위 | 계약유형세분화 적극적 맞춤성 요건 | |
| ③ 매분기 1회 이상 투자자의 재무상태, 투자목적 변경여부 등을 확인하여 반영하지 아니하는 행위(유선, 대면 원칙) | 소극적 맞춤성 요건 | |
| ④ 투자일임 수수료 외에 위탁매매 수수료 등 다른 수수료를 부과하는 행위 | 투자중개업 관련 수수료 | |
| ⑤ 성과보수를 기준지표에 연동하여 산정하지 않는 행위 | KOSPI200등 증권시장지수 | |
| ⑥ 투자일임재산을 운용하지 않는 임직원이 투자일임재산 운용에 관하여 상담하는 행위 | 2주 경과 자료는 가능 | |
| ⑦ 고유재산 운용업무와 투자일임재산 운용업무간 매매정보 교류 행위 | 정보교류차단 적용 | |
| ⑧ 투자광고의 내용에 특정 투자일임계좌의 수익률 또는 여러 투자일임계좌의 평균수익률을 제시하는 행위 | 특정 수익률 제시 광고금지 | |
| ⑨ 투자권유시 일정기간 동안 각 유형별 가중평균수익률과 최고, 최저 수익률을 같이 제시하는 행위 이외의 수익률 제시행위 | ||
| ⑩ 자문형 랩어카운트 운용 시 내부적인 투자판단이 없는 경우 | ||
| ⑪ 거래일과 결제일이 다른 금융투자상품에 운용하면서 수시입출방식으로 계약을 체결하는 행위 | ||
| 계열회사 지원 금지행위 | ⑫ 계열사 발행증권 편입비율을 준수하지 않는 행위 가. 지분증권 : 각 투자일임재산 총액을 기준으로 50/100 나. 지분증권제외증권(집합투자증권, 파생결합증권, 수익증권 제외): 전체 투자일임재산을 기준으로 계열회사 전체의 총출자비율에 해당하는 금액(계열회사소유 주식수/발행주식총수X 자기자본)* | (2013.10.24, 시행. 2015.10.23까지 유효, 일몰규정) *의결권 있는 주식수 기준 |
| ⑬ 위⑫에 불구하고 투자일임재산을 투자일임업자 또는 그 계열회사의 고위험 채무증권등에 운용하는 행위(2014.11.4 개정, 3개월 후 시행) | (2013.10.24,시행. 2015.10.23까지 유효, 일몰규정) | |
| ⑭ 투자일임업자가 등록취소를 회피할 목적으로 고유재산, 이해관계인, 특수관계인의 재산만을 이용하거나, 허위이면계약을 체결하는 행위 | (2013.9.17.) |
| 6. 투자일임계약의 성과보수 제한(☞ 자본시장법 제98조의2, 시행령 제99조의2, 금융투자업 규정 제4-77조의2) |
|
❏ 성과보수의 제한(자본시장법 제98조의2, 2013.5.28)
➤ 투자일임업자는 투자자보호 및 건전한 거래질서를 해할 우려가 없는 경우로서 대통령령으로 정하는 경우에 한해 성과보수를 받을 수 있으며, 성과보수를 받고자 하는 경우에는 그 성과보수의 산정방식 등을 투자일임 계약서류에 기재하여야 함
➤ 성과보수 수취가 가능한 경우(시행령 제99조의2, 2013.8.27)
| 1. 투자자가 전문투자자인 경우 2. 투자자가 일반투자자인 경우 다음 각 요건을 모두 충족하는 경우 가. 성과보수가 금융위원회가 정하여 고시하는 요건을 갖춘 기준지표 또는 투자자와 합의에 의하여 정한 기준수익률(이하 이 조에서 "기준지표등"이라 한다)에 연동하여 산정될 것 나. 운용성과(투자자문과 관련한 투자결과 또는 투자일임재산의 운용실적을 말한다. 이하 이 항에서 같다)가 기준지표등의 성과보다 낮은 경우에는 성과보수를 적용하지 아니하는 경우보다 적은 운용보수를 받게 되는 보수체계를 갖출 것 다. 운용성과가 기준지표등의 성과를 초과하더라도 그 운용성과가 부(負)의 수익률을 나타내거나 또는 금융위원회가 정하여 고시하는 기준에 미달하는 경우에는 성과보수를 받지 아니하도록 할 것 라. 그 밖에 성과보수의 산정방식, 지급시기 등에 관하여 금융위원회가 정하여 고시하는 요건을 충족할 것 |
➤ 성과보수 수취 시 계약서류 기재사항(시행령 제99조의2, 2013.8.27)
| 1. 성과보수가 지급된다는 뜻과 그 한도 2. 성과보수를 지급하지 아니하는 경우보다 높은 투자위험에 노출될 수 있다는 사실 3. 성과보수를 포함한 보수 전체에 관한 사항 4. 기준지표등 5. 성과보수의 지급시기 6. 성과보수가 지급되지 아니하는 경우에 관한 사항 7. 그 밖에 투자자를 보호하기 위하여 필요한 사항으로서 금융위원회가 정하여 고시하는 사항 |
➤ 성과보수 기준지표 요건(금융투자업규정 제4-77조의2, 2013.9.17)
| 1. 증권시장 또는 파생상품시장에서 널리 사용되는 공인된 지수를 사용할 것 2. 투자일임재산의 운용성과를 공정하고 명확하게 보여줄 수 있는 지수를 사용할 것 3. 검증가능하고 조작할 수 없을 것 4. 성과보수를 지급할 경우 당해 투자일임재산의 운용성과가 부의 수익률을 나타내지 말 것 |
| 7. 투자일임보고서의 교부(☞ 자본시장법 제99조, 시행령 제100조, 금융투자업규정 제4-78조) |
|
❏ 투자일임보고서 교부 의무(자본시장법 제99조, 2009.2.3)
➤ 투자일임업자는 3개월 마다 1회 이상 투자일임계약을 체결한 투자자에게 투자일임재산의 운용현황, 투자일임재산 중 특정자산을 그 투자일임업자의 고유재산과 거래한 실적이 있는 경우 그 거래시기·거래실적 및 잔액에 대한 투자일임보고서를 교부하여야 한다.
➤ 투자일임보고서 기재사항(시행령 제100조, 금융투자업규정 제4-78조, 2011.1.18)
| 1. 운용경과의 개요 및 손익 현황 2. 투자일임재산의 매매일자, 매매가격, 위탁수수료 및 각종 세금 등 운용현황 3. 투자일임재산에 속하는 자산의 종류별 잔액현황, 취득가액, 시가 및 평가손익 4. 투자일임수수료를 부과하는 경우 그 시기 및 금액 5. 그 밖에 금융위원회가 정하여 고시하는 사항<개정 2011.1.18> 가. 투자일임재산을 실제로 운용한 투자운용인력에 관한 사항 나. 성과보수에 관한 약정이 있을 경우 기준지표의 성과와 성과보수 지급내역 다. 투자자의 투자성향개요 <신설 2011.1.18> 라. 투자자가 부여한 각종 투자제한사항 <신설 2011.1.18> 마. 실제 적용된 투자전략과 시장상황분석 <신설 2011.1.18> 바. 운용과정에서 발생한 위험요소 분석 <신설 2011.1.18> 사. 투자일임수수료, 증권거래세 등 총 발생비용 및 세부내역 <신설 2011.1.18> 아. 매매회전률 <신설 2011.1.18> 자. 성과보수 수취시 성과보수 부과기준 및 충족여부 <신설 2011.1.18> |
➤ 투자일임보고서의 교부방법(시행령 제100조)
- 투자일임보고서 작성대상 기간이 지난 후 2개월 이내에 직접 또는 우편발송 등의 방법으로 교부. 단, 일반투자자가 전자우편을 통하여 투자일임보고서를 받는다는 의사표시를 한 경우 전자우편을 통해서 발송 가능
| 8. 기타 자료제출 및 공시 등 |
|
❏ 관계인수인과의 거래에 관한 공시(☞ 영업규정 제2-62조의2, 동 시행세칙 제6조의2)
➤ 금융투자회사가 금융투자업규정 제4-60조제1항제4호, 제4-73조의2제4호 또는 제4-89조의2제4호에 따라 관계인수인으로부터 매수한 채권의 종목, 수량 등 거래내역을 공시하고자 하는 경우, 매분기말일을 기준으로 거래내역을 작성하여 매분기 종료 후 1개월 이내에 협회에 제출하여야 한다.
➤ 제출주기 및 전송방법(동 시행세칙 제6조의2)
| o 제출 주기 : 분기 종료 후 1개월 이내 o 제출 방법 : - 금융투자협회 업무지원시스템(http://work.kofia.or.kr)에 접속하여 회원가입(업무권한 선택 "관계인수인과의 거래에 관한 공시제출") 후 협회 담당자의 업무권한 승인이 떨어지면 아래의 메뉴에서 제출 [일임업자 및 신탁업자]⇒ 업무지원서비스>공시보고서제출지원>기타보고서에서 직접 입력 |
❏ 투자일임규모 작성 및 제출(☞ 영업규정 제5-3조, 동 시행세칙 제41조)
➤ 투자일임업자는 투자일임에 대한 계약규모 등을 영업규정 시행세칙 별지 제27호 "투자자문ㆍ일임 및 신탁 규모 작성 및 제출방법"에 따라 작성하여 협회에 보고하여야 한다.(영업규정 제5-3조)
➤ 제출주기 및 전송방법(동 시행세칙 제41조)
| o 제출 주기 : 매월말일 기준 / 익월 말일 이내 o 제출 방법 : - 금융투자협회 업무지원사이트(http://work.kofia.or.kr)에 접속하여 회원가입(업무권한 선택 "투자자문·일임규모 제출") 후 협회 담당자의 업무권한 승인이 떨어지면「통계자료 제출」메뉴에서 제출 |
| 9. 검사 사례 |
|
❏ 투자일임계약 투자권유시 설명확인 절차 소홀
|
❏ 투자일임계약 체결시 투자자의 권한 제한
|
❏ 투자일임재산 운용 부적정
|
|
❏ 투자자 유형화 미이행 사례
|
❏ 집합운용 금지 위반 사례
|
❏ 수익률 제시 금지 위반 사례
|
❏ 집합투자재산과 투자일임재산 간 거래제한 위반
|
|
|
|
| 10. FAQ |
|
| Q1 | 투자자문·일임업 영위 시 투자권유(투자자문계약 또는 일임계약의 체결 권유) 및 계약의 체결업무를 하기 위하여 투자권유자문인력 자격을 갖추어야 하는지 여부? |
☞ 투자자문업자 또는 투자일임업자의 임직원은 자본시장법 제18조 제2항 제3호의 "투자권유자문인력" 또는 "투자운용인력"의 자격요건을 갖추지 못한 경우에도 "투자권유 또는 계약체결업무"를 수행할 수 있음.
☞ 답변출처 : e-금융민원센터 회신사례
| Compliance Check List |
| Check 항목 | 근거 규정 | 주기 | 담당자 | 비고 |
| ➤ 투자일임계약 권유 및 체결 시 법정 기재사항을 기재한 계약서류를 사용하였는지 여부 | 자본시장법 제97 등 | |||
| ➤ 자기 또는 관계인수인이 인수증권을 매수하였는지 여부 | 자본시장법 제98조 | |||
| ➤ 다른 투자일임재산, 신탁재산과 거래를 하였는지 여부 | 자본시장법 제98조 | |||
| ➤ 자기 또는 이해관계인의 고유재산과 거래를 하였는지 여부 | 자본시장법 제98조 | |||
| ➤ 투자자의 동의 없이 자기 또는 이해관계인 발행증권을 편입하였는지 여부 | 자본시장법 제98조 | |||
| ➤ 투자임임재산을 투자자유형 분류 없이 집합운용하지 않았는지 여부 | 자본시장법 제98조 | |||
| ➤ 투자일임재산에 대한 투자자의 개입권한을 제한하지 않았는지 여부 | 금융투자업규정 제4-73조 | |||
| ➤ 투자자를 투자자의 연령, 투자위험감수능력 등에 따라 유형화하였는지 여부 | 금융투자업규정 제4-77조 | |||
| ➤ 투자 권유 시 수익률 제시 금지행위를 위반하지 않았는지 여부 | 금융투자업규정 제4-77조 |

[별표/서식 파일]